党风廉政建设和反腐败工作PPT:廉政风险排查到以案促改的工作实践|课件+讲稿
▣PPTX▧资源编号:DKB-1252发布时间: 2026-10-25更新日期:2026-10-25
资料预览
资源摘要
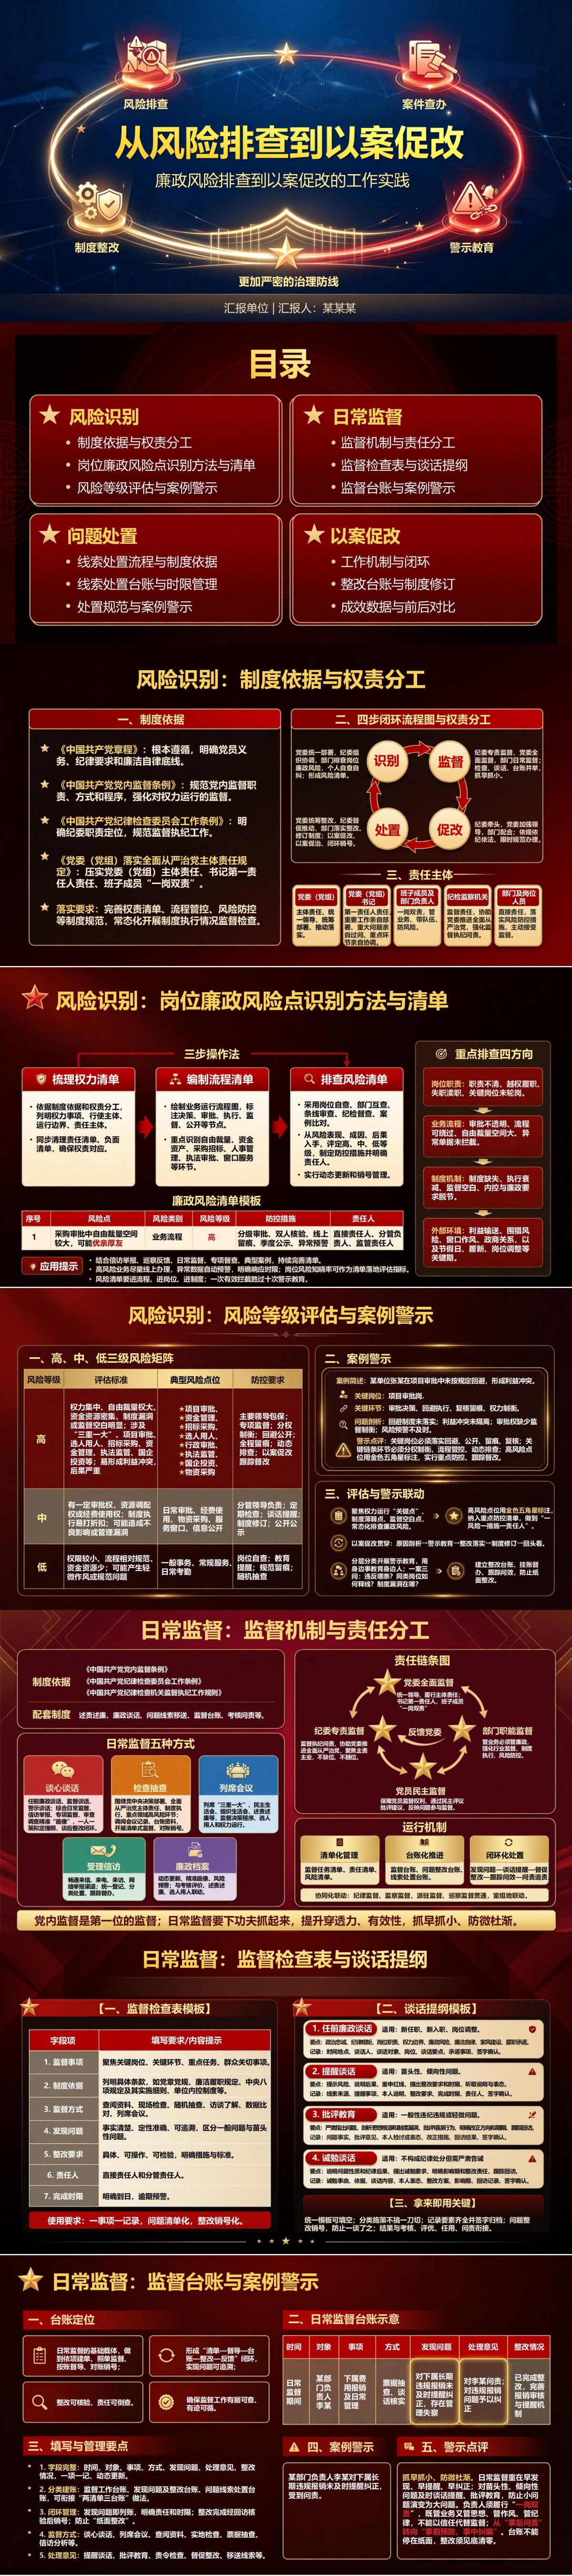
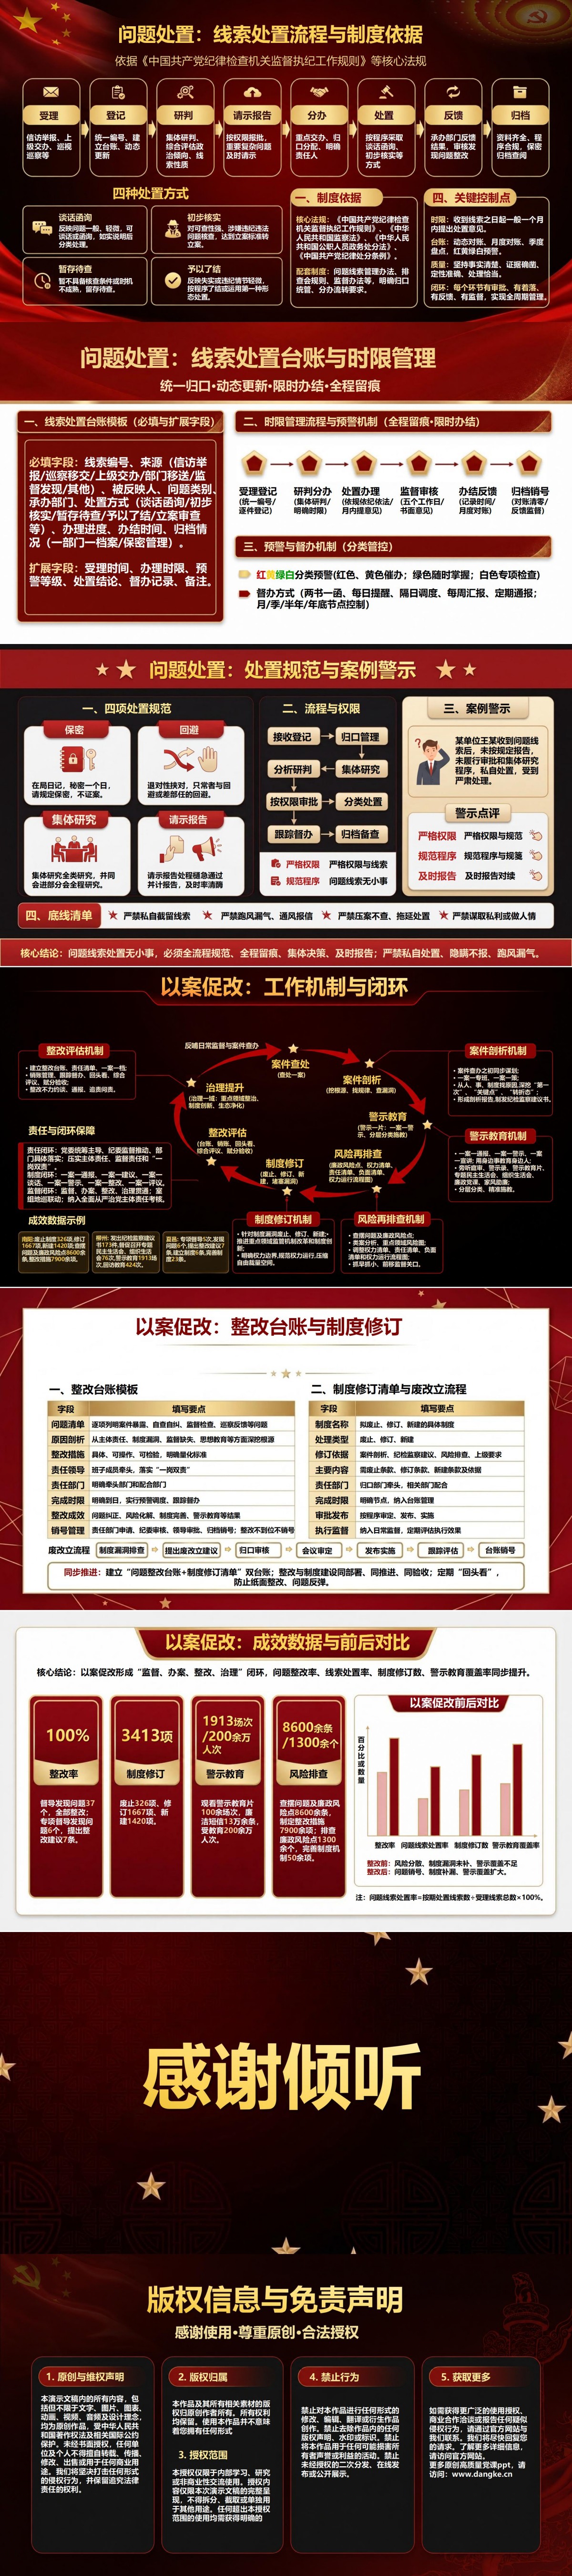
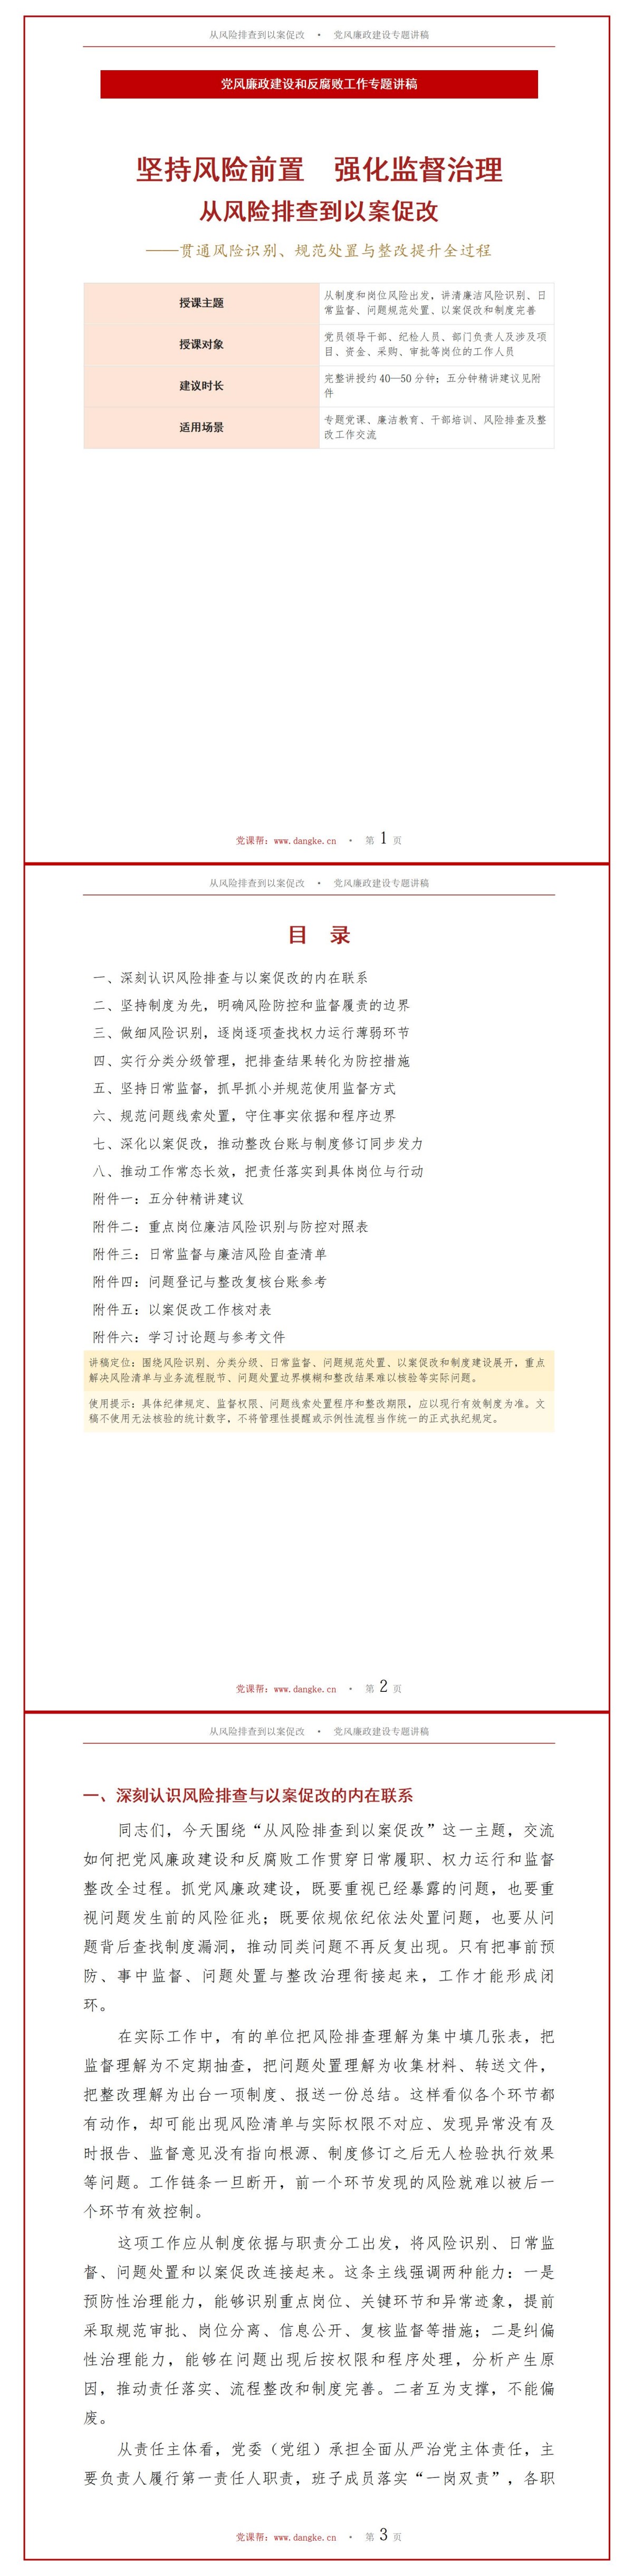
案件暴露出审批权限不清,整改就要核对授权和分工;发现例外操作无人复核,则要补上相应控制环节。这份《党风廉政建设和反腐败工作:廉政风险排查到以案促改的工作实践》资料把案件剖析转化为具体整改事项,说明问题表现、成因、措施与验证方式怎样逐项对应,并安排制度运行后的再次检查,便于部门将案例教训落实到实际流程。
课件目录与内容框架
从岗位风险追查到制度缺口的《党风廉政建设和反腐败工作:廉政风险排查到以案促改的工作实践》PPT共16页。
PPT目录:
一、风险识别
二、日常监督
三、问题处置
四、以案促改
重点内容解读
第12—14页呈现第四章“以案促改”的具体工作安排,其中第13页的“整改台账+制度修订清单”最便于实际使用。整改台账记录问题、原因、措施、责任和成效,制度修订清单则对应需要废止、修改或新建的规则,并列明依据、主要内容、归口部门和执行监督要求。第12页交代案件剖析、警示教育、风险再排查与整改评估的衔接,第14页提供成效展示思路。讲稿强调,制度发布后仍须抽查业务记录,确认新规则确实进入办理流程。开展以案促改专题研讨时,可将一个已核实问题分别填入两张清单,检查具体行为是否纠正、制度漏洞是否补齐、运行效果是否有人复核;成效数字应依据本单位真实记录填写。
配套讲稿试读
节选一:从案件成因分析到整改验证,逐项对应需要改变的工作环节
以案促改的目的,不是把案例讲得越严重越好,也不是在处理结束后补写一份总结,而是通过对事实和责任的分析,识别权力运行和日常管理中可以改进的环节。开展以案促改,应以经核实的案例事实为基础,依法依规保护个人信息和涉案信息,区分个案中的个人责任、岗位管理责任、制度缺陷和监督薄弱点。不能在没有证据的情况下扩写案情,也不能把所有相关人员笼统视为同等责任主体。一件案件或一个明确的突出问题,可以从四个方面展开剖析。第一,看思想和作风方面有什么认识偏差,例如侥幸心理、特权思想或对程序的轻视;第二,看权力配置和职责边界是否清楚,是否存在一人经办、一人审批而缺少必要制约;第三,看制度是否可执行,是否存在关键节点缺失、例外操作无人复核或信息记录不完整;第四,看监督管理是否存在迟发现、迟提醒、迟报告和整改复核不足等问题。整改应当形成能够一一对应的问题台账。台账中要有问题表现、事实依据、成因分析、整改事项、责任部门、完成节点、验证方式和后续状态。对流程不规范的问题,应核查新流程是否实际执行;对审批权限不清的问题,应依法依规修订权限与分工;对监督信息不畅的问题,应完善报告与协同机制;对相关人员的教育管理缺口,应开展针对性提醒和培训。不能把“已开会”“已发文”“已培训”直接等同于问题已解决。责任落实要遵循各自权限。党委(党组)统筹组织推动,相关负责人抓好分管领域整改,业务部门对本部门流程和制度执行负责,纪检机关依职责开展监督、督促整改和相关处置。涉及多个部门时,应明确牵头单位、协同部门和责任接口;涉及制度修订时,应按规定完成征求意见、审核审定、发布执行等环节,不能因整改任务紧迫就绕开制度修订程序。以案促改不是一次性结束的工作,而是需要效果验证。整改完成时,应核对制度是否修订、岗位职责是否调整、关键控制点是否建立;运行一段时间后,还应通过抽查业务记录、复核风险预警和听取相关反馈等方式判断制度是否持续发挥作用。对于需要长期观察的措施,应如实标注持续推进,不能为追求整改完成率提前销号。
节选二:逐岗识别风险,把授权、流程节点与具体行为对应起来
风险识别要从岗位职责开始,而不是先在清单中寻找现成的风险名称。每个岗位应当梳理职权来源、经办事项、审批权限、接触的管理服务对象,以及与资金、项目、人员和数据有关的工作环节。能够决定什么、能够影响什么、可以接触哪些非公开信息、与哪些外部对象发生联系,都可能影响廉洁风险的表现形式。要从实际工作出发,做到岗位清、权限清、流程清。风险排查必须把岗位、权力、风险和具体行为相互对应。具体可分为三个步骤:先梳理岗位职责及授权,再画出业务流程和审批节点,最后对照可能出现的利益冲突、越权操作、虚假记录、选择性审核或信息不当使用等情形列明风险。在这个过程中,岗位自查有助于发现一线问题,部门复核有助于识别职责交叉,必要的职能审核和监督抽查有助于检查制度落实情况。各项方式可以结合实际使用,不必机械追求同一套固定次数。资金管理的风险通常集中在预算编制、报销审核、资金拨付、收费结算、合同付款等环节。需要关注审批权限是否清楚,凭证是否真实完整,用途与预算是否一致,是否存在虚列支出、重复报销、违规收费或未经授权改变支付安排的情况。防控措施应落实为预算约束、岗位分离、复核校验、异常预警和凭证归档,不能只在清单上写“加强监管”。工程建设与采购管理的风险涉及项目立项、需求确定、技术参数设置、供应商准入、招标评审、合同履约、变更签证和验收结算等多个节点。需要警惕将技术要求倾向性设置为特定供应商量身定制、规避应履行的采购程序、验收与合同约定不符,以及以工程变更名义不当输送利益等情形。要让需求论证、采购方式选择、评审和验收有清晰分工,关键决定能够追溯。行政审批、执法监管和公共服务岗位的风险,通常体现在自由裁量权使用不规范、随意增减办理条件、选择性检查、接受不当请托以及对管理服务对象提出额外要求等方面。防控关键在于统一标准、严格程序、记录真实、依法保障当事人权利,并对可能影响公正的利益关联依规定处理。发现处理尺度差异时,应核对事实和规则,不能简单凭结果不同就推定存在利益输送。