
采购人员廉洁自律教育PPT:采购员与供应商接触时的行为边界|课件+讲稿
▣PPTX▧资源编号:DKB-1256发布时间: 2026-10-26更新日期:2026-10-26
资料预览
资源摘要
供应商送来的测试样品该由谁保管,亲属持股的企业参与采购时是否需要申报,下班后的合同商谈能否作出承诺——此《采购人员廉洁自律教育:采购员与供应商接触时的行为边界》课件把这些容易含混处理的细节放进具体情境,说明拒绝、报告、记录和回避分别解决什么问题。采购人员可以据此核对日常交往,明确哪些业务应转回正式渠道办理。
课件目录与内容框架
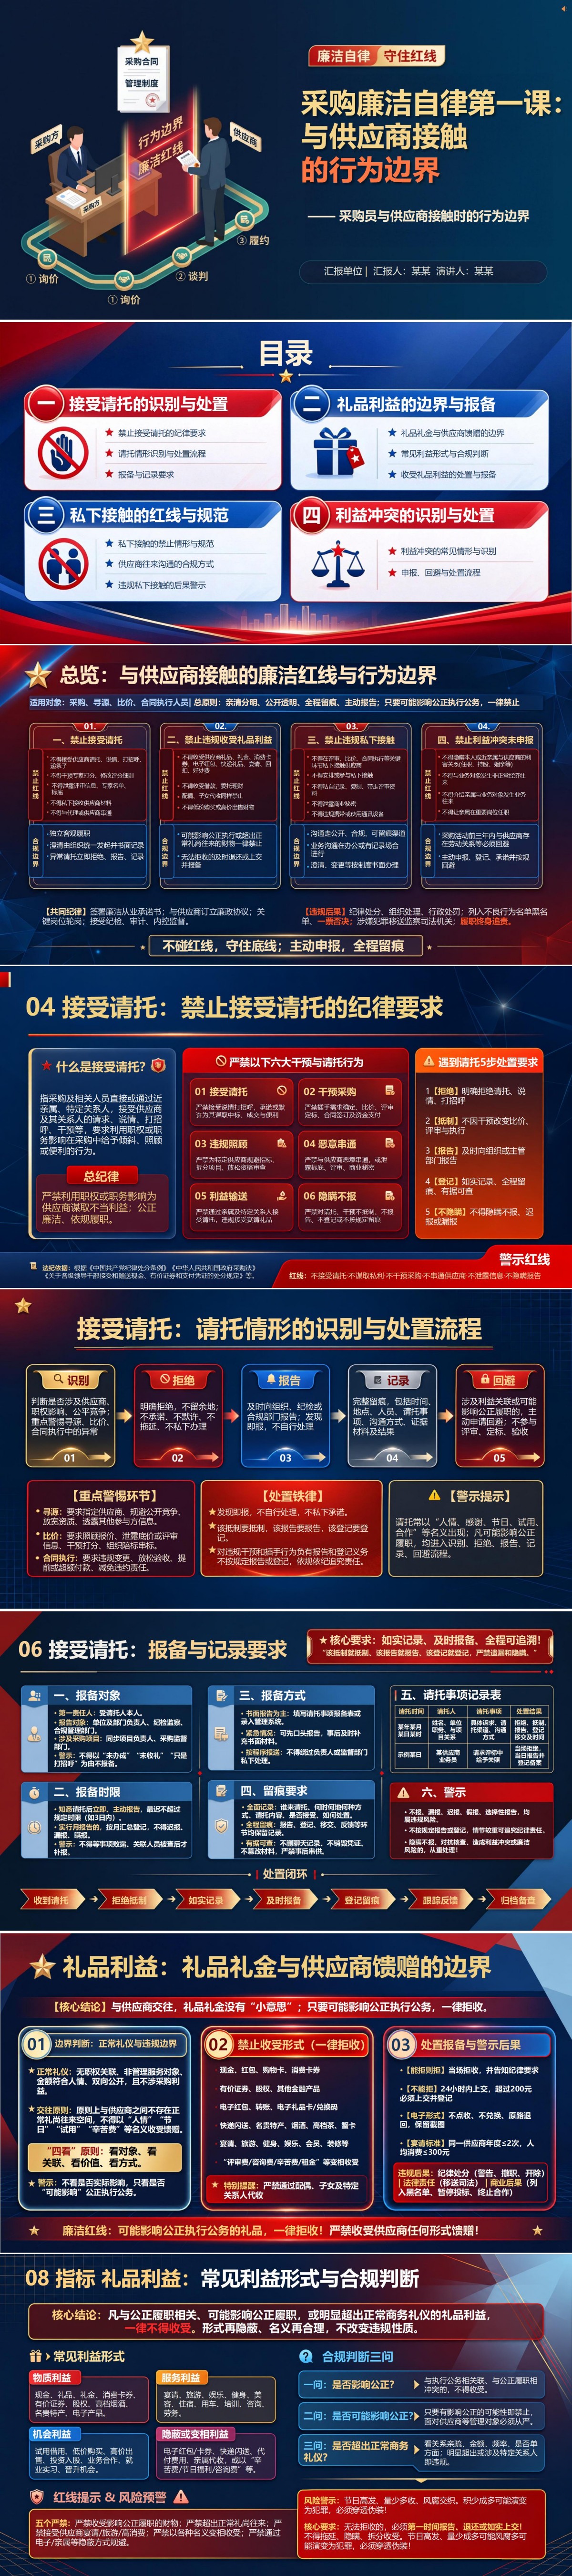
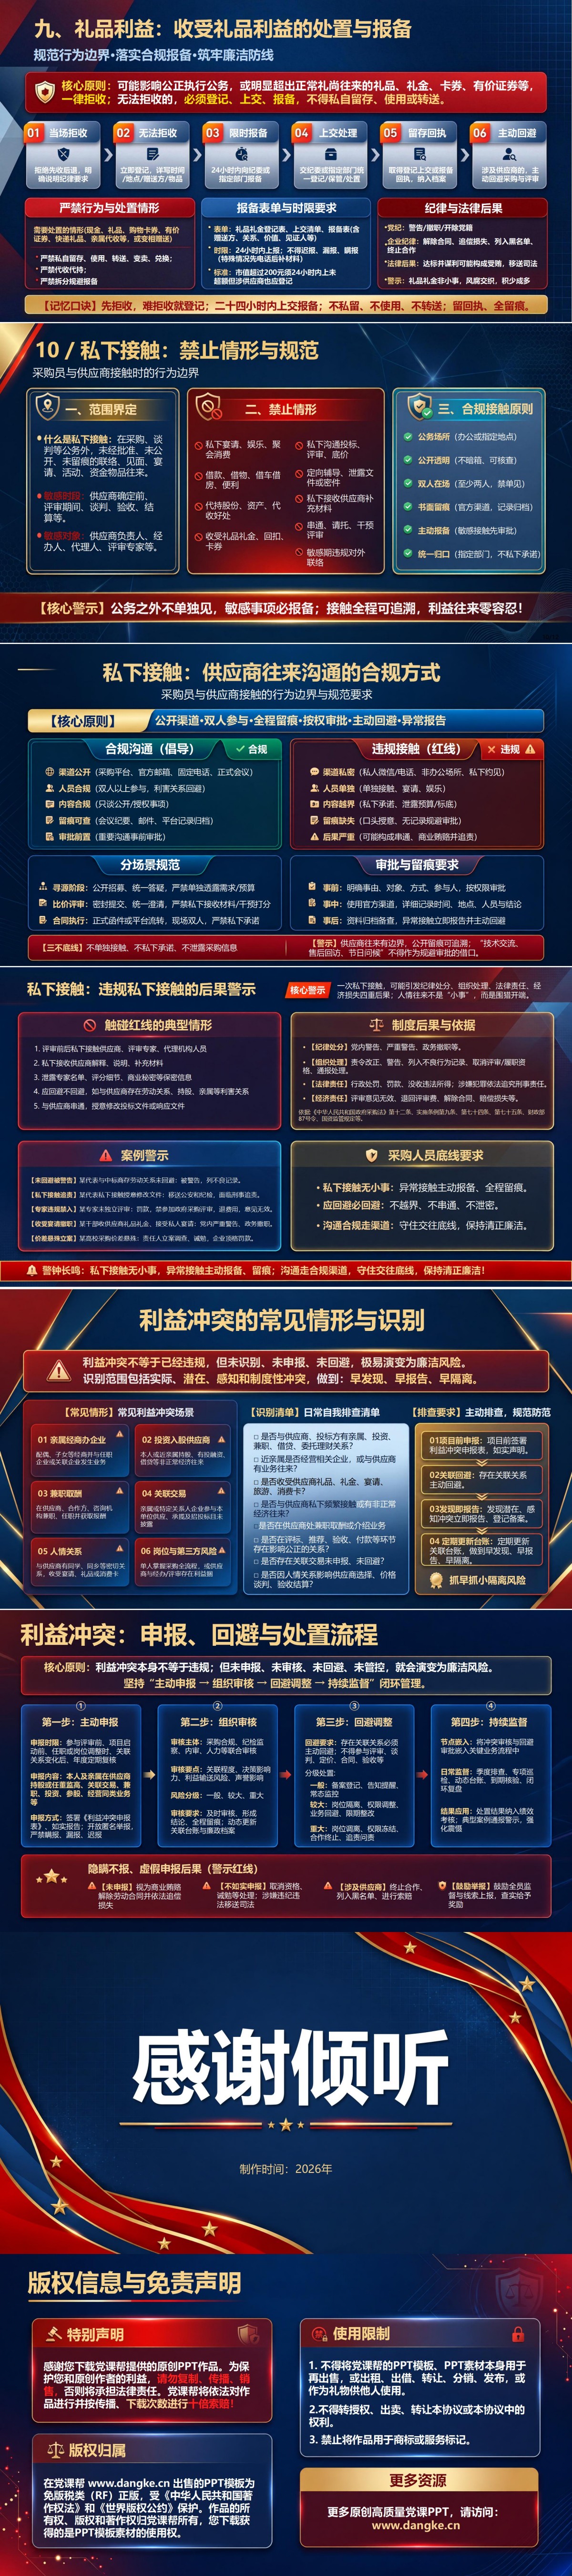
围绕供应商交往中的具体选择编写的《采购人员廉洁自律教育:采购员与供应商接触时的行为边界》PPT,共16页。
PPT目录:
一、接受请托的识别与处置
二、礼品利益的边界与报备
三、私下接触的红线与规范
四、利益冲突的识别与处置
重点内容解读
第13—14页进入第四章“利益冲突的识别与处置”,从亲属任职、投资持股、兼职取酬及其他经济关系,讲到申报、审核、回避和后续管理。讲稿中“只做需求资料、没有评标权”的情境尤其值得讨论:前期参数和资格条件同样可能影响竞争,不能仅凭本人不参与打分就忽略关联关系。内容还说明,回避范围应由有权主体依适用规则确定,退出相关环节后仍需完成规范交接,也不能通过他人继续施加影响。用于项目启动或转岗培训时,可按本人参与环节、关联关系、可能影响和申报去向逐项梳理,帮助经办人员在采购决定作出前把问题说明白。
配套讲稿试读
节选一:业务样品与个人馈赠怎样区分,礼品已经收到又该如何处理
礼品利益风险的难点,在于它常常以“礼尚往来”“感谢配合”“节日问候”“产品体验”等形式出现。采购人员要把握一个重要原则:与其采购职责相关的供应商提供财物或者其他利益,如果可能影响公正履职,就应当按照适用规定拒绝和规范处置,不能以金额小、没有立即回报、没有收现金作为接受的理由。对党员干部和公职人员,还应结合身份适用相关廉洁纪律和法律规定。第一,警惕礼品礼金的形式变化。现金、购物卡、消费券、电子红包、储值卡、贵重实物之外,免费旅游、住宿、娱乐安排、虚高讲课费、咨询费、代付私人费用、低价或无偿提供服务等,也可能承载不当利益。供应商把礼物寄到家中、交给亲友,或者以抽奖、积分、福利兑换等方式提供好处,都不能因为形式间接就忽略风险。第二,区分正常工作物料与私人利益。供应商依法依规提供用于公开展示、检验测试的样品、产品资料和技术说明,不应简单等同于个人受礼;但相关物品的接收、保管、退还、归档或处置,应符合采购和资产管理制度,不能由经办人员私自占有、带回家使用。业务活动中确需接受样品或演示设备的,应通过单位统一管理和必要手续办理。第三,对超出规定边界的馈赠要明确拒绝。面对供应商提出的现金、礼券、旅游安排或私人好处,要当场说明不能接受,避免以“先放这里”“以后再说”制造灰色地带。对未能当场拒绝的寄送、电子转账等情况,应保存必要凭证,及时向单位有权部门报告,并按适用规定退还、上交或进行其他处置。不能自行决定捐赠、留用、转送亲友或者私下与供应商达成所谓处理协议。第五,不能把金额门槛当作普遍免责标准。具体纪律适用需要结合人员身份和规范条款判断,不能简单认为低于某个金额就可以接受,也不能把某一单位规定的登记期限当作所有单位的统一硬性要求。应把“可能影响公正履职”作为重要风险判断方向,并依实际规定做好拒收、报告和处理。第六,处置结果要真实可核验。必要的记录可包括提供者、物品或利益形式、接触背景、收取方式、拒绝或退还经过、上交凭证和报告去向。记录目的在于保护正常履职秩序,让问题得到规范处理,而不是制造额外材料负担。对于可能涉嫌利益输送或其他严重问题的,应按规定报告并由有权机关依程序处理。
节选二:没有评标权,也需要核对自己参与环节中的利益关联
利益冲突未必已经构成违纪违法,却可能使公正履职受到影响或引发合理质疑。常见情形包括采购人员的配偶、子女及其他亲属在供应商企业任职或持有权益,本人与供应商存在投资、借贷、兼职、咨询、长期商业合作关系,或者曾因与供应商特殊利益往来而不宜继续参与评审、推荐和审批。判断时不仅要看是否收取好处,也要看私人关系是否可能影响客观判断。第一,要主动识别显性关系。对本人及按适用规定需要报告的关联人员,与供应商是否存在股权、任职、分红、债权债务和其他利益安排,应在有关项目开始前或关系发生变化时进行核查。申报范围应依据本人身份、适用法律法规和单位制度确定,不能把所有普通社会交往都视为必须公开的个人隐私,也不能隐瞒与采购公正直接相关的利益关联。第二,要警惕隐性的利益安排。有的供应商并不直接向采购人员付款,而是向其关系密切人员提供所谓顾问岗位、虚高咨询费、低价购房便利、投资分红或者后续就业承诺。即使利益尚未兑现,也可能影响采购判断。对利益关系的识别不能只关注现金和当期交易,还应关注影响公正履职的实质性经济关系和特殊承诺。第三,要遵守主动申报、组织审核和依规回避的程序。发现可能存在利益冲突时,应向有权限的主管部门或按单位规定的渠道说明关系性质、涉及项目和可能影响的工作环节。是否需要回避、回避到何种程度,应由有权主体根据适用规定作出处理,而不是当事人自行宣称“我不会偏袒”后继续参与关键决策。对后续新出现的关联关系,也应及时补充报告。第四,回避不等于放弃所有工作责任。根据具体情形,可能需要退出需求论证、供应商遴选、评审、合同审批、验收或付款审核中的有关环节,由单位按程序调整工作分工。涉及正常业务交接时,应按保密和岗位要求做好材料移交,不得以回避为名删除工作记录、私自保留商业秘密,或在退出正式岗位后继续通过其他人员施加影响。第五,要避免未申报造成的连锁风险。比如负责需求论证的工作人员发现亲属正在参与某家供应商的投标,但认为自己没有评标权,便不向组织报告。实际上,需求参数、供应商资质和前期调研都可能影响竞争格局。是否需要回避应由适用规则决定,越早申报,越有利于组织调整人员、防止利益冲突扩大和保护采购程序公信力。



