
财务廉洁警示教育PPT:从虚假单据案例看审核防线失守|课件+讲稿
▣PPTX▧资源编号:DKB-1260发布时间: 2026-10-26更新日期:2026-10-26
资料预览
资源摘要
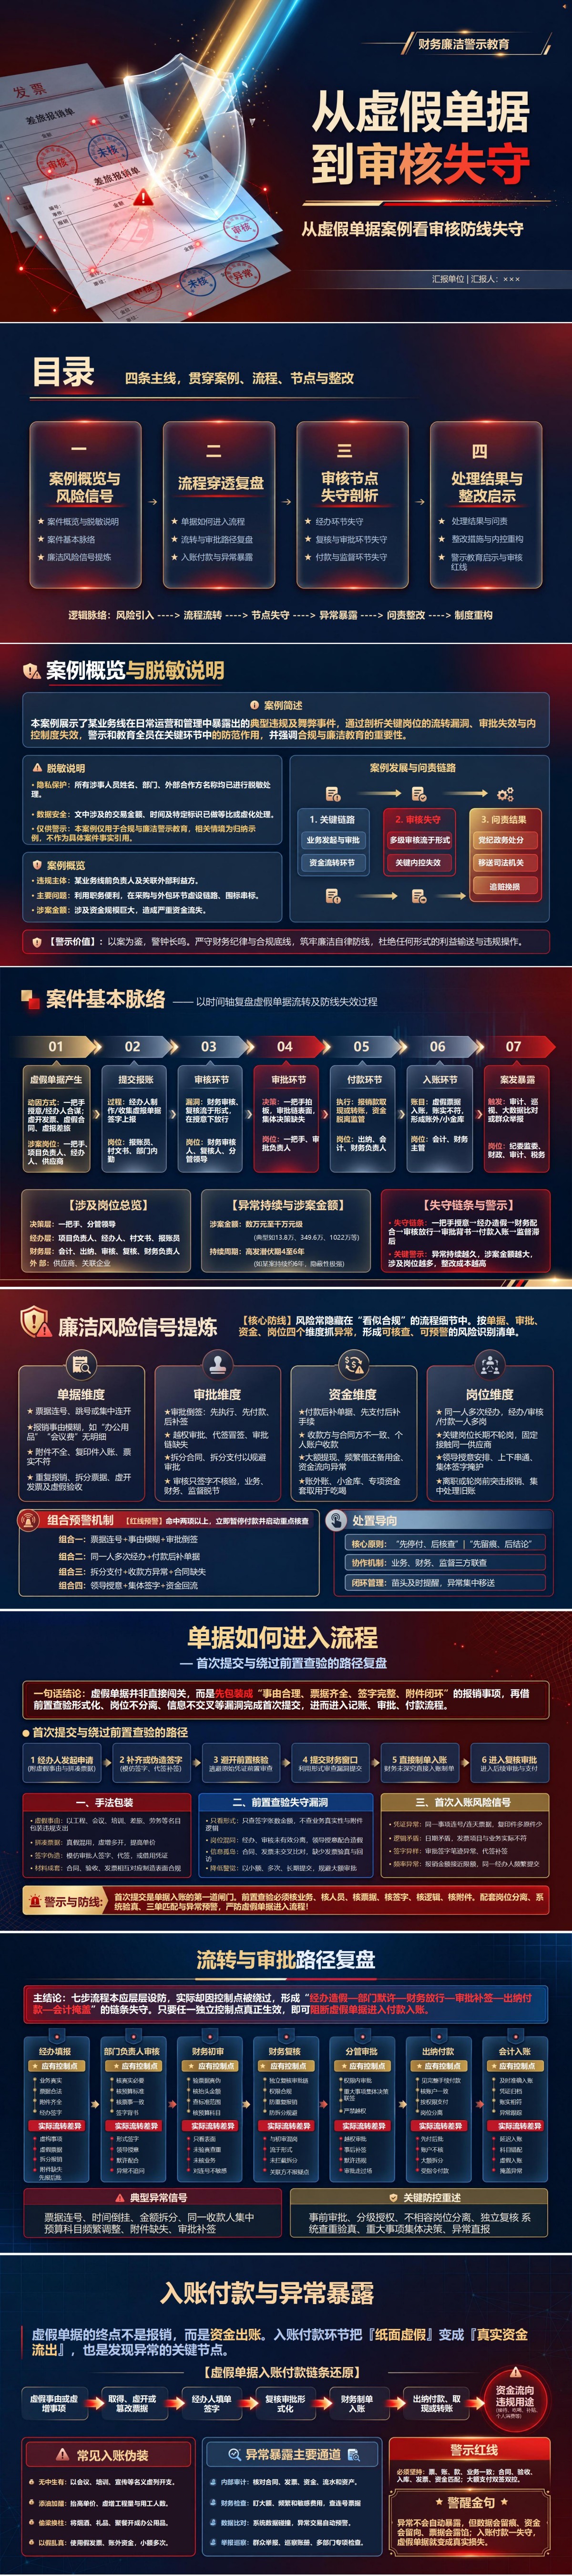
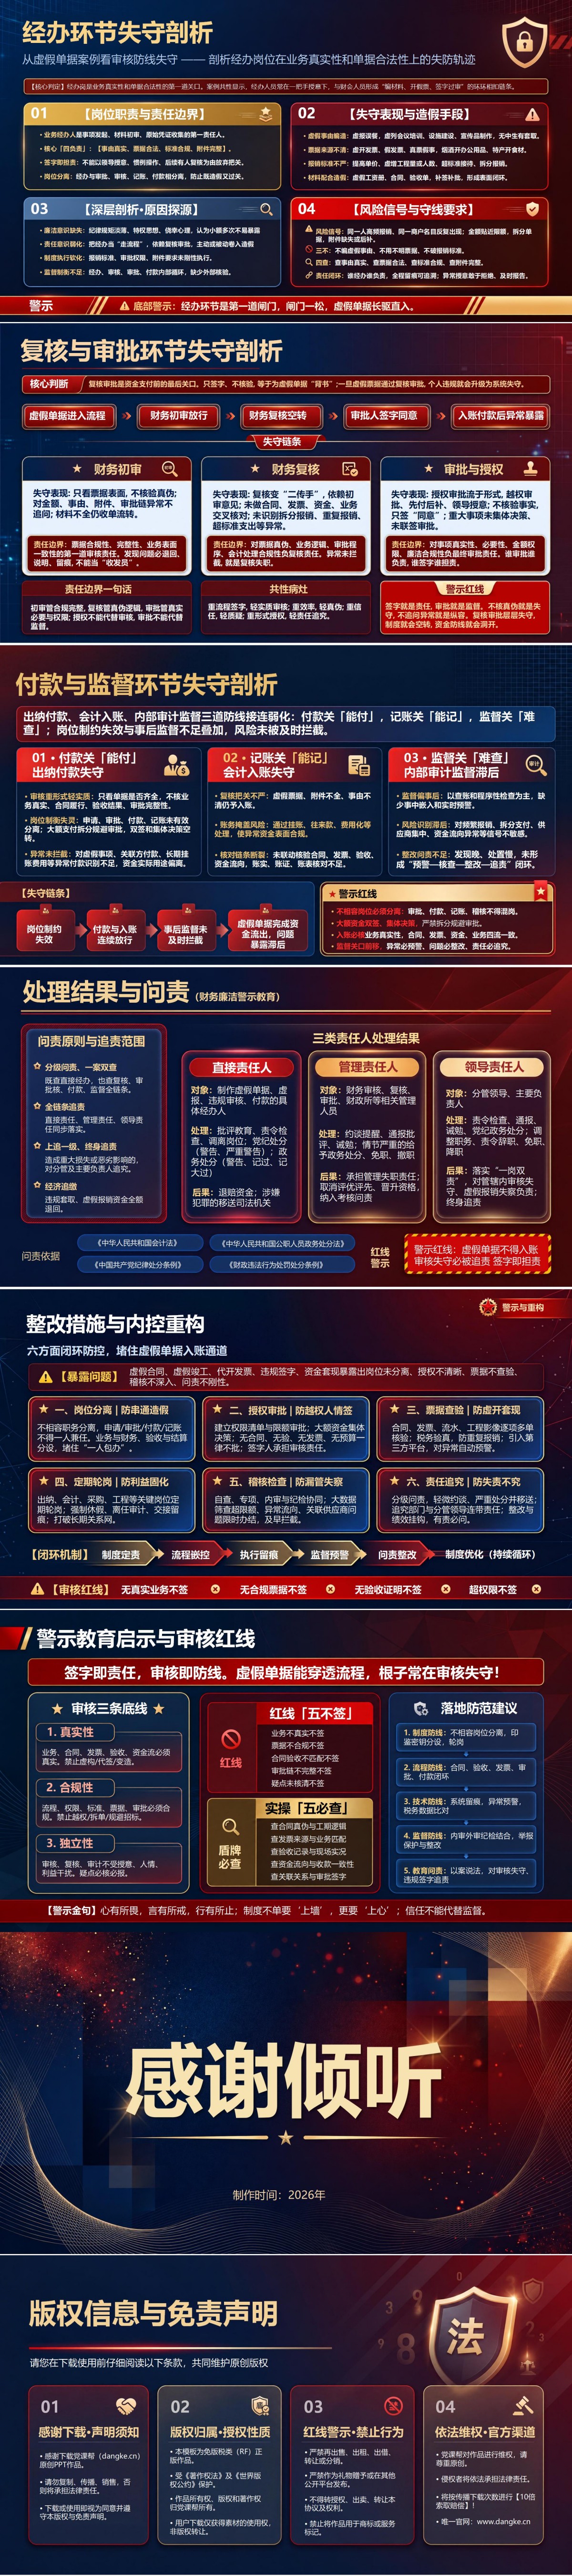
发票真实、合同齐备、验收已有签字,仍可能缺少业务实际发生的证据。此《财务廉洁警示教育:从虚假单据案例看审核防线失守》资料把这些材料分别放回交易依据、履约事实、结算内容和资金去向中核对,追查“附件齐全”背后的矛盾。综合风险情境串联首次提交、审核放行、付款入账与异常暴露,便于授课时让各岗位说明:当时能查什么,为什么没查,整改后怎样验证。
课件目录与内容框架
从单据首次提交追溯审核失守的《财务廉洁警示教育:从虚假单据案例看审核防线失守》PPT,共16页。
PPT目录:
一、案例概览与风险信号
二、流程穿透复盘
三、审核节点失守剖析
四、处理结果与整改启示
重点内容解读
第6—8页用第二章“流程穿透复盘”还原一项虚假报销从材料提交到资金流出的过程。第6页说明事由、票据、签字和附件怎样形成表面完整的材料,第7页将经办填报、部门审核、财务初审与复核、审批、付款和入账逐项对应到应有控制及实际偏差,第8页再从账务、资金和业务记录中寻找异常暴露的线索。这一章适合开展分岗位复盘:让经办人员说明业务事实,审核人员找出材料矛盾,支付人员核对收款信息,再由监督岗位检查异常是否得到跟进。使用价值在于把“审核不严”拆成可检查的具体动作,定位哪份证据未核、哪个判断被沿用,以及哪项控制需要重新设置。
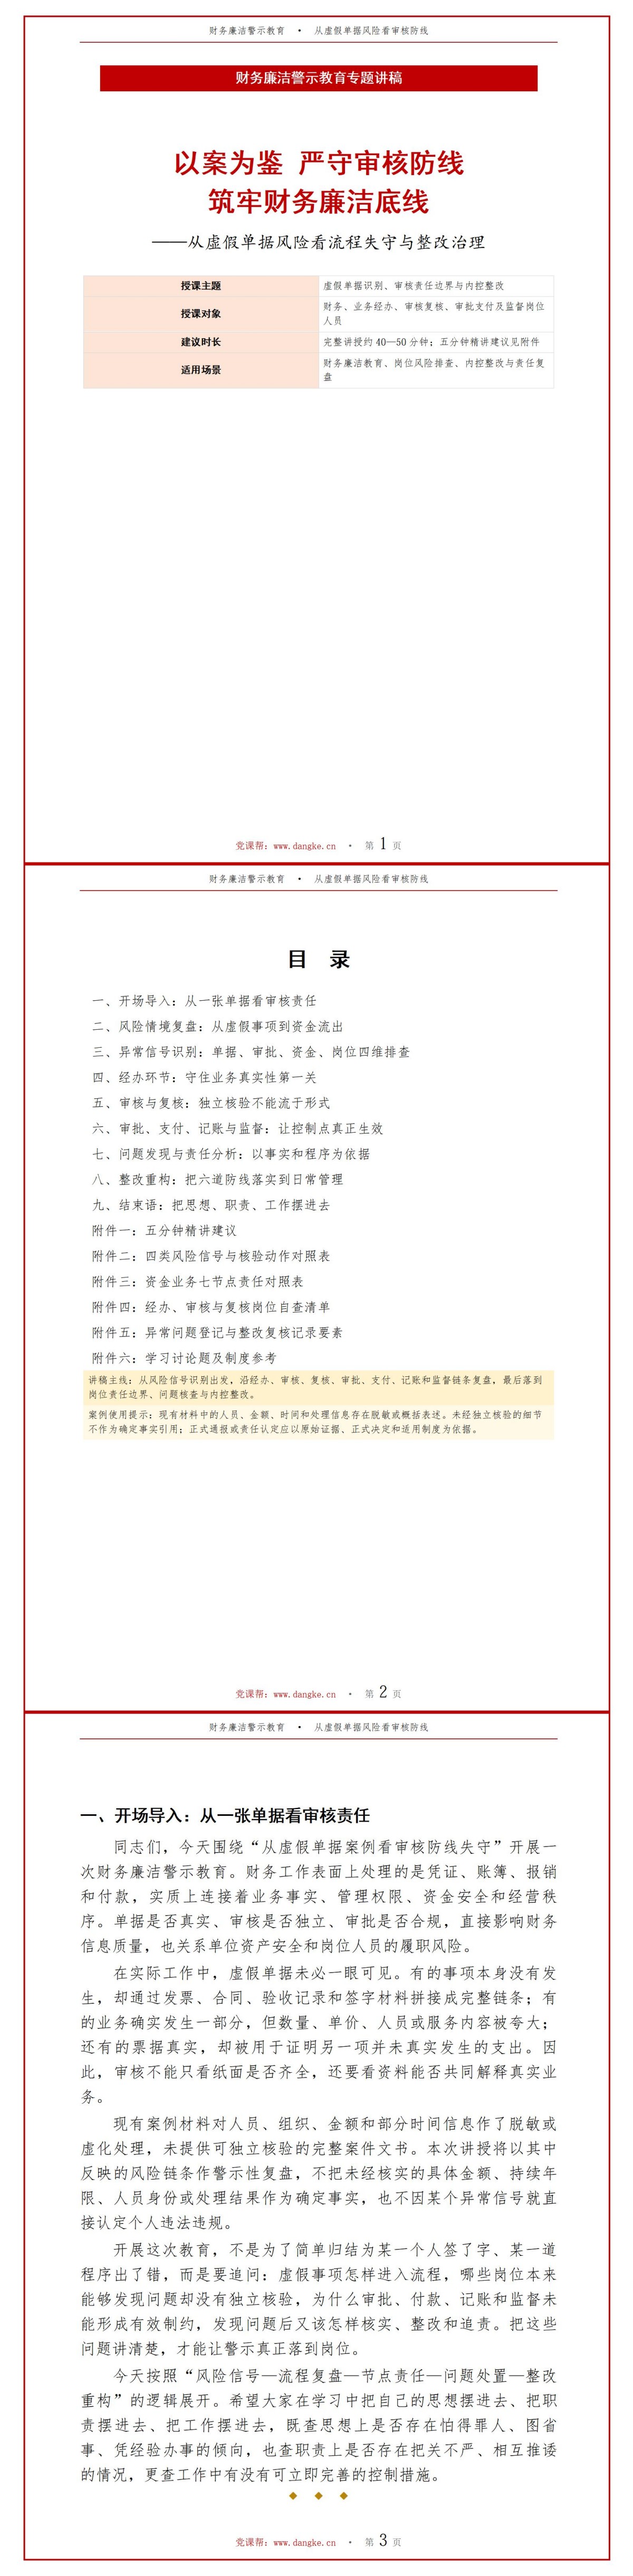
配套讲稿试读
节选一:材料看似完整,一项虚假费用如何继续向下流转
先用一条综合性风险情境来复盘。某项费用以会议、培训、差旅、设备维护或劳务服务等名义提出申请,提交材料包括业务说明、发票、合同或验收记录。表面看,事项名称明确、附件较全、签字齐备;进一步核对时,却可能发现业务目的说不清、服务成果缺乏证据、票据内容与实际不符,或者付款金额无法从合同和验收资料中推导出来。风险进入流程的第一步,通常是经办人员编制或收集材料。如果经办人没有如实说明业务,或者把真实票据与虚构事项相组合,原始资料就已经失去证明力。部门负责人如果只确认“材料已交齐”,不核实事项是否必要、是否真实,就可能让疑点进入财务审核。第二步是审核和复核。初审如果只核对票据张数、金额和签字,忽略业务背景、预算标准和附件逻辑;复核如果只是重复初审意见,没有独立核对合同、验收、资金和系统记录,形式上的多层把关就会变成同一判断的重复。审批人若只看前面已签字,风险便可能继续向下传递。第三步是审批、付款和入账。审批应在授权范围内确认事项必要性、依据和资金安排;支付岗位应核实收款主体、账户、金额和付款条件;记账岗位应根据符合要求的凭证真实、准确地进行会计处理。如果其中任一环节被要求先执行后补手续,或者付款对象与业务依据不一致,就应当暂停按常规路径办理并依规核查。资金支付完成后,问题可能表现为账实不符、往来长期挂账、费用科目异常、资金用途与合同不一致,或同类事项重复报销。内部审计、业务核验、银行流水比对、票据信息核验和依规受理的问题反映,都可能成为发现问题的渠道。发现异常不等于立即形成结论,但应及时保留记录,避免证据灭失或风险继续扩大。这条链条的关键警示是:流程节点不是为了多盖几个章,而是要形成相互独立的控制。经办人最了解业务事实,审核人员负责按规则核验凭证,审批人员在权限内作决定,支付和记账岗位分别把住资金执行与会计记录,监督岗位检验控制是否有效。任何岗位都不能用“后面还有人看”替代本岗责任。
节选二:复核需要重新验证哪些判断,退单意见怎样写清楚
财务初审的任务不是只检查表面格式,而是按照会计制度和单位流程核验凭证要素、业务说明、预算标准、审批手续和必要附件。对于不真实、不合法的原始凭证,应按规定不予接受并报告;对于记载不准确、不完整的凭证,应依规退回更正、补充。处理时要说明具体原因,不能只用一句“资料不齐”让经办人反复猜测。初审应建立交叉核对意识:合同或订单说明交易依据,验收或交付材料说明履约事实,发票或其他合法凭证说明结算内容,付款信息说明资金去向,账务记录说明核算结果。各类资料要能够互相解释;如果名称、金额、时间、数量或收款对象存在矛盾,应明确提出问题并补充核验。复核的价值在于独立验证关键判断,而不是把初审签字再重复一次。复核人员应关注高风险事项、异常组合、重复报销、审批越权、账户变更和拆分支付等情形,并根据制度抽查基础材料。不能因初审人员熟悉业务、领导已经签字或系统显示通过,就放弃独立判断。审核与复核要有清晰的责任边界。初审侧重凭证的合规性、完整性及与业务资料的基本一致性;复核侧重关键风险点、业务逻辑、程序和会计处理的再次验证;审批人员则在授权范围内决定事项是否可以办理。具体分工以本单位岗位制度为准,但任何岗位都不应将自己的职责全部推给下一环节。对无法当场判断的问题,应依规退回补正、暂缓流转、向业务部门核实或请专业人员支持。对确有风险的事项,应记录发现时间、疑点内容、已采取措施和后续处理意见。退单不是推卸责任,留痕也不是为了制造材料,而是让核验过程可以复盘、让处理依据能够被复核。审核人员应把反复出现的问题反馈给管理部门,例如同一业务类型经常缺少验收资料、某类费用长期依靠事后补签、某些收款账户频繁变更等。对制度或系统设计存在的缺陷,应提出流程改进建议;对涉嫌违规的问题线索,应按规定报告。审核既要守住当前这笔业务,也要推动同类风险不再反复发生。



