
营销账务人员廉洁教育PPT:销售对账中的异常往来识别|课件+讲稿
▣PPTX▧资源编号:DKB-1266发布时间: 2026-10-27更新日期:2026-10-27
资料预览
资源摘要
两笔回款金额相同,不能据此认定对应同一客户;客户说已付款,也要查明资金进入了哪个账户。此《营销账务人员廉洁教育:销售对账中的异常往来识别》课件围绕这些容易被“对平余额”掩盖的问题,追查付款人、合同、应收明细和核销日志,并把回函异常与私下优惠承诺联系起来,帮助账务人员将一个差额拆成可以逐项核实的业务事实。
课件目录与内容框架
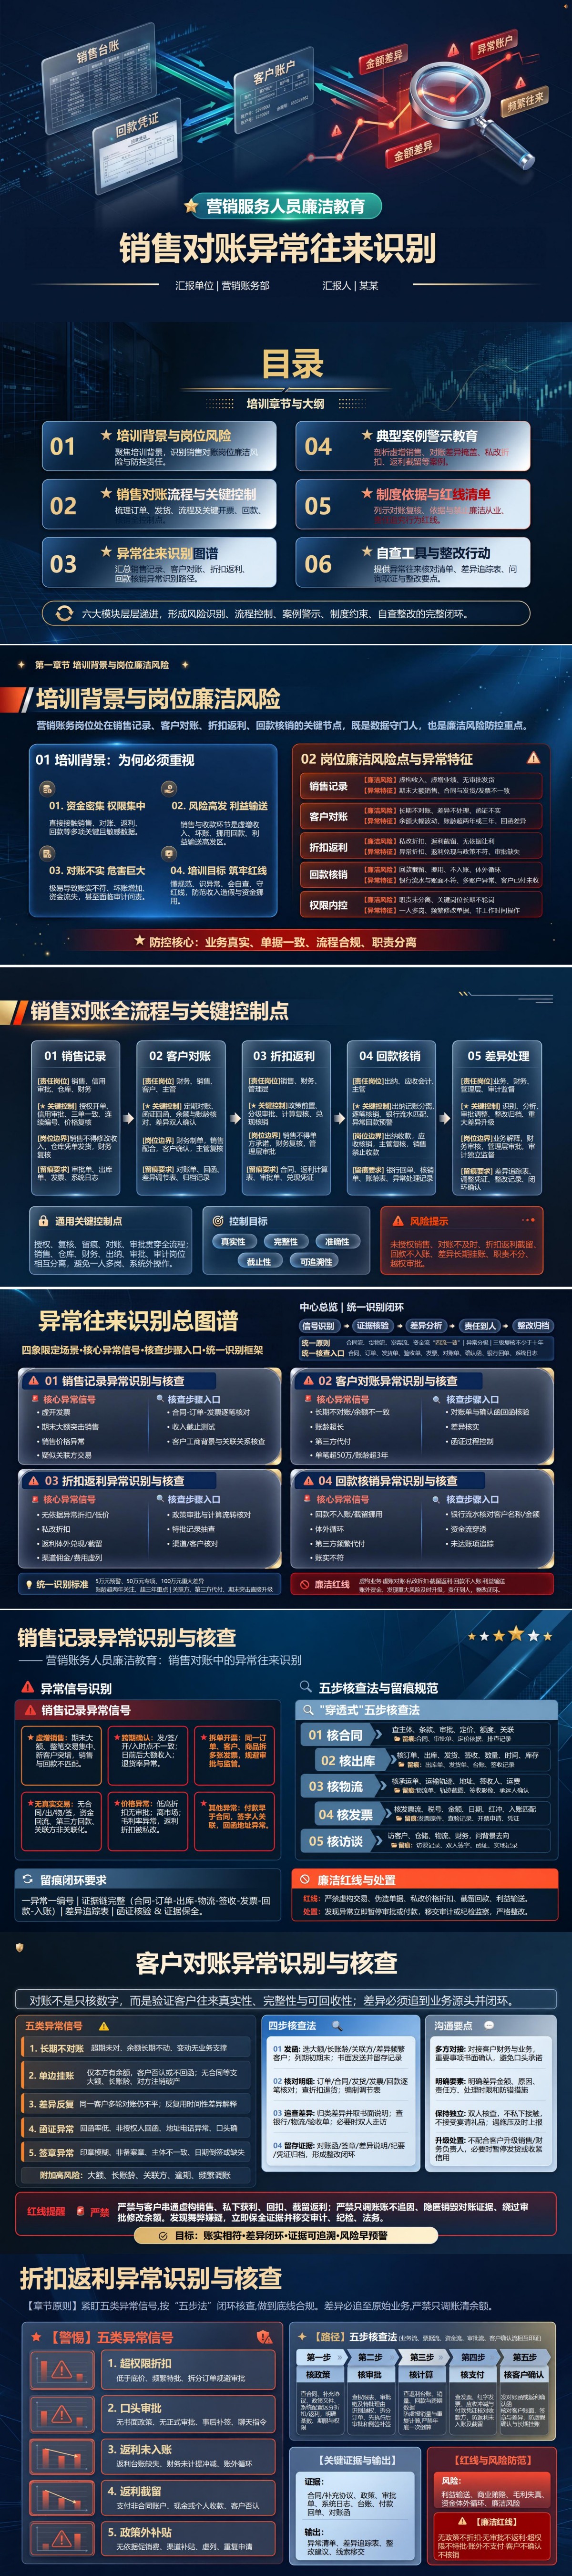
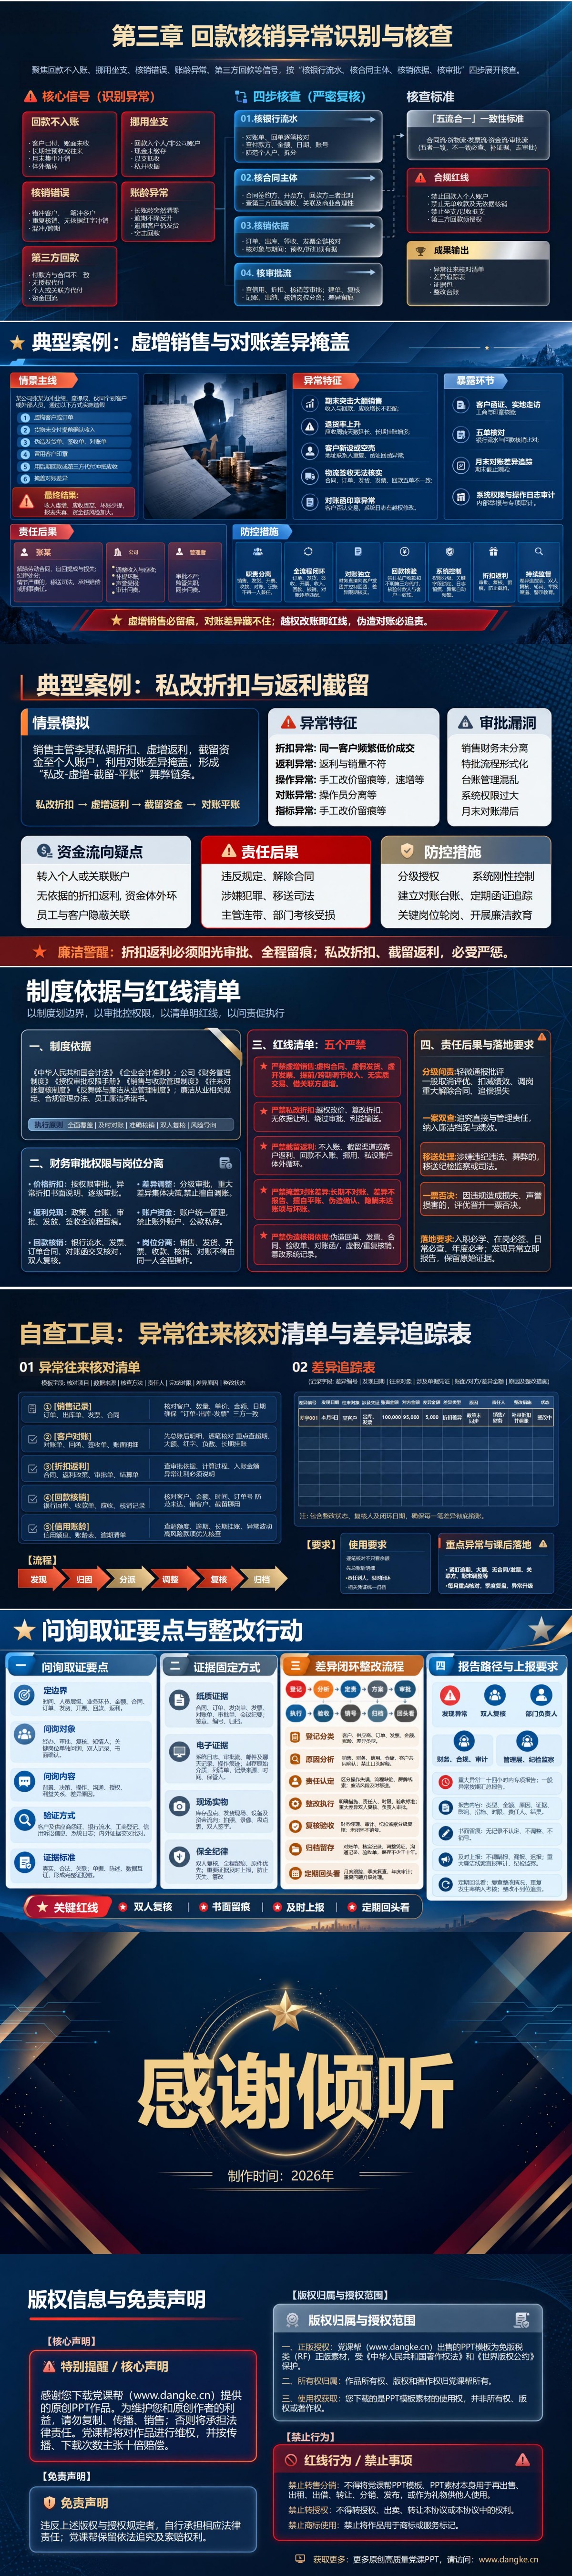
从销售明细查到回款归属的《营销账务人员廉洁教育:销售对账中的异常往来识别》PPT共16页。
PPT目录:
一、培训背景与岗位风险
二、销售对账流程与关键控制
三、异常往来识别图谱
四、典型案例警示教育
五、制度依据与红线清单
六、自查工具与整改行动
重点内容解读
第5—9页用第三章“异常往来识别图谱”串联销售记录、客户对账、折扣返利和回款核销四类问题,重点落在客户确认与企业账面之间如何相互验证。第7页检查反复出现的差异、回函渠道和签章,第8页追查优惠政策、计算、支付及客户确认,第9页核对银行流水、合同主体、核销依据和审批记录。讲稿补充了同金额错配、集团代付、回款频繁冲回等情形,提醒不能借用其他客户的资金冲掉当前客户欠款。用于月度对账培训时,可选一笔久未查清的差额,把客户回复、银行回单、优惠审批和核销日志放在一起检查,区分正常时间差、账务差错与需要进一步核查的资金问题。
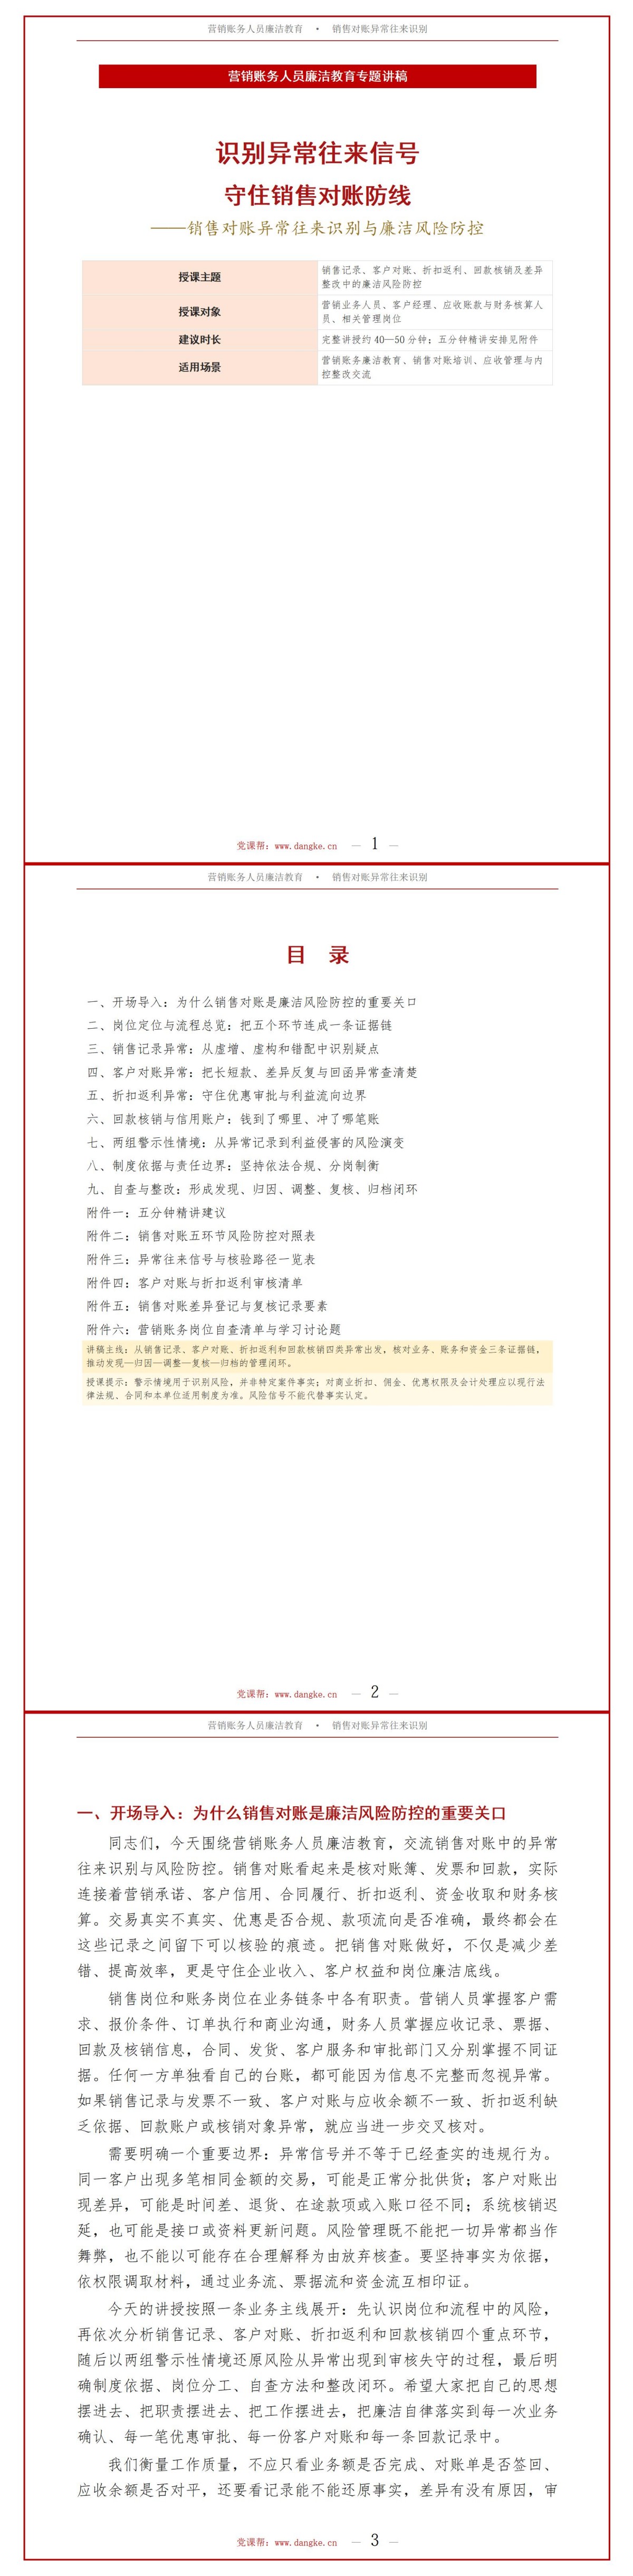
配套讲稿试读
节选一:客户对账反复不一致,差额应当追到哪一笔业务
客户对账不只是双方核对数字,更重要的是确认交易事实和债权债务状态。对账中常见的风险信号包括:客户确认金额长期低于或高于企业账面余额;对账单反复重发但差异说明始终不清;同一客户经办人与客户固定联系人长期单线沟通;对账单由不明人员代签、代回或签章形式异常;客户明确提出异议却未进入差异台账;以及期末集中销账、冲账、改账但缺少完整依据。第一,要把差异拆解为可追溯的具体项目。账面余额不同,可能源于在途回款、跨期发货、未开票交付、退货未办理、已批折扣尚未入账、预收款性质认定不一致等原因。对账人员应逐项核对合同、业务单据、会计记录、收付款资料和客户反馈,区分正常时间差、资料滞后和实质争议。单靠口头解释把差额归入“历史遗留”或“系统问题”,既不利于财务准确,也会形成长期监督盲区。第二,要关注对账对象和回函真实性。客户联系人变更、签收方式调整、电子回函或盖章材料变化,均可能有正常原因,但应按照客户资料管理和公司制度进行确认。重大或持续异常对账事项,应由财务或独立岗位通过可靠渠道核实,而不是只依赖营销人员提供的截图。发现业务人员要求“我帮客户签一下”“先写对平再说”,应坚决拒绝并记录处理情况。第三,要把差异与折扣返利、回款核销联系起来看。如果客户余额比账面少,营销人员声称已经承诺折扣或返利,必须核对该优惠是否有合同依据、计算明细和有效审批。如果客户表示已经支付,但财务未见企业账户到账,应进一步核对客户付款凭证、实际收款账户、第三方收款或款项在途状态。对账不是为营销人员私下承诺补手续,而是为发现事实不一致提供核验机会。第四,对逾期应收款和异常往来加强分类跟踪。长期挂账可能涉及客户经营困难、争议款、合同付款条件、开票对账滞后或信用政策问题,也可能暴露个人截留、虚假核销等风险。应结合账龄、付款历史、客户信用、争议状态和催收记录综合分析,不宜仅凭账龄长短就定性为违规。对无法联系、长期不回函或反复否认欠款的客户,应及时由业务、财务和相关管理部门共同核查。第五,对账差异的处理要规范留痕。登记时记录客户名称、往来项目、账面数据、客户确认数据、差异原因、核查资料、责任人和处理状态。调整账务应有真实依据、按会计制度履行批准和复核,不得未经授权直接抹账;客户信息和交易明细涉及商业秘密时,应按权限传递和存储。最终要实现账账相符、账证相符、业务事实可核、差异处理可追溯。
节选二:回款已经到账,还要查清应当冲销哪位客户的欠款
销售回款核销是资金与债权记录连接的关键步骤。我们需要同时回答四个问题:资金是否实际进入企业规范收款渠道;付款人是谁、付款依据是什么;该笔款项应当核销哪位客户、哪份合同或哪张单据;核销完成后应收余额和客户确认结果是否一致。任何一个问题解释不清,都不能只为了让账面平衡而自行完成核销。第一,关注回款流向异常。客户表示已经付款,财务银行记录却没有对应到账;营销人员代客户收取现金、要求转入个人账户;同一业务多次变更收款渠道或出现不明第三方代付,这些都需要根据事实核验。客户付款途中可能存在在途时间差、跨银行到账延迟或正规第三方支付安排,应先查看银行回单、账户户名、付款附言、合同约定及授权资料,避免误判。无论如何,岗位人员不得私自截留、挪用客户回款。第二,关注核销对象异常。核销人员不应因为两笔金额相同就把款项直接匹配到无关客户,也不能以某一客户催得急为由借用其他客户的回款冲账。对于集中付款、集团代付、分公司付款或客户名称调整,应核对代付关系和业务依据,履行必要的识别和审核。系统自动匹配虽能提高效率,但对重复金额、模糊备注、第三方付款和异常核销应设置人工复核与例外记录。第三,关注拆分、回冲和长时间未达账。对多笔小额款项合并核销、同一回单拆分冲多张发票、回款入账后又频繁冲回、应收余额突然归零却无法提供依据等情形,要重点查看银行流水、客户对账、业务调整单、核销日志和经办审批记录。正常的多单合并、预收转销或错账更正有业务背景和流程依据;如果只是为了掩盖长期欠款或账实差异而反复调整,就可能把真实风险隐藏到系统里。第四,关注长期异常的客户信用账户。保证金、预收款、暂收款、客户返利抵扣及其他往来科目,不能成为随意挂账和暗中结算的空间。要定期清查余额形成原因、业务性质、账龄、责任部门和处理计划。对无法解释的长期挂账、客户明确否认的余额、个人代收或无依据抵扣,按职责提请独立核查。涉及信用政策调整、坏账准备或其他会计判断的,应依据适用会计准则和授权流程处理,不能由营销人员单方决定。第五,落实核销后复核。收款凭证、业务合同、应收明细和客户账户应能相互追溯;对核销差异应登记原因并跟踪解决;对无法核实的重大事项应暂缓无依据调整、保存相关记录并及时报告。有效核销不是“把表做平”,而是让每笔钱有合法清晰的来源、每笔账有可靠对应的业务、每项差异有可以复核的处理过程。



