
国企领导干部廉洁从业规定解读PPT:领导人员履职中的廉洁行为边界|课件+讲稿
▣PPTX▧资源编号:DKB-1268发布时间: 2026-10-27更新日期:2026-10-27
资料预览
资源摘要
退出评审会议之前已经打过招呼,仍可能影响结果;亲属从业信息报送之后发生变化,也需要重新判断利益冲突。这份《国企领导干部廉洁从业规定解读:领导人员履职中的廉洁行为边界》资料围绕这些容易被手续掩盖的问题,追查交易对象、实际受益人和权力介入方式,并提出利益关系、岗位权力、报告回避事项三张日常清单。
课件目录与内容框架
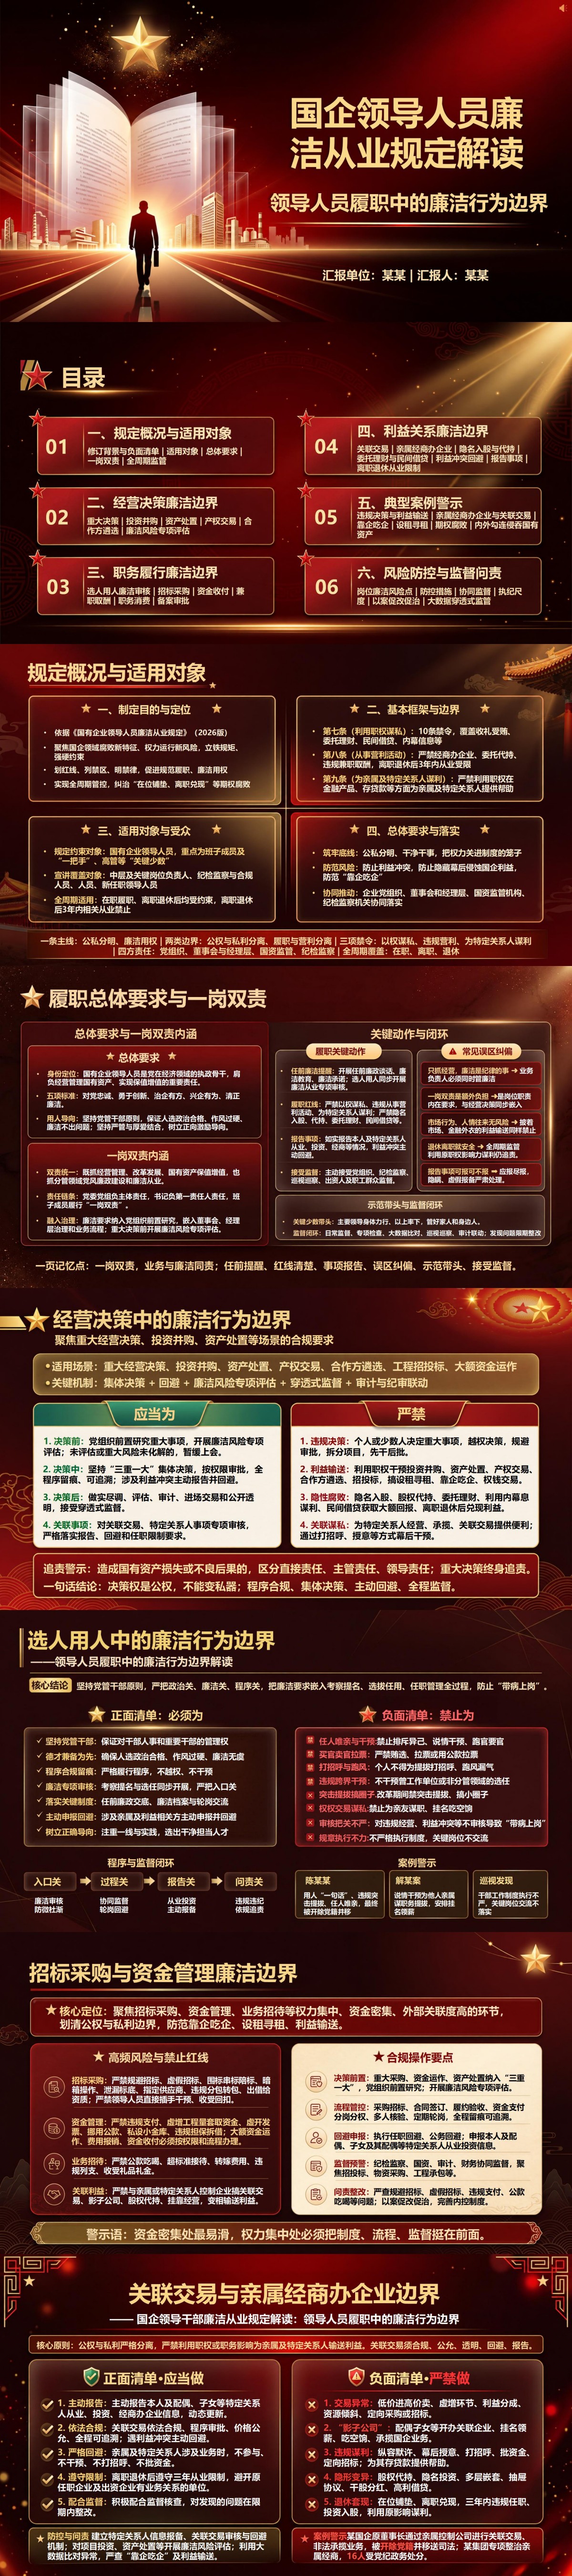
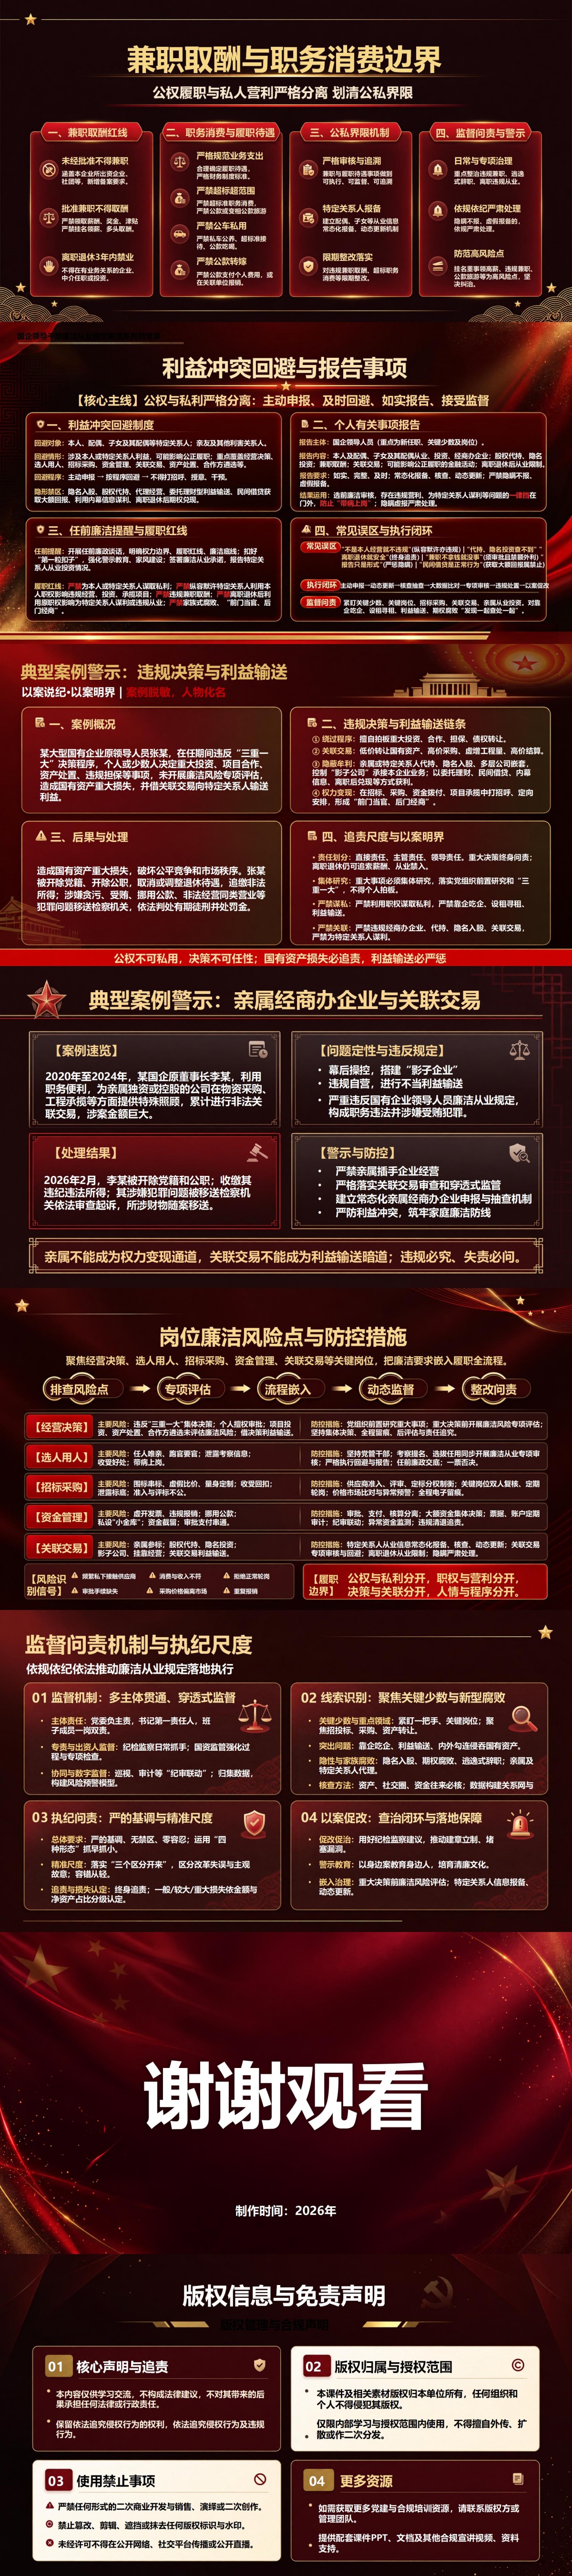
以领导人员权力事项组织内容的《国企领导干部廉洁从业规定解读:领导人员履职中的廉洁行为边界》PPT共16页。
PPT目录:
一、规定概况与适用对象
二、经营决策廉洁边界
三、职务履行廉洁边界
四、利益关系廉洁边界
五、典型案例警示
六、风险防控与监督问责
重点内容解读
第8—10页中,第四章“利益关系廉洁边界”的主要内容位于第8页和第10页,分别讲关联交易、亲属经商及利益冲突回避与报告。辨识重点包括交易主体背后的实际控制人和受益人、价格及条件是否异常、本人是否参与定价审批或私下授意。讲稿进一步提出,亲属从业、投资关系或本人岗位变化后,应重新核对关联关系;退出会议也不能替代停止打招呼、递话和干预。这部分可用于任前提醒或项目决策前的利益冲突讨论,将“是否存在关联”“是否完成报告”“是否仍能影响结果”逐项核实,避免把一张报备表或一次离席当作全部管理措施。
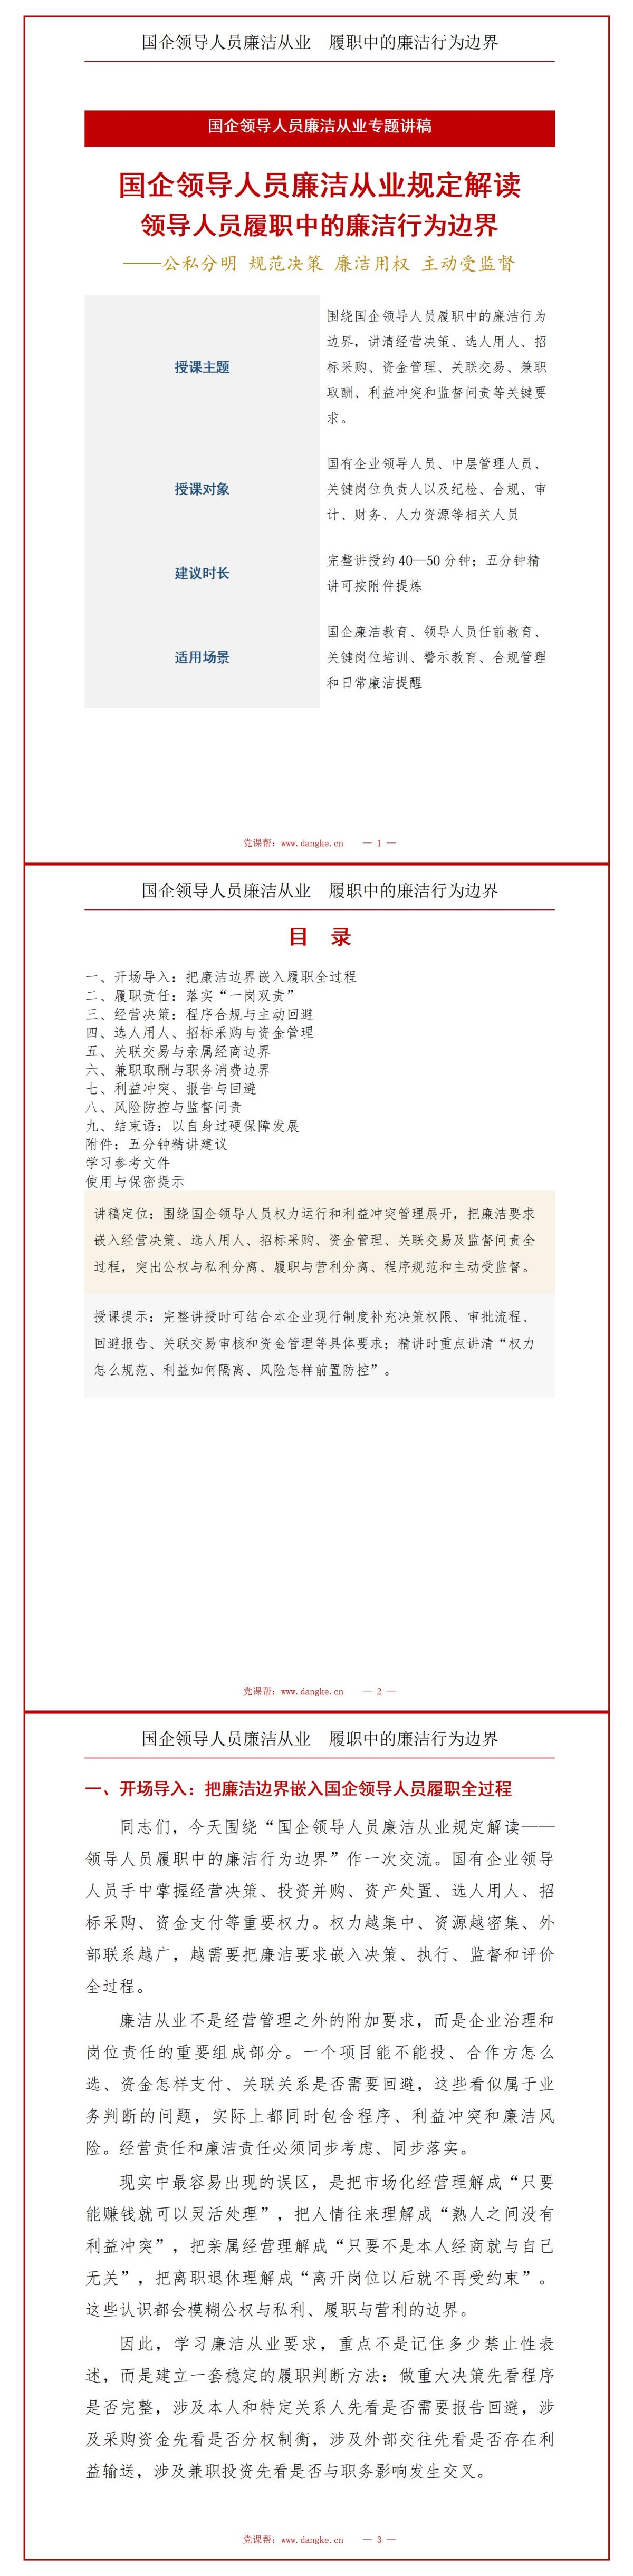
配套讲稿试读
节选一:重大决策通过以后,仍需追踪执行中的利益安排
经营决策是国企领导人员履职的核心场景,也是权力最容易与利益发生交叉的环节。重大投资、并购重组、资产处置、产权交易、合作方遴选、工程项目和大额资金运作,都应当坚持权责清晰、程序规范、集体决策、全程留痕。决策前要把情况摸清。对重大项目应当开展必要的尽职调查、风险评估和合规审查,充分了解投资对象、交易结构、资产价值、资金来源和潜在关联关系。不能为了赶进度而压缩必要程序,也不能先作出倾向性决定,再让论证程序为既定结论背书。决策中要按权限和程序办事。涉及集体决策事项,应当保证参与人员充分了解情况、表达意见,形成真实完整的决策记录。不能个人拍板,不能拆分项目规避审批,不能通过口头授意、会后补手续等方式绕开制度。程序不仅是形式,更是防止权力失控的重要屏障。涉及利益冲突要主动回避。本人、配偶、子女及其配偶等特定关系人与项目、交易、合作方存在利益关联时,应当依规报告并回避,不参与讨论、表决、评审和审批,不通过打招呼、递话、授意等方式在幕后施加影响。回避不是回避责任,而是保护决策公正和个人廉洁。决策后要强化执行和追踪。重大项目通过决策并不意味着风险结束,还要关注合同履行、价格变化、项目进度、资产交付和资金支付。对明显偏离决策目标、异常变更、追加投资、异常付款等情况,要及时重新评估,防止决策阶段合规、执行阶段失控。经营决策中还要警惕隐蔽利益输送。有的风险不表现为直接收受财物,而是通过低价转让、高价采购、虚增工程量、定向选择合作方、股权代持、隐名投资、委托理财等方式实现。判断是否廉洁,不能只看交易形式是否合法,还要看交易是否公允、是否与职权影响相联系、是否存在不当利益安排。可以用“四问”检验重大经营决策:程序是否完整,依据是否充分,利益关系是否清晰,结果是否经得起审计和监督。四个问题中任何一个说不清,都应当及时补充论证、报告或暂缓推进,不能带着明显风险进入下一环节。
节选二:从交易条件和实际受益人识别关联关系
亲属经商办企业本身与利用职权为亲属谋利必须严格区分。关键不在于亲属是否经营,而在于领导人员有没有利用职权或职务影响提供特殊便利,企业与亲属控制或实际受益的经营主体之间有没有异常交易,是否履行了报告、审查和回避程序。涉及关联交易时,应当坚持依法合规、价格公允、程序透明、主动回避、全程可追溯。对亲属及特定关系人控制、参股或者实际受益的企业,要按照制度开展关联关系识别和专项审核。本人不得参与定价、招标、审批、付款等可能影响交易结果的环节。要特别警惕“影子公司”和隐名利益安排。有的主体表面上与领导人员无关,实际上由亲属、朋友或者特定关系人代持股权、控制经营、分配收益;有的通过多层公司嵌套、挂靠经营、抽屉协议等方式隐藏真实受益人。识别这类风险,必须看最终控制关系和实际利益去向。亲属从业信息和关联关系应当按规定如实报告、动态更新。岗位变化、亲属从业变化、投资关系变化,都可能改变原有利益冲突判断。已经报告过并不意味着以后永远没有风险,关键是信息真实、更新及时,组织能够据此采取回避、调整岗位或者加强监督等措施。对亲属正常经营既不能一概否定,也不能放任不管。正确做法是把边界公开化、程序化:能正常竞争的按公开规则竞争,需要回避的坚决回避,需要报告的及时报告,存在明显利益冲突的依法依规处理。越透明,越能保护正常经营和正常履职。关联交易判断可以抓住三个问题:交易对象与本人有没有现实利益联系,交易条件与市场条件是否明显异常,本人是否利用职权影响了交易过程或结果。只要其中任何一项存在疑点,就应当主动报告、接受审查,而不是自己作出“没有问题”的结论。



