
保险销售廉洁从业PPT:保单销售中的利益诱导风险|课件+讲稿
▣PPTX▧资源编号:DKB-1276发布时间: 2026-10-27更新日期:2026-10-27
资料预览
资源摘要
录音录像中完成风险提示,镜头外又向客户保证收益,仍会造成销售记录与实际承诺不一致。这份《保险销售廉洁从业:保单销售中的利益诱导风险》资料从这类细节切入,串联产品介绍、费用支付、投保签约和回访核查,说明返佣承诺如何引发投诉,活动费用如何成为利益输送通道,以及长期保险为何不能用“随时取现”来介绍。适合用具体销售情形检查话术、资金和记录是否相互吻合。
课件目录与内容框架
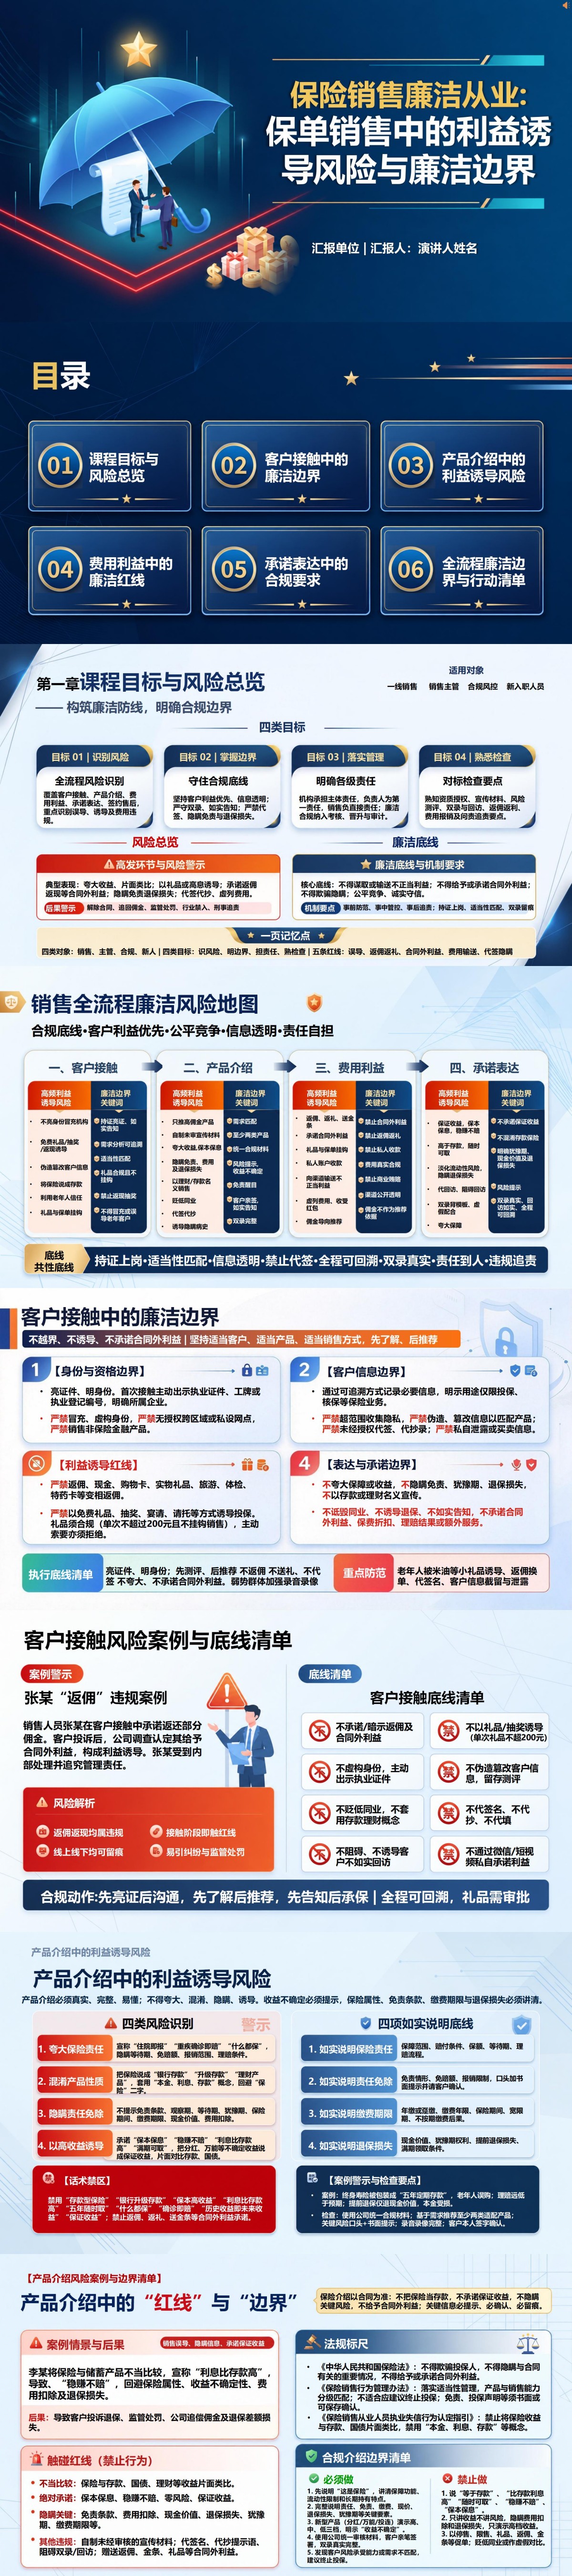
从客户接触到售后回访,《保险销售廉洁从业:保单销售中的利益诱导风险》PPT共16页。
PPT目录:
一、课程目标与风险总览
二、客户接触中的廉洁边界
三、产品介绍中的利益诱导风险
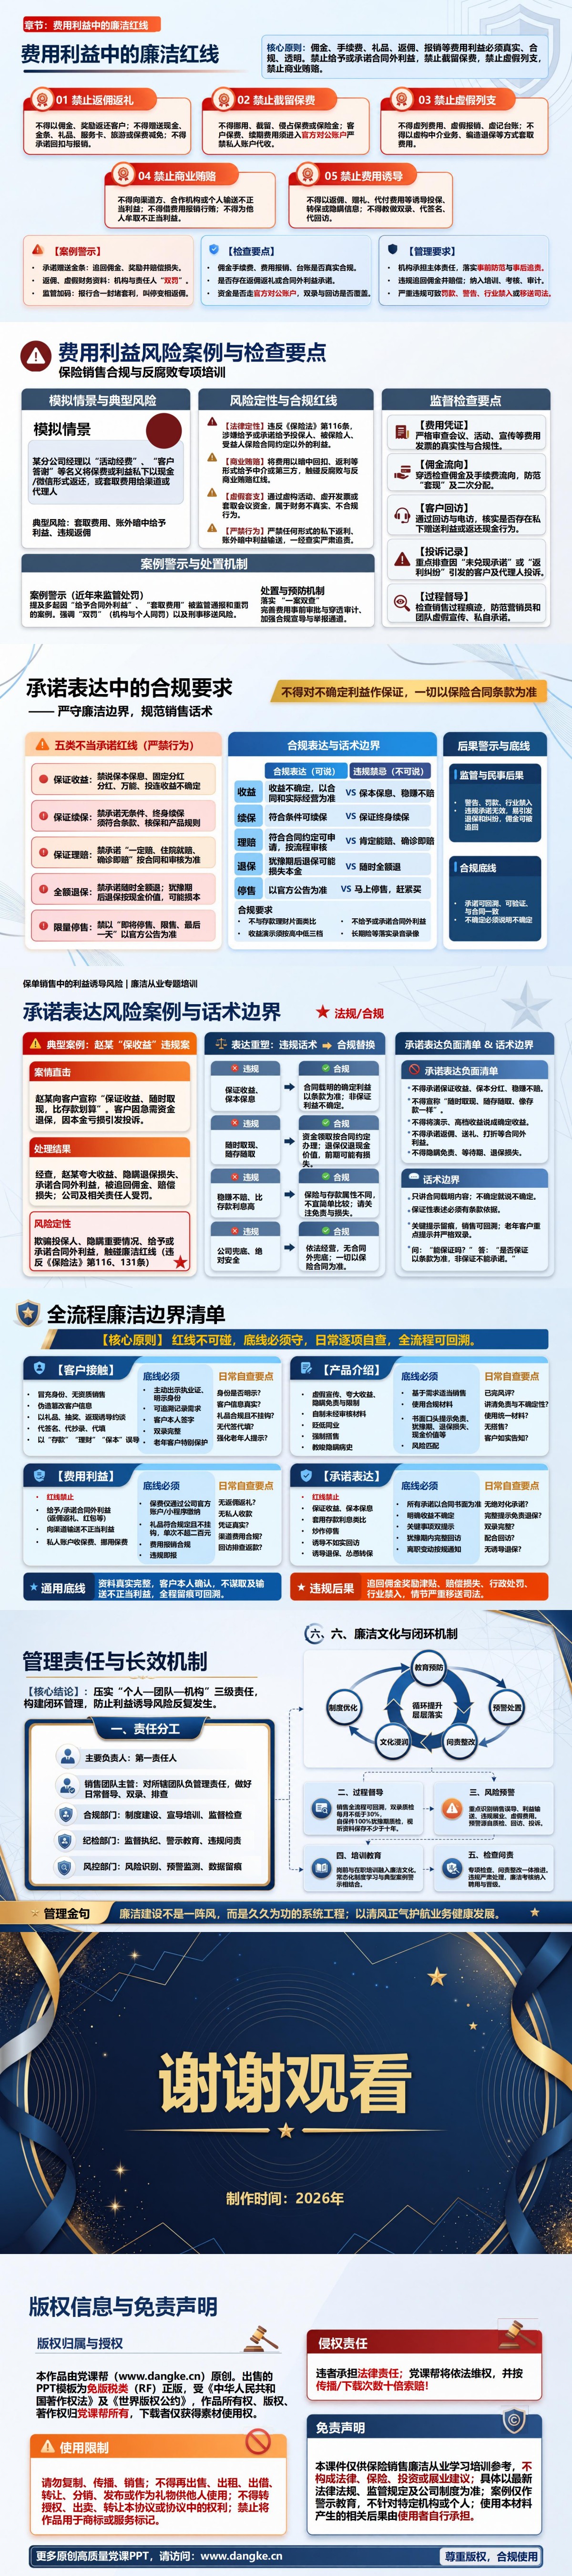
四、费用利益中的廉洁红线
五、承诺表达中的合规要求
六、全流程廉洁边界与行动清单
重点内容解读
第11—12页展开第五章“承诺表达中的合规要求”,集中处理销售人员最容易说过头的收益、续保、理赔、退保和停售话术。章节将合同载明的确定利益与非保证利益分开说明,并通过客户听信“随时取现”、急需资金退保后发生损失的情形,解释满期领取与提前退保不能混用。课件给出违规表达与合规替换的对照,要求保证性表述能够找到条款依据,不能用公司兜底或口头安抚补出合同之外的承诺。授课时可据此检查现有宣传材料和客户沟通记录,逐句核对收益依据、领取条件及损失提示,也适合销售主管开展话术复盘。
配套讲稿试读
节选一:客户需要短期用钱时,长期保险该怎样说明
产品介绍必须真实、完整、易懂。销售人员应当讲清保障范围、赔付条件、保险金额、等待期和理赔流程,不得使用什么都保、住院就报、确诊即赔等绝对化表达。具体是否承担保险责任,应当以合同条款和实际审核为依据。不得混淆产品性质。不能把保险包装成银行存款、升级存款或者一般理财产品,也不能反复使用本金、利息、存取等概念弱化保险属性。保险与存款、国债等产品在保障功能、期限、流动性和收益安排上存在差异,不能作片面比较。免责和费用信息必须醒目提示。责任免除、免赔额、报销限制、观察期、等待期、犹豫期、保险期间、缴费期限、现金价值和费用扣除,都会影响客户权益。销售人员不能只讲保障和收益,不讲限制条件,更不能隐藏提前退保可能发生的损失。分红、万能和投资连结等产品涉及非保证利益时,应明确说明收益具有不确定性,按规定演示不同情形,不能把历史表现和演示数据当成未来保证。机构统一审核的宣传资料是介绍依据,销售人员不得自行制作未经审核的海报、短视频和话术。推荐产品应从客户需求、风险承受能力、缴费能力和保障缺口出发,不能因为某款产品佣金较高就优先推销。适当性管理要求销售人员先了解客户,再推荐与其需要相匹配的产品;发现产品与客户需求明显不匹配时,应当停止或者调整推荐。保险期限和缴费安排要符合客户实际。对长期缴费产品,应核实客户是否具备持续支付能力,讲清未按期缴费的影响。对流动性要求较高的客户,应重点说明现金价值和提前退保损失,不能用五年可取、随存随取等表述模糊长期持有特点。销售过程中不得贬低同业、作虚假对比或者利用停售、限售和最后机会制造紧迫感。产品是否停售应以机构正式信息为准,不能以此催促客户仓促投保。必要时可以向客户介绍不同类型的适配方案,让客户在理解差异后自主选择。
节选二:返佣承诺怎样延伸为费用和资金问题
佣金、手续费、礼品、报销和营销费用必须真实、合规、透明。销售人员不得将佣金或奖励返还客户,不得赠送现金、金条、购物卡、服务卡、旅游和保费减免,不得承诺回扣、报销或者其他合同外利益。用个人收入支付,同样不能改变行为性质。客户保费和续期费用应通过机构指定的正式渠道支付,严禁由销售人员私人账户代收,也不得截留、挪用、侵占保费和保险金。面对客户提出代缴、先垫后还等请求,要引导其使用官方渠道,不能因关系熟悉而突破资金管理边界。不得虚列费用、虚假报销和虚记台账,不得以虚构会议、活动、中介业务和退保事项套取资金。不得将客户答谢、活动经费等名义作为私下返利的通道,也不得通过微信转账、现金支付、第三方代付等方式隐藏真实流向。对渠道方、合作机构和个人同样不得输送不正当利益。佣金手续费的流向应当可以穿透核查,会议、宣传和活动费用要有真实业务、真实发票和完整审批。发现费用异常、客户因未兑现返利投诉或者佣金二次分配,应及时调查并停止相关支付。第一类案例是返佣促成投保。销售人员在接触客户时承诺返还部分佣金,客户因承诺未兑现而投诉。问题从一句口头承诺开始,随后形成转账、聊天和投诉记录。返佣不是个人让利,而是给予合同之外的利益,会破坏公平竞争并引发后续纠纷。第二类案例是把长期保险包装成短期存款。销售人员强调收益,使用利息、本金和随时取现等概念,回避保险属性、费用扣除和退保损失。客户急需资金退保时发现现金价值低于已交保费。问题的实质是利用客户对存款的理解,替代对保险合同的真实说明。第三类案例是用活动费用输送利益。业务人员以客户答谢、会议宣传等名义套取费用,再通过现金、转账和第三方方式返还客户或渠道。表面上有发票和审批,实质业务并不存在或者费用与业务严重不符。检查时,费用凭证、佣金流向、客户回访和投诉记录会相互印证。



