
石油廉洁从业风险PPT:油气业务关键环节的廉洁风险识别|课件+讲稿
▣PPTX▧资源编号:DKB-1285发布时间: 2026-10-27更新日期:2026-10-27
资料预览
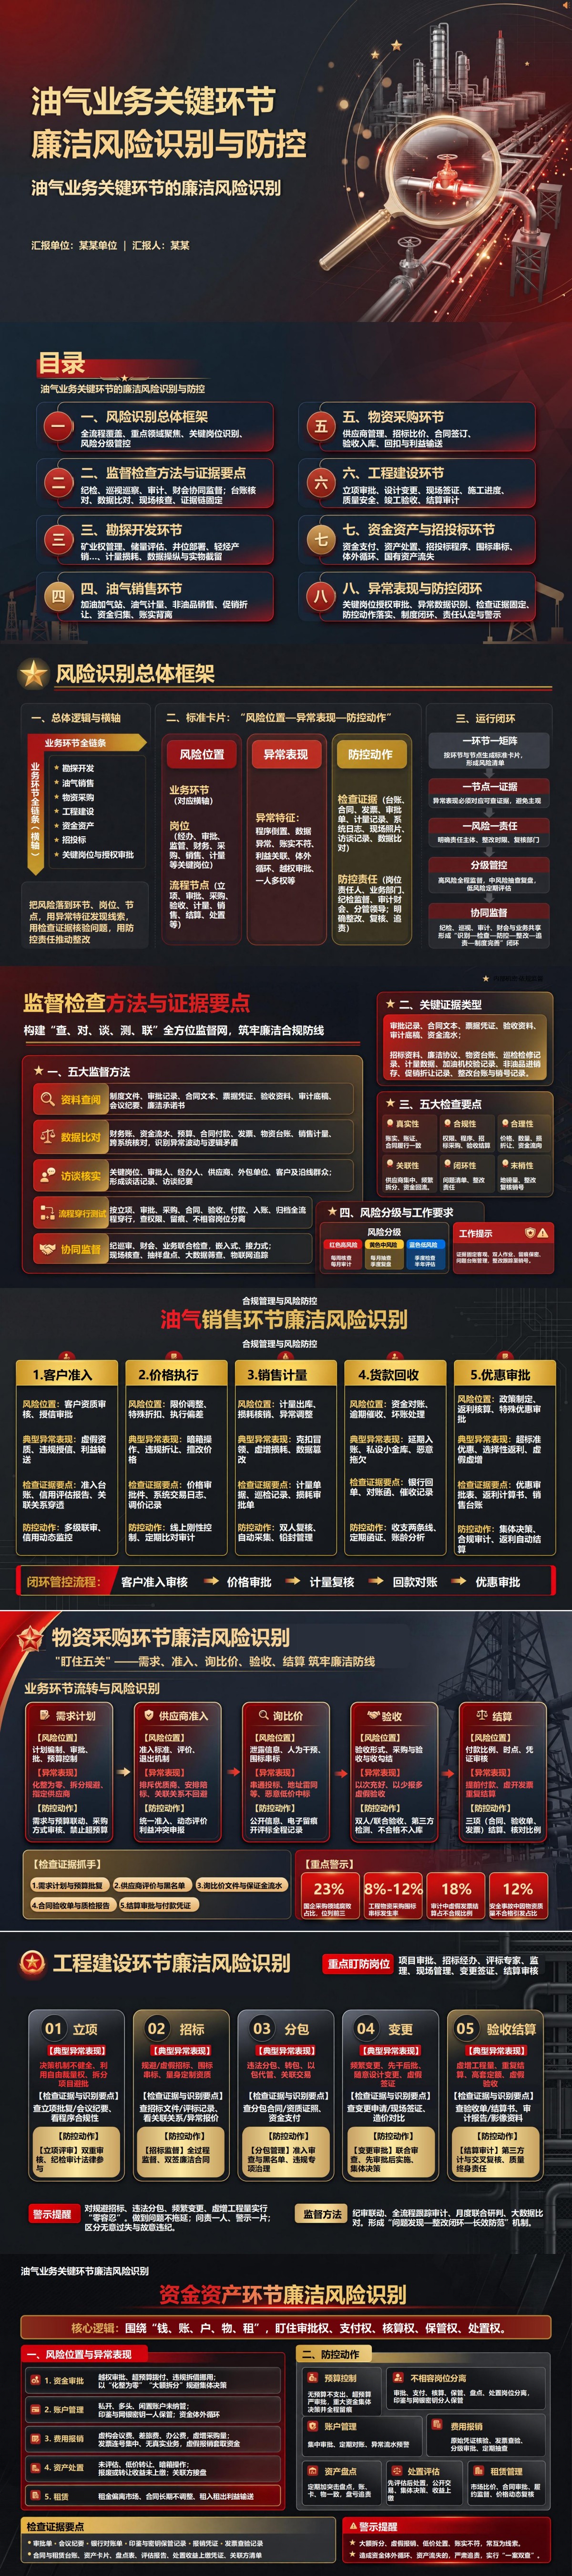
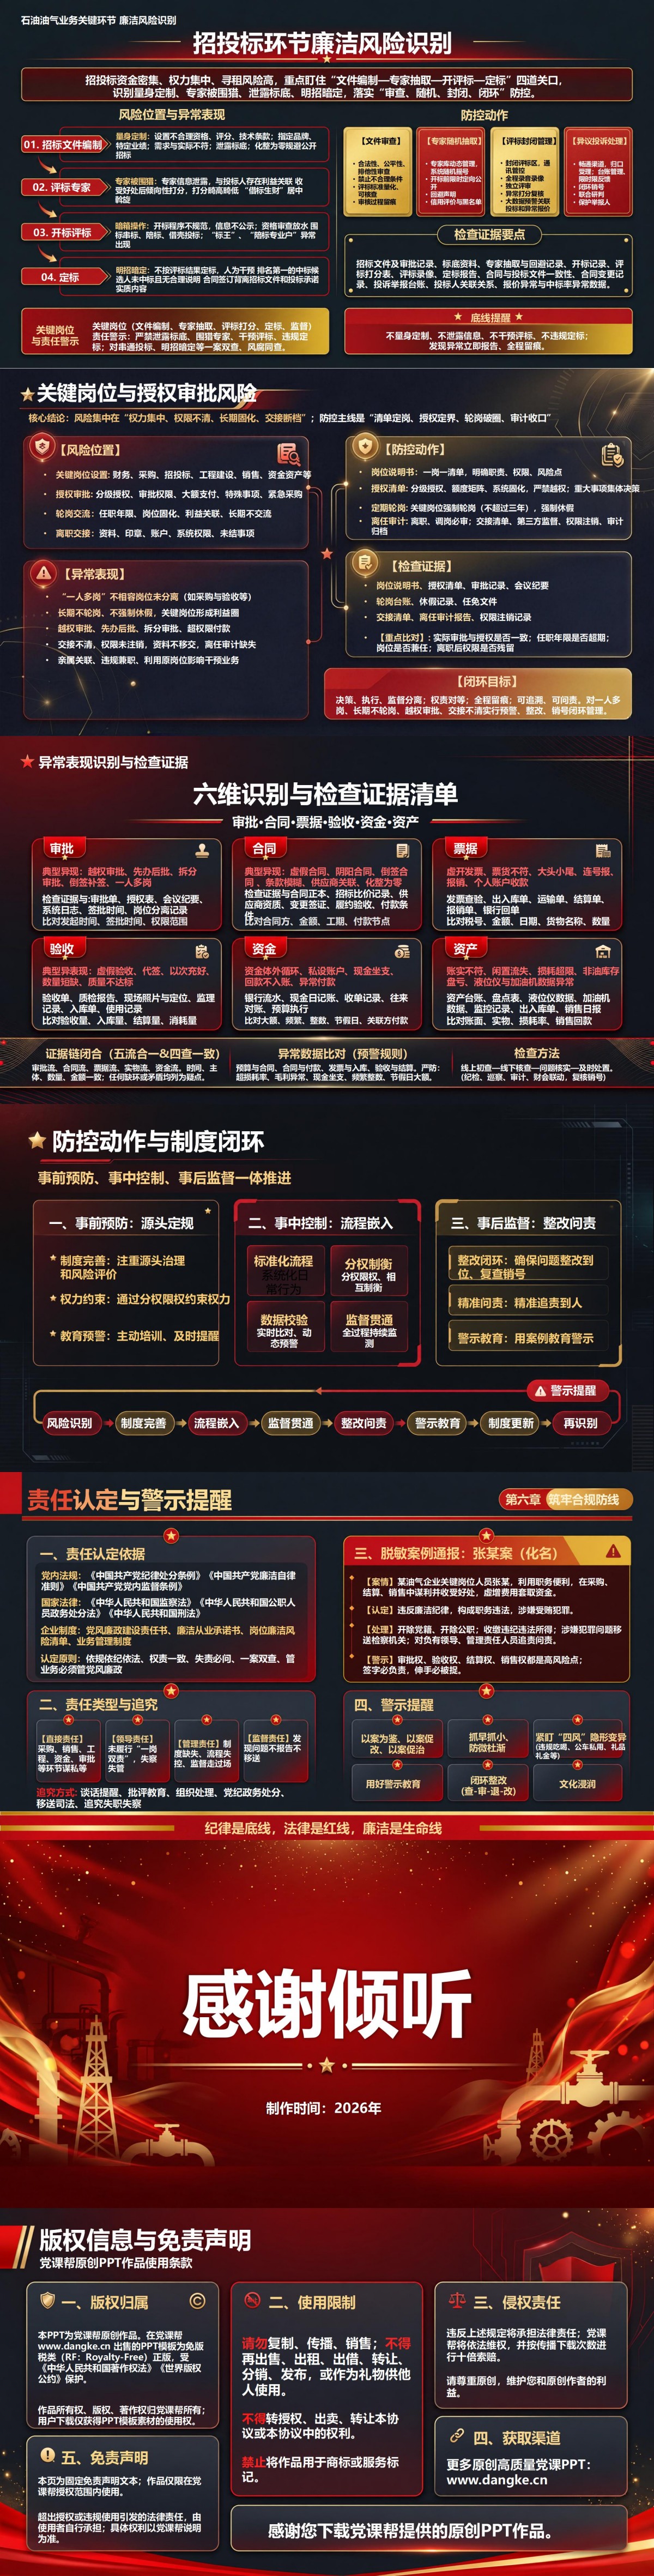
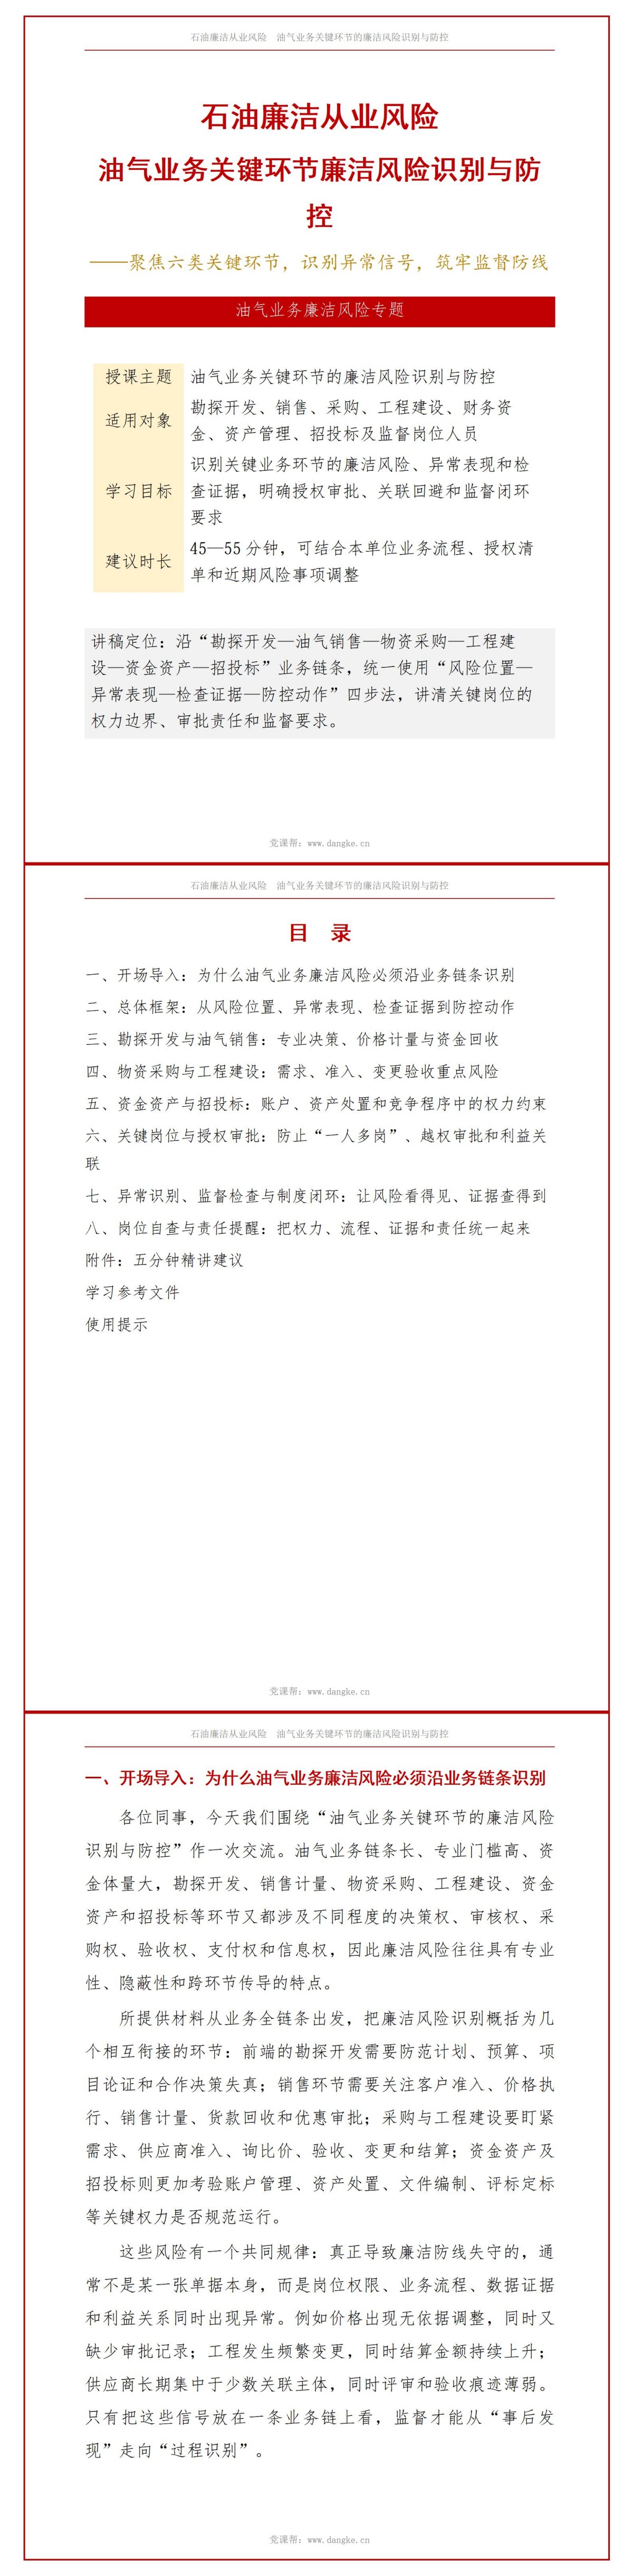
资源摘要
同类客户价格差异明显、计量数据反复修正、优惠集中于少数客户,需要把合同、授权、计量和回款记录放在一起核对。这份《石油廉洁从业风险:油气业务关键环节的廉洁风险识别》课件由这些异常切入,说明单项手续齐全为什么仍不足以证明交易合理,并将核查延伸到供应商关系、资产处置价格及租赁履约。每类风险都对应具体资料和复核动作,方便业务人员自查,也便于监督人员确定检查切入点。
课件目录与内容框架
按业务环节配对风险表现与检查依据,《石油廉洁从业风险:油气业务关键环节的廉洁风险识别》PPT共15页。
PPT目录:
一、风险识别总体框架
二、监督检查方法与证据要点
三、勘探开发环节
四、油气销售环节
五、物资采购环节
六、工程建设环节
七、资金资产与招投标环节
八、异常表现与防控闭环
重点内容解读
第8—9页围绕第七章“资金资产与招投标环节”,把资金支付、资产处置和交易竞争条件连起来检查。资金资产部分特别提示租金偏离市场、合同长期不调整、处置收益未按规定上缴、关联方接盘等容易被忽略的情形,并列出银行对账单、资产卡片、评估报告、租赁台账和收益凭证等核查材料。招投标部分继续检查文件条件、专家回避、评审打分及定标依据,关注合同签订或后续变更是否改变原有竞争结果。使用时可沿一项处置或租赁业务,逐步核对价格如何形成、对象怎样选定、审批是否有效、收入是否到账,避免将公开交易手续与实际履约分开审查。
配套讲稿试读
节选一:价格、计量和回款分别有记录,仍要检查它们是否相互吻合
材料把采购、股权投资、预算及变更、项目与工程、费用控制等列入勘探开发的重点风险位置。其共同特点是专业判断空间大、外部信息不完全对称。如果项目依据不充分、预算无合理支撑、重大调整频繁发生,或者某些方案长期倾向特定合作方,就需要进一步核查决策依据和利益关系。勘探开发中的异常表现,主要包括价格指标异常、无合理依据调整计划或预算、项目处置和合作安排不透明、交易或论证痕迹不足等。对于这些异常,应重点核对计划调整记录、审批材料、交易日志、比选清单、会议纪要和关键事项的复核意见,形成从决策依据到执行结果的证据链。重大事项应按权限履行审批,关键论证应留下完整记录,必要时通过多部门会审或独立复核降低单一岗位决定结果的风险。专业人员可以提出判断,但不能以专业壁垒阻断监督;管理岗位也不能以“不懂专业”为由放弃对程序、利益关系和证据完整性的检查。材料将客户准入、价格执行、销售计量、货款回收和优惠审批列为销售廉洁风险的五个关键位置。客户准入可能出现资质审核流于形式或关系客户特殊照顾;价格执行可能出现无依据折扣、特殊补贴或执行偏差;计量环节可能出现数据异常或人为调整;货款回收可能出现资金对账不清、违规延期;优惠审批则容易形成政策突破和利益输送空间。客户准入要有标准并保持审核记录;价格执行应与合同、授权和审批一致;计量数据要能够追溯,异常调整需要复核;货款收付应进入规范账户并定期对账;优惠事项应在授权范围内集体或分级审批,不允许以口头承诺代替正式流程。同类客户价格差异明显、折扣频繁突破常规、计量数据反复修正、货款长期挂账、优惠集中于少数客户,都是值得关注的信号。监督检查应把客户、合同、价格、计量、回款和优惠审批数据放在一起比对,而不是分别看各自“手续齐不齐”。无论是项目论证、销售价格还是回款安排,只要出现“因为关系特殊所以可以例外”的逻辑,就应回到制度和授权重新判断。廉洁边界不是拒绝合理业务协商,而是所有差异化安排都必须有真实业务依据、合法合规权限和可追溯审批记录。
节选二:供应商从需求提出到结算收款,哪些环节需要相互验证
材料把需求计划、供应商准入、询比价、验收和结算串成一条采购链。需求计划如果被人为放大、拆分或指定技术参数,就可能为后续特定供应商进入创造条件;供应商准入如果审核不严、关系未披露,就会影响后续竞争公平;询比价环节若报价来源单一、比选过程不透明,也容易失去真实竞争。材料强调需求、准入、询比价、验收、结算之间必须相互印证。检查时可重点看需求依据是否真实、供应商资质与关联关系是否完整、报价是否具有可比性、验收是否与合同和实物一致、结算是否存在重复或超合同支付。若多个异常集中出现,风险等级应相应提高。立项阶段可能出现决策依据不充分、预算不真实或利益导向;招标阶段可能出现规避招标、围标串标或条件倾斜;分包阶段可能出现违规分包、层层转包或关联主体介入;变更阶段容易通过频繁变更扩大工程量和投资;验收结算阶段则可能出现虚假验收、高估冒算或资料不完整。工程现场情况确有变化时可以依法依规办理变更,但不能把客观变化变成规避审批的借口。任何变更都应说明原因、履行授权、核实工程量和价格,关键节点留下现场和资料证据;未按规定审批的事项,不应通过事后补签轻易转化为合规结果。验收人员应以合同、技术标准和现场事实为依据,不因关系、进度压力或利益因素降低标准;结算审核要与招标、合同、变更、签证和验收资料相互核对。工程量、单价、变更次数、支付进度等出现异常时,应进行穿透式复核。供应商、承包商、分包商、咨询机构等都可能成为利益输送通道,因此应落实关联关系申报、廉洁约束、准入评价和异常行为记录。不能只审查内部人员是否收受利益,也要看外部主体是否通过虚假服务、异常价格、指定交易或其他安排影响内部决策。



