
青年员工廉洁警示教育PPT:从青年员工案例看初次越界的代价|课件+讲稿
▣PPTX▧资源编号:DKB-1295发布时间: 2026-10-27更新日期:2026-10-27
资料预览
资源摘要
同一行程换个项目、分到不同批次报销,单看每份材料可能都齐全,合并核对才会发现重复。此《青年员工廉洁警示教育:从青年员工案例看初次越界的代价》课件以费用初审人员熟悉流程却借机规避审核的情形,说明业务真实性不能由票据格式和审批结果代替;再用供应商报价泄露、客户请托推动合同审批两个场景,追查私人交往如何进入业务决定。既能用于青年员工警示教育,也能为审核人员提供具体复核问题。
课件目录与内容框架
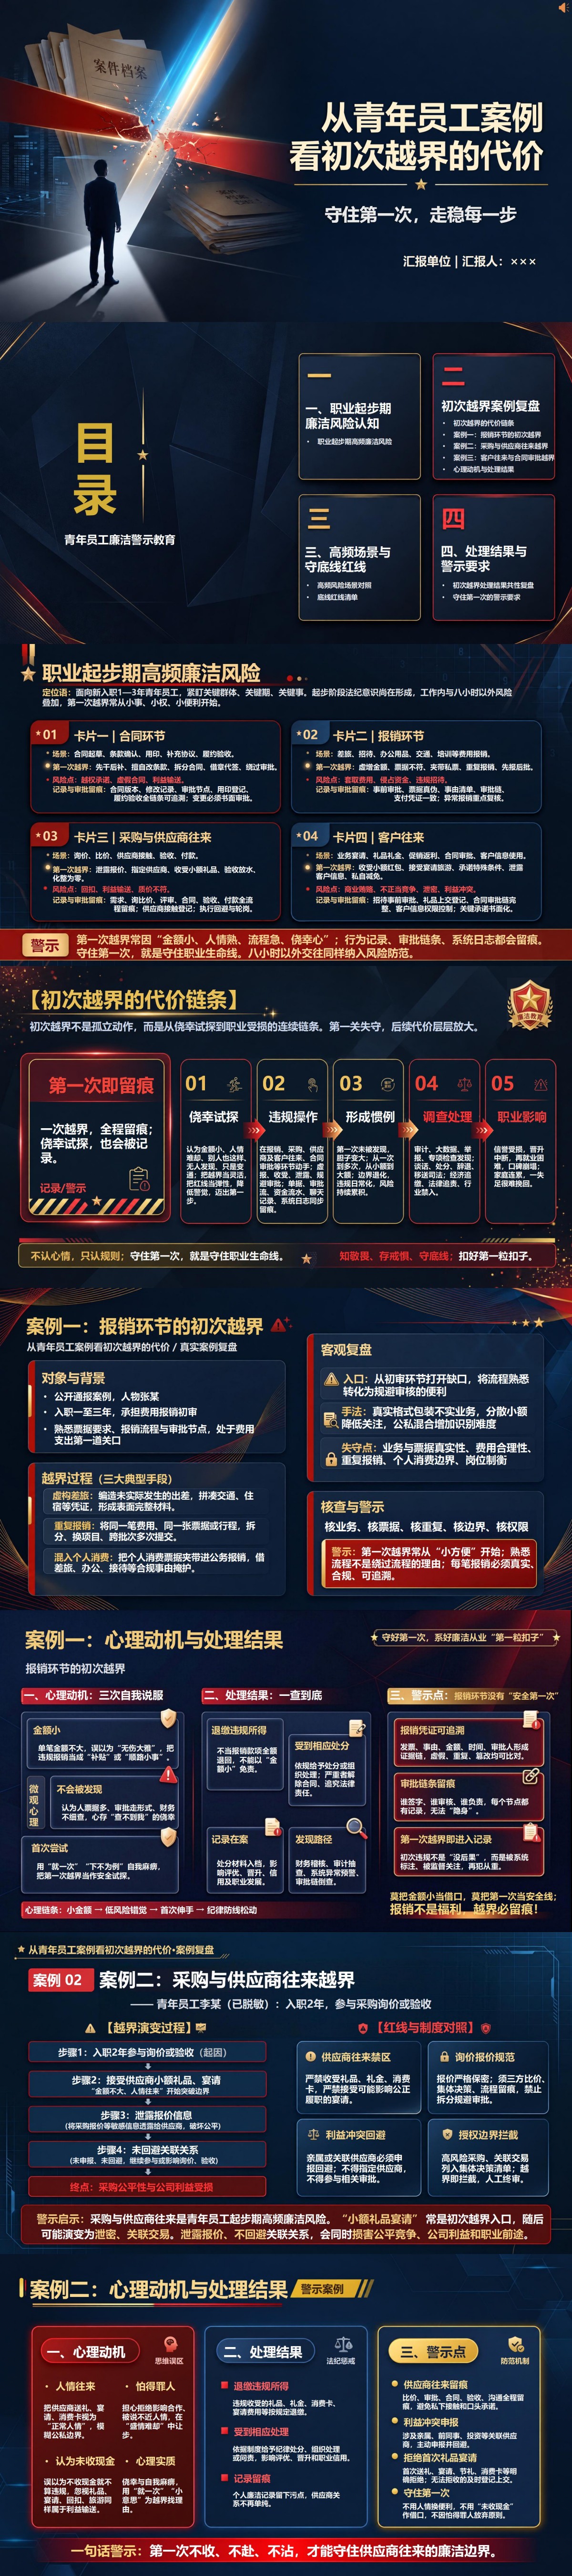
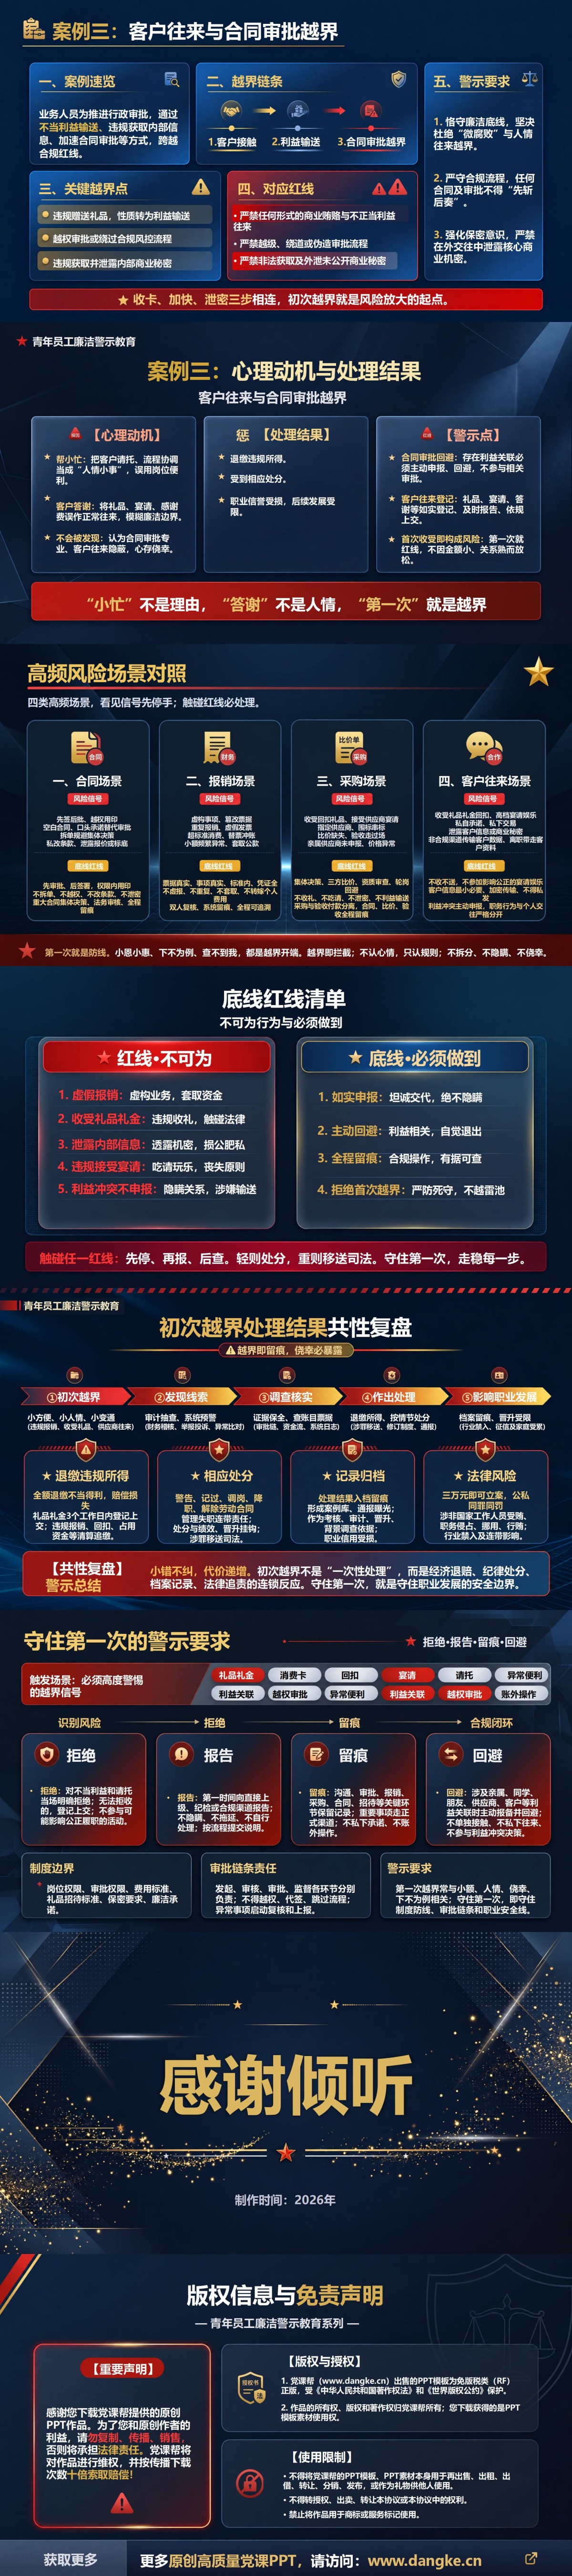
报销、采购与客户合同三类案例贯穿《青年员工廉洁警示教育:从青年员工案例看初次越界的代价》PPT,共16页。
PPT目录:
一、职业起步期廉洁风险认知
二、初次越界案例复盘
三、高频场景与守底线红线
四、处理结果与警示要求
重点内容解读
第5—6页选取第二章“初次越界案例复盘”中的报销案例,呈现费用初审人员如何利用流程熟悉度,让不真实支出看起来手续完整。课件列出虚构差旅、同一票据或行程换项目跨批次申报、个人消费混入公务费用三种方式,并对应“金额小”“不会被发现”“只试一次”的自我解释。检查重点落在发票、事由、金额、时间和审批记录能否相互印证,尤其需要跨批次核对,避免每张单据分别审核时漏掉重复。授课时可借这一案例区分经办、初审和审批责任,让学员说明哪项业务事实尚未核实、哪笔支出可能重复、哪个节点应暂停办理,适合费用报销培训和青年财务人员带教。
配套讲稿试读
节选一:手续齐全的报销单,为什么仍要核实业务事实
某青年员工入职后承担费用报销初审工作,熟悉票据要求、报销流程和审批节点。随着对流程越来越熟悉,他把这种专业能力用在规避审核上,通过虚构差旅、重复提交、拆分费用和夹带个人消费等方式,使不真实支出看起来手续完整。越界的入口,正是对初审环节的熟悉和对审核漏洞的试探。这类行为常用三种方式包装。第一,编造未实际发生的差旅,拼凑交通、住宿等凭证;第二,将同一笔费用、同一张票据或同一行程拆分、更换项目,跨批次重复申报;第三,把个人消费混入公务报销,借差旅、办公或接待等合规事由掩护。形式完整不等于业务真实,审批通过也不能改变事实性质。当事人的心理通常经过三次自我说服:金额小,觉得无伤大雅;不会被发现,认为票据多、审批走形式;首次尝试,用就一次、下不为例麻痹自己。实际检查时,发票、事由、金额、时间和审批人会形成证据链,虚假、重复和篡改都可以通过比对发现。第一次违规一旦进入记录,就不再是无人知晓的小事。报销环节没有所谓安全第一次。正确做法是业务真实、票据合规、事由清楚、金额准确、审批完整。经办人员不编造,审核人员不迁就,审批人员不走过场。对异常报销,要核业务、核票据、核重复、核边界、核权限;发现个人消费和虚假材料,应当立即停止办理并依规报告。初次越界通常经历五个环节。第一是侥幸试探,认为金额不大、只是一次、别人也这样做,不会产生严重后果。第二是违规操作,在报销、采购、客户往来或审批环节伸手,留下票据、资金、聊天记录和系统日志。第三是形成惯例,第一次没有被及时发现,胆子随之变大,行为从偶发变为反复。第四是调查处理。财务稽核、内部审计、系统预警、审批链倒查或者群众反映,都可能让分散的异常重新连接起来。调查不仅看某一笔业务,也会沿着人员关系、交易对象、时间节点和审批记录追溯。第五是职业影响,违规所得被追缴,当事人可能受到相应处理,个人信用、岗位评价和后续发展都会受到影响。
节选二:从接受答谢到泄露报价,私人交往怎样影响业务结果
另一名青年员工参与采购询价和验收。刚开始,供应商以感谢合作为名送来小额礼品并安排宴请,当事人把它理解为普通人情。随后,他在询价过程中向该供应商透露报价信息,在关联关系没有申报的情况下继续参与评审和验收,最终损害了采购公平和企业利益。这类越界往往从供应商接触开始。第一次接受礼品和宴请,会让正常业务关系带上私人情感;第二步泄露报价信息,使特定供应商获得不公平优势;第三步不申报、不回避,继续参与询价、评审或验收,使个人关系直接影响业务结果。收礼、泄密、关联交易相互叠加,风险会迅速放大。常见心理误区包括:把送礼宴请当作正常人情,担心拒绝影响合作;认为没有收现金就不算违规,忽视礼品、消费卡和旅游安排同样可能属于利益输送;用就一次、金额小为越界寻找借口。真正需要判断的不是形式,而是赠送方是否与职务相关,是否可能影响公正履职。采购岗位要坚持供应商接触留痕、利益冲突申报、首次礼品宴请明确拒绝。报价信息严格保密,询价比价依规开展,评审和验收相互制约。涉及亲属、前同事、投资关系等关联供应商时,应主动报告并回避。不能指定供应商,不能拆分规避审批,不能以人情换便利。第三类场景发生在客户往来和合同审批中。业务人员为了推动事项进度,把客户请托和流程协调看作人情小事,接受客户礼品、宴请或感谢安排,违规获取内部信息,随后为加快合同审批而绕过正常环节。越界链条通常从客户接触开始,经过利益输送,最终落到审批越权。关键风险点有三个。第一,违规收受礼品,客户答谢被转化为影响业务判断的利益安排;第二,越权承诺或绕过控制流程,为特定对象加快办理、改变条件;第三,违规获取并泄露内部商业信息。收卡、加快、泄密三步相连,初次越界就会成为风险放大的起点。心理上,有的人把客户请托理解为帮小忙,把礼品宴请理解为正常答谢,把专业审批的隐蔽性当作不会被发现。实际上,合同审批存在完整链条,客户沟通、利益往来和系统操作都会留痕。一旦发生调查,业务结果、交往记录和个人行为会相互印证。面对客户往来,应当坚持礼品和宴请如实登记、及时报告,无法拒绝的依规上交。存在利益关联时主动申报并回避,不参与相关审批。任何合同和审批都不得先斩后奏,不得通过越级、绕道或伪造材料推进。未公开商业信息只能按授权使用,不得在外部交往中透露。



