
税务新进人员廉洁教育PPT:走上税务岗位后的第一道纪律提醒|课件+讲稿
▣PPTX▧资源编号:DKB-1327发布时间: 2026-10-28更新日期:2026-10-28
资料预览
资源摘要
第一次接待纳税人时怎样答复政策、材料缺少能不能先收、熟人要求查一条涉税信息该怎么回应,这些都是新进人员很快就会碰到的纪律问题。这份《税务新进人员廉洁教育:走上税务岗位后的第一道纪律提醒》资料从刚进入税务岗位后的实际工作动作写起,把私人联系方式、涉税数据、礼品宴请、亲友涉税、窗口受理和下户走访放到具体权限中判断,同时提醒新进人员遇到政策不明、利益关联和异常查询时先请示、再办理,适合新录用人员入职教育和青年干部岗前培训使用。
课件目录与内容框架
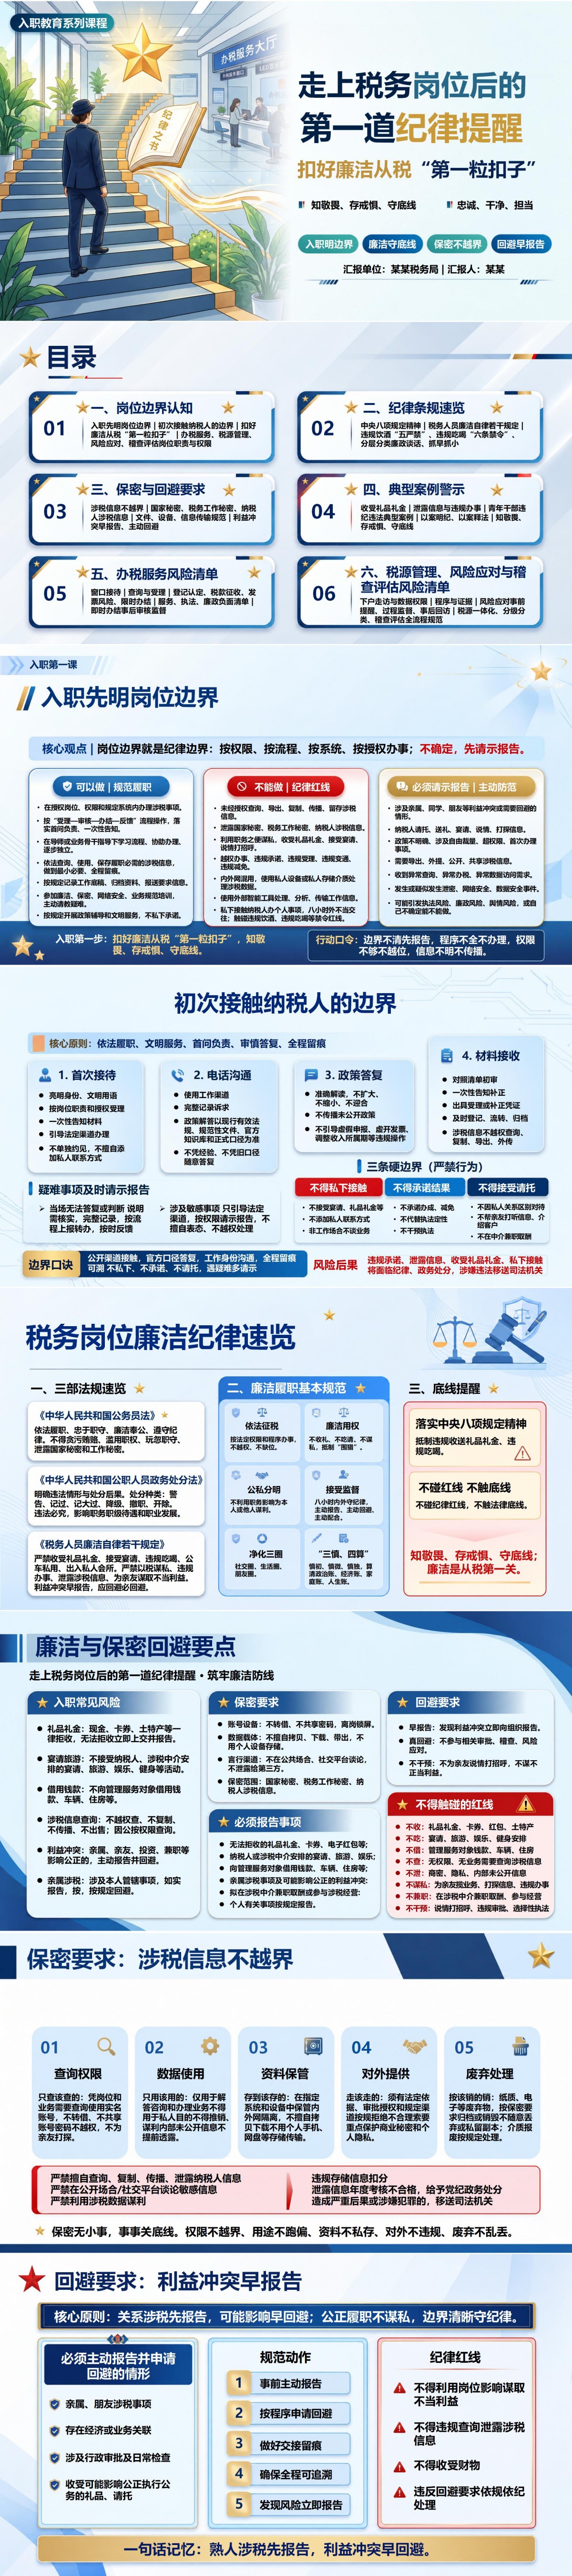
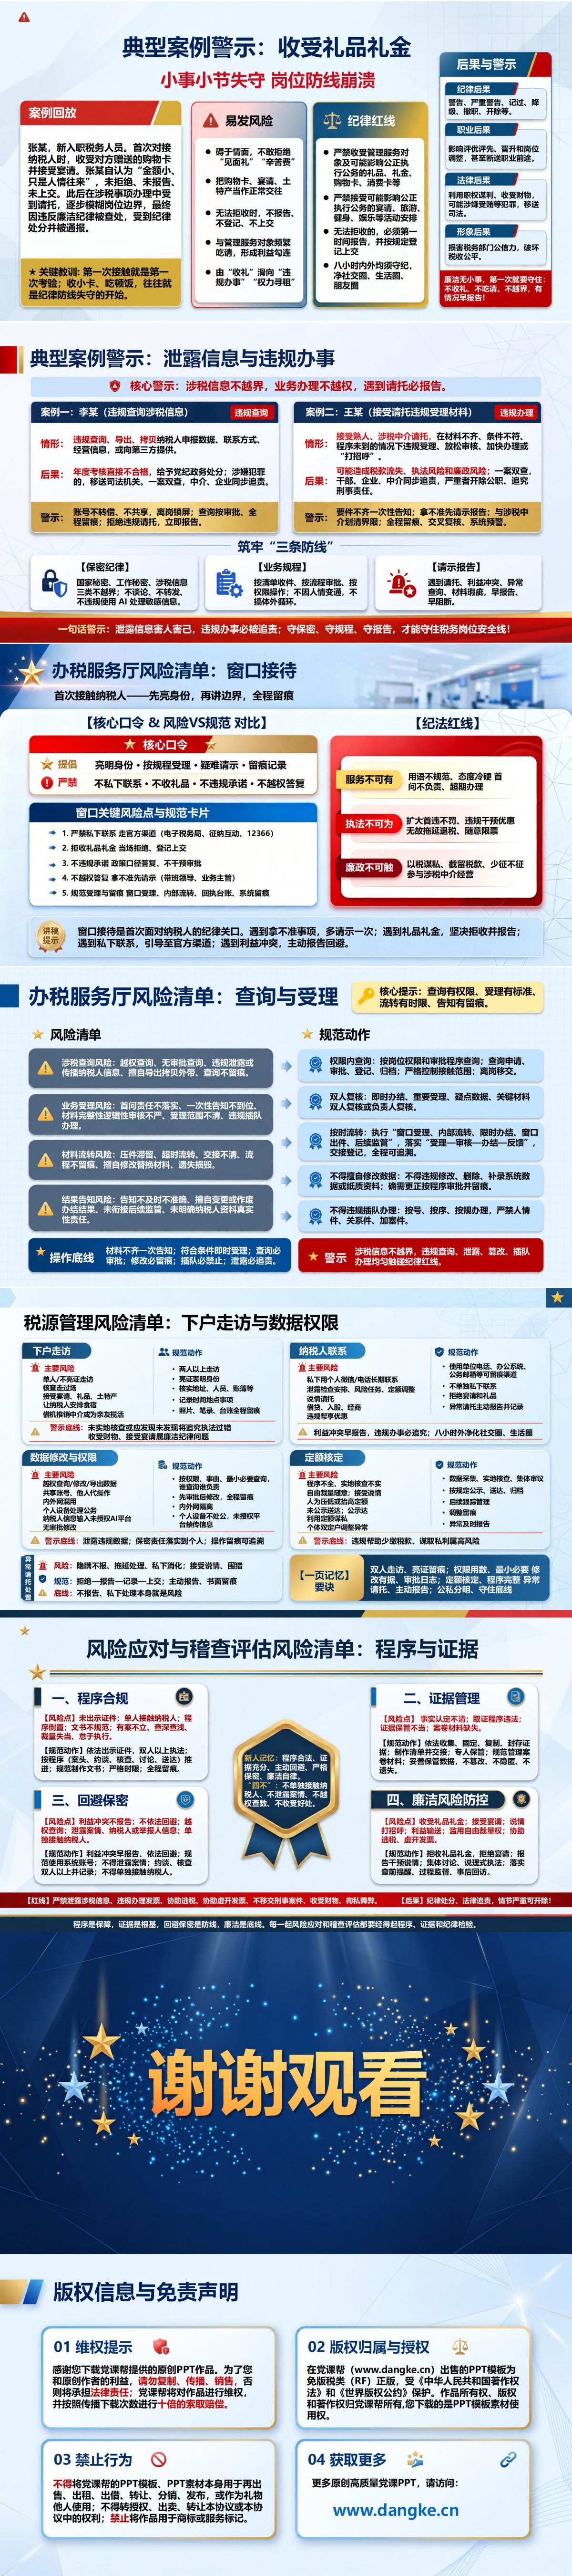
从新进人员上岗后的第一次接待、第一次查询和第一次外出核查切入,这份《税务新进人员廉洁教育:走上税务岗位后的第一道纪律提醒》PPT共16页。
PPT目录:
一、岗位边界认知
二、纪律条规速览
三、保密与回避要求
四、典型案例警示
五、办税服务风险清单
六、税源管理、风险应对与稽查评估风险清单
重点内容解读
第13—14页聚焦第六章“税源管理、风险应对与稽查评估风险清单”,将新进人员从窗口岗位进一步带到下户走访、数据权限、定额核定、约谈核查和证据管理等更容易发生自由裁量的场景。下户时不仅要求亮明身份、规范记录,还要避免单人走访、接受纳税人安排食宿以及用私人微信长期维持业务联系;数据使用则强调查询必须基于岗位权限和实际业务需要,账号不能共享,修改数据要履行审批并留下记录,更不能把纳税人信息输入未经授权的外部工具。进入风险应对和稽查评估后,程序、证据、回避和保密被放在同一套要求中,约谈核查应规范开展,证据收集和移交可追溯,遇到利益冲突及时报告回避。对于刚接触税收执法的新进人员,这两页能够把“廉洁从税”从抽象纪律变成外出一次、查询一次、约谈一次时都能直接对照的岗位动作。
配套讲稿试读
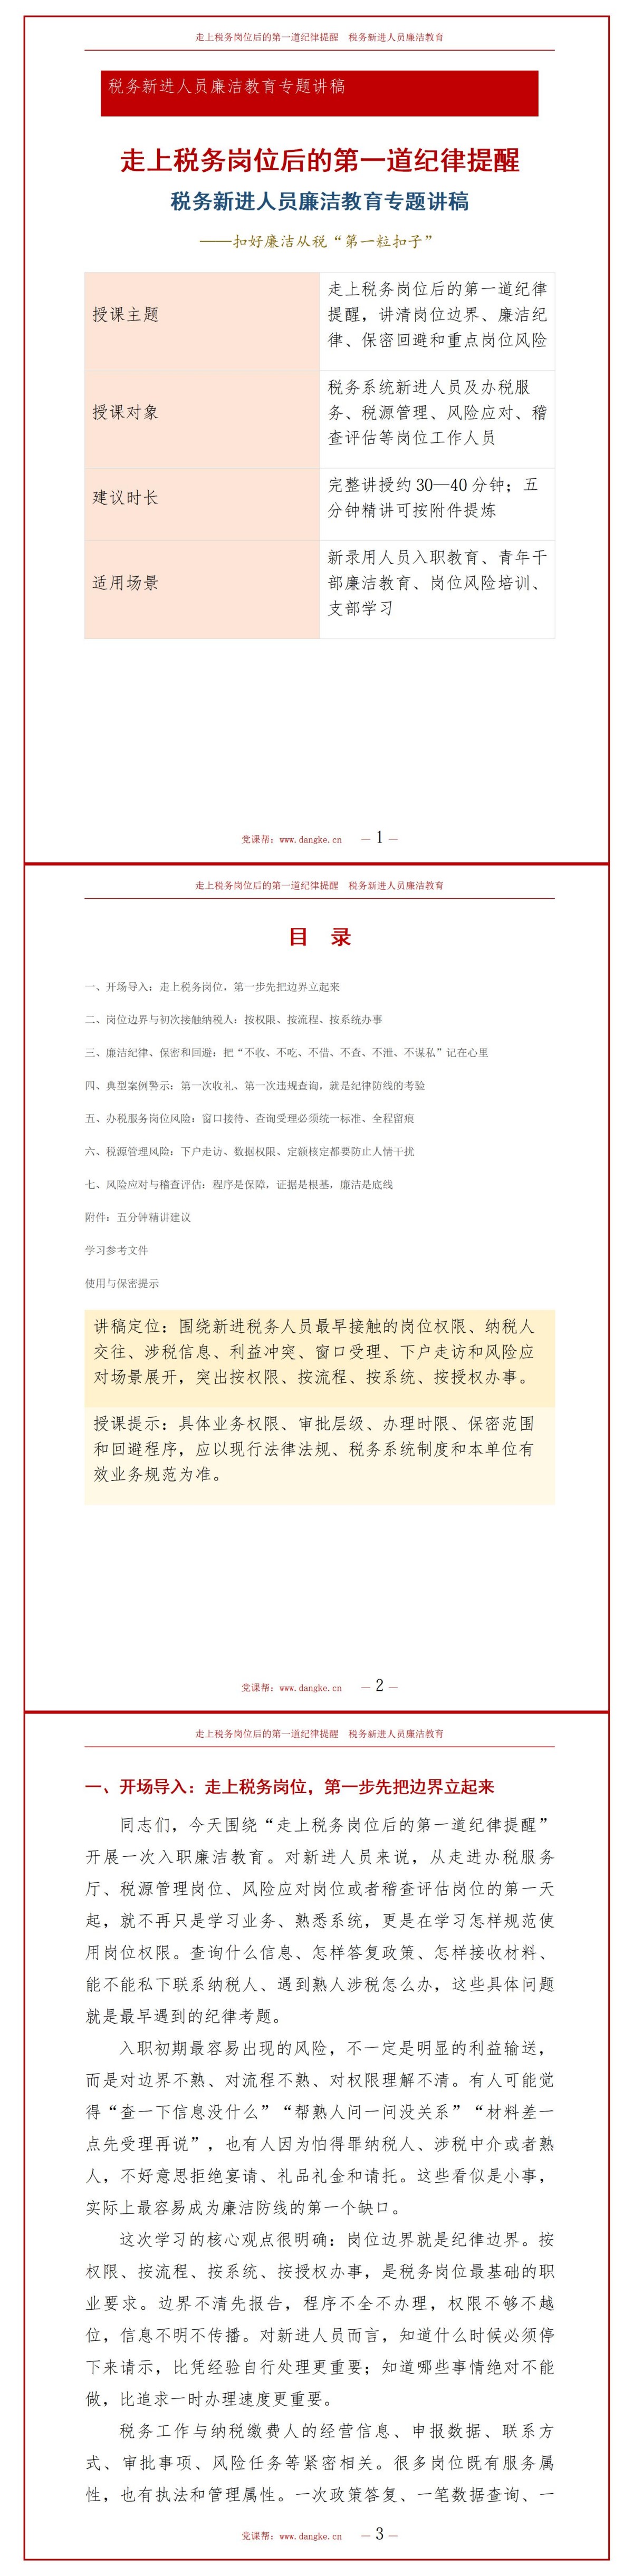
节选一、第一次接触纳税人,先形成使用工作渠道的习惯
新进人员在窗口、电话咨询或者业务辅导中第一次与纳税人接触时,最容易因为业务还不熟而把服务热情和越权承诺混在一起。接待时首先应亮明工作身份、完整了解诉求,在本人岗位权限内按照现行政策和正式口径答复;当场拿不准的问题,可以明确告诉对方需要进一步核实,再按流程请示、转办和反馈,而不是凭印象给出一个可能错误的答案。材料接收同样如此,符合条件的正常受理,缺少必要材料的按照要求一次性告知,不因熟人关系降低标准,也不为了显得服务效率高就先收材料、以后再补程序。工作沟通尽量通过单位电话、办公系统等正规渠道完成,避免长期添加私人联系方式。新进人员从第一天就把“公开渠道接触、官方口径答复、工作身份沟通、全过程留痕”变成习惯,后面面对更复杂的涉税事项时才不容易越过边界。
节选二、涉税信息能查到,不代表可以替熟人查一下
税务岗位能够接触纳税人的申报数据、经营信息、联系方式和风险任务,这些信息只能在具体履职需要和授权范围内使用。亲友问某家企业经营情况、熟人让帮忙查一个人的申报数据,或者自己因为好奇进入系统查看与岗位无关的信息,都不能因为查询过程简单就被当成普通小事。查询账号和密码不得共享,数据不能随意导出、复制、截图或者保存在个人手机、网盘和移动介质中,更不能通过个人社交工具向外发送。工作需要确实涉及导出、共享或者对外提供信息时,应先看有没有相应权限和正式渠道。岗位调整以后,原有系统权限也应随职责变化及时调整。对新进人员而言,保密最需要建立的意识就是:信息不是因为自己能看到就属于自己,更不能成为维系人情关系的资源。
节选三、下户走访最容易暴露一个人的公私边界
离开办税服务厅以后,工作场景更灵活,也更考验新进人员能不能保持稳定的纪律标准。开展下户走访,应按照工作安排和岗位要求开展,亮明身份,围绕核查事项记录时间、地点、人员和具体情况;不能到了企业以后只听口头介绍、简单走过场,也不能因为企业负责人热情招待就接受饭局、礼品或者其他安排。需要联系纳税人时,优先使用能够留下工作记录的正式渠道,不把业务关系逐渐变成私人交往。涉及数据查询和定额调整等事项,则要按权限和程序办理,不能因为企业熟悉、朋友介绍就人为压低或抬高数据。到了风险应对和稽查评估岗位,同样需要把程序和证据放在前面,不能单独私下接触纳税人,也不能泄露风险任务和检查安排。第一次下户如何处理吃请,第一次遇到熟人企业怎样回避,这些小动作会逐渐形成一个人的职业习惯。



