
廉洁文化进企业PPT:把廉洁要求落实到企业经营环节|课件+讲稿
▣PPTX▧资源编号:DKB-1366发布时间: 2026-10-30更新日期:2026-10-30
资料预览
资源摘要
近亲属在供应商任职却没有申报,合同已经开始履行才补签,发票本身真实却找不到对应业务,这些风险并不发生在同一个部门,却可能沿着采购、合同、验收和付款一路传递。此《廉洁文化进企业:把廉洁要求落实到企业经营环节》资料把经营活动拆到具体节点,既检查谁能决定、谁应复核,也追查关联关系、异常接触和资料是否前后对应,最后配套岗位风险表、控制点检查表及利益冲突申报清单,适合企业管理人员以及采购、合同、财务等关键岗位培训使用。
课件目录与内容框架
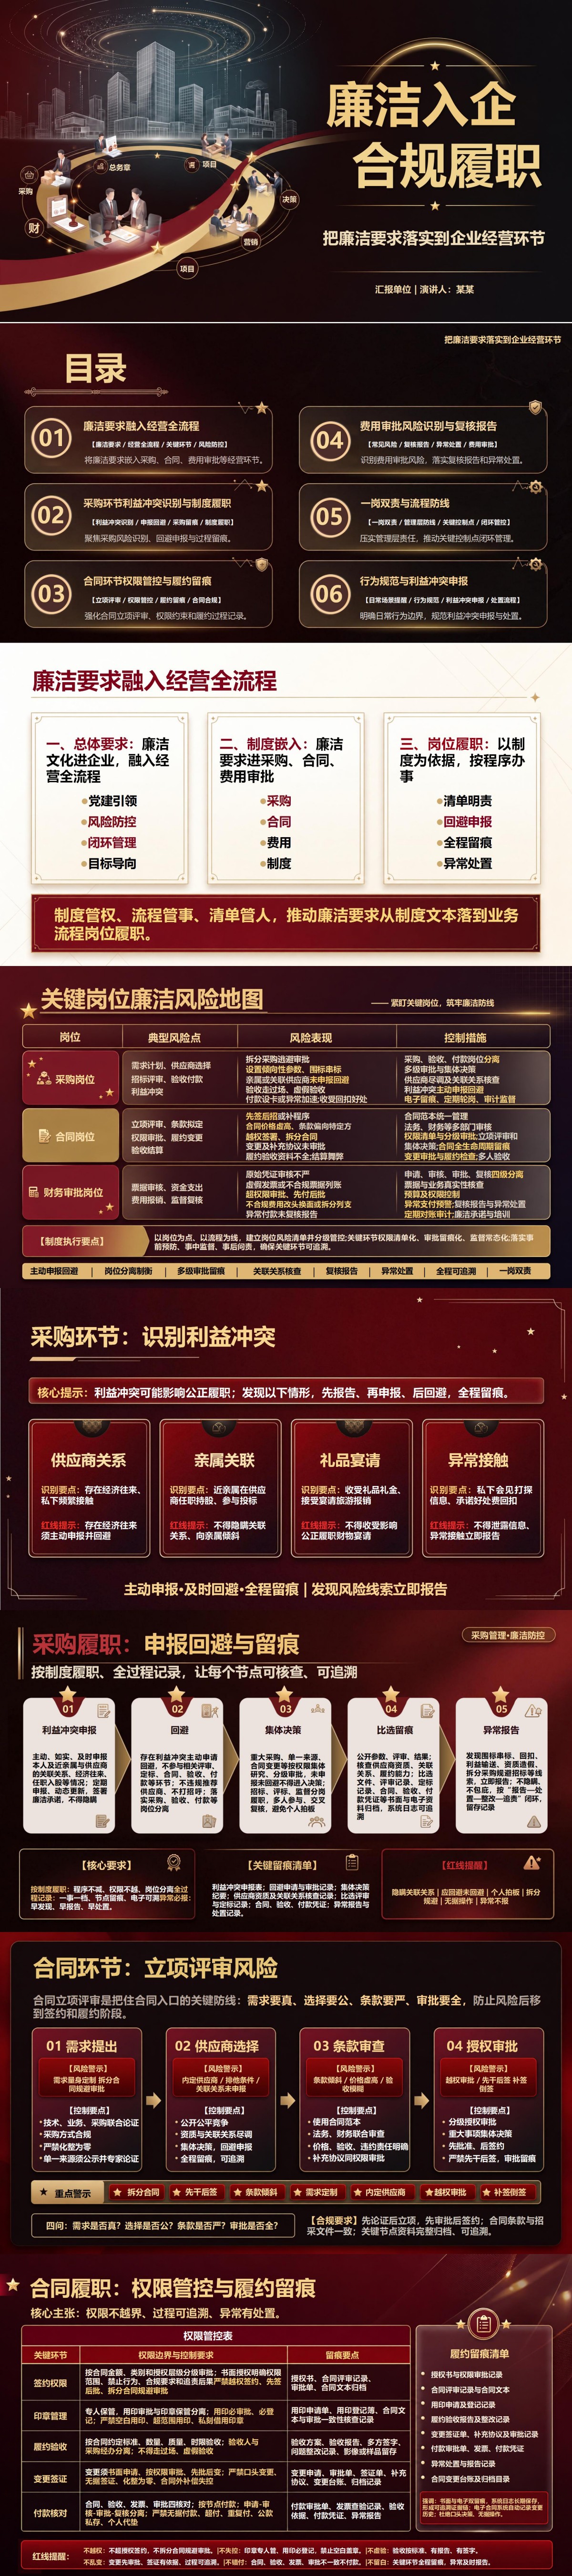
沿着一项业务从需求提出到采购、签约、付款和监督复核的实际流程展开,这份《廉洁文化进企业:把廉洁要求落实到企业经营环节》PPT共16页。
PPT目录:
一、廉洁要求融入经营全流程
二、采购环节利益冲突识别与制度履职
三、合同环节权限管控与履约留痕
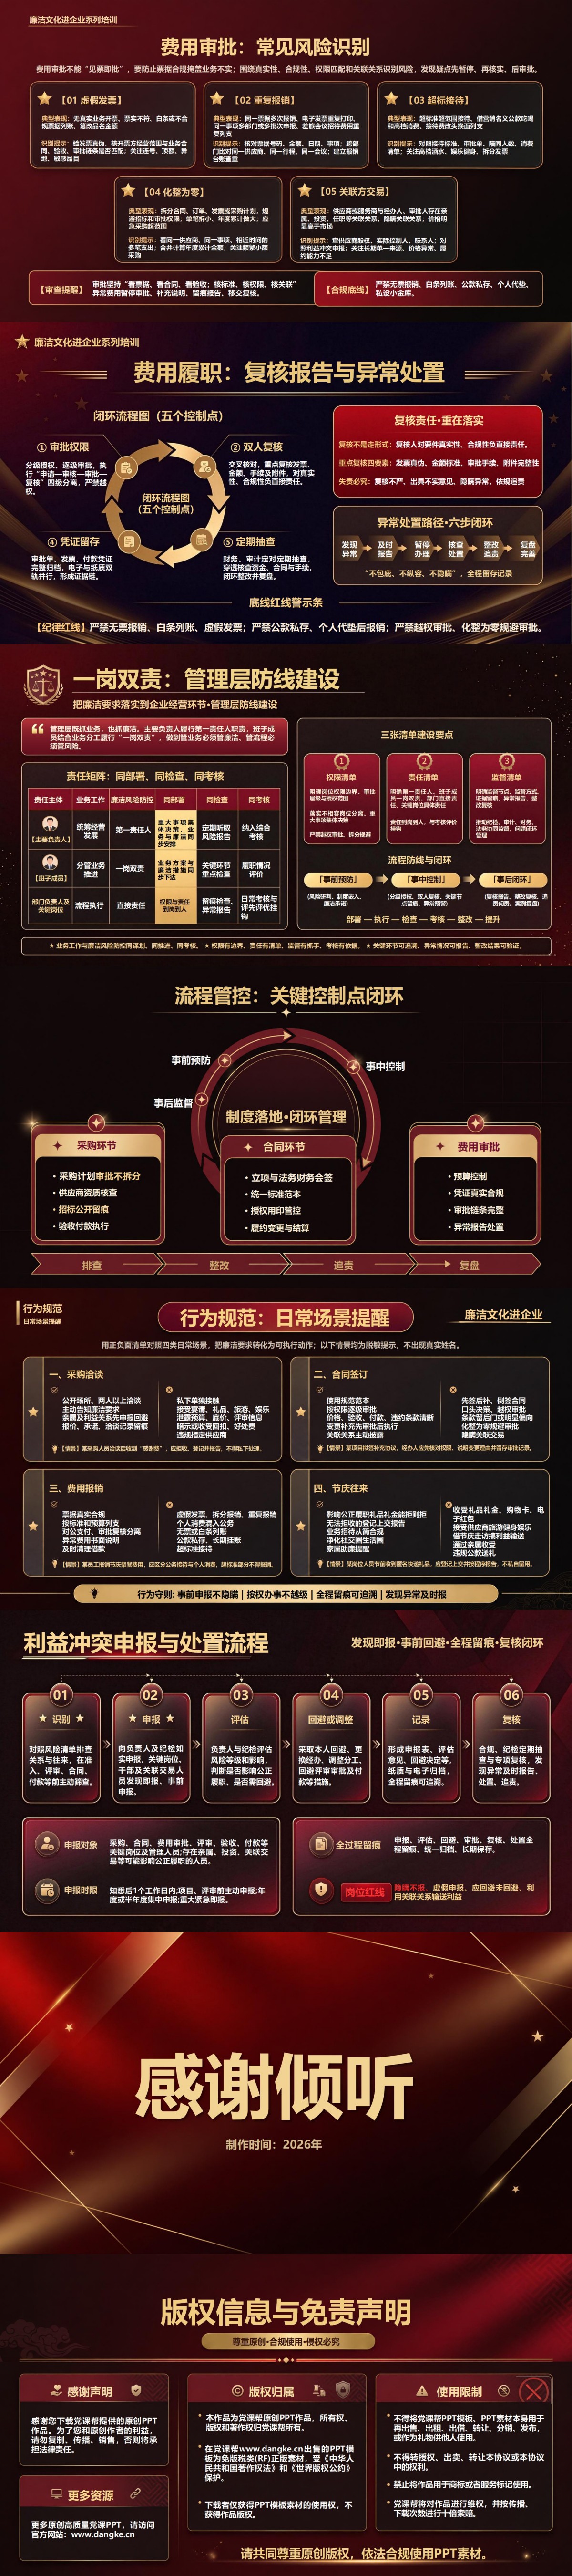
四、费用审批风险识别与复核报告
五、一岗双责与流程防线
六、行为规范与利益冲突申报
重点内容解读
第5—6页聚焦第二章“采购环节利益冲突识别与制度履职”,先从供应商关系、亲属关联、礼品宴请和异常接触四类信号判断采购人员是否还适合继续参与相关事项,例如本人长期与供应商存在经济往来、近亲属在投标企业任职持股、接受宴请旅游或者私下会见并接触预算和评审信息,都不能等到采购结果受到实际影响后再处理,而应先报告情况、如实申报关联关系,再由组织判断回避范围。第6页继续把处置落到采购流程,要求涉及利益冲突的人员退出评审、定标、合同、验收和付款等相关节点,重大采购和单一来源事项按权限集体研究,需求参数不得为特定供应商量身设置,供应商资质、关联关系、比选记录、定标依据、合同、验收和付款凭证形成完整档案。用于企业廉洁培训时,这一章最有价值的地方,是把“不能与供应商利益输送”进一步转化成了什么时候必须申报、退出哪些环节、哪些资料必须留下以及发现围标串标、回扣等异常后怎样进入报告和整改流程。
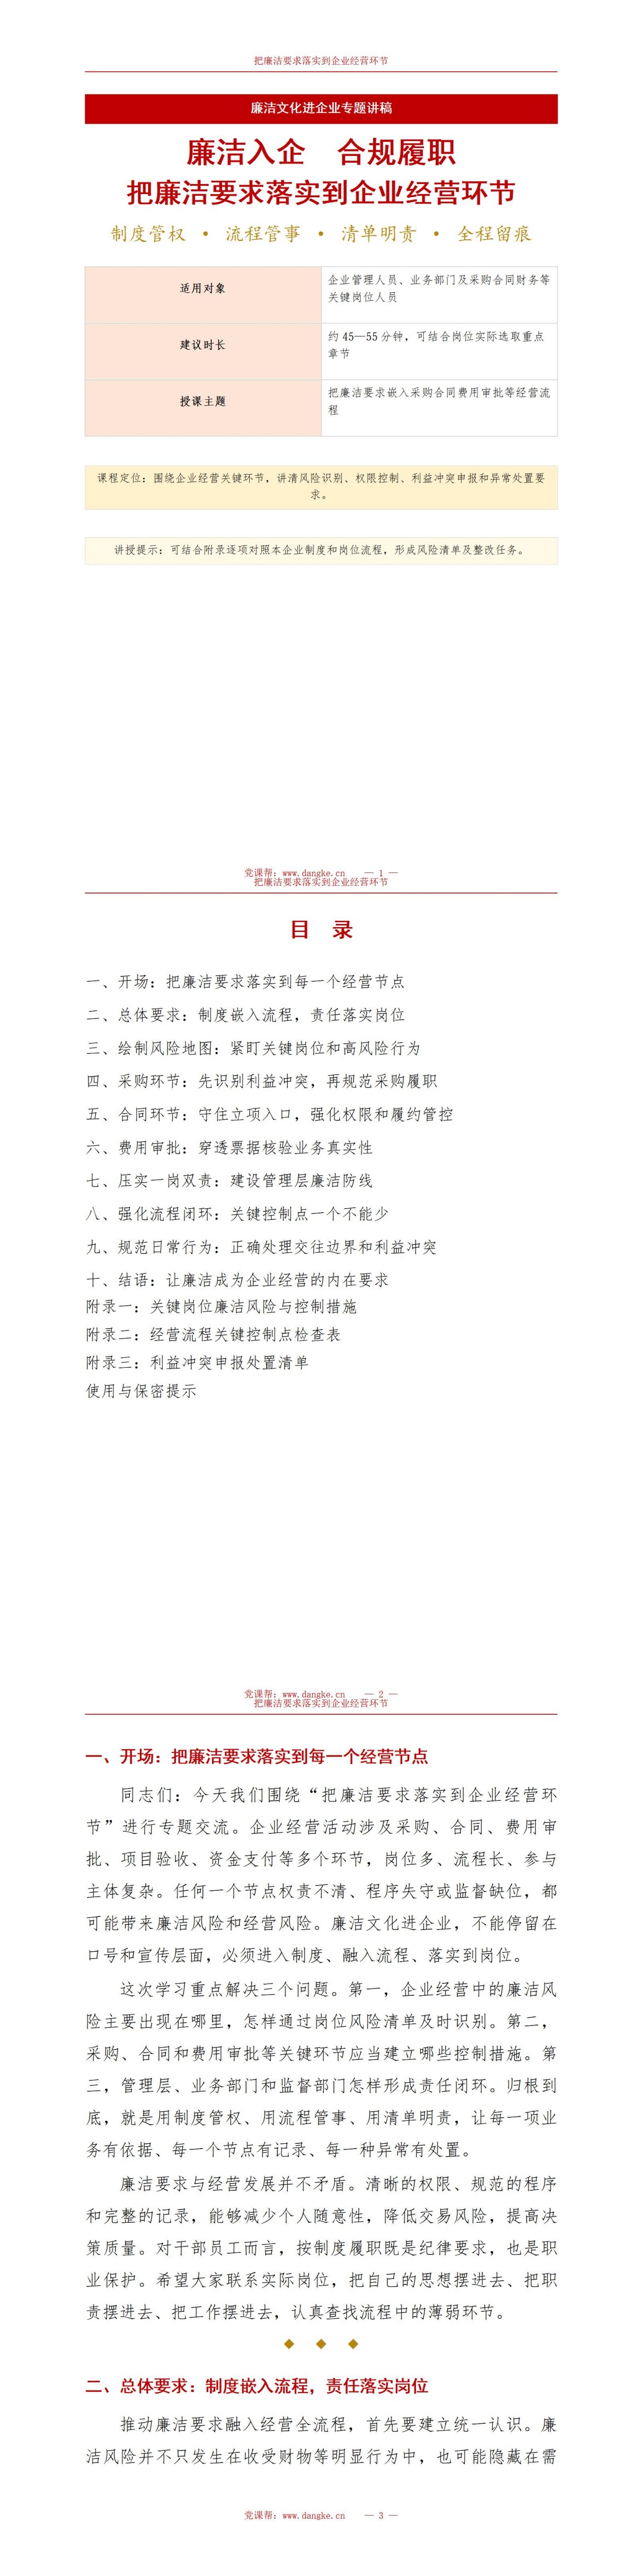
配套讲稿试读
节选一、亲属在供应商任职,真正要做的第一件事不是证明自己“不会偏袒”
采购人员发现自己的近亲属正在一家供应商任职、持股或者参与本次业务,最容易出现的想法是“我只是经办,不负责最后定标”“大家都知道我不会帮忙”。但利益冲突管理并不是等个人已经作出不公正决定以后才启动,而是在客观关系可能影响判断、或者容易引起合理质疑时就提前处理。比较稳妥的做法,是在供应商准入、评审和定标之前主动说明本人及近亲属与相关企业的任职、投资、经济往来等情况,由负责人和监督岗位评估影响程度,再决定本人是否退出供应商选择、评审、合同签订、验收或付款等环节。已经确定需要回避,就不能表面退出会议、私下继续推荐供应商或者向同事传递倾向性意见。申报表、评估意见和回避决定也应留下记录。这样做不是默认本人存在问题,而是通过程序减少私人关系进入采购决定的空间,也保护正常履职不因关系没有提前说明而受到质疑。
节选二、采购参数写得越专业,越要防止专业要求变成指定供应商的“暗门槛”
业务部门提出设备性能、服务能力或者技术参数,本来是为了说明企业真实需求,但如果参数直接照搬某一家供应商产品配置,加入与实际使用无关的独有指标,或者把正常可以竞争的采购项目人为拆小,就可能在采购正式开始以前已经缩小竞争范围。因此需求提出阶段需要先回答这项采购是不是真实必要,数量和配置依据是什么,关键参数与实际业务有什么关系;涉及技术、业务和采购多个岗位时,应共同论证,而不是由单一经办人员既提出需求又决定采购条件。供应商进入比选以后,还要核查资质、履约能力和关联关系,评审记录能够解释评分差异,定标依据与事先公布的条件保持一致。采购控制真正要防的,不只是最后有人“指定中标”,还包括通过参数、拆分方式和信息差,让结果在进入评审以前就已经失去公平竞争条件。
节选三、一张正规发票不能单独证明一笔费用应该由企业支付
费用审批中最容易形成误区的是“票是真的,金额也对,就可以报”。实际上,审批人员还要回答这张票背后的业务是不是真实发生,支出是否属于企业事项,合同、验收、审批和付款资料能不能相互对应。比如同一张电子发票在不同部门重复提交,多个小额报销集中发生在同一供应商和相近日期,或者接待费用通过改换项目名称进入其他科目,即使每一张发票单独看都没有明显问题,也需要合并核查。发现异常以后不宜一边让经办人补形式材料、一边继续付款,而应先暂停办理,再核对业务、权限和关联关系,根据情况形成复核意见。特别是供应商与经办人、审核人存在亲属、投资或长期经济往来时,不能只比较价格是否合理,还要与利益冲突申报记录一起检查。费用审核的价值就在于穿过票据表面,确认企业真正为什么花了这笔钱、谁批准、谁验收,以及整个业务链能不能经得起复核。



