
固定资产管理廉洁风险PPT:从登记使用到处置识别失管风险|课件+讲稿
▣PPTX▧资源编号:DKB-1411发布时间: 2026-10-31更新日期:2026-10-31
资料预览
资源摘要
新增资产迟迟不入账、领用后长期挂在个人名下、盘点直接照抄系统数量、内部调拨只搬实物不改台账,最后再以低价转让或报废方式退出,这些问题连起来就会形成一条完整的资产失管链。此资料顺着资产实际流转过程检查每个断点,既看账、卡、物能不能对应,也看审批是否早于操作、处置收入有没有进入规定账户、实物退出后账务是否同步核销。其中对虚假报废、拆分处置、残值收入体外循环和处置后资产继续回流使用等问题进行了专门拆解。
课件目录与内容框架
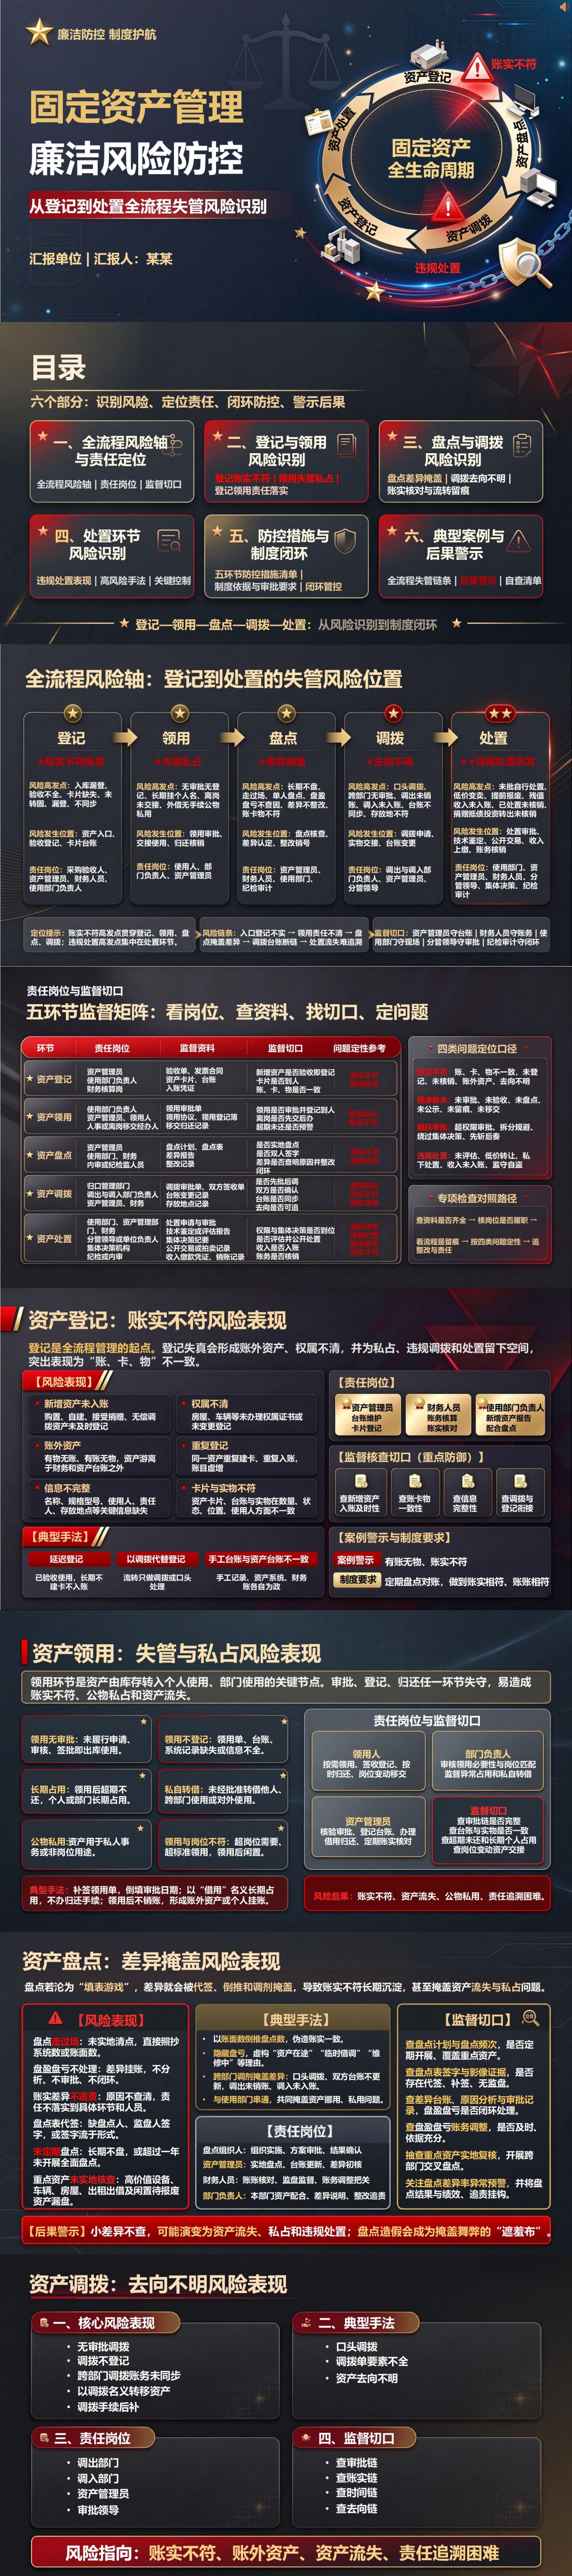
按资产流转顺序编排的《固定资产管理廉洁风险:从登记使用到处置识别失管风险》PPT共16页。
PPT目录:
一、全流程风险轴与责任定位
二、登记与领用风险识别
三、盘点与调拨风险识别
四、处置环节风险识别
五、防控措施与制度闭环
六、典型案例与后果警示
重点内容解读
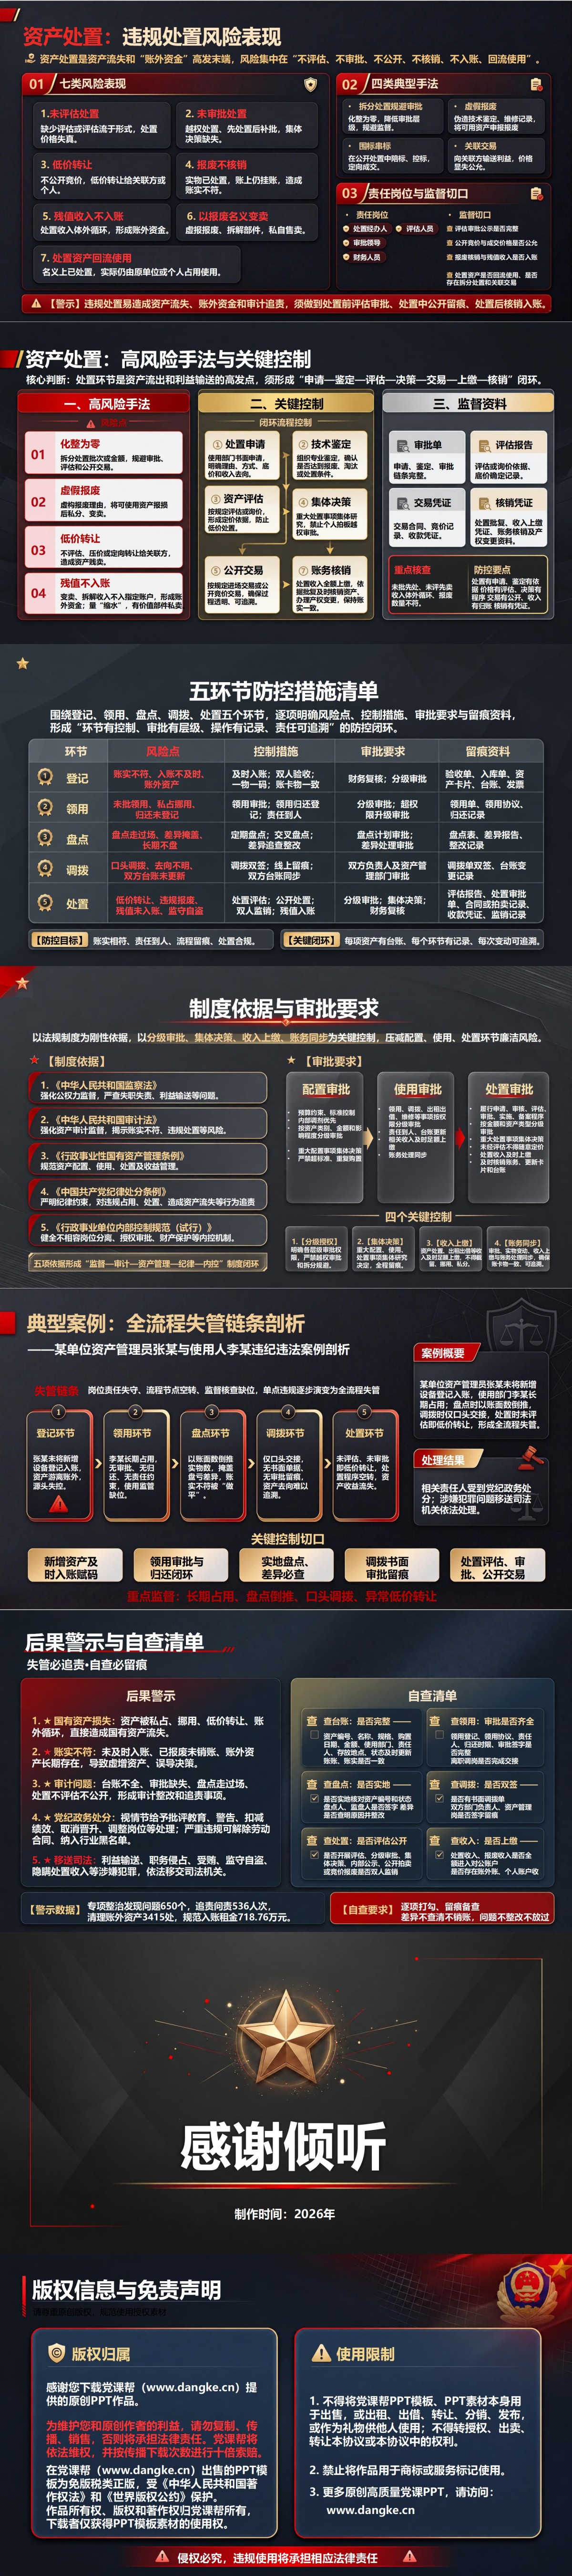
第四章:处置环节风险识别
第9—10页聚焦固定资产真正退出单位管理范围时最容易发生资产流失和利益输送的处置环节,从未评估处置、越权决定、低价转让、报废不核销、残值收入不入账、虚假报废到处置资产回流使用逐项识别风险,并进一步拆出化整为零、伪造鉴定材料、定向低价交易和残值收入体外循环等具体手法。页面没有把处置简单理解成“审批后卖掉”,而是要求形成申请、技术鉴定、评估或询价、分级审批、公开交易、收入上缴和账务核销的完整链条,监督时还要把处置申请、评估报告、决策记录、成交凭证、收款及上缴资料和最终销账结果放在一起核对。使用这部分内容,可以检查一项资产为什么要处置、价格是谁确定的、是否存在拆分规避审批、最终买受方与经办人员有无异常关联,以及钱收回来以后有没有真正进入单位账户并完成资产核销,特别适合报废资产处置检查、资产清查整改和处置项目事后复盘。
配套讲稿试读
节选一、资产处置:严防低价转让和收入流失
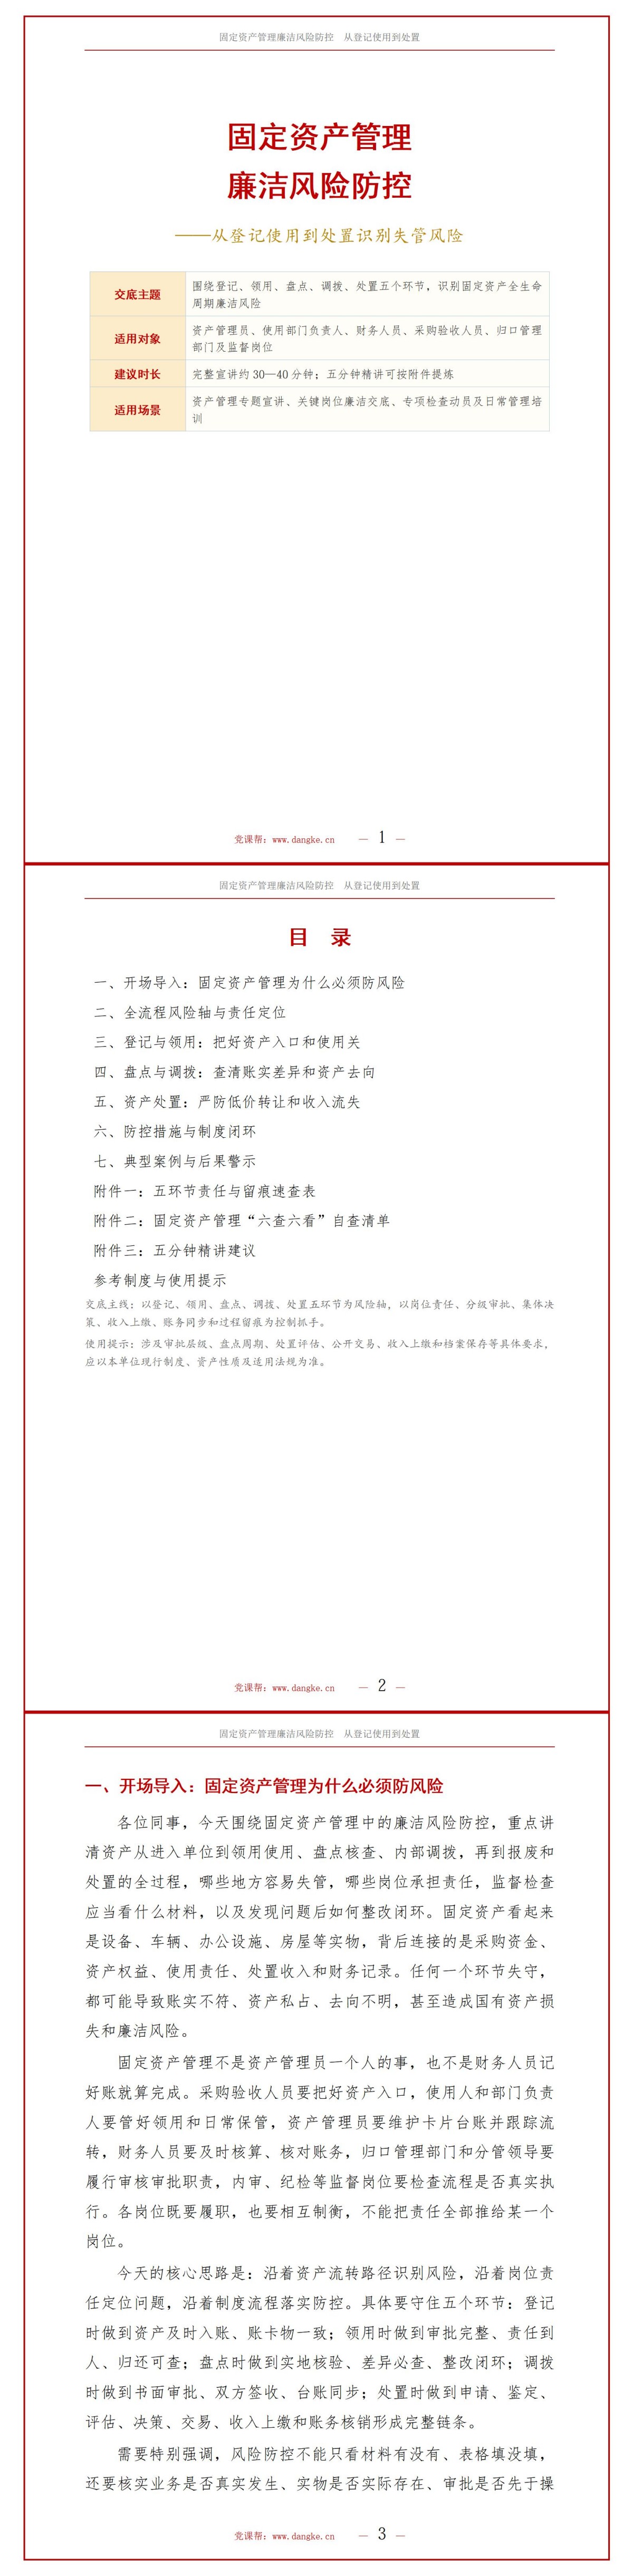
固定资产处置不仅意味着把一件设备、车辆或者其他实物移出单位,还同时涉及资产价值确认、审批权限、交易方式、收入去向和账务核销,因此也是整个生命周期里风险最集中的末端环节。不同资产可能采用报废、转让、拍卖、捐赠、抵债等不同方式,但无论采用哪一种,首先都要回答资产为什么需要退出、目前实际状态怎样、采用这种处置方式有什么依据。需要技术鉴定的应先形成真实鉴定结果,需要评估或询价形成价格基础的不能跳过定价依据,再依据资产种类、金额和权限完成审批。尤其要警惕几类看似“手续上能解释”的做法:把一批资产拆成多批小额事项降低审批层级,把仍具使用价值的设备通过虚假维修记录包装成报废品,先压低价格再定向转给关系对象,或者拆解以后只把部分收入入账。资产真正成交以后,控制仍没有结束,成交记录、收款凭证、收入上缴、实物交接、权属变更和账务核销还要逐项对应。名义上已经报废但仍被原使用人占有,或者实物已经卖出但资产卡片仍长期挂账,都说明处置链条没有真正闭合。监督人员检查时,应从资产编号出发,把申请、鉴定、评估、审批、交易和资金记录串起来,看每一个动作有没有真实发生,而不能因为最后有一张处置审批单就认定全过程没有问题。
节选二、盘点与调拨:查清账实差异和资产去向
盘点最重要的作用不是把系统里的数字重新抄到盘点表上,而是确认实物到底在不在、在哪里、由谁使用、当前状态是否与资产卡片一致。高价值设备、车辆、房屋、长期闲置和待报废资产,更需要到现场逐项核验。常见的问题是盘点人员没有见到实物,就按照账面数量倒推出“实盘数量”;发现盘亏以后长期写着“待查”;或者用“送修中”“临时借出”“在其他部门使用”等说明把差异暂时搁置,却没有进一步核对维修单、借用手续和实际存放地点。真正发现差异以后,应先判断是登记错误、位置变化、调拨未更新,还是已经出现损坏、丢失和异常占用,再分别履行核实、审批和账务处理。调拨则是另一种容易造成资产去向断链的场景。一件设备从原部门搬到新部门,不能只靠双方口头说一声,调拨申请要写清资产编号、数量、调出原因、接收部门、责任人和新存放地点,审批完成后双方现场交接并签收,同时更新台账和需要同步的财务记录。检查调拨时可以顺着审批时间、实物转移时间、双方签字、台账变更和最终存放位置倒查,如果实物早已搬走、申请却在之后补办,或者调出部门已经没有资产、调入部门台账又没有记录,就说明资产责任在流转中出现了空档。



