
春节前廉洁提醒PPT:节日期间易发违纪情形与行为边界|课件+讲稿
▣PPTX▧资源编号:DKB-1446发布时间: 2026-11-02更新日期:2026-11-02
资料预览
资源摘要
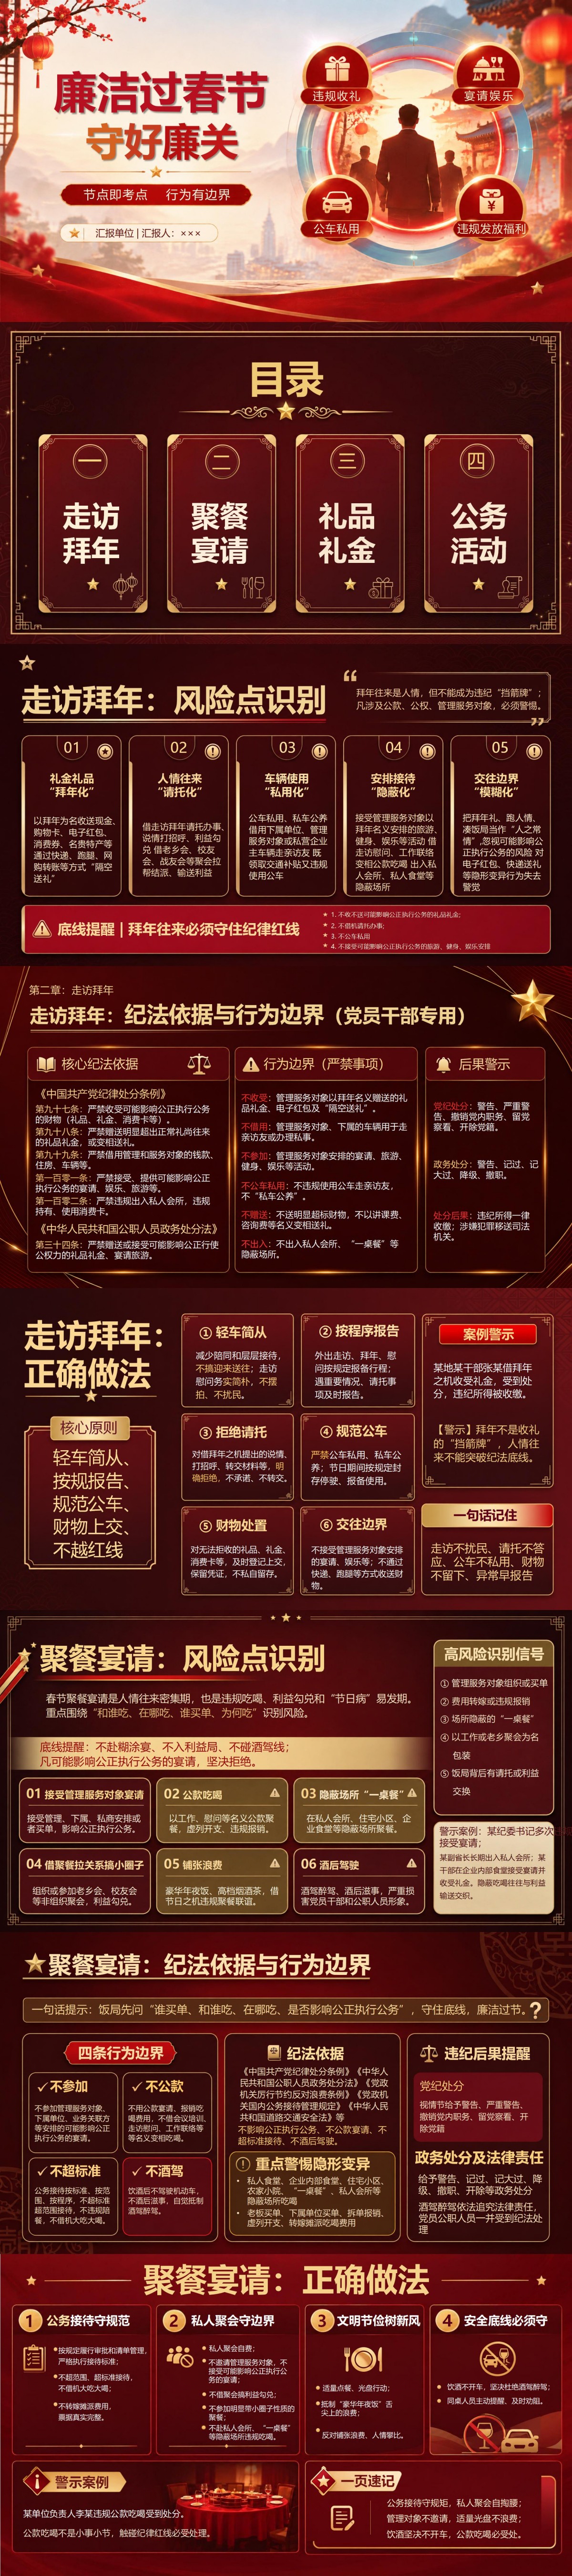
春节期间,走亲访友、朋友聚餐和单位慰问容易与公务活动交织,真正需要警惕的是人情往来背后的职务影响。这份《春节前廉洁提醒:节日期间易发违纪情形与行为边界》资料从管理服务对象借拜年转交材料、饭局由他人买单、快递寄送购物卡、公务出行绕道旅游等具体情形入手,分析正常交往与违规行为的区别。还梳理了慰问经费来源、私人聚会费用承担、公务车辆使用、礼品礼金处置以及公务接待审批等容易被忽视的细节,帮助党员干部、公职人员和相关管理岗位人员明确节日交往尺度,做好节前自查和节后问题核查。
课件目录与内容框架
春节期间的纪律问题主要集中在四类日常活动中,这份《春节前廉洁提醒:节日期间易发违纪情形与行为边界》PPT共16页。
PPT目录:
一、走访拜年
二、聚餐宴请
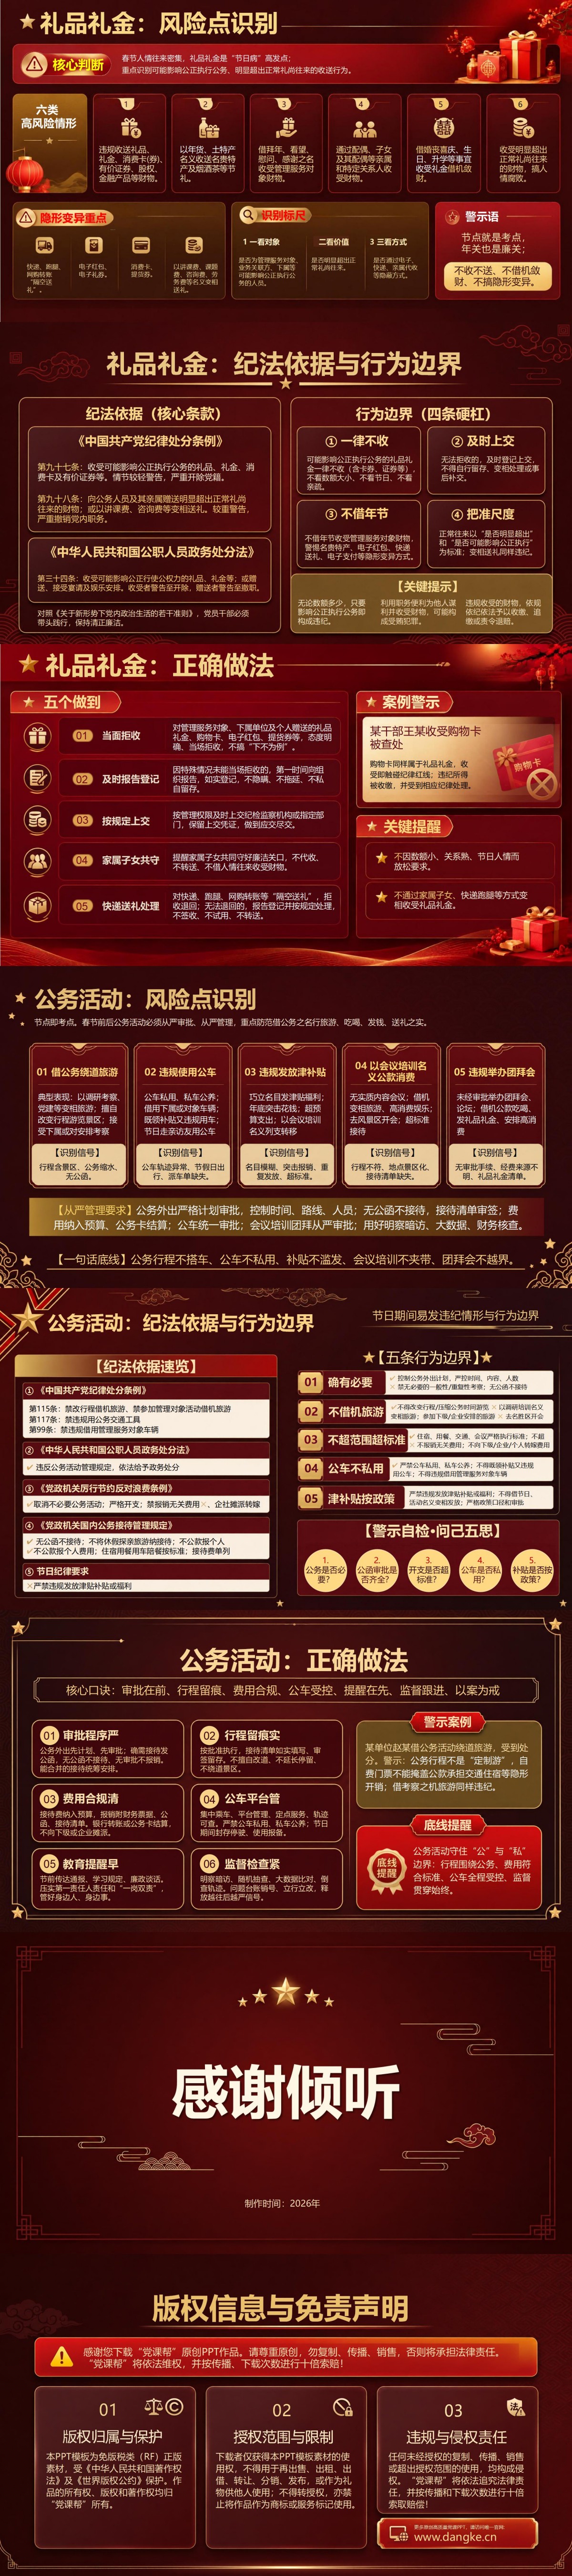
三、礼品礼金
四、公务活动
重点内容解读
第四章:公务活动
第12—14页聚焦春节前后公务活动中容易出现的违规旅游、公车私用、违规发放津补贴和借会议培训名义公款消费等问题。课件从公务活动的必要性出发,逐项检查活动计划、审批手续、实际行程、接待清单和费用支出是否相互对应。例如,外出调研和走访慰问必须有明确工作目的,不能借公务之名绕道景区;公务接待应当有真实公务内容,不能先消费再补手续;车辆使用要符合规定,不能将公车用于私人拜年或走亲访友;福利和津补贴发放则必须符合政策、预算及审批要求。第14页进一步将审批、行程、费用、公车、提醒和监督串联起来,形成公务活动检查链。这部分特别适合节前机关单位开展公务接待、车辆管理、差旅报销专项自查,也可以作为节后检查公务支出和异常行程的具体依据。
配套讲稿试读
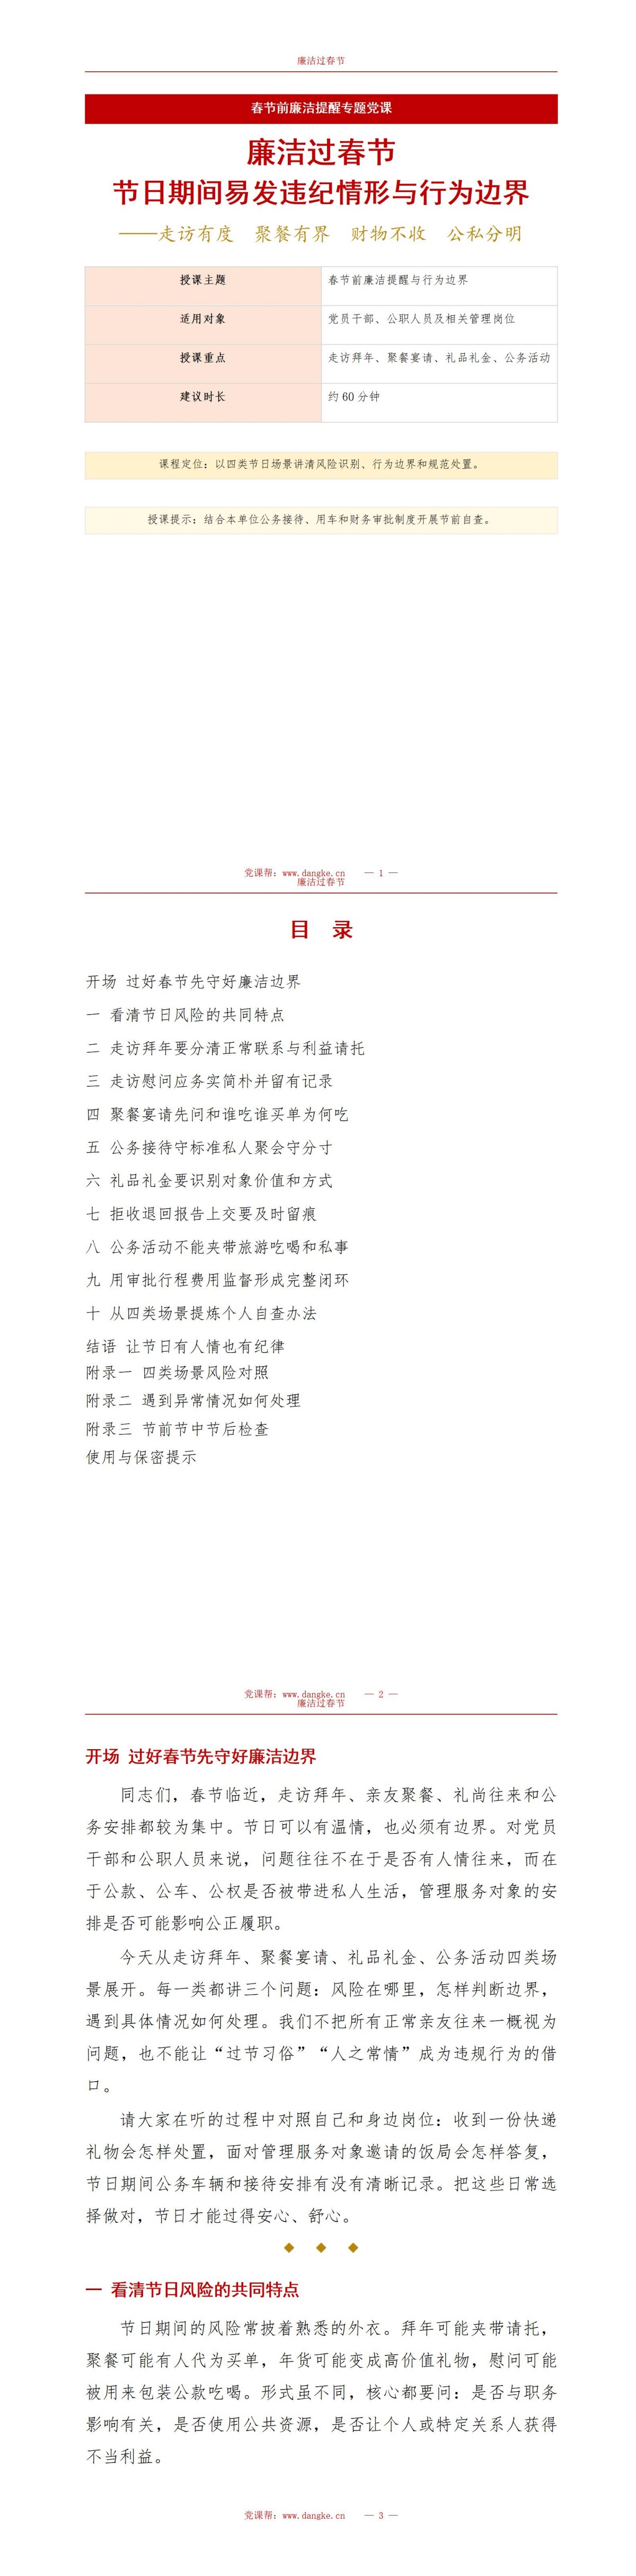
节选一、走访拜年要分清正常联系与利益请托
春节互致问候、走亲访友是生活中的正常往来,但一旦接触管理服务对象、下属单位或正在与本岗位发生业务联系的人员,就要提高警惕。特别是有人借拜年转交材料、提出特殊照顾、要求打招呼或探问办理进展,正常问候已经滑向利用关系影响公务的边缘。判断一次走访是否合适,可以先问其目的和对象。工作慰问应有职责与安排,私人拜访不应动用单位资源;拜访对象与本人职责有关时,不要把私人情面带入审批、监管或服务决定。老乡、校友、战友等关系本身不是问题,借此形成利益交换或小圈子才需要坚决防范。对说情请托,要明确说明不能作出承诺,也不转交影响程序的私人请求。确属正常业务事项,可引导对方通过正式渠道提交,由相应岗位按规则办理。发现施压、利诱或其他异常接触,按职责及时报告并记录时间、对象和具体事项。拜年走访还要注意车辆和接待,不用公务车辆走亲访友,不借管理服务对象的车辆办私事,也不接受对方安排的旅游、健身、娱乐活动。用车和公务慰问应按单位规定审批、登记和结算,让公与私各有清晰去处。
节选二、聚餐宴请先问和谁吃谁买单为何吃
春节聚餐是人情往来密集的场景。面对一顿饭,党员干部首先应弄清组织者和付款者是谁,参加人员与自己是否有业务关系,饭局是否涉及待办事项。如果管理服务对象、下属单位或业务关联方安排并承担费用,可能影响公正执行公务,就不应参加。场所和名义也值得注意。工作联络、同学聚会、老乡聚餐都可能是正常活动,但如果私下组织高消费宴请,背后夹带请托,或安排在私人会所、企业内部食堂等隐蔽场所,就不能只凭名称判断性质。地点隐蔽并不自动证明违规,关键仍要结合对象、费用和实际目的核查。私人聚会应自行承担合理费用,不使用公款报销,不将费用摊派给单位、企业或个人。不要借聚餐拉关系、搞利益勾兑。遇到不清楚谁买单、对方含糊其辞的饭局,宁可先问清、及时婉拒,也不要在用餐结束后才被动接受安排。无论公务还是私人聚餐,饮酒后不驾驶机动车都是必须守住的安全底线。同行人员应及时提醒、劝阻,安排安全返程。廉洁与安全都不能因节日气氛而降低要求。
节选三、用审批行程费用监督形成完整闭环
规范公务活动,第一步是审批在前。提出活动时说明必要性、参加人员、路线和经费来源,批准之后按计划实施。临时发生确需调整的情况,应依程序说明和记录,不能自行改道后再找理由补单。第二步是过程留痕。公务接待清单、出行记录、车辆使用和财务票据要真实对应。报销材料不是为了凑齐附件,而是为了说明费用确实服务于批准的公务事项。对票据与行程不符、活动内容模糊和节前集中报销的,应开展核实。第三步是教育提醒和监督跟进。节前讲清纪律要求,结合岗位实际提示高风险场景;节中对关键车辆、接待和财务环节保持日常管理;节后复核异常支出和问题线索。监督应尊重事实,不因一个异常数据就直接给人定性。发现问题后形成清单,说明事实、责任和整改措施,必要时依规处理。更重要的是看制度和流程是否得到修补:审批是否真正前置,相关人员是否知道边界,后续同类问题是否减少。


