
中秋国庆期间廉洁提醒PPT:双节礼品宴请中的利益往来风险|课件+讲稿
▣PPTX▧资源编号:DKB-1451发布时间: 2026-11-02更新日期:2026-11-02
资料预览
资源摘要
中秋、国庆期间,一盒月饼、一张蟹卡、一次合作方宴请,都可能成为利益往来的切入口。这份《中秋国庆期间廉洁提醒:双节礼品宴请中的利益往来风险》资料从节日交往中的实际情形展开,重点分析管理服务对象送礼、电子红包、快递代送、第三方代付、长期小额馈赠等容易被忽视的风险,并进一步延伸到供应商亲属关联、投资持股、借款装修、费用转嫁和项目验收放宽等问题。内容还结合采购、招标、财务、销售和项目岗位,梳理事前报备、双人对接、利益关联申报、拒收退还及报告留痕的具体要求。
课件目录与内容框架
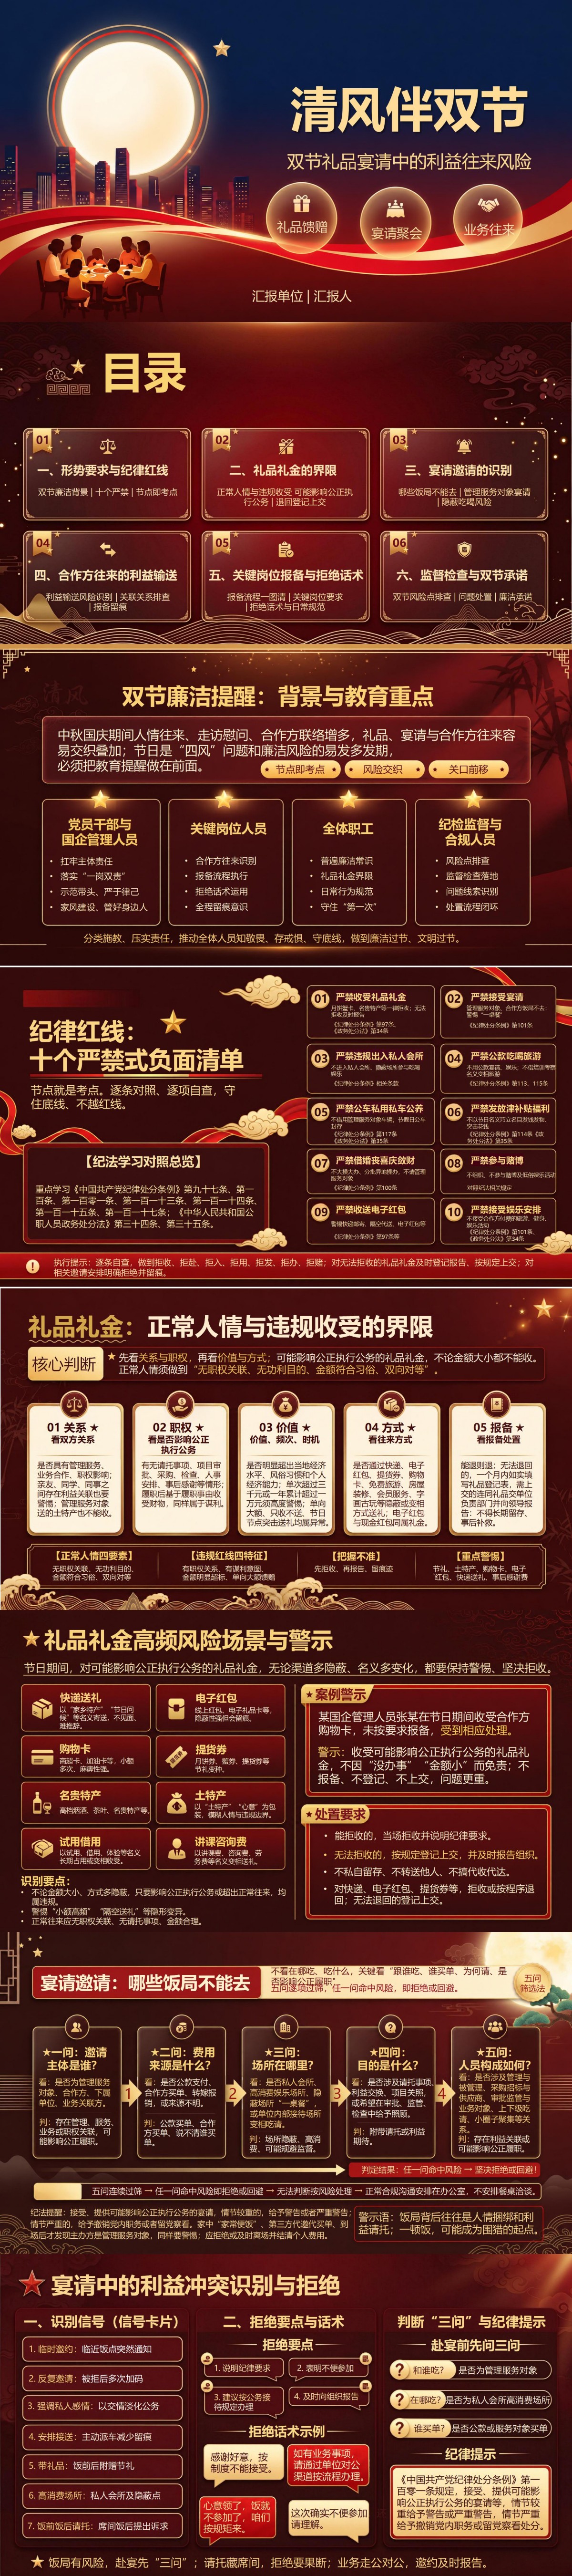
双节期间的礼品馈赠、业务宴请和合作方接触被划分为六个学习主题,《中秋国庆期间廉洁提醒:双节礼品宴请中的利益往来风险》共16页。
PPT目录:
一、形势要求与纪律红线
二、礼品礼金的界限
三、宴请邀请的识别
四、合作方往来的利益输送
五、关键岗位报备与拒绝话术
六、监督检查与双节承诺
重点内容解读
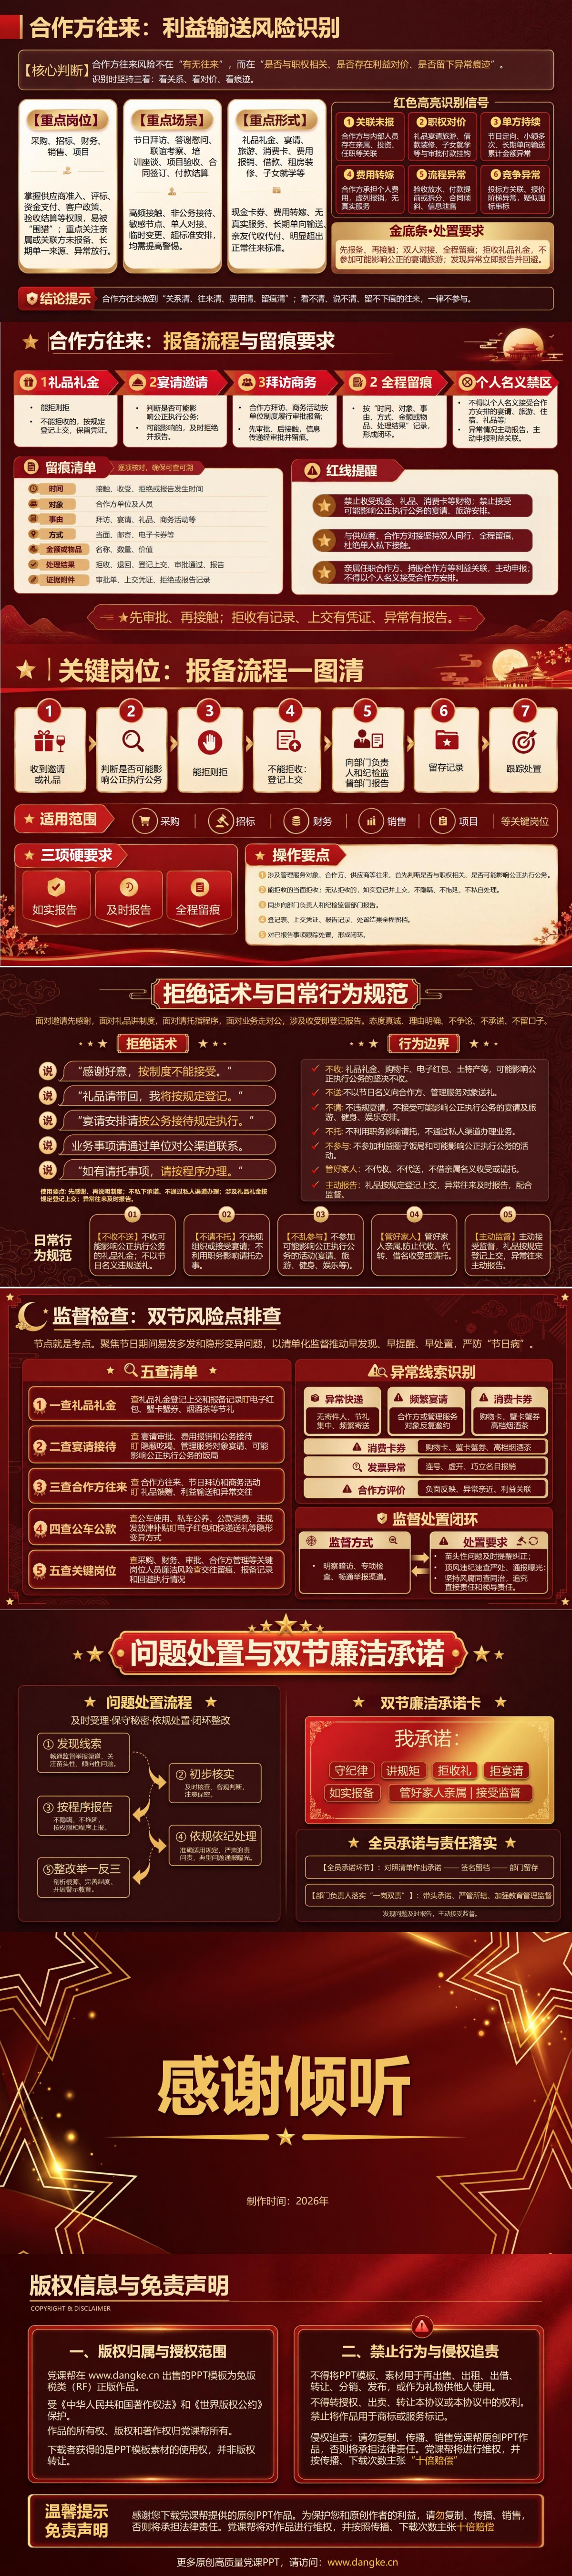
第四章:合作方往来的利益输送
第9—10页聚焦合作方交往中的利益输送风险,采用“看关系、看对价、看痕迹”的判断思路,将节日定向送礼、亲属关联未申报、长期单向接待、个人费用由合作方承担、合同验收和付款流程异常、投标报价关系异常等情况列为重点识别信号。课件特别结合采购、招标、财务、销售和项目岗位,说明工作人员掌握供应商准入、评标、验收、结算及客户政策等权限时,可能面临的利益诱导。例如,合作方在项目验收前频繁宴请,员工亲属恰好在供应商企业任职,或者合作方突然承担个人住宿、装修和其他消费,这些情况都需要结合业务关系和资金流向核查,不能孤立看待。第10页进一步给出合作方接触的报备与留痕要求,将时间、接触对象、事由、方式、涉及金额或物品、处理结果及证据附件纳入记录,形成完整的业务往来记录。这一章最有实际价值的地方,是将廉洁提醒与采购管理、项目审批、供应商评价及财务审核直接联系起来,可供关键岗位人员开展合作方背景排查、利益冲突申报和节前业务风险检查,也能帮助部门负责人发现异常交往背后的流程漏洞。
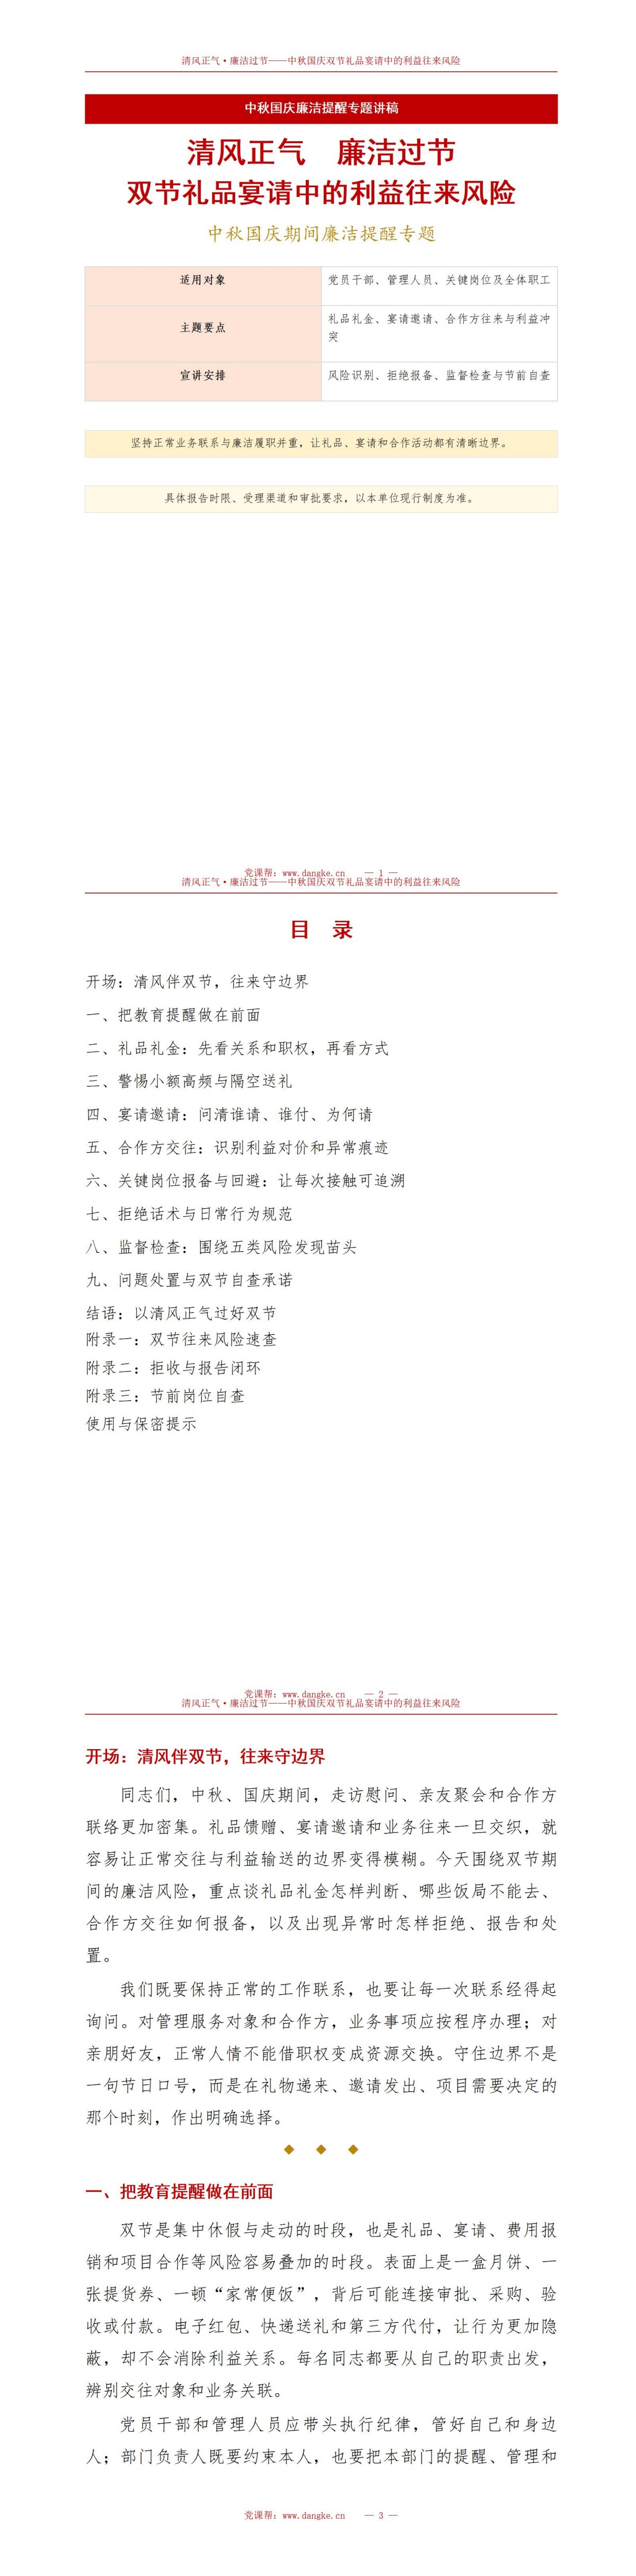
配套讲稿试读
节选一、礼品礼金:先看关系和职权,再看方式
判断礼品能否接受,不能只看价格。首先看双方关系:赠送人是否为管理服务对象、供应商或合作方。再看本人职责:是否涉及审批、采购、监管、验收、付款及其他可以施加影响的事项。即使对方没有当面请托,只要收下后可能影响公正履职或让外界产生合理疑问,就应拒收。事后以“没有帮忙”“只是感谢”解释,不能替代接收前的审慎判断。正常亲友交往也要结合目的、时机、价值和往来方式判断。真实关系、无职权关联、符合一般习俗的往来,与业务对象在敏感节点单向赠送高价值物品不同。老同学恰好是项目供应商,亲戚所在企业正等待验收,私人关系就已与岗位职责相交。不能仅凭“我们认识很多年”作出可以收礼的结论,更不能设置一个看似安全的金额门槛。月饼券、蟹卡、购物卡、加油卡、电子礼品卡,虽然不是现金,同样能带来消费利益。高档烟酒、名贵特产、字画古玩,也不因被称为“土特产”而改变性质。试用、借用、免费会员服务、房屋装修或替个人承担费用,可能是变相馈赠。所谓讲课费、咨询费、劳务费,若没有真实服务与合规手续,也要警惕借名目输送利益。发现礼品时,能当面拒绝就当面退回;快递、电子红包能原路退回的,及时处理并留凭证。无法直接退回的,依本单位制度报告、登记和移交,不私自留存、转赠或变卖。具体期限与经办部门以单位规定为准。先报告、再按程序处置,胜过把东西暂放在抽屉里,等到节后再想办法。
节选二、宴请邀请:问清谁请、谁付、为何请
面对一场饭局,至少问清五件事:邀请人是谁,费用由谁支付,在哪里用餐,席间或之后是否涉及请托,参与人员之间是否有管理、采购、审批或合作关系。管理服务对象、供应商或合作方出面买单,尤其在项目关键节点安排饭局,风险显而易见。由第三方代邀、代付,或把饭局设在私人住宅、隐蔽场所,也不能因此变得合规。高消费场所、私人会所和所谓“一桌餐”,可能专门用来躲避公开监督。即便菜品普通,只要有利益关联、费用来源不当或者可能影响公正履职,也不该参加。反过来,正常业务沟通应尽量安排在办公室或符合单位要求的场所,必要接待依制度审批、费用真实,不把公务洽谈变成私人餐桌上的许诺。有些邀请很突然,临近饭点才告知地址;有些在被拒后反复加码,强调多年交情;还有人主动派车接送、饭前饭后附赠节礼。越是让人“不好意思走”的安排,越应提前问清楚。若到场后才发现由管理服务对象组织或买单,应及时说明纪律要求、停止参与,并按单位要求报告,涉及个人消费的按规定处理和留痕。拒绝话术可以简洁:“感谢邀请,按单位要求,这样的宴请不能参加。如有工作事项,请通过对公渠道联系。”不必争论对方花了多少钱,也不要说“下次再聚”留下不当期待。拒绝的同时,承诺业务事项按程序公正办理,而不是通过私下饭局谈条件。对确有必要的工作会面,事前明确议题、参加人员和沟通地点,涉及公务接待的严格执行单位规定。不要把“共同吃饭更方便谈事”当作工作理由,尤其不能让付款主体含糊不清。对拒绝后仍反复安排饭局的人,也要把邀请情况如实向组织说明,防止一次次试探逐渐演变为私人关系。
节选三、合作方交往:识别利益对价和异常痕迹
合作方往来本身是工作需要,风险在于交往是否与职权、利益对价和流程异常相连。采购、招标、财务、销售及项目人员,可能掌握准入、评标、验收、结算或客户政策等权限。节日定向送礼、长期单向接待、家属代收费用,与合同倾斜、提前付款、验收放宽或信息泄露同时出现,就要把这些信号连起来看,不能逐项孤立解释。关联关系也是重点。合作方的实际控制人、员工与本单位人员是否有亲属、投资或任职关系,是否借亲友账户代付个人消费,是否通过虚构服务费将利益转出,都应依岗位职责核实并主动申报。对外部机构提供的借款、装修、住宿、子女相关便利等,也要看其是否使个人或家属受益。不能因为受益人不是本人就忽视冲突。与合作方接触,应遵循归口管理、事前报备或审批等本单位要求,明确时间、对象、事由和参与人员。重要事项由合适人员共同参与,信息提供按权限办理,沟通结果及时记录。个人不能私下接受合作方安排的宴请、旅游和住宿,也不能因节日接触对供应商评价、招标结果、合同条款或付款顺序作出私下承诺。遇到报价异常、投标关系异常、验收条件突然变化、费用名目缺少真实服务等情况,应及时报告并交由相应部门核查。廉洁问题和业务问题常相互印证:一边收礼,一边放松审核,最终可能造成资源配置失公和经济损失。把合作关系、资金流向与审批记录查清,才能发现隐藏在“节日问候”后面的风险。在合作方评价时,应依据合同履行和实际表现记录事实,不因节日问候提高评分,也不因拒绝礼物而故意刁难。公正的另一面,是对所有合作方采用同一尺度。透明的准入、评价和退出流程,能够减少“熟人更好办”的想象,也让合作方明白业务机会来自质量与规则,而非私人交往。


