
元旦廉洁提醒PPT:新年假期的人情往来与纪律边界|课件+讲稿
▣PPTX▧资源编号:DKB-1452发布时间: 2026-11-02更新日期:2026-11-02
资料预览
资源摘要
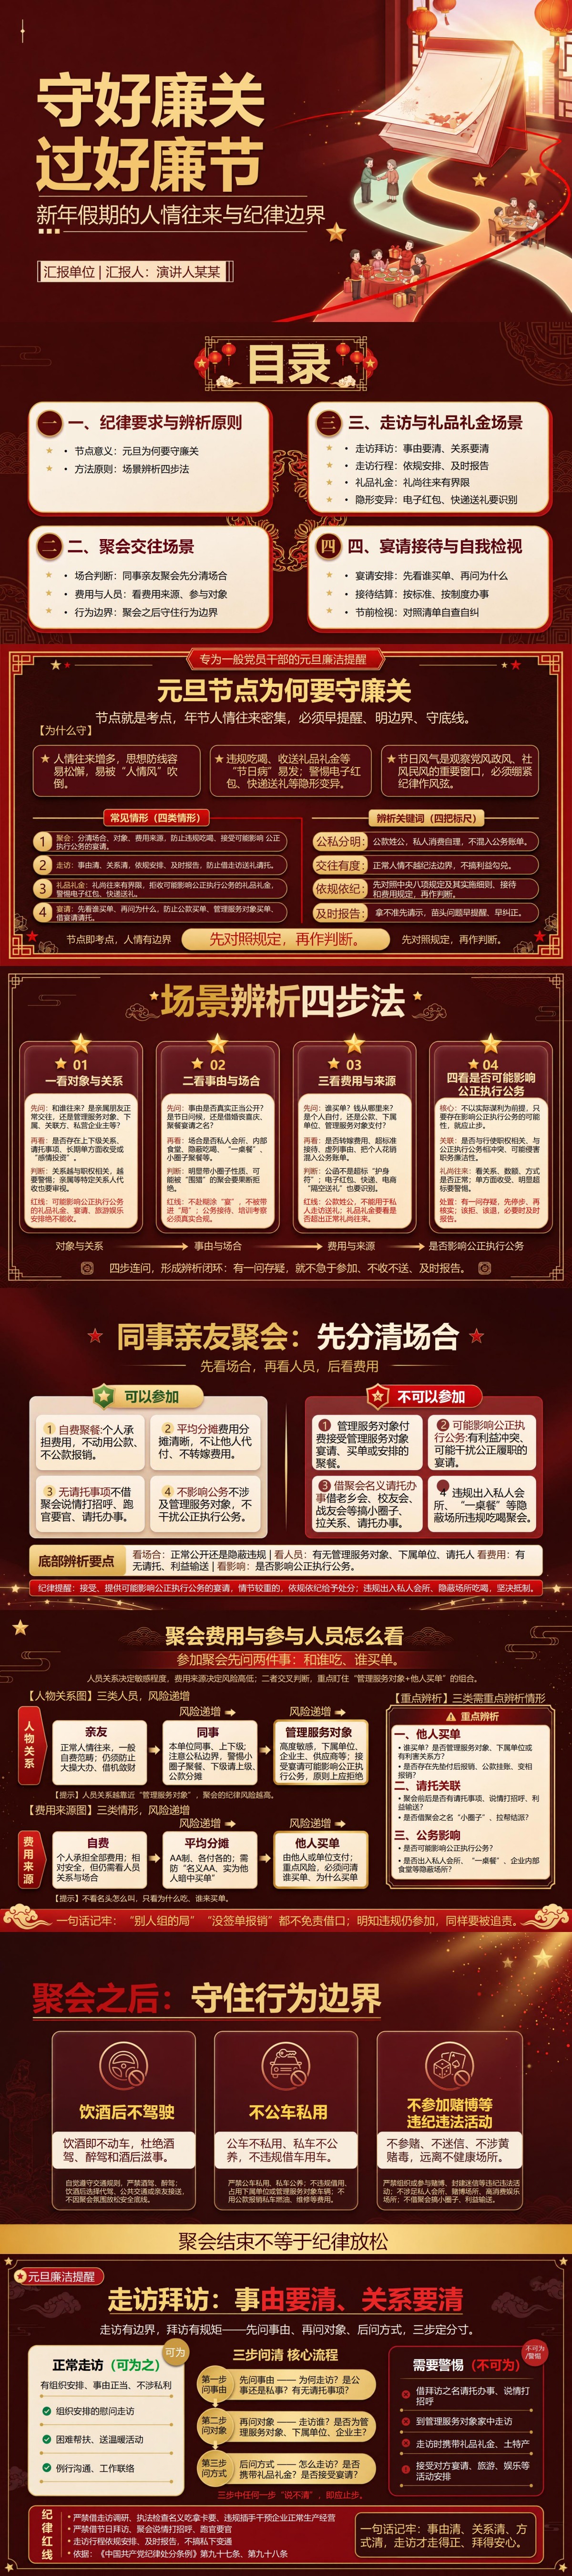
元旦期间的亲友聚会、单位走访和节日问候,容易与工作关系、岗位职责发生交叉。此《元旦廉洁提醒:新年假期的人情往来与纪律边界》资料从日常交往中的具体情形入手,分析老同学聚餐、管理服务对象买单、下属单位承担费用、走访时接受宴请,以及亲友代收礼品等容易混淆的情况。除传统礼品礼金外,还涉及微信红包、电子账户充值、网购提货券和快递送礼等隐蔽方式。内容进一步梳理走访前明确事由和对象、行程中简化接待、结束后如实报告的操作要求,并提供异常礼品拒收、退回、登记和上交的处理思路。
课件目录与内容框架
元旦假期中的聚会、走访、礼品和宴请被归入四组场景,《元旦廉洁提醒:新年假期的人情往来与纪律边界》共16页。
PPT目录:
一、纪律要求与辨析原则:元旦节点意义、场景辨析四步法
二、聚会交往场景:同事亲友聚会、费用与人员、聚会后行为边界
三、走访与礼品礼金场景:走访拜访、行程报告、礼品礼金、电子红包与快递送礼
四、宴请接待与自我检视:宴请安排、接待结算、节前自查
重点内容解读
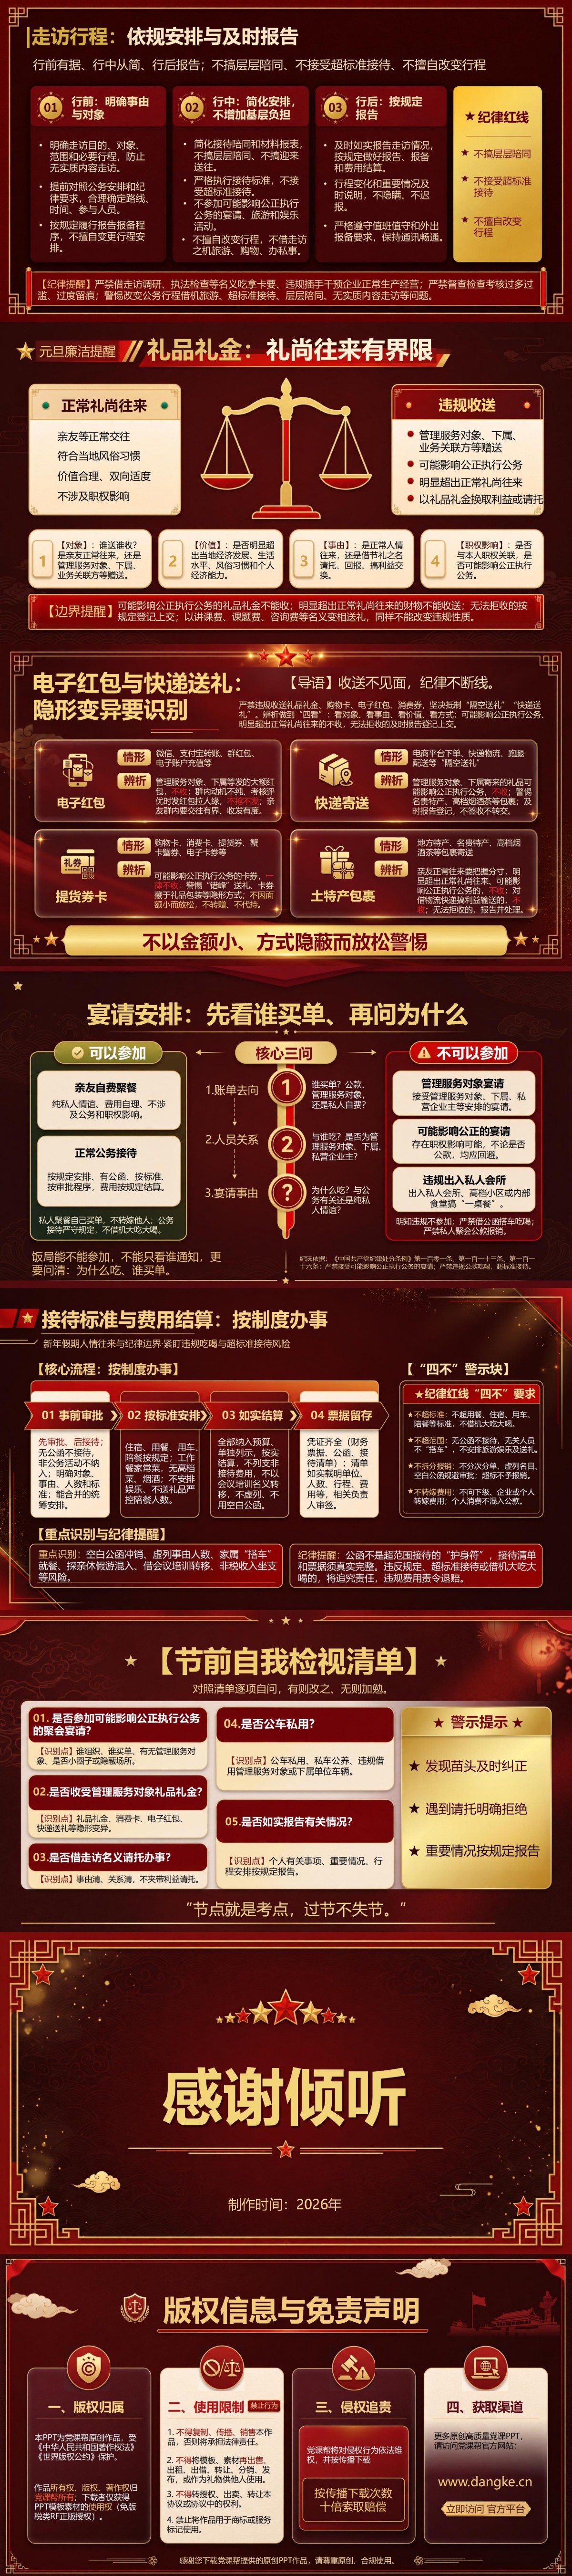
第三章:走访与礼品礼金场景
第8—11页重点讲解节日期间走访拜访和礼品收送的实际判断方法。走访部分采用三步辨析:先确认走访事由是否真实正当,再核实受访对象是否属于管理服务对象、下属单位或业务关联企业,最后检查是否携带礼品、接受宴请或存在其他利益安排。对于确有公务需要的走访,进一步明确行前确定目的、对象、路线和参与人员,行中简化陪同与接待,行后按规定报告并结算费用。礼品礼金部分则把判断范围延伸到电子红包、支付宝转账、购物卡、提货券、快递包裹和电商平台代送等情形,强调不能因为没有当面交付、单次金额不高或包装成地方特产就忽视其实际性质。对于无法当场退回的礼品,按单位制度及时报告、登记和上交,保留必要凭证。这部分内容能够帮助工作人员区分正常节日问候与借走访、送礼建立利益关系的行为,也适合用于节前走访安排检查和异常礼品处置培训。
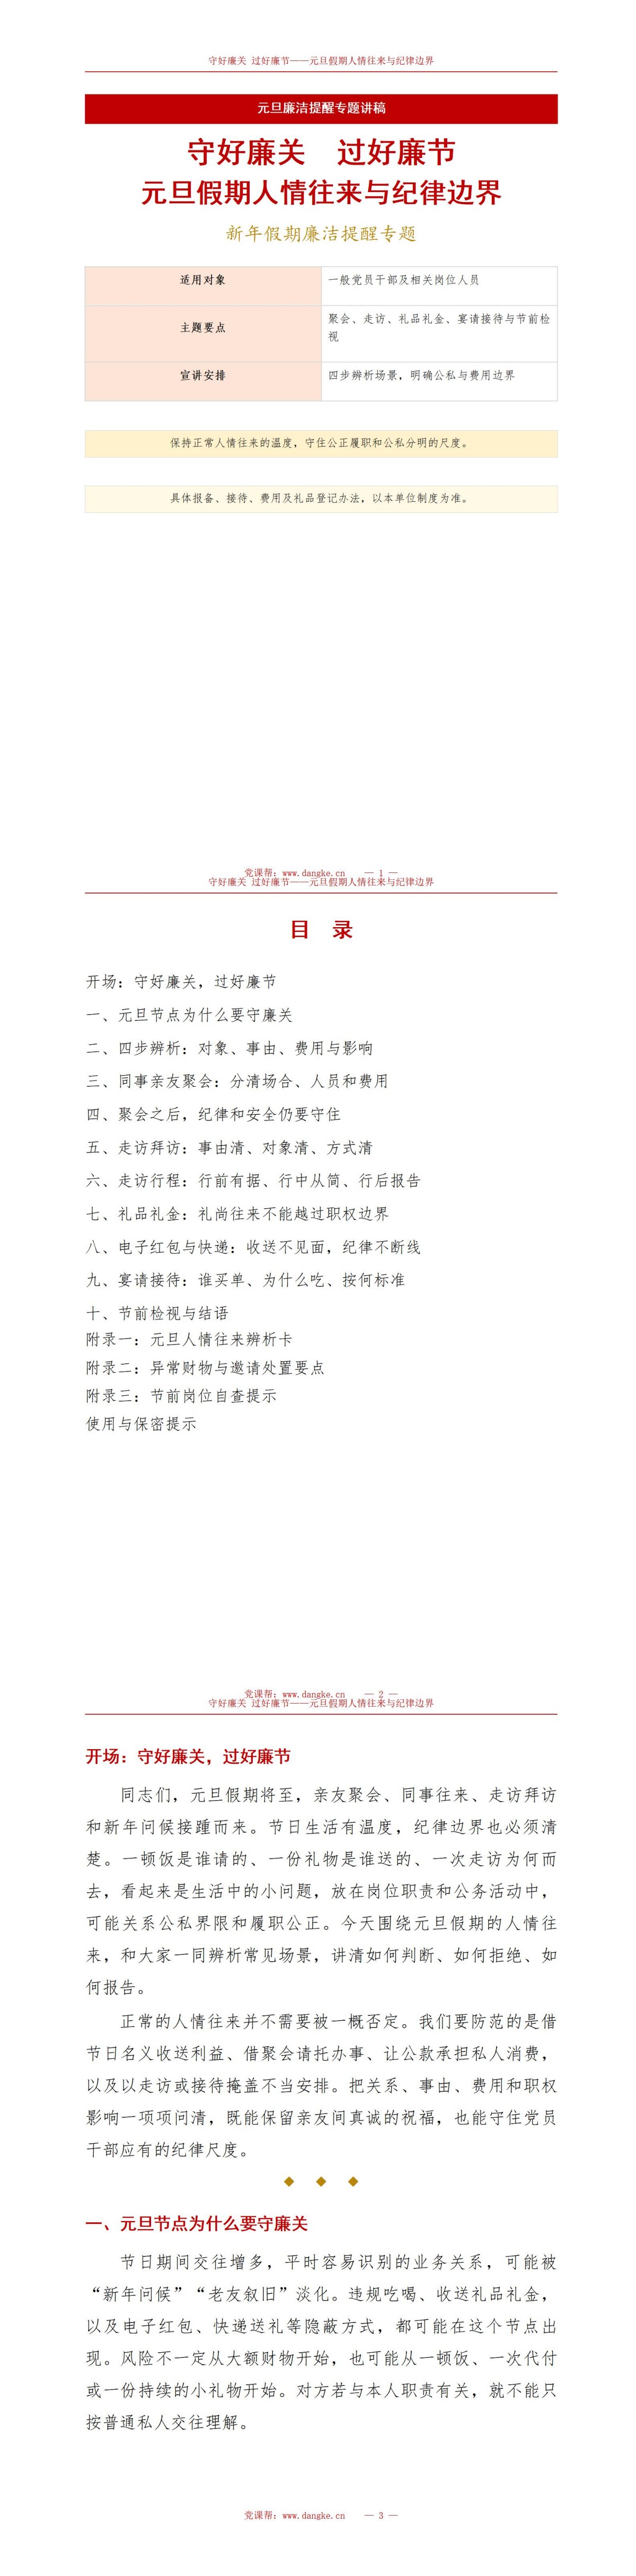
配套讲稿试读
节选一、四步辨析:对象、事由、费用与影响
判断一次节日交往是否合适,不能只听邀请人怎么介绍,也不能仅凭双方认识多年就认定属于正常人情。第一步要看对象和关系,弄清楚对方是多年亲友、普通同事,还是管理服务对象、下属单位、供应商及其他业务关联人员。如果双方存在正在办理的审批、检查、采购或项目事项,即使有真实的亲友关系,也要考虑职权影响。亲属代收、朋友转交,同样需要回到实际赠送人和受益人的关系上判断。第二步看事由和场合,聚会究竟是私人自发相聚,还是借老乡会、校友会等名义拉关系、托人办事;走访有没有真实公务目的,是否被安排在私人会所或隐蔽场所。第三步看费用来源,个人消费是否由本人承担,所谓平均分摊是否真实,有没有他人暗中买单、公款挂账、事后报销或向下属单位转嫁费用。第四步看是否可能影响公正执行公务,不必等到实际办成事情才判断风险,只要存在职权关联、请托事项或可能影响公正履职的情形,就应谨慎处理。例如,老同学邀请聚餐,表面上说大家平均分摊,其中一位却是正在接受检查的企业负责人,饭后还提出聊聊检查安排。这时就不能只看老同学关系和AA制,而应看到人员、事由和岗位职责已经发生交叉。正确做法是婉拒涉及业务请托的安排,按单位要求说明情况。四个问题连起来判断,才能避免一个看似合理的理由掩盖整场交往的实际风险。
节选二、走访拜访:事由清、对象清、方式清
元旦前后的组织慰问、困难帮扶和正常工作联络可以开展,但必须把走访目的、对象和方式事先弄清楚。出发前先问为什么走访,是组织安排的公务活动,还是个人借节日名义走动;再看走访对象是否属于管理服务对象、下属单位或与本人职责有关的企业;最后检查走访方式,是否携带礼品礼金,是否接受对方安排的宴请、旅游和娱乐活动。任何一步说不清,都不宜直接出发,应先向组织核实。走访不能成为私人请托的通道,更不能借调研、慰问和检查名义向企业索取利益、说情打招呼或干预正常经营。对于正常工作联络中突然出现的送礼、宴请和其他安排,应明确拒绝,将沟通带回原来的业务议题,不作超出职责权限的私人承诺。行程管理也要落到具体细节:出发前明确目的、对象、路线、时间和参加人员,按规定办理报备;行程中减少不必要的陪同、迎送和材料准备,不让基层单位为接待增加负担;结束后如实报告走访情况,按规定结算费用并保存凭证。若临时改变行程,或者现场出现礼品、宴请等异常情况,应及时说明,不能为了让记录看起来完整而事后修改原始安排。走访的重点应放在发现和解决实际问题上,而不是接待规格、陪同人数和形式安排。
节选三、电子红包与快递:收送不见面,纪律不断线
电子红包、转账、账户充值、购物卡和消费券,虽然没有当面交付,但同样具有财物价值。来自管理服务对象、下属或业务关联方的转账,不能因为出现在节日群聊中就随手领取。误领的应及时原路退回并保存记录,确实无法退回的,按单位规定报告登记。快递和电商代送也需要特别留意,有人以家乡特产、节日问候为名,把礼品寄到办公室或个人住处,刻意避开当面交付。收到来源不明的包裹,应先核实寄件人和实际赠送对象,不私自拆用,也不交由家人代为处理。可以拒签或退寄的,按规定办理并保留物流凭证;无法直接退回的,及时报告。提货券、蟹卡、电子礼品卡等可能藏在普通包装里,不能只看单次面额,还要留意是否存在小额多次、定向赠送,以及与职务事项同步发生的情况。对以试用、借用等名义长期占用物品的安排,也要核实实际受益和归还情况。拒绝时可以直接说明:“谢谢节日问候,礼品和红包按规定不能收,请您撤回或收回。工作事项请走正常渠道。”拒绝礼品并不影响正常业务办理,对方也不能因为送礼未成功而受到不公正对待。遇到反复变换方式送礼的情况,应将连续接触情况一并报告,避免只处理单次红包或单个包裹,而忽略背后的持续利益往来。


