
廉洁学习心得PPT:一次案例学习后的个人行为反思|课件+讲稿
▣PPTX▧资源编号:DKB-1495发布时间: 2026-11-03更新日期:2026-11-03
资料预览
资源摘要
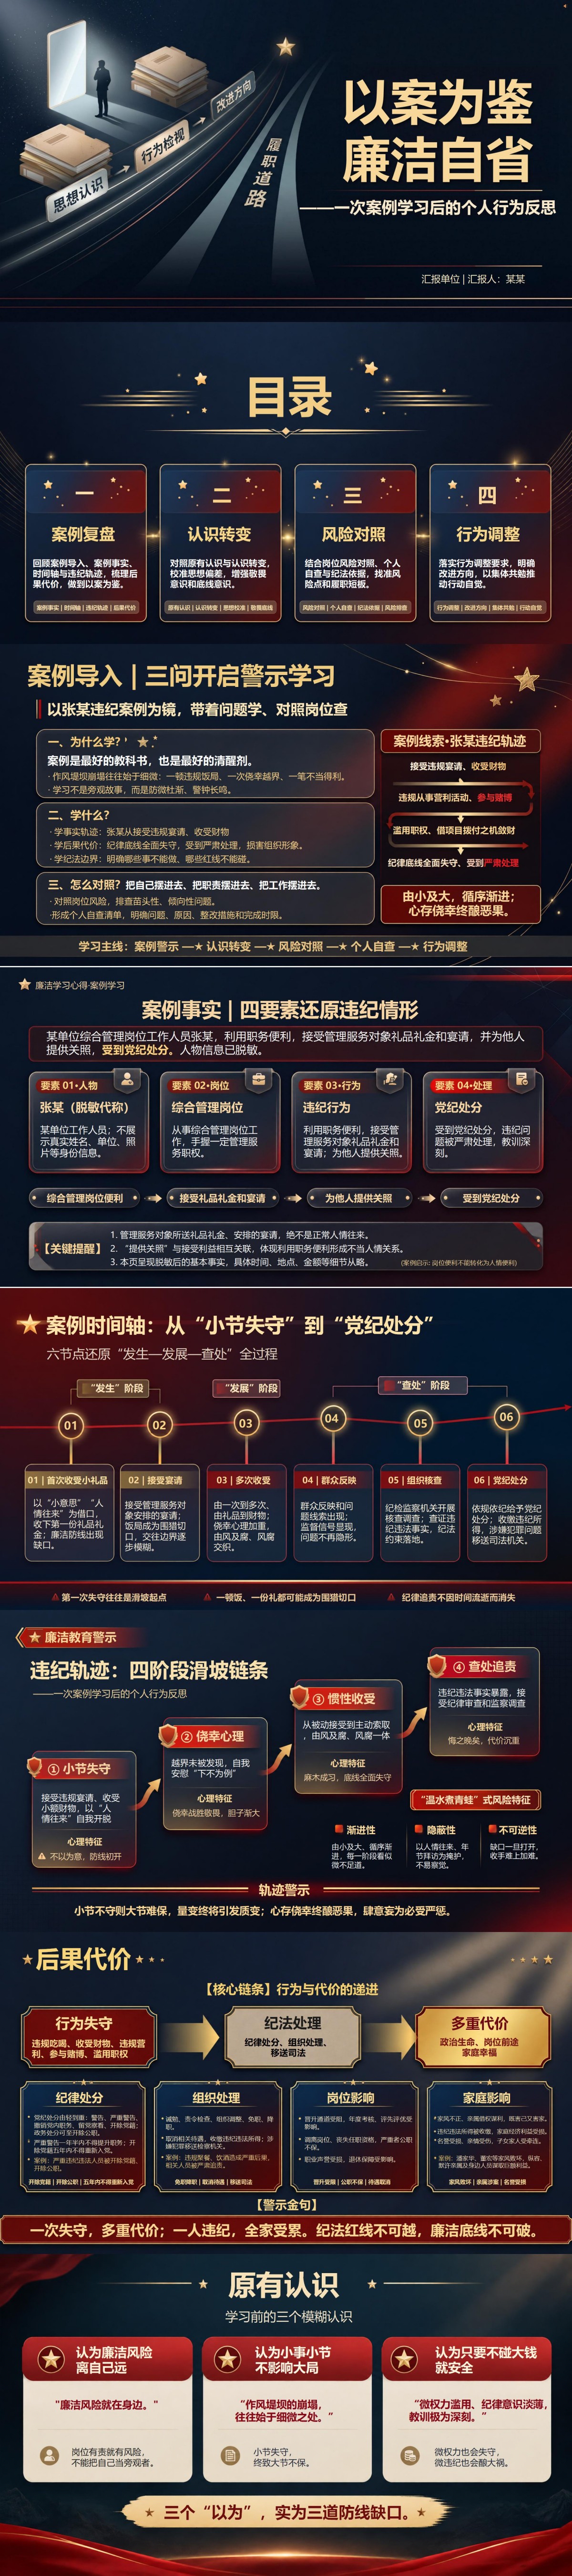
张某的违纪案例贯穿这份资料,重点呈现岗位便利如何在礼品往来、违规宴请和不当关照中逐渐偏离正常履职要求。课件通过六个节点还原从首次收受小礼品、接受宴请、多次收受,到群众反映、组织核查和党纪处分的过程,并进一步归纳小节失守、侥幸心理、惯性收受和查处追责四个阶段。后半部分将案例中的行为对应到实际工作,分别检查对外联络、公务接待、审核审批、报销票据和个人有关事项报告中的廉洁风险,同时引用纪律处分条例和廉洁自律准则明确行为边界。最后形成拒收礼金、接待留痕、报销核对、季度自查、苗头报告五项行动要求,使案例学习能够落实到具体工作流程。
课件目录与内容框架
这份《廉洁学习心得:一次案例学习后的个人行为反思》PPT共16页。
PPT目录:
一、案例复盘
二、认识转变
三、风险对照
四、行为调整
重点内容解读
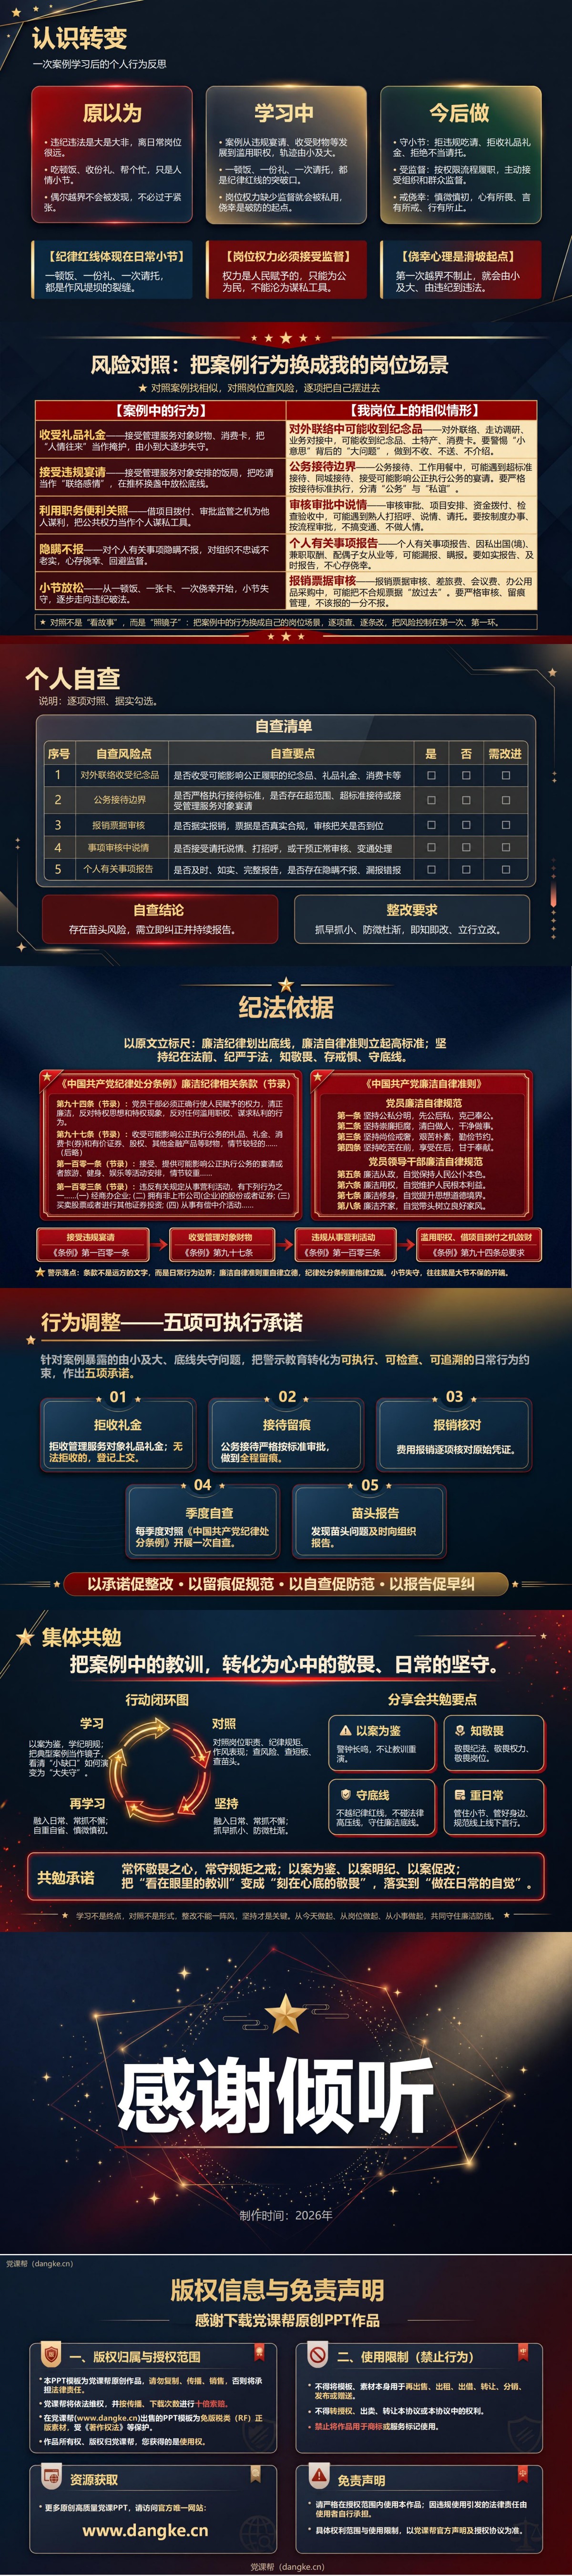
第三章:风险对照——把案例行为换成我的岗位场景
第10—12页集中讲解如何从典型违纪行为中识别自己工作中的相似风险。首先将案例中的收受礼品礼金、接受违规宴请、利用职务便利提供关照等行为,逐项对应到对外联络、公务接待、审核审批、报销票据和个人有关事项报告五个工作场景。例如,对外联络时可能收到纪念品、土特产或消费卡,需要判断对方是否与本人职责存在利益关联;公务接待需要区分正常公务活动与可能影响公正履职的私人宴请;审核审批要警惕熟人打招呼、私下说情和要求变通流程;报销审核则要核实费用事由、票据、附件和审批手续;个人有关事项报告需要根据本人适用的规定及时、真实、完整办理。随后通过个人自查清单,将风险检查转化为逐项核对,并以《中国共产党纪律处分条例》和《中国共产党廉洁自律准则》作为行为判断依据。这部分适合用于综合管理、业务经办、财务审核和项目协调等岗位的廉洁教育,尤其适合组织人员结合自身工作流程填写风险自查表,明确哪些环节需要加强审核、报告、回避和记录。
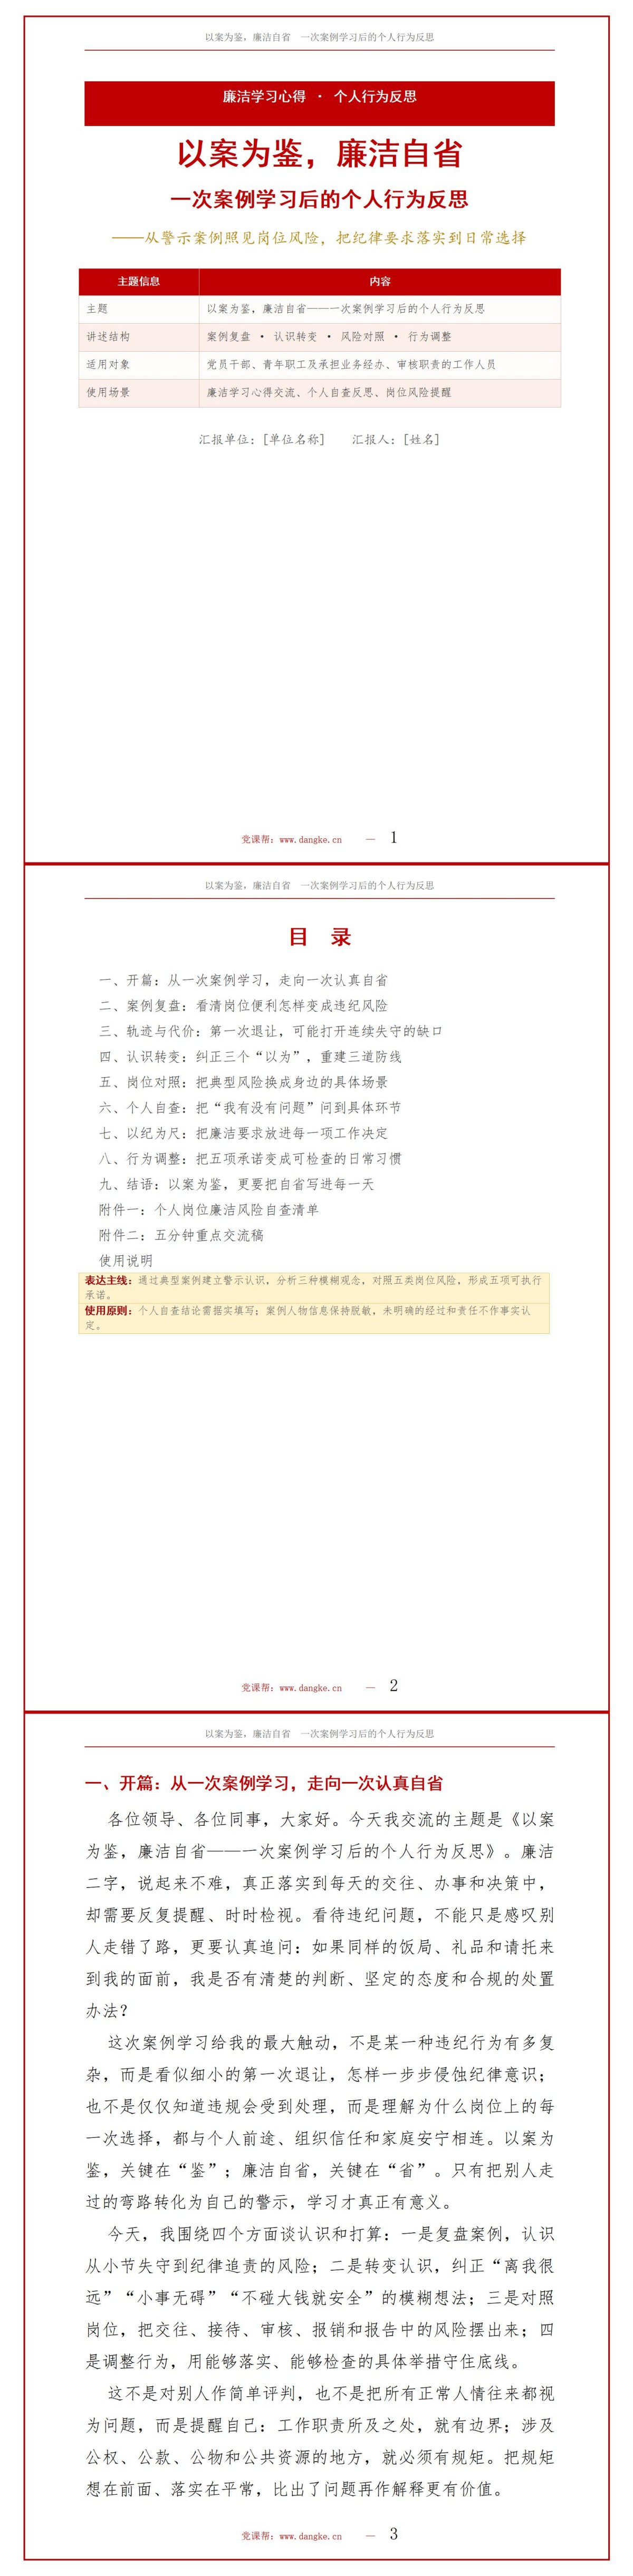
配套讲稿试读
节选一、案例复盘:看清岗位便利怎样变成违纪风险
这次学习涉及的张某,是某单位综合管理岗位工作人员。根据已经呈现的基本情况,张某利用职务便利,接受管理服务对象送来的礼品礼金和安排的宴请,并为他人提供关照,最终受到党纪处分。这一情况最值得分析的,是岗位便利、利益往来和不当关照之间的关系:工作权限怎样被私人交往牵动,正常的服务职责又怎样可能因此发生偏离。综合管理岗位并不一定拥有显眼的决策权,但可能经手业务联系、事项协调、信息传递、审核把关等具体工作。岗位给予的便利,原本是为了提高办事效率、履行职责;如果把这种便利当作向特定对象提供照顾的筹码,就背离了职权的公共属性。对管理服务对象送来的礼品礼金、安排的私人宴请,不能只听一句“表示感谢”,更要看它与岗位职责、具体事项和公正履职之间是否存在联系。对合理业务诉求,应当按统一标准和正常程序办理;对条件不符的事项,不能因熟悉而放宽要求;对涉及本人或特定关系人利益的事项,应按规定说明情况并回避。所谓关照如果意味着优先办理、特殊通融、暗中递话或者改变审核结果,就可能使公共权力偏离既定轨道。廉洁学习心得PPT下载:一次案例学习后的个人行为反思.docx
节选二、案例时间轴:从小节失守到纪律追责
从警示分析的角度看,类似问题可能沿着由小到大的路径发展。最初是一份被称为“小意思”的礼物,随后是以联络感情为名的饭局,再后来是重复接受财物、面对请托逐渐松口。如果没有及时纠正,问题就可能在监督核查中暴露并受到相应处理。第一道缺口往往是小节失守。有人会以“东西不贵”“只是朋友往来”“收一次不要紧”为理由,给自己寻找例外。一次收下未必立即改变办事结果,却可能改变日后的心理位置:接受过好意,再面对同一对象的请求,就更容易顾虑情面。第二道缺口是侥幸心理。没有及时被发现,就误以为风险不存在;没有明确谈条件,就误以为不存在不当利益;没有造成看得见的后果,就误以为不用纠正。一旦“下不为例”成为反复使用的借口,纪律提醒就会被自我安慰替代。第三道缺口是习惯性越界。交往中的戒心慢慢消失,违规行为由偶发变成习惯,甚至把受礼、请吃、讲关系当成岗位交往的正常组成部分。与此同时,业务程序可能被压缩,异常记录可能被忽略,监督提醒也容易被当作多余。问题积累越久,纠正的难度越大。廉洁学习心得PPT下载:一次案例学习后的个人行为反思.docx
节选三、行为调整:把五项承诺变成日常习惯
反思最终要落实到行动。我准备以五项具体承诺约束自己。第一,拒收礼品礼金。对管理服务对象和可能影响公正履职的关联人员提供的不当财物,明确拒绝;确实无法当场退回的,按照适用制度登记、上交并报告,不让一件小礼物成为后续请托的心理包袱。第二,规范公务接待、全程留痕。凡属于公务接待的事项,认真核实接待对象、审批程序、标准范围及相关凭证,严格依规办理;对可能影响公正执行公务的私人宴请,明确拒绝。第三,逐项核对费用报销。坚持票据真实、事由清楚、金额准确、附件完整、权限适当,遇到疑点不盲目签字,必要时退回补正。第四,建立周期性自查。以每季度一次为个人提醒节奏,对照岗位职责、现行制度和实际经办事项,检查是否存在收礼吃请、私下请托、流程遗漏、报销审核不严及报告不及时等问题。第五,及时报告风险苗头。面对异常馈赠、私下请托、利益关联或拿不准的规定,先停止不合适的行为,及时向有权部门或负责人请示报告,按规定采取退还、上交、回避和留痕等措施。这五项承诺共同指向一个闭环:收到风险信号时及时识别,涉及不当利益时明确拒绝,需要办理的事项按程序推进,关键环节保留记录,发现偏差及时报告并改进。


