
廉洁知识竞赛PPT:分轮答题检验廉洁知识掌握情况|课件+讲稿
▣PPTX▧资源编号:DKB-1496发布时间: 2026-11-04更新日期:2026-11-04
资料预览
资源摘要
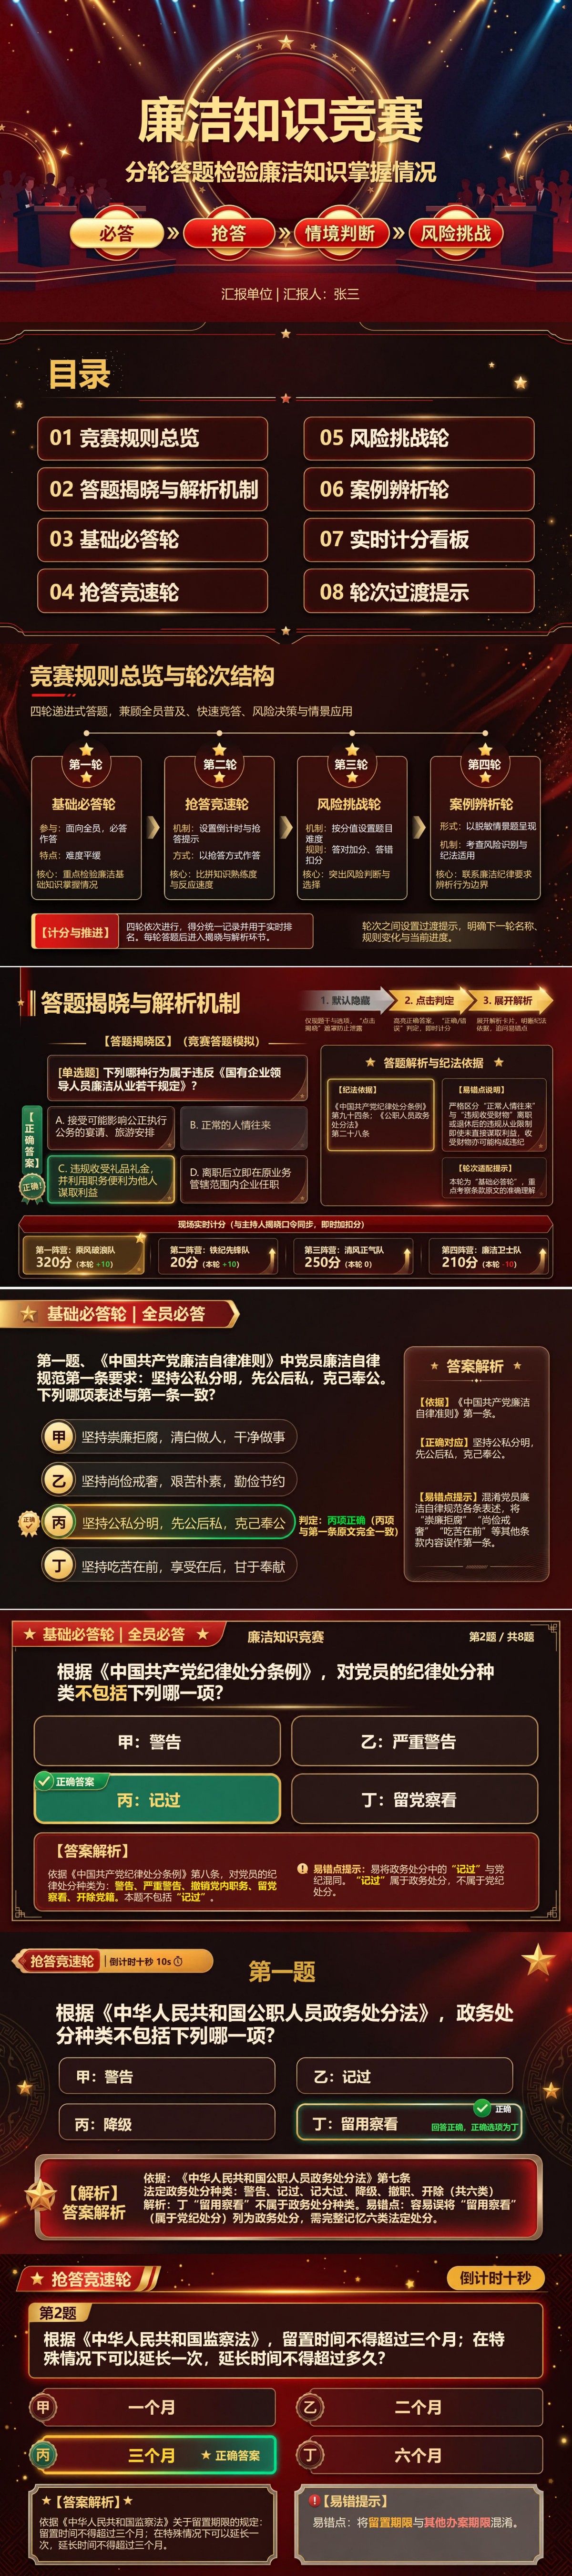
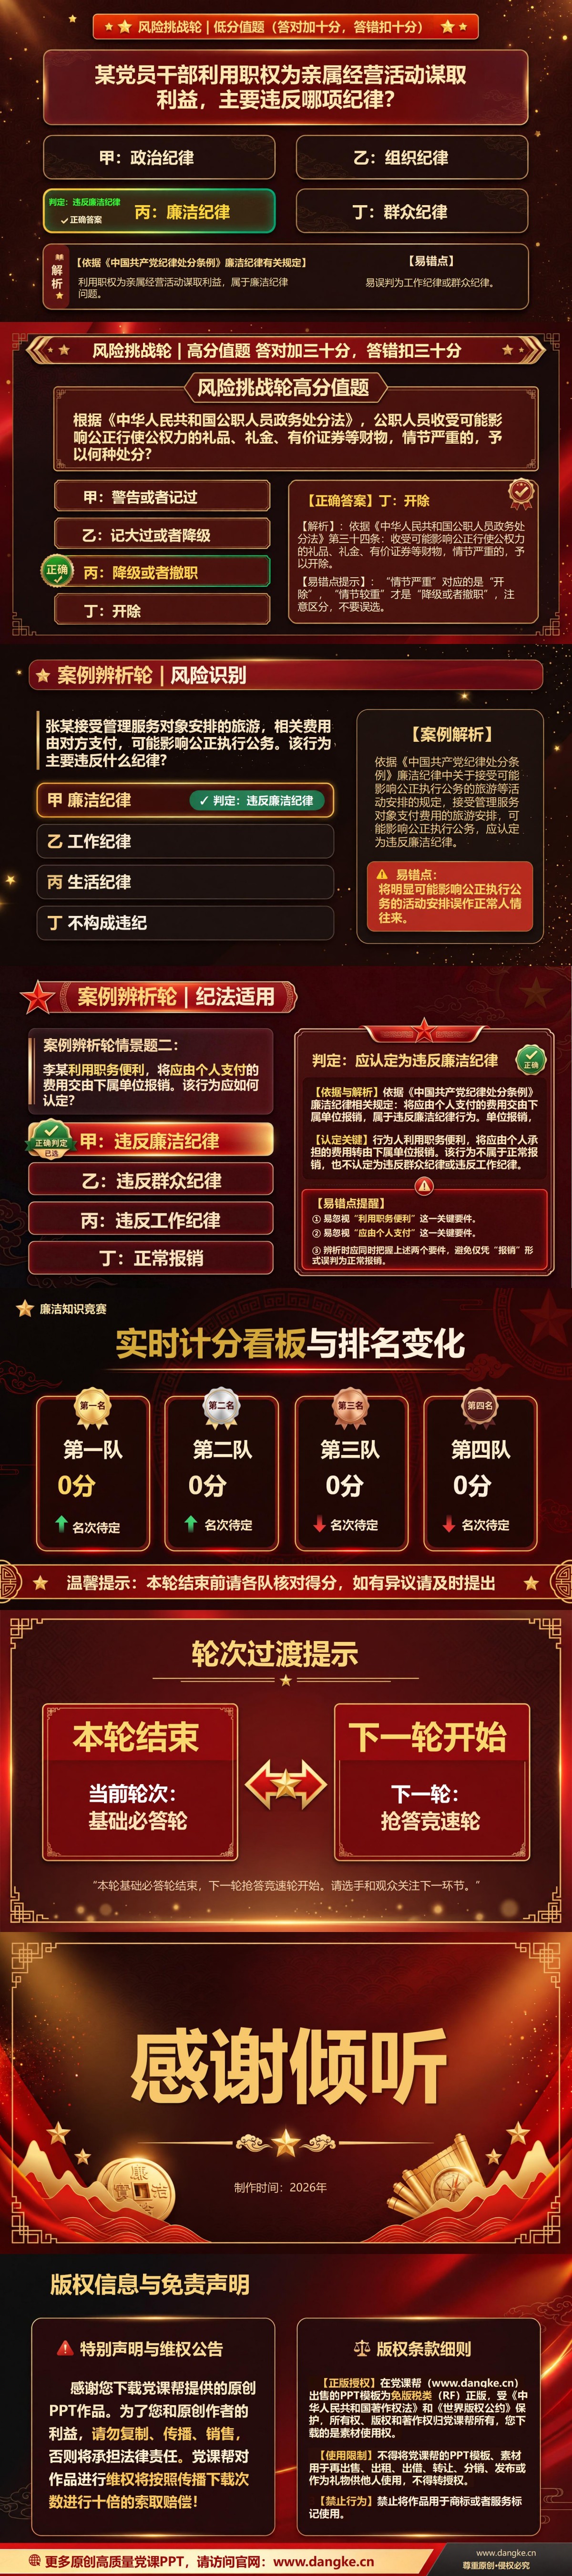
这份资料按照现场竞赛的实际推进顺序设计,将廉洁知识考核分为四个环节。基础必答轮考查《廉洁自律准则》和党纪处分种类,抢答竞速轮通过十秒倒计时辨析政务处分与监察留置期限,风险挑战轮设置十分和三十分两档题目,考查选手面对不同风险时的判断能力。最后的案例辨析轮选取管理服务对象安排旅游、利用职务便利将个人费用转由下属单位报销两种情境,要求选手结合具体事实判断纪律属性。课件还设置答题答案揭晓、正确与错误判定、纪法依据解析、实时计分及轮次过渡页面,配合主持人完成从出题到公布成绩的完整竞赛流程。
课件目录与内容框架
课件围绕廉洁知识竞赛的现场组织与答题流程,课件将知识考核、答案解析和成绩展示安排为八个部分,这份《廉洁知识竞赛:分轮答题检验廉洁知识掌握情况》PPT共16页。
PPT目录:
一、竞赛规则总览
二、答题揭晓与解析机制
三、基础必答轮
四、抢答竞速轮
五、风险挑战轮
六、案例辨析轮
七、实时计分看板
八、轮次过渡提示
重点内容解读
第六章:案例辨析轮——风险识别与纪法适用
第11—12页集中设置了两道与实际履职场景密切相关的情境题。第一道题围绕张某接受管理服务对象安排并由对方支付费用的旅游活动展开,重点考查选手能否识别其中可能影响公正执行公务的利益关系,判断其涉及廉洁纪律。第二道题以李某利用职务便利,将本应由个人承担的费用交由下属单位报销为背景,要求同时识别两个关键条件:是否利用了职务便利,以及费用是否本应由个人支付。这两道题分别对应不当活动安排和违规转嫁个人支出,能够帮助参赛人员理解纪律问题在不同工作场景中的表现。实际组织竞赛时,可以先隐藏答案,让选手独立判断,再围绕行为主体、利益关系、费用承担和职权影响逐项解析。该部分尤其适合用于党员干部、国企员工及综合管理岗位的廉洁风险教育,也可以直接作为案例讨论环节使用。
配套讲稿试读
节选一、答题揭晓与解析:答对一道题,更要讲清一个理
每道题结束后,统一按照“停止作答—确认回答—揭晓答案—讲解依据—登记分数”五步进行。请选手注意,宣布答案之前不再修改选项;计分人员在裁判确认后记录结果;主持人再用简洁明白的语言解释条文和易错点。这样既能保证竞赛节奏,也能让每一道题真正发挥学习作用。讲解时要避免两个偏差,一个是只念正确选项,不解释关键条件。比如“留党察看”与其他处分名称的差别,如果只报一个字母,选手可能下次仍会混淆;另一个是把不同制度中的概念混在一起。党纪处分、政务处分、监察调查措施分别有自己的法律依据,不能因为名称相似就认为适用规则相同。对于纪律处分题,先确认适用对象,再确认法定种类;对于廉洁风险题,先观察是否存在职权影响,再辨认财物、旅游、报销等行为;对于条文有情节限定的题目,先把限定条件读完整,再判断对应的处理。遇到尚不清楚的事实,不靠猜测下定性。我们希望每一位选手带走的,不只是一份答案,还包括一种查依据、辨要件、守程序的工作习惯。
节选二、第二轮:抢答竞速,准确比速度更重要
第一轮结束。下面进入第二轮——抢答竞速轮。本轮每题设置十秒倒计时,按照现场明确的抢答信号和判定程序确定答题权。请大家注意,速度固然重要,但不能抢在题目和规则允许之前作答;出现超时或违规抢答,按已宣布的规则处理。第一题:根据《中华人民共和国公职人员政务处分法》,政务处分种类不包括下列哪一项?甲项“警告”,乙项“记过”,丙项“降级”,丁项“留用察看”。倒计时开始,请获得答题权的队伍作答。揭晓答案:丁。“留用察看”不属于《公职人员政务处分法》第七条列举的六种政务处分。六种法定政务处分依次为警告、记过、记大过、降级、撤职、开除。注意不要把政务处分与党纪处分混为一谈:党纪处分中有“留党察看”,政务处分中没有“留用察看”。名称一字之差,不能凭感觉判定。
节选三、第四轮:案例辨析,把法规放进具体情境
最后一轮是案例辨析轮。这一轮不单考记忆,而是要求选手在情境中找出关键事实。我们不因人物姓名、礼物形式或费用大小就轻易定性,而是看谁安排、谁付款、与职权有什么关系、是否可能影响公正履职。第一道情境题:张某接受管理服务对象安排的旅游,相关费用由对方支付,并且该安排可能影响公正执行公务。问:这一行为主要涉及什么纪律?正确答案是廉洁纪律。《中国共产党纪律处分条例》第一百零一条对接受、提供可能影响公正执行公务的宴请或者旅游、健身、娱乐等活动安排作出纪律规定。情境中的重要事实并非“参加了旅游”四个字,而是旅游由管理服务对象安排并支付费用,而且存在可能影响公正执行公务的关系。第二道情境题:李某利用职务便利,将本来应当由个人支付的费用交由下属单位报销。两个事实必须同时抓住:第一,李某利用了职务便利;第二,费用本应由本人承担,却转嫁给下属单位。使用了一张发票、履行了报销形式,不等于费用就具有公务性质。单位资金必须依照真实的公务用途和财务制度使用,不能把私人消费包装成公务支出。


