
岗位廉洁风险防控汇报PPT:关键岗位的风险点与控制措施|课件+讲稿
▣PPTX▧资源编号:DKB-1511发布时间: 2026-11-04更新日期:2026-11-04
资料预览
资源摘要
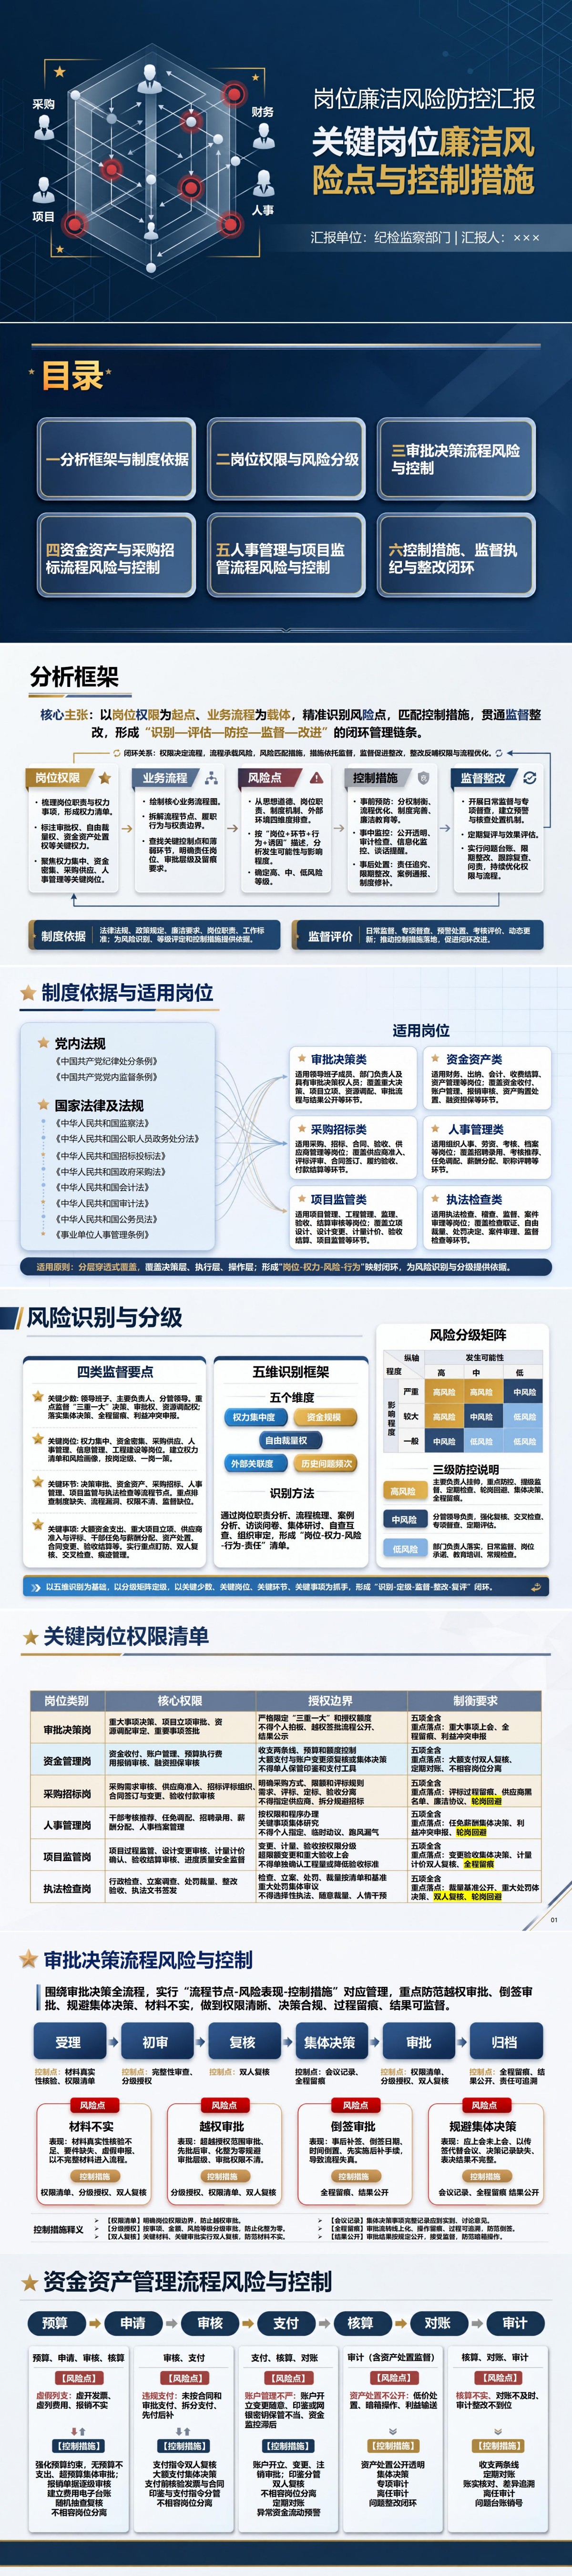
此《岗位廉洁风险防控汇报:关键岗位的风险点与控制措施》资料以岗位实际掌握的权力为切入点,将审批决策、资金管理、采购招标、人事管理、项目监管和执法检查六类岗位分别拆解,梳理各岗位的核心权限、授权边界和制衡要求。风险识别部分区分思想道德、岗位职责、制度机制和外部环境四类风险来源,再结合权力集中度、资金规模、自由裁量权、外部关联度和历史问题频次五项因素判断风险等级。具体业务控制方面,审批决策设置受理、初审、复核、集体决策、审批和归档六个节点;资金管理强调预算约束、不相容岗位分离和双人复核;采购招标围绕八个业务节点建立风险控制对照;人事管理则将资格审核、廉洁意见回复、任前公示、全过程纪实和轮岗回避贯穿各环节。
课件目录与内容框架
这份《岗位廉洁风险防控汇报:关键岗位的风险点与控制措施》PPT共16页,内容围绕岗位权限、业务流程和监督整改展开。
PPT目录:
一、分析框架与制度依据
二、岗位权限与风险分级
三、审批决策流程风险与控制
四、资金资产与采购招标流程风险与控制
五、人事管理与项目监管流程风险与控制
六、控制措施、监督执纪与整改闭环
重点内容解读
第四章:资金资产与采购招标流程风险与控制。
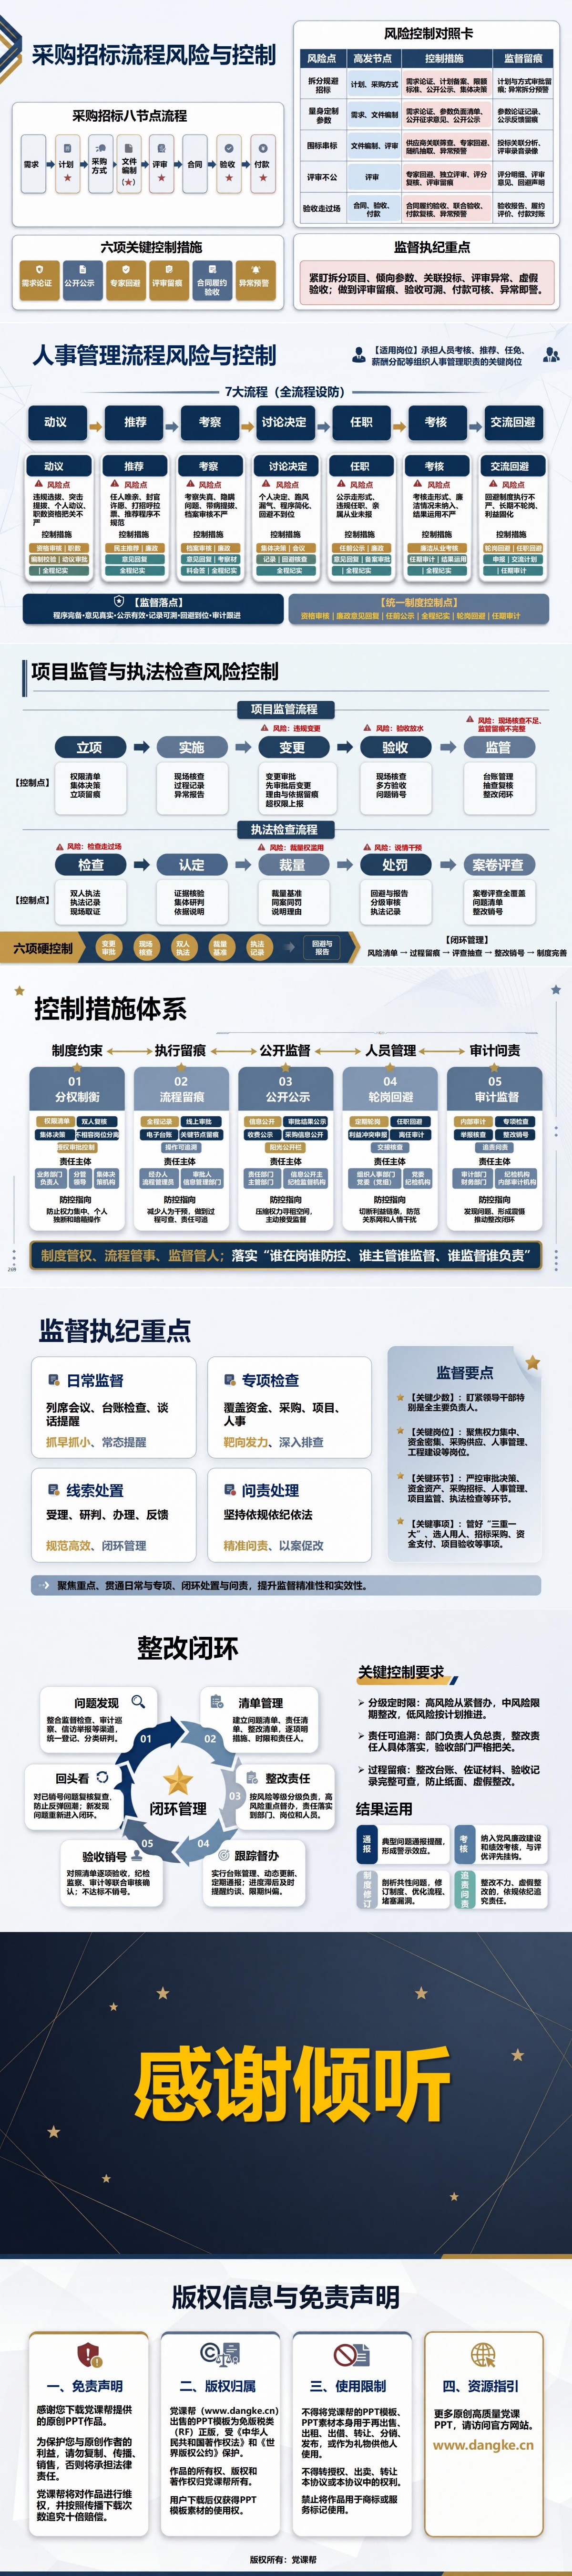
第8—9页重点呈现资金资产管理和采购招标两类高风险业务的具体控制方法。第8页按照预算、申请、审核、支付、核算、对账和审计七个环节展开,分别识别虚假列支、违规支付、账户管理不严、资产处置不公开以及核算不实等风险。对应措施包括无预算不支出、超预算事项按规定审批、支付指令双人复核、大额支付按规定集体决策、印鉴与支付工具分管、不相容岗位分离、定期对账和异常资金流动预警。第9页将采购招标细分为需求、计划、采购方式、文件编制、评审、合同、验收和付款八个节点,并通过风险控制对照卡对应拆分规避招标、量身定制参数、围标串标、评审不公和验收走过场等问题。例如,需求和计划阶段通过需求论证、限额标准和公开公示防止拆分项目;文件编制阶段使用参数负面清单和公开征求意见减少倾向性条件;评审阶段通过供应商关联筛查、专家回避、随机抽取、独立评审和评分复核降低人为干预;合同、验收和付款阶段则核对采购结果、履约情况和支付依据。这部分的特点是将抽象的岗位廉洁要求落实到具体业务动作,能够直接用于财务、采购、招标和资产管理岗位培训,也可以作为企业内部流程检查和风险控制措施制定的参考。
配套讲稿试读
节选一:风险识别与分级——四类风险来源与五项定级因素
关键岗位廉洁风险识别,首先要做到看人、看岗、看权、看流程。对于关键少数,重点关注重大决策、审批权和资源调配权;对于关键岗位,重点关注权力集中、资金密集、采购供应、人事管理、信息管理和工程建设等岗位;对于关键环节,则要关注审批决策、资金资产、采购招标、人事管理、项目监管和执法检查等流程节点;对于关键事项,要聚焦大额资金支出、重大项目立项、供应商准入与评标、干部任免与薪酬分配、资产处置、合同变更和验收结算等具体事项。在风险来源上,可以从四个方面排查。思想道德风险主要关注纪律意识、底线意识和利益诱惑等因素;岗位职责风险重点检查权力边界不清、职责交叉和个人裁量空间过大等问题;制度机制风险主要关注制度缺失、流程漏洞和监督制约不足;外部环境风险则重点关注供应商、服务对象和合作方等外部关系对岗位履职可能产生的干扰。风险定级还要结合权力集中度、资金规模、自由裁量权、外部关联度和历史问题频次五项因素,综合判断发生可能性与影响程度,再划分高、中、低风险。高风险岗位应当实行提级监督、定期检查、轮岗回避、集体决策和全程留痕;中风险岗位强化复核、交叉检查、专项督查和定期评估;低风险岗位则通过岗位承诺、教育培训、常规检查和台账管理开展日常防控。风险等级不是给岗位贴上固定标签,而是为了让不同岗位匹配不同强度的控制措施,并随着业务和外部环境变化及时调整。
节选二:采购招标流程——围绕八个节点设置关键控制和监督留痕
采购招标涉及需求确认、采购计划、采购方式、文件编制、评审、合同、验收和付款八个节点,每个节点的风险表现都不相同,因此需要分别设置控制措施。需求和计划阶段,重点防范拆分项目规避招标和需求设置不合理,可以通过需求论证、限额标准、计划审批、公开公示和集体研究进行控制,对异常拆分、重复采购等情况开展台账比对。采购方式确定以后,文件编制阶段还要检查技术参数、资格条件和评分办法是否存在明显倾向或排他性,必要时使用参数负面清单、公开征求意见和联合会审,保留审核意见及修改记录。评审阶段要重点防范围标串标和评审不公,通过供应商关联筛查、专家随机抽取、利害关系回避、独立评审和评分复核等方式降低人为干预风险。对评分异常、投标文件高度相似、关联关系异常等情况,应当按照规定进一步核查并形成记录。合同、验收和付款阶段,要核对合同主体、采购标的、价格及关键条件是否与采购结果一致,验收时重点检查实际交付情况和合同约定是否相符,付款时核验合同、验收记录及审批依据。采购招标还应建立“风险点—高发节点—控制措施—监督留痕”对照关系,将采购计划、招标文件、评审报告、回避记录、定标纪要、合同文本、验收报告和付款凭证等材料对应归档。监督重点应当放在拆分项目、倾向参数、关联投标、评审异常和虚假验收等具体问题上,让评审过程可查、验收结果可溯、资金支付可核。
节选三:控制措施体系——形成五道相互衔接的防线
关键岗位风险防控不能依靠某一项制度或者一次集中教育,而应当形成相互支撑的控制体系。资料将控制措施归纳为制度约束、执行留痕、公开监督、人员管理和审计问责五个方面。制度约束主要通过授权清单、审批层级、集体决策和岗位分离明确权力边界,防止权力过度集中和个人独断。执行留痕要求关键审批、评审、支付、验收、考察和执法行为形成与业务相匹配的记录,让流程可以查询、责任可以追溯。公开监督则通过适度公开和信息透明压缩暗箱操作空间,具体公开范围和内容仍需遵守现行制度及信息保护要求。人员管理主要依靠岗位承诺、教育培训、轮岗回避和不相容岗位分离,降低长期利益固化和人情干扰风险。审计问责则通过审计监督、问题核查、责任追究和以案促改,推动问题整改及制度修补。五道防线并不是相互独立的工作项目,而是要落实到同一条业务链条中。发现问题以后,应当建立问题清单、责任清单和整改清单,写明具体表现、责任部门、整改措施和完成时限;跟踪督办时不仅检查材料是否提交,还要核实措施是否真正执行;验收销号必须对照整改清单逐项核验,不达标不销号。对于已经销号的问题,还要通过回头看检查是否反弹。对反复出现的共性问题,则应当进一步检查制度漏洞和流程缺陷,通过修订制度、优化流程和完善培训,将个案整改转化为长期治理。


