
个人廉洁从业自查报告PPT:个人履职行为与利益冲突自检|课件+讲稿
▣PPTX▧资源编号:DKB-1514发布时间: 2026-11-04更新日期:2026-11-04
资料预览
资源摘要
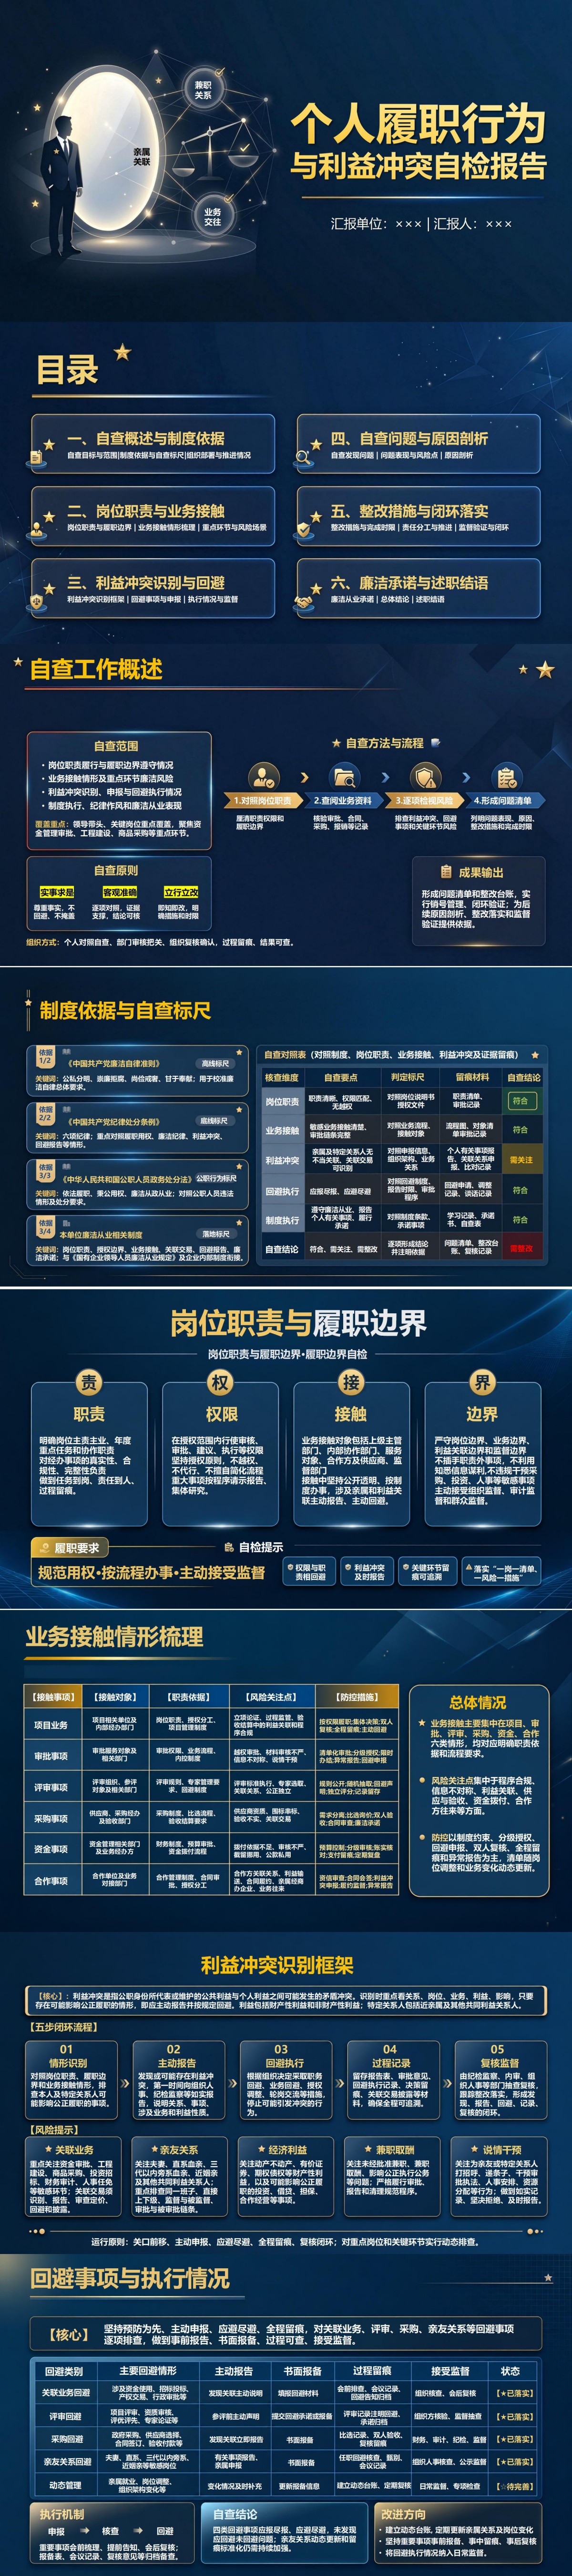
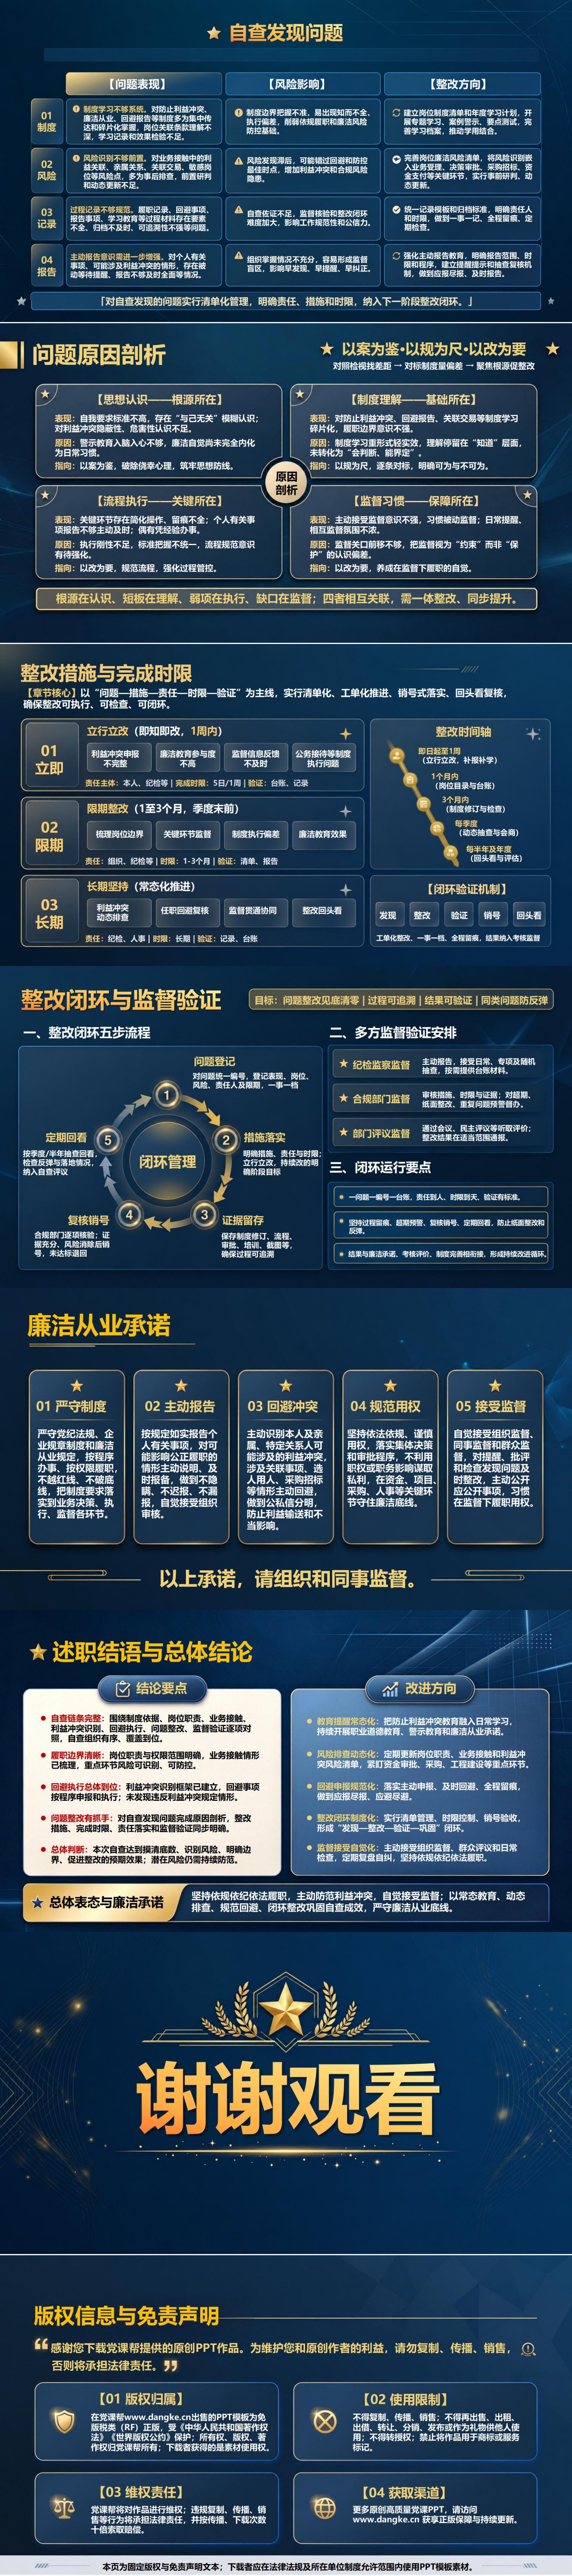
这份《个人廉洁从业自查报告:个人履职行为与利益冲突自检》材料将自查范围拆分为岗位职责、业务接触、利益冲突、回避执行、制度执行和自查结论六个维度,并列出项目、审批、评审、采购、资金、合作六类业务接触场景。利益冲突识别采用“关系、岗位、业务、利益、影响”五个维度,重点排查亲友关系、关联业务、经济利益、兼职取酬和说情干预;发现可能影响公正履职的情形后,依次进行主动报告、组织决定回避、过程留痕和监督复核。
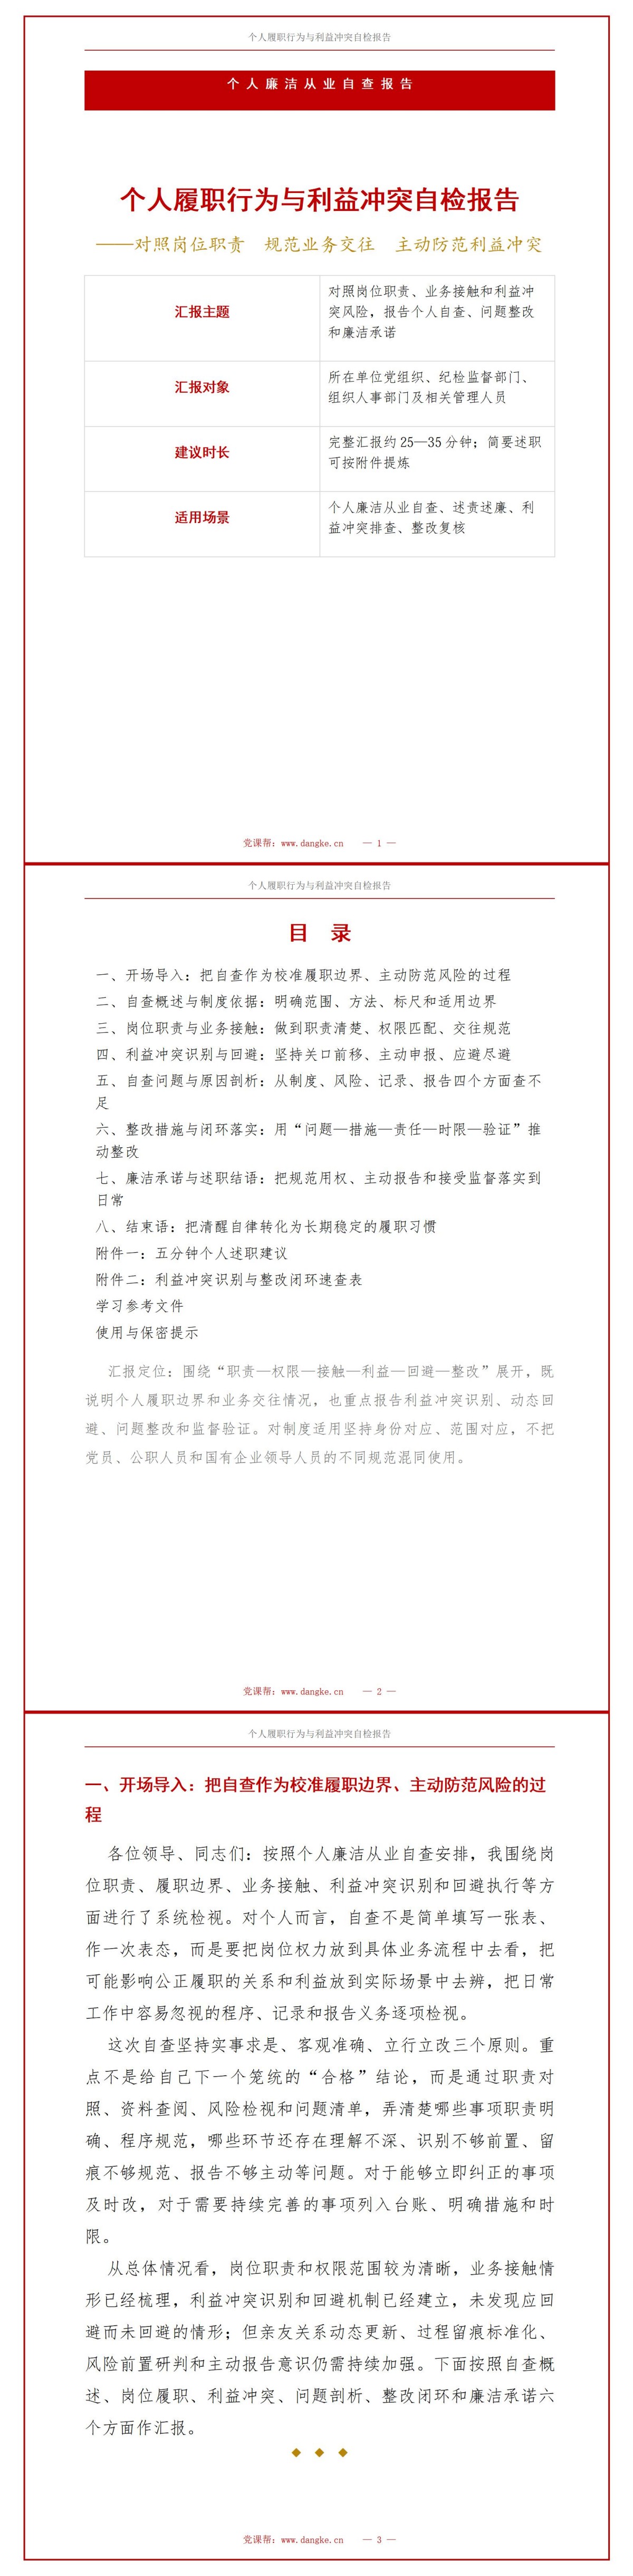
课件目录与内容框架
这是一份《个人廉洁从业自查报告:个人履职行为与利益冲突自检》PPT,共16页。
PPT目录:
一、自查概述与制度依据
二、岗位职责与业务接触
三、利益冲突识别与回避
四、自查问题与原因剖析
五、整改措施与闭环落实
六、廉洁承诺与述职结语
重点内容解读
第三章:利益冲突识别与回避
第7—8页集中讲解个人履职过程中如何发现潜在利益冲突,以及发现后怎样报告和执行回避。课件首先提出五维识别方法,即关系、岗位、业务、利益、影响,从本人及特定关系人的关系情况、个人承担的岗位权限、涉及的业务事项、可能产生的财产性或非财产性利益,以及是否影响公正履职五个方面判断风险。重点场景包括关联业务、亲友关系、经济利益、兼职取酬和说情干预,涉及资金审批、工程建设、商品采购、投资招标、财务审计和人事任免等敏感事项。对于识别出的风险,课件设置情形识别、主动报告、回避执行、过程记录、复核监督五步流程,明确可以根据组织决定采取业务回避、授权调整和轮岗交流等措施,并保留报告表、审批意见及回避执行记录。这部分最适合用于个人廉洁自查培训,因为它将容易被忽略的亲属关联、业务往来和兼职取酬等情况转化为可判断、可报告、可核验的具体事项。
配套讲稿试读
节选一:利益冲突的识别维度与重点情形
利益冲突识别是个人廉洁从业自查中的重要内容。个人在履职过程中,需要把公正履职要求与本人、亲属以及其他共同利益关系人的利益情况放在一起审视。判断是否存在利益冲突,不能只看有没有直接收受财物,还要考虑某种关系、业务或者利益安排是否可能影响客观公正履职。具体识别可以按照关系、岗位、业务、利益、影响五个维度展开。关系方面,要了解本人和特定关系人之间的关联情况;岗位方面,要明确本人承担的职责、权限和决策范围;业务方面,要核对涉及的项目、采购、审批、评审和合作事项;利益方面,要识别可能产生的财产性或非财产性利益;影响方面,则要判断这些关系和利益是否可能影响正常履职。日常工作中需要特别关注五类情况:一是关联业务,例如本人或者特定关系人与资金审批、工程建设、商品采购、投资招标、财务审计和人事任免等事项存在关联;二是亲友关系,重点排查亲属及其他共同利益关系人是否与本人经办、审核或者决定的事项存在联系;三是经济利益,包括投资、借贷、担保和合作经营等可能影响履职公正的安排;四是兼职取酬,重点核对是否符合适用制度并履行必要的审批和报告程序;五是说情干预,对于为亲友打招呼、递条子或者干预审批、人事安排和资源分配的行为,应当坚持拒绝、记录并及时报告。
节选二:主动申报与回避执行的五步流程
利益冲突防控不能等到问题已经发生以后再处理,而应当把识别和报告放在具体业务办理之前。整个过程可以分为五步。第一步是情形识别,对照岗位职责、履职边界和业务接触情况,检查本人及特定关系人是否存在可能影响公正履职的事项。第二步是主动报告,发现或者可能存在利益冲突时,及时向组织人事、纪检监督等相关部门如实说明关系、涉及事项和利益性质,不能因为尚未造成实际影响就不报告。第三步是回避执行,根据组织决定采取业务回避、授权调整或者轮岗交流等措施,停止可能引发冲突的行为。第四步是过程记录,保存报告表、审批意见、回避执行记录、会议记录和相关决策留痕,确保处理过程可以追溯。第五步是复核监督,由纪检监督、内部审计、组织人事等相关部门按照职责开展抽查复核,检查报告是否真实、回避措施是否落实、风险是否得到控制。对于关联业务、评审、采购和亲友关系等情形,要特别注意事前排查和书面报备。亲属就业、个人岗位调整、组织架构变化以及合作方变化,都可能带来新的关联关系,因此利益冲突清单不能只在集中自查时更新,还要建立动态维护和定期复核机制。本次自查未发现应回避而未回避的情形,但这一结论并不意味着以后不会出现新的风险,主动申报和及时回避仍然需要长期坚持。


