政绩工程违纪案例PPT:对照纪律规定辨清盲目决策责任|课件+讲稿
▣PPTX▧资源编号:DKB-1112发布时间: 2026-10-17更新日期:2026-10-17
资料预览
资源摘要
同样参加了项目决策会议,有人主导方案,有人提出异议,也有人掌握风险却没有报告,责任分析需要还原各自的实际作用。这份《政绩工程违纪案例:对照纪律规定辨清盲目决策责任》资料从这些容易混淆的情形入手,说明不能仅凭项目失败倒推责任,也不能用“集体研究过”代替对个人履职的核查。课件将职责权限、风险认知、具体行为和损失后果放在一起审视,并提醒检查会议记录是否补签、关键数据能否追溯、反对意见是否被记录和处理。
课件目录与内容框架
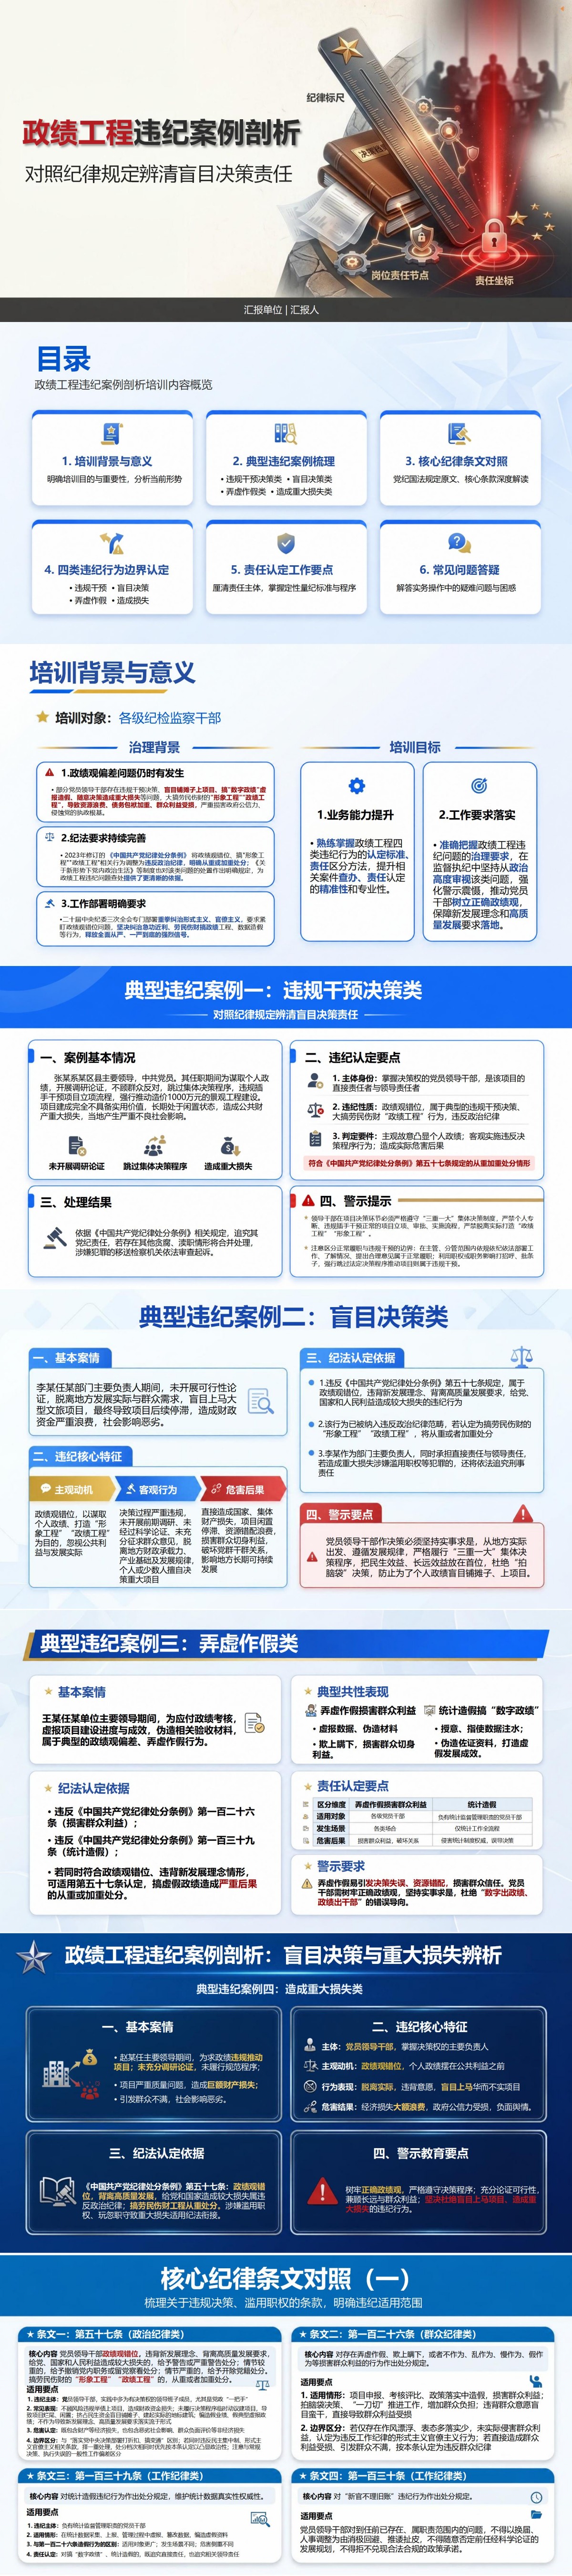
这份《政绩工程违纪案例:对照纪律规定辨清盲目决策责任》PPT以行为边界和责任证据为学习重点,共16页。
PPT目录:
一、培训背景与意义
二、典型违纪案例梳理
三、核心纪律条文对照
四、四类违纪行为边界认定
五、责任认定工作要点
六、常见问题答疑
重点内容解读
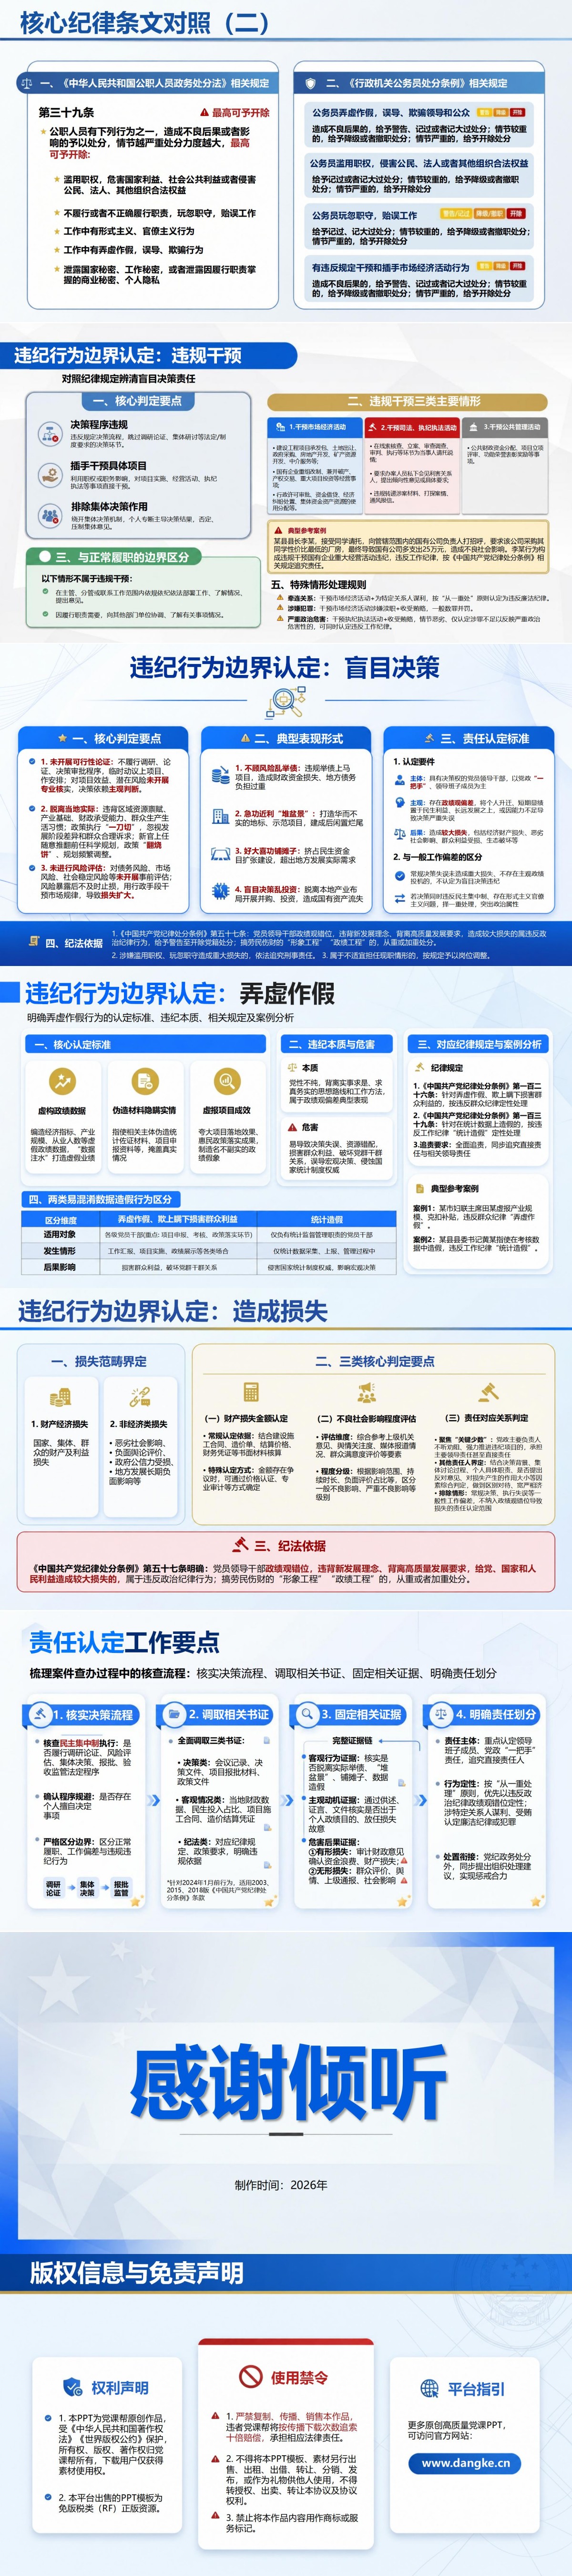
第10—13页连续设置四组辨析,对应第四章“四类违纪行为边界认定”,其中最值得展开的是“提出过意见、参加过会议、项目出现损失”分别能够说明什么。课件先从职责范围、意见提出方式和对承办方判断的影响,比较正常协调与违规干预;再检查决策前是否调研论证、是否识别风险、风险暴露后如何处置,分析盲目决策与一般工作偏差;对虚假数据,则结合发生场景、主体职责和后果区分问题;最后将合同、结算、财务凭证等损失依据与个人行为相对应。配套讲稿补充了集体讨论中主持者、班子成员及异议提出者的履职差别。授课时可围绕同一项目分别讨论“知道什么、决定什么、应当做什么、实际做了什么”,让责任分析落实到具体事实,避免只按职务高低或最终签字位置作判断。
配套讲稿试读
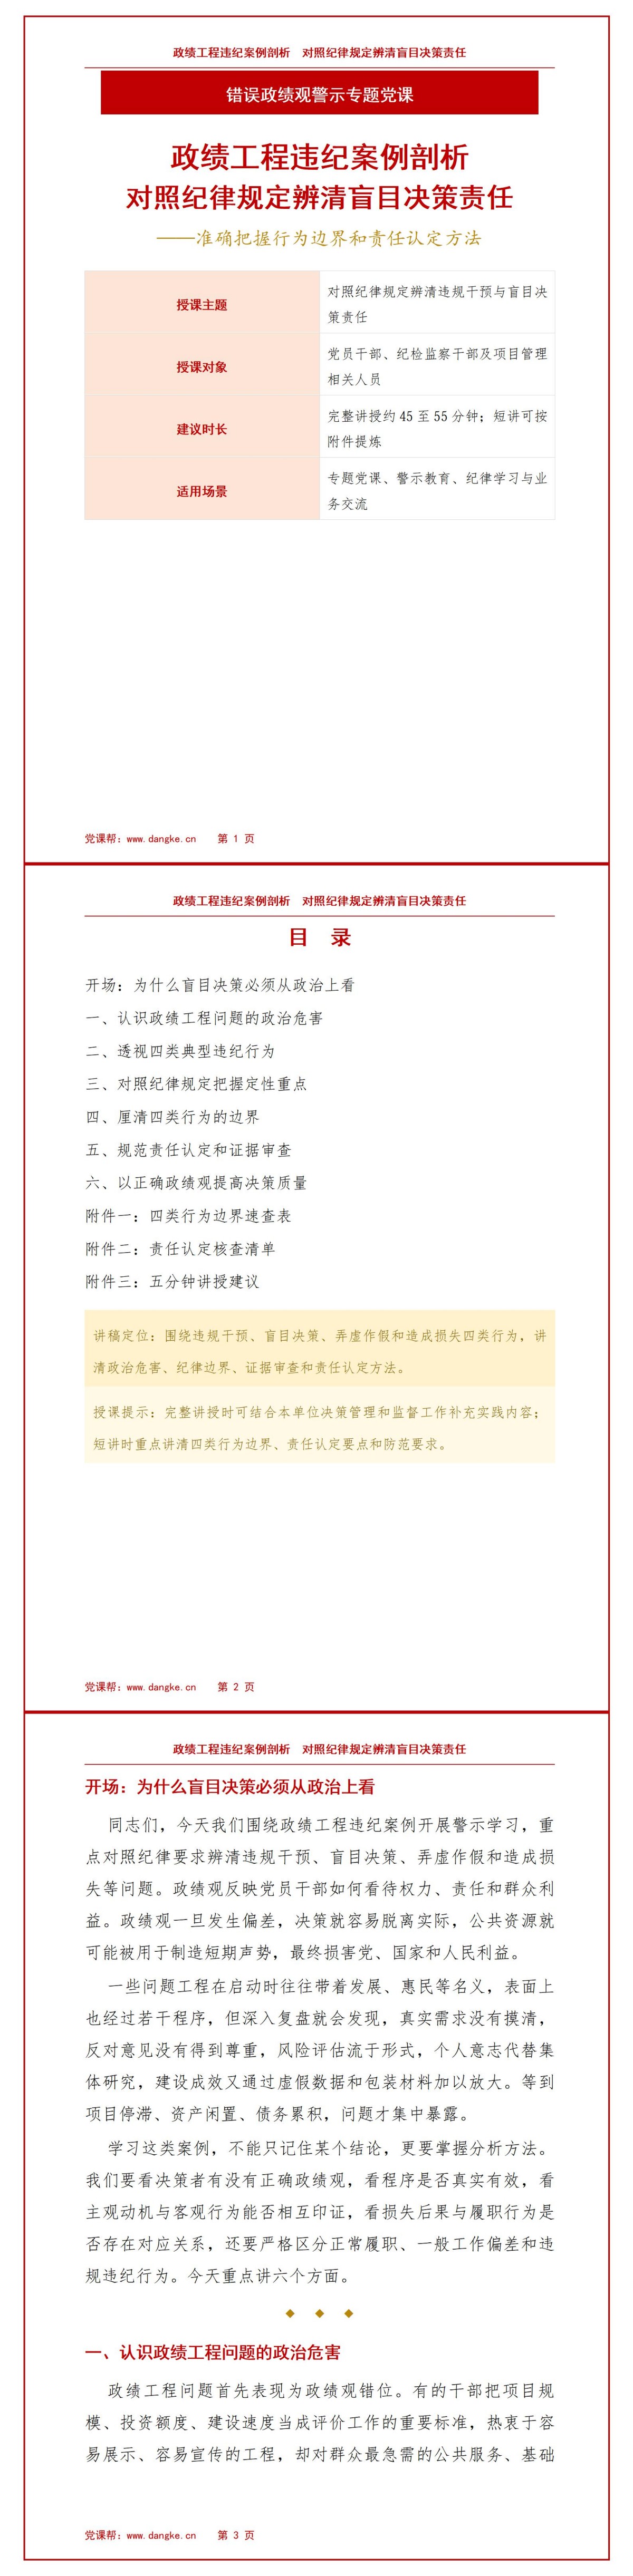
节选一:一项问题工程中,四类行为怎样相互交织
第一类是违规干预决策。典型表现是利用职权或者职务影响,绕开调研论证、集体讨论和审批监管,直接干预项目立项、工程建设、政府采购、国有企业经营或者公共资源分配。有的领导干部给相关单位打招呼、定方向、压进度,使正常程序失去作用。违规干预的识别重点,不在于领导干部是否提出过意见,而在于意见是否属于职责范围,提出方式是否依规依纪依法,是否给承办人员留下独立判断空间。主管、分管范围内正常部署、了解情况、协调工作,属于履职行为;强行指定结果、规避程序或者为特定关系人谋利,则可能越过边界。第二类是盲目决策。其突出特点是脱离资源禀赋、产业基础、财政承受能力和群众需求,不开展充分调研论证,不评估债务、市场和社会风险,凭主观愿望上项目、铺摊子。有的热衷建设华而不实的地标和示范项目,建成后缺少需求与运营支撑。盲目决策往往具有连续性。前期没有可行性研究,中期在风险暴露后不及时止损,后期又通过追加投入维持表面运转。沉没成本越大,纠偏越困难。判断这类责任,要看是否明知条件不具备仍强力推动,是否压制专业意见,是否对明显风险放任不管。第三类是弄虚作假。常见表现包括虚报项目进度和建设成效,伪造验收、申报或者佐证材料,夸大惠民成果,授意有关人员修改数据。弄虚作假会让上级和有关部门基于错误信息作出判断,使原本可以纠正的问题继续扩大。其中,统计工作中的数据造假具有特定发生领域和责任主体,需要重点核查数据采集、审核、报送和监督管理过程。其他项目申报、工作汇报、政策落实中的造假,如果直接损害群众利益,应从行为场景、对象、后果和责任等方面准确判断,不能只看材料名称。第四类是造成重大损失。损失既包括国家、集体和群众的财产利益损失,也包括恶劣社会影响、政府公信力受损以及对地方发展造成的长期负面影响。项目停滞、资源错配、债务加重、群众利益受损,都可能成为评价后果的重要内容。四类行为之间可能相互交织。违规干预可能导致盲目决策,盲目决策造成损失后又可能以虚假数据掩盖问题。因此,案件分析不能把每个现象孤立处理,而要还原从动议、论证、决策、实施到验收评价的完整链条,查清各环节如何相互作用。
节选二:参加过集体决策,为什么仍要分别核查个人履职
辨清违规干预与正常履职,要把职责范围、行为方式和实际影响结合起来。领导干部依规部署工作、听取汇报、提出原则性意见、协调部门解决问题,是履行职责的正常方式。若利用职权要求承办单位改变专业意见、跳过法定程序、指定交易对象或者直接决定结果,就可能构成不当干预。辨清盲目决策与一般决策失误,不能只看最终结果。一般决策失误可能源于信息变化、市场波动或者不可预见因素,决策时已经履行程序并采取合理审慎措施。盲目决策则通常表现为无视明显风险、拒绝调研论证、脱离客观条件,甚至以个人意志压制集体和专业判断。能力不足与纪律责任也要区别判断。干部经验不足、专业判断出现偏差,不当然构成违纪;但如果对重大事项应当请示、论证、评估而不履行,风险已经被明确指出仍拒不纠正,或者因急于求成持续扩大损失,就不能简单归结为能力问题。辨清一般弄虚作假与统计造假,要看数据是否处于统计采集、报送、管理和监督流程,行为人是否负有相应统计职责。项目申报、检查考核、政策落实和工作汇报中的虚构材料,要根据是否损害群众利益、是否误导决策以及造成何种后果进行判断。损失认定要兼顾有形和无形后果。财产损失可以结合合同、造价、结算和财务凭证核实,存在争议时可通过审计、价格认定或者其他专业方式确定。社会影响则要结合影响范围、持续时间、群众评价和对正常工作的干扰程度综合分析。责任与后果之间必须建立对应关系。不能因为某人参加过会议就当然认定其承担同等责任,也不能因为最终签字人位于末端就把全部责任压给执行人员。要查明每个人知道什么、决定什么、应当做什么、实际做了什么,以及这些行为对损失发生和扩大产生了什么作用。还要正确看待集体决策。集体研究能够发挥民主集中制优势,但不能成为稀释责任的工具。主持者是否充分听取意见,班子成员是否基于职责发表意见,反对意见是否如实记录,研究决定是否依法依规,都是判断个人责任的重要依据。精准区分边界,既是严肃执纪的要求,也是保护担当的需要。对明知故犯、个人专断、弄虚作假、造成严重后果的,要严肃追责;对已经尽到合理注意义务、依法依规履职、因客观因素未达预期的,应当实事求是作出判断。