党风廉政建设和反腐败工作总结PPT:年度问题整改及治理成效复盘|课件+讲稿
▣PPTX▧资源编号:DKB-1254发布时间: 2026-10-25更新日期:2026-10-25
资料预览
资源摘要
同一问题由审计、巡察和群众反映三个渠道发现,年度汇总不能简单计为三项;制度改了,表单和系统权限也要同步检查。此《党风廉政建设和反腐败工作总结:年度问题整改及治理成效复盘》资料围绕这类复盘细节,说明怎样核对问题数量、区分整改状态、验证规则执行,并将未完成事项和反复出现的问题接入下一年度安排,适合整理有依据的年度汇报。
课件目录与内容框架
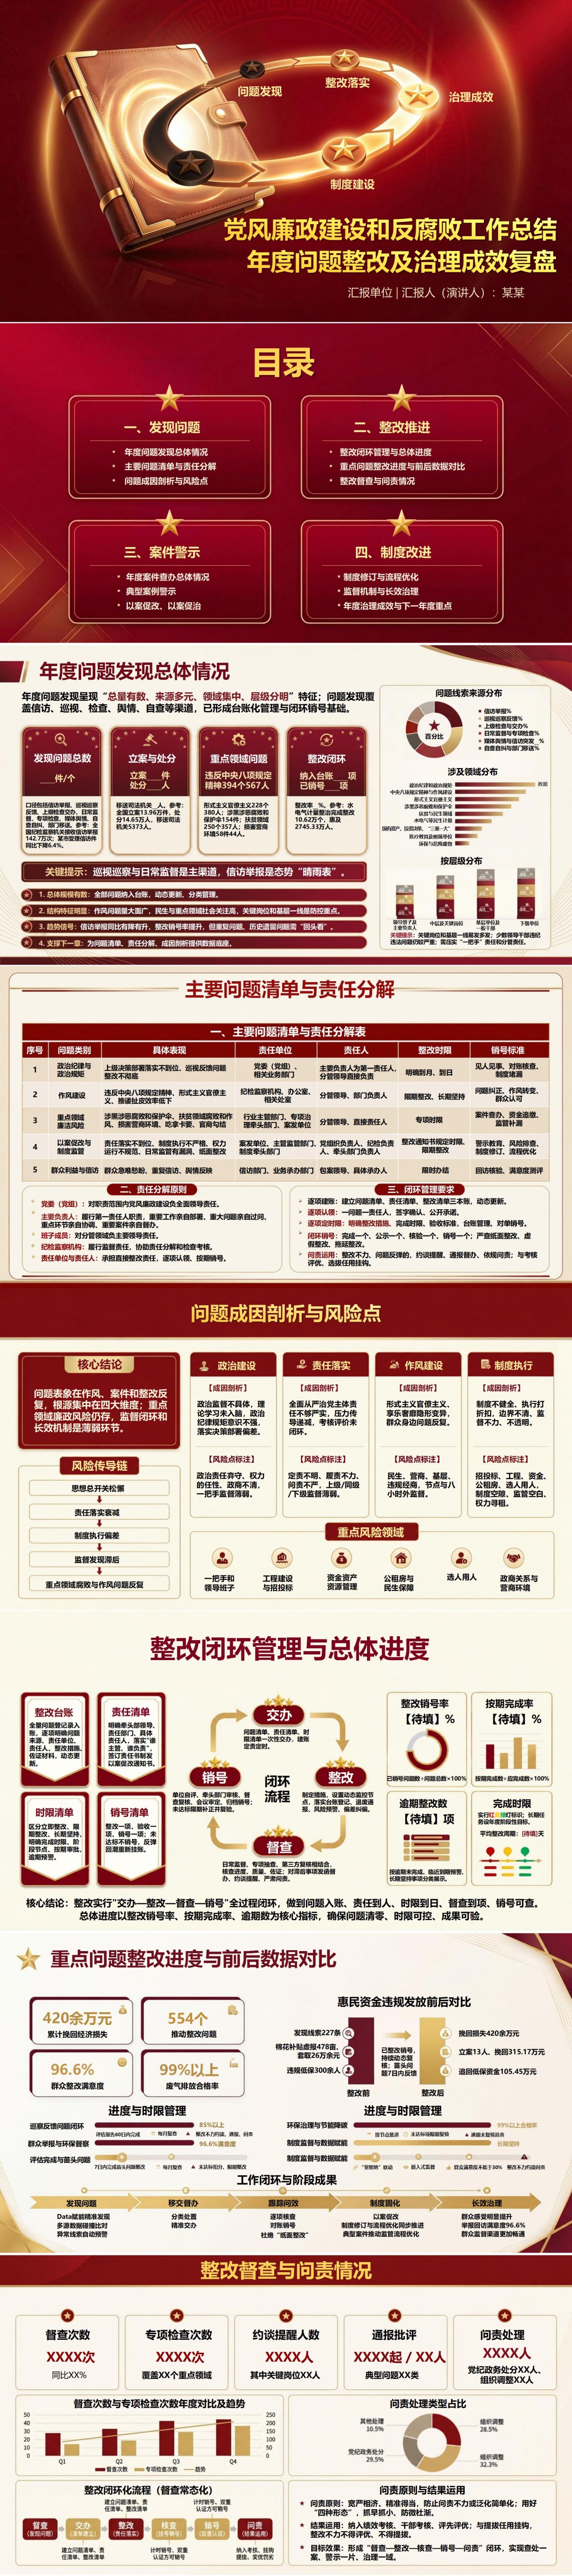
服务于年终核验与后续安排的《党风廉政建设和反腐败工作总结:年度问题整改及治理成效复盘》PPT共16页。
PPT目录:
一、发现问题
二、整改推进
三、案件警示
四、制度改进
重点内容解读
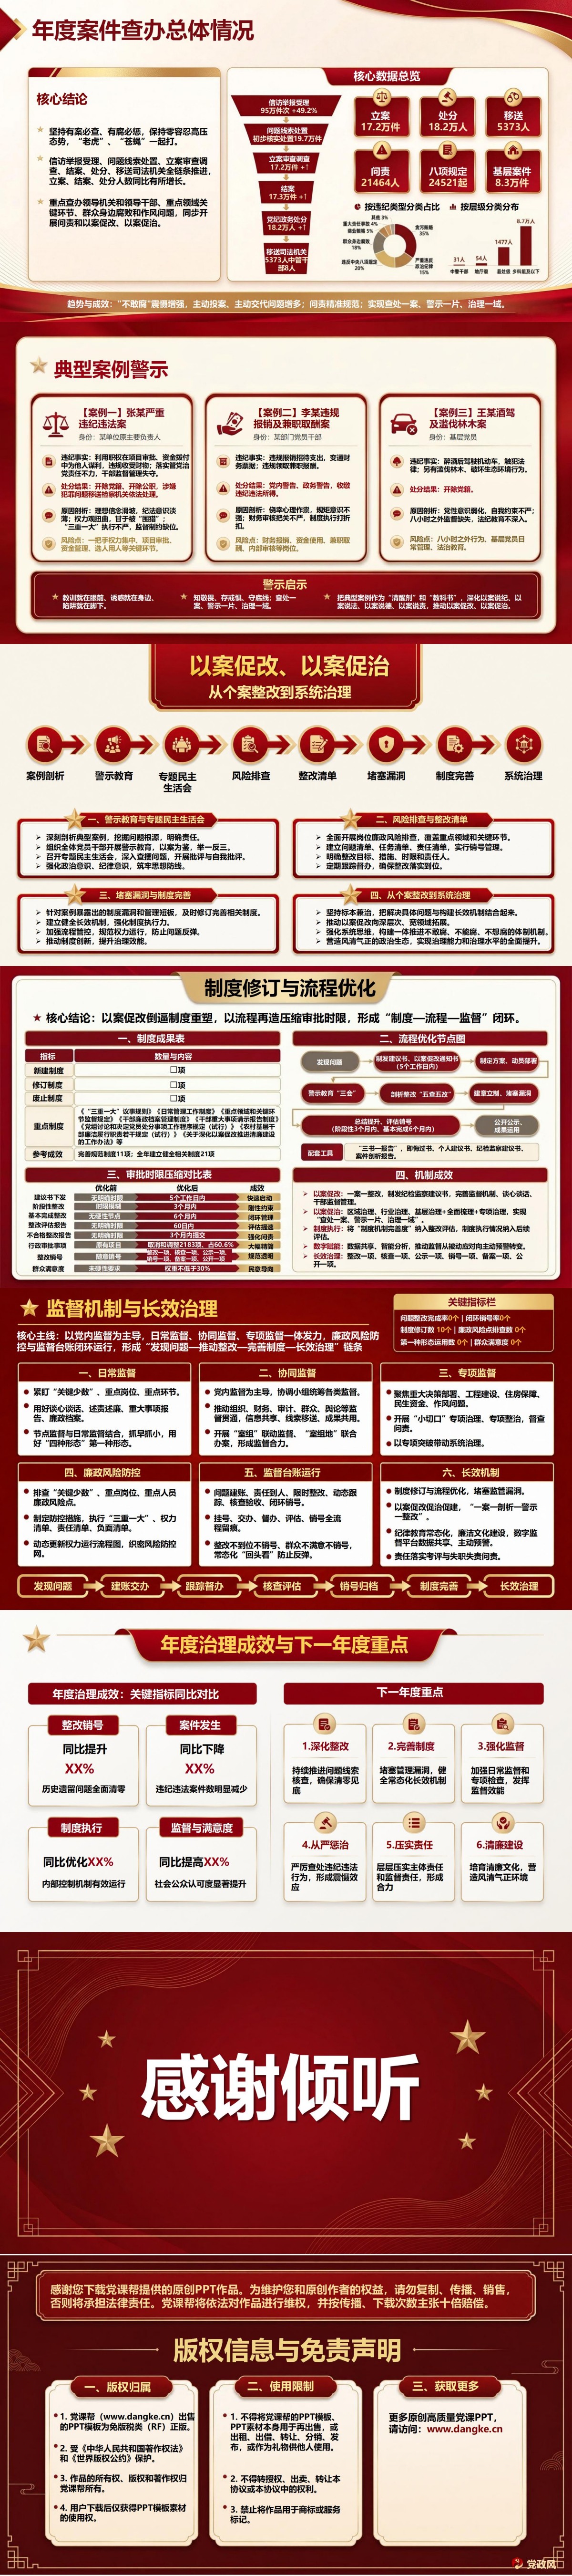
第12—14页以第四章“制度改进”承接年度整改结果,依次展示制度修订与流程优化、监督机制与长效治理、年度成效与下一年度重点。该章的使用价值在于把“修订了多少制度”继续追问到“实际操作改变了什么”:讲稿明确要求同步更新表单、系统设置、操作指南和岗位职责,跨部门流程还要核对版本与通知情况,防止新制度发布后仍按旧权限办理。用于年度总结时,可选择一项制度调整,列出原有漏洞、修改内容、业务执行记录和后续抽查结果,再说明仍需观察的问题,使制度成果有实际运行依据;课件中的示例数字、比例和时限须结合适用制度与真实台账核对后使用。
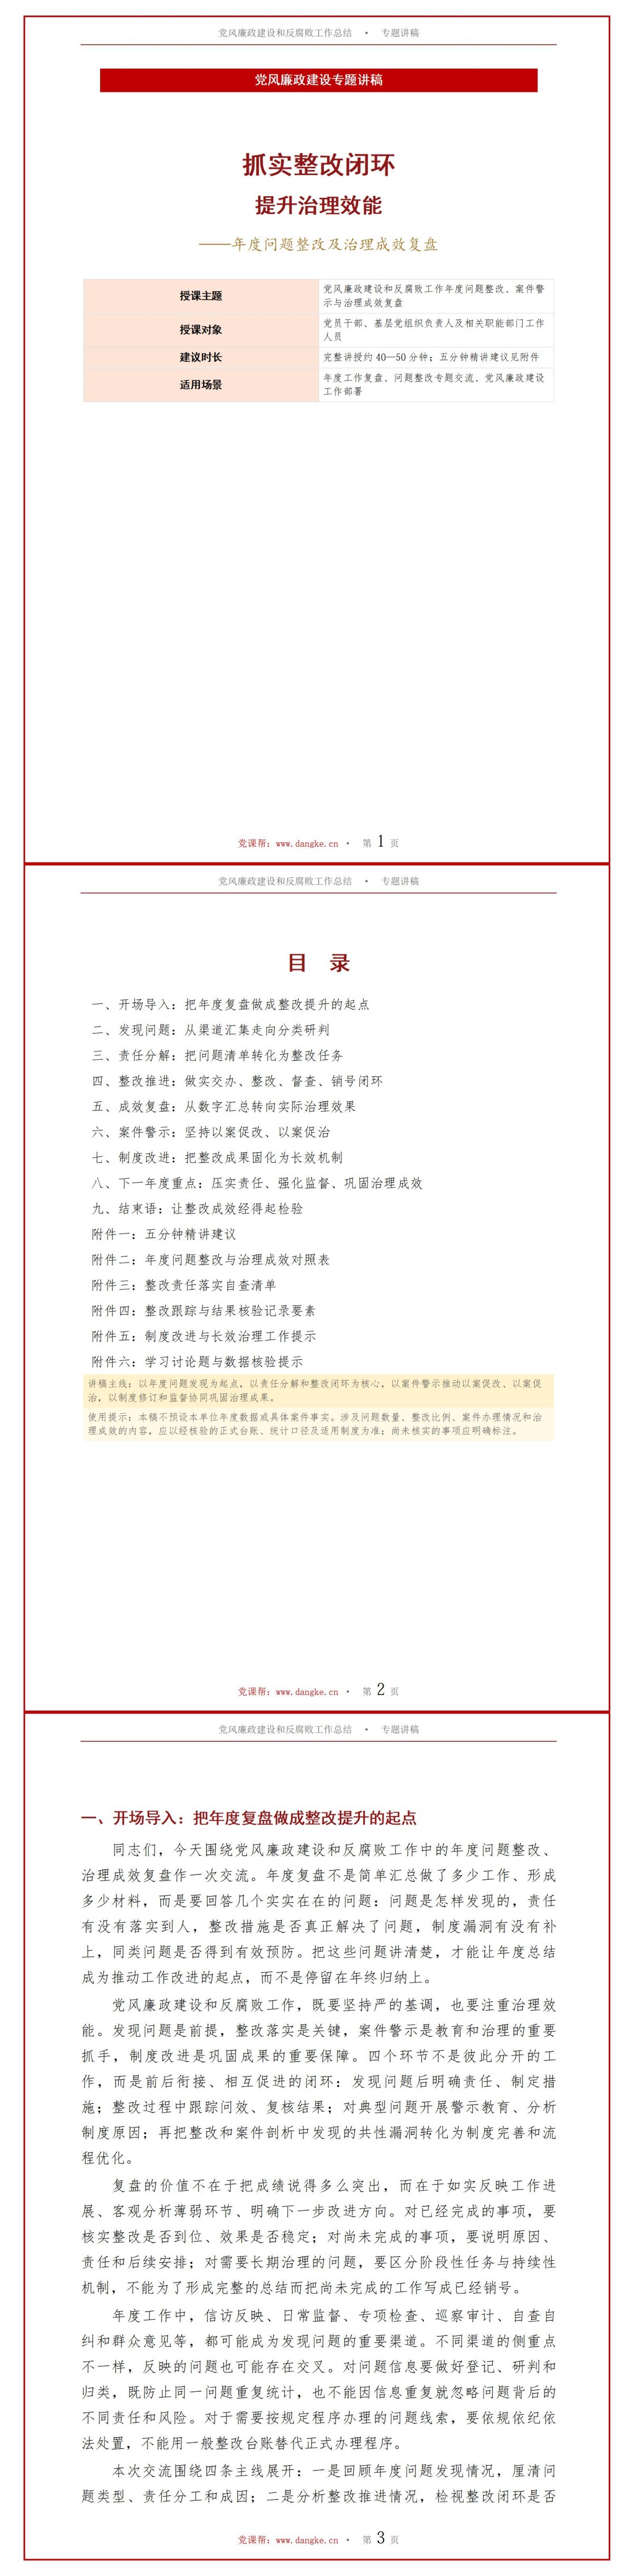
配套讲稿试读
节选一:年度数据先统一口径,再分析数量变化说明了什么
治理成效复盘要坚持结果导向和问题导向相统一。数字能够反映一定的工作规模和进度,但不能完全替代对实际效果的判断。发现问题数量增加,可能意味着监督发现能力增强,也可能反映某些领域问题较为集中;问题数量下降,可能说明风险得到控制,也可能与发现渠道、统计口径或监督力度变化有关。因此,分析变化趋势时必须结合背景、口径和具体事实,不能简单以升降判断工作好坏。第一,核对基础数据。年度复盘涉及问题发现数量、整改事项、移交办理、制度修订、专项检查、监督提醒和群众诉求等数据,应统一统计范围和时间口径。对于跨年度事项,要明确是按发现时间、交办时间还是办结时间统计;对于重复反映或多个渠道发现的事项,要明确去重规则;对于尚在办理或尚未核验的事项,应与已完成事项区分。所有数据都应能追溯到原始记录或正式台账。第二,关注问题是否真正解决。复盘要从“做了什么”进一步转向“改变了什么”。例如,流程优化后是否减少不必要的自由裁量,审批和复核是否更加清晰,风险点是否有对应控制措施,群众反映的问题是否得到回应,整改后同类问题是否仍然发生。这些判断需要具体证据支撑,不能只凭工作总结中的自我评价。第三,分析制度执行和治理能力的变化。制度修订本身不是最终成效,关键在于制度是否适用、相关人员是否知晓、流程是否落实、监督是否跟进、违规行为是否能够被及时发现。对于新建或修订的制度,应结合执行记录、抽查情况和实际业务反馈评估其效果。制度执行率、监督覆盖率等指标如需使用,应先明确分母、分子和统计方法,避免概念含混或口径变化导致误判。第四,关注群众感受和基层实际。涉及民生资金、公共资源、窗口服务和基层治理的问题,应结合投诉反映、办理反馈、公开情况和服务流程变化进行综合分析。群众满意度等指标应以规范开展的调查或可核验数据为依据,不能把个别反馈直接等同于整体评价。对群众持续反映、整改后仍未解决的问题,要认真分析是否存在责任落实不到位或治理措施不充分。
节选二:制度修改之后,表单、系统权限和岗位指引怎样同步调整
第一,开展制度梳理。围绕问题整改涉及的权力事项和业务流程,检查现行制度是否覆盖关键环节、责任是否明确、审批权限是否合理、操作标准是否清晰、监督节点是否可执行。对内容重复、规定冲突或已经不适用的制度,要按程序清理整合;对制度空白和执行盲区,要结合职责权限研究补充完善。制度梳理应有明确范围和依据,避免泛化为没有重点的全面清查。第二,优化业务流程。流程优化应以减少风险、明确责任、提升规范性为目标。对关键事项,要明确申请、审核、审批、执行、验收和归档等环节的责任主体及衔接关系;对重要决策和大额资金事项,要依照适用规定落实集体决策、授权管理和必要复核;对可能存在利益冲突的事项,要完善申报、回避和监督机制。具体流程应结合单位性质、业务特点和现行制度确定,不宜一概而论。第三,强化制度执行。制度发布后,要让相关岗位知道制度要求、理解操作标准、掌握办理流程。对专业性较强或风险较高的制度,可通过岗位培训、流程指引、业务答疑和案例复盘提高执行质量。监督检查既要看制度文本,也要看实际操作记录和结果;发现执行偏差,要区分理解不清、流程设计不合理、管理不到位或故意规避制度等不同原因,分类推动整改。第四,完善制度修订与流程监督的衔接。制度修改后,应同步更新相关表单、系统设置、操作指南和岗位职责,避免出现制度已经变更、实际流程仍沿用旧做法的情况。对跨部门流程,要明确版本管理和通知机制,确保相关人员及时知悉。对于依赖信息系统运行的流程,应核对权限设置、日志留存、数据调用和异常提醒等功能是否与制度要求一致。第五,推动监督协同。日常监督、专项检查、内部审计、财务监督、业务监管和群众监督各有侧重,应在职责范围内加强信息沟通和成果运用,减少重复检查,同时避免监督空白。协同过程中要明确数据使用权限、问题移交程序和反馈要求,保护依法依规应当保密的信息。对多次发现的共性问题,可以组织联合分析,推动从单个部门整改转向系统治理。第六,建立长效评估机制。制度和流程运行一段时间后,应结合问题复发情况、执行记录、监督反馈和业务实际评估效果。对有效措施要持续坚持,对不适用的规定要及时调整,对执行不到位的环节要强化责任落实。长效机制不是一成不变,而是在坚持制度权威的前提下,依据实际问题和规定程序持续完善。