
采购廉洁警示教育PPT:从采购回扣案例看岗位失守过程|课件+讲稿
▣PPTX▧资源编号:DKB-1257发布时间: 2026-10-26更新日期:2026-10-26
资料预览
资源摘要
多份报价出现相同错漏,审批记录晚于采购决定,验收意见又与实际交付不符——这些分散迹象需要放回同一笔采购中核对。这份《采购廉洁警示教育:从采购回扣案例看岗位失守过程》课件采用典型风险情境推演,说明从信息倾斜到程序失真、再到验收放行的演变过程,帮助采购、验收和财务人员找到各自本应发挥作用的复核节点。
课件目录与内容框架
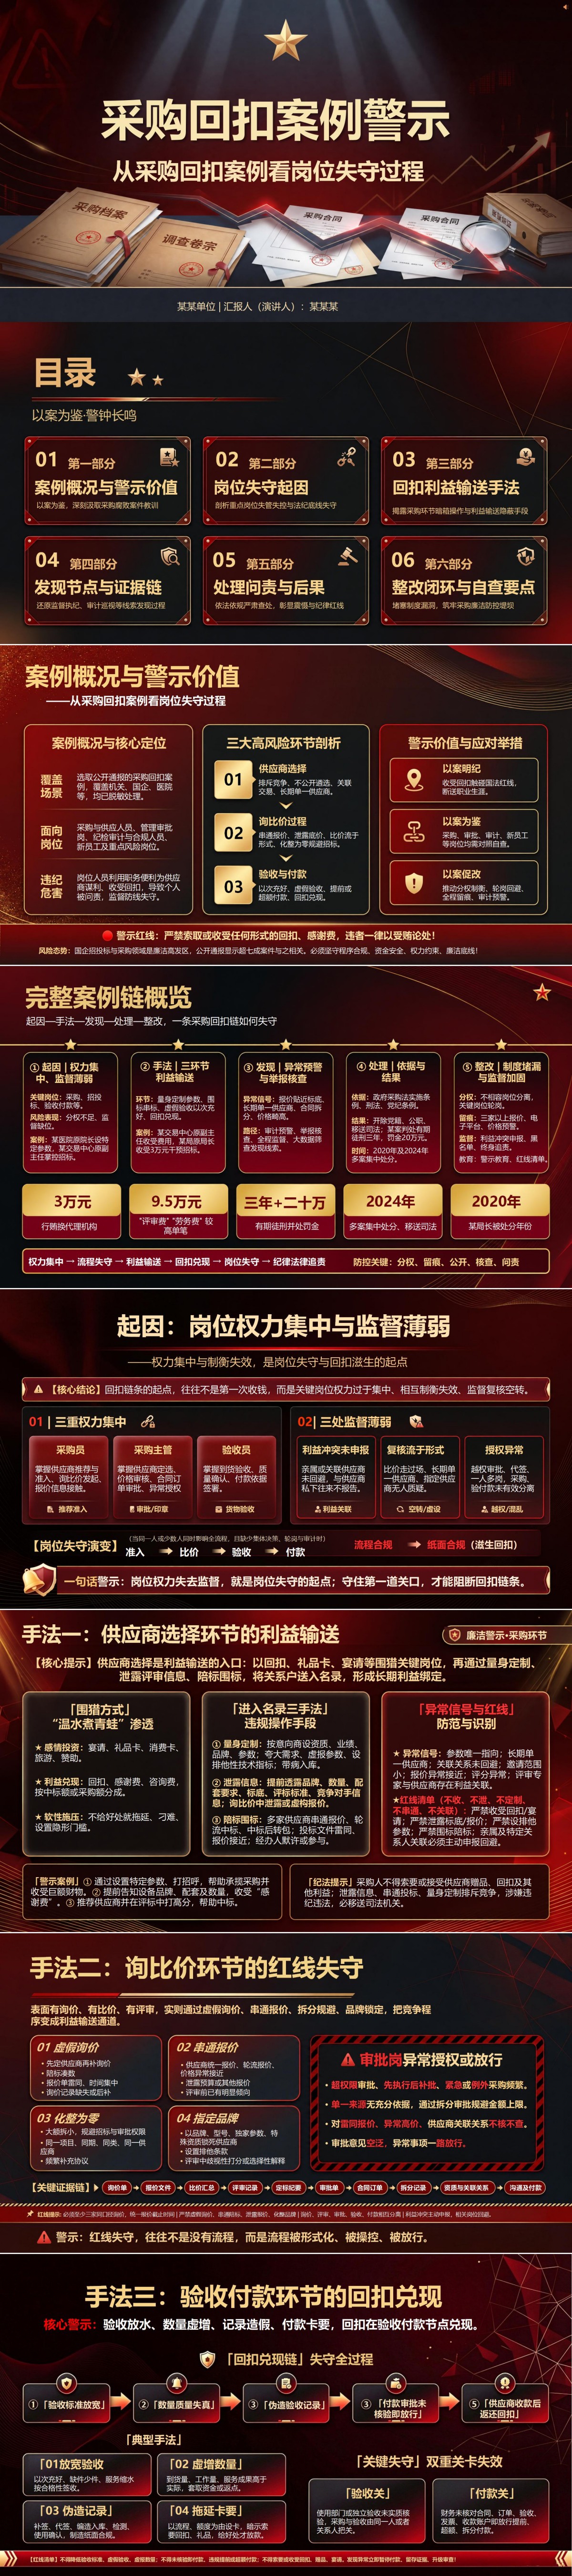
沿采购回扣风险演变过程铺陈的《采购廉洁警示教育:从采购回扣案例看岗位失守过程》PPT共16页。
PPT目录:
一、案例概况与警示价值
二、岗位失守起因
三、回扣利益输送手法
四、发现节点与证据链
五、处理问责与后果
六、整改闭环与自查要点
重点内容解读
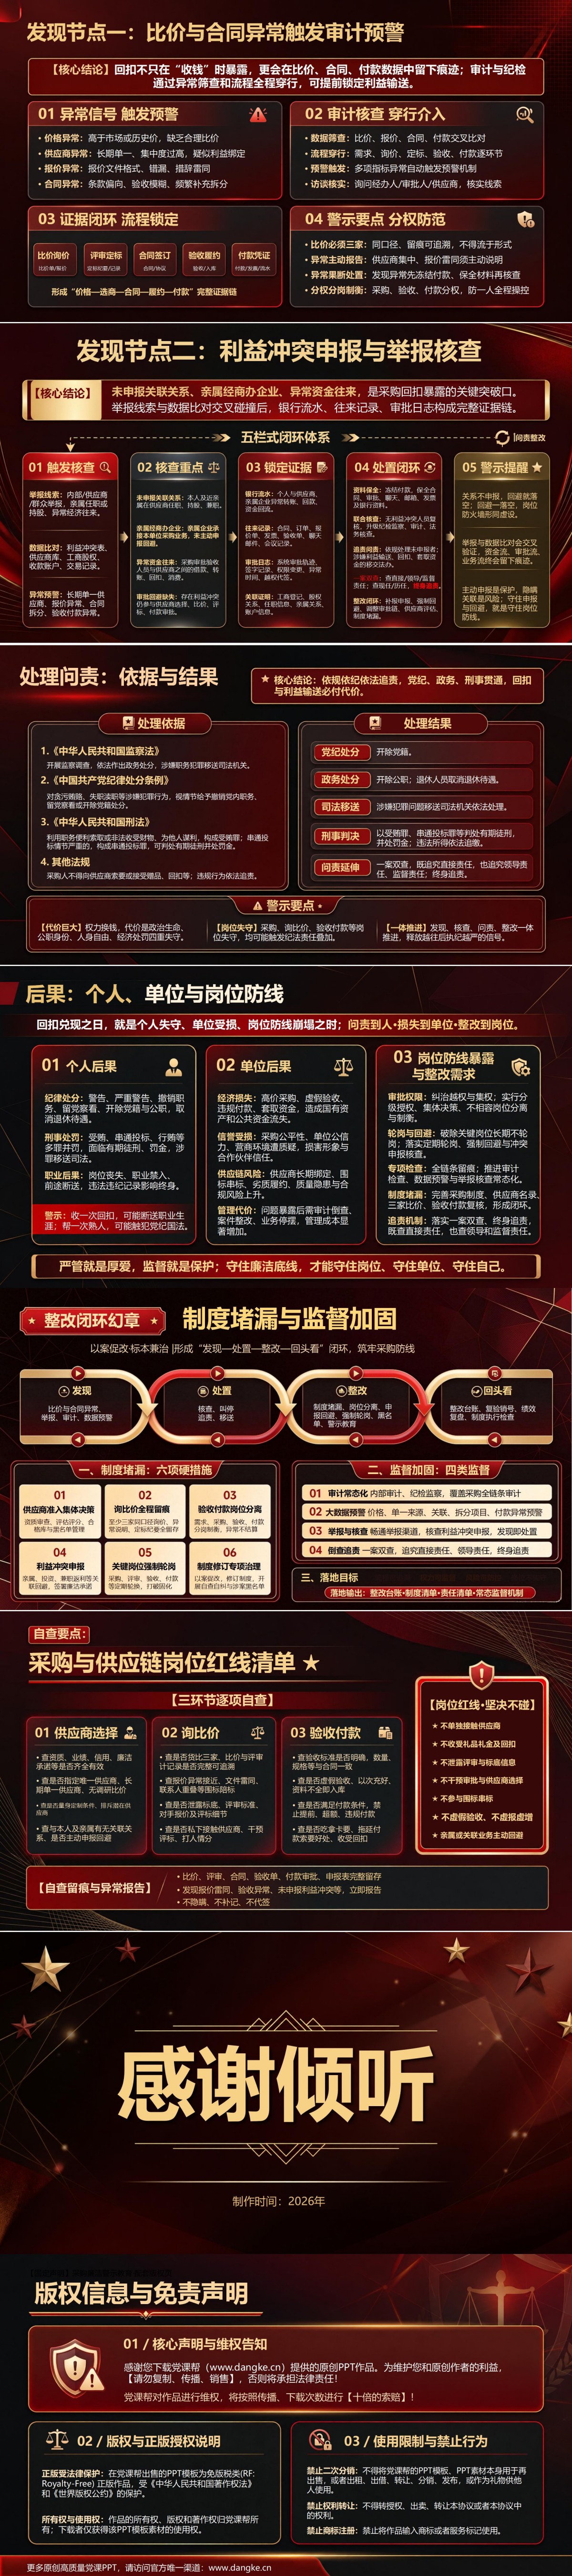
第9—10页通过第四章“发现节点与证据链”,说明怎样把分散的业务异常连起来核实。第9页从价格、供应商集中度、报价文件相同错漏和合同变更入手,对照比价、定标、合同、验收及付款资料;第10页补充利益冲突申报、举报反映与审批记录的核对。讲稿尤其强调时间、人员、权限和业务结果之间的相互印证,例如检查纸面审批日期与系统日志是否一致、报价是否形成于决策之前、验收记录能否对应实际交付。用于项目复盘时,可据此逐环节还原一笔采购的办理经过,识别需要补充核实的事实,避免凭单个异常直接认定回扣;涉及账户信息、暂停付款等事项,应由有权主体按程序处理。
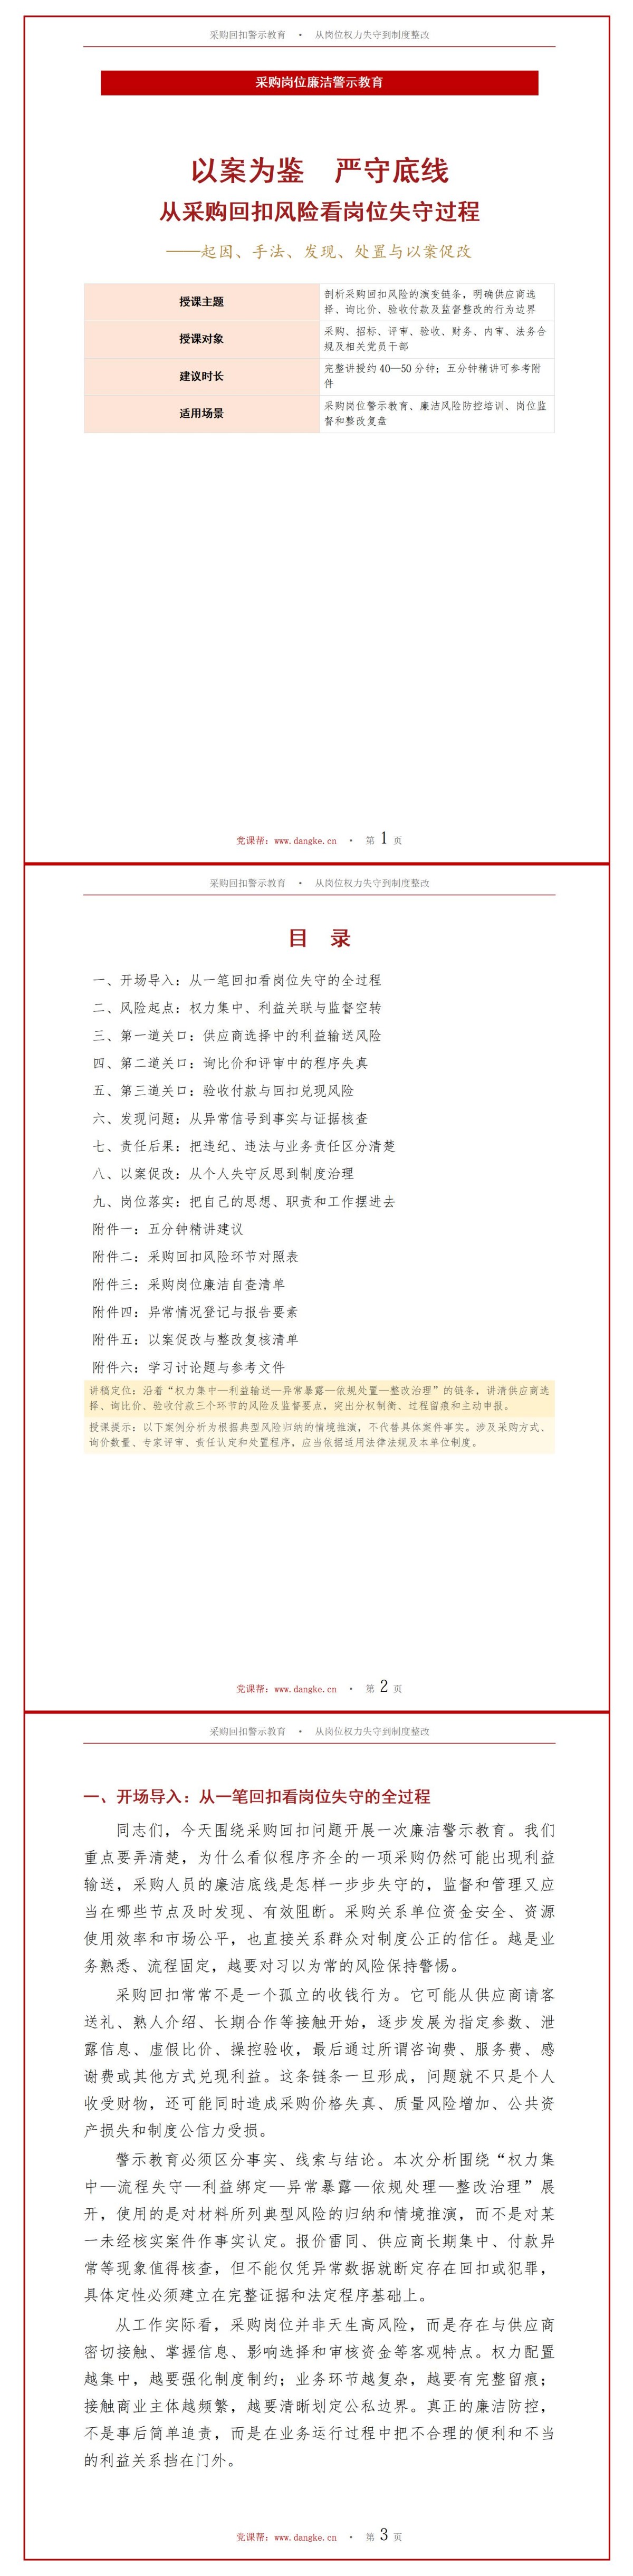
配套讲稿试读
节选一:比价材料齐全,仍要核对询价是否真实发生
询价、比价和评审是采购活动中对价格、质量、技术、服务等因素进行比较判断的关键环节。程序是否真实,决定了采购竞争能否发挥作用。实践中的风险并非一定表现为完全没有比价资料,有时恰恰是材料看似齐全,却存在先选定供应商再补齐报价、多个报价由同一主体制作、评分依据缺乏合理性、审批意见照抄经办结论等问题。第一类风险是虚假询价。有的经办人员先与特定供应商谈妥条件,再寻找其他单位提供陪同报价;有的报价单时间接近、格式和措辞高度一致,却未开展必要核实;还有的采购资料在决策完成后补签补录,形成事后追认的外观。对于这类异常,应核对采购方式选择依据、询价对象来源、沟通记录、报价提交时间和实际评审过程,防止把真实性不足的报价材料当作公平竞争的证明。第二类风险是串通报价和泄露信息。不同供应商之间可能存在相互配合、轮流获得业务、协商报价等不正当行为,个别采购人员也可能参与信息传递或故意放任。报价高度接近、文书明显雷同、联系人或网络信息异常重叠,具有一定识别价值,但这些情况也可能存在正常商业解释。应当结合供应商关系、材料形成过程、报价依据和沟通证据进行综合判断,不凭某一指标直接作出定性。第三类风险是拆分采购规避应当履行的程序。一项采购被人为拆成多个合同、订单或时间相邻的小项目,可能是为了绕开预算管理、审批权限或法定采购方式要求。识别这类问题,应把采购目的、需求关联、项目周期、预算来源、采购对象和相关审批记录放在一起核对。合理分期、分批采购与为规避程序而拆分不是同一回事,具体判断应以法律规定和业务事实为依据。需要特别说明的是,不同采购事项可能适用政府采购、依法必须招标的工程项目或企业内部采购等不同制度。询价数量、公告期限、评审方式和审批权限不能一概套用同一标准。例如“三家报价”在某些具体制度或采购方式中可能有要求,但不宜在所有采购业务中笼统写成统一法定底线。各岗位必须先确认适用规则,再按规则设计和执行程序。防范程序失真,要把握“四个一致”:采购需求与实际需要一致,评审标准与公开规则一致,评审记录与真实过程一致,决策结果与相关依据一致。对重大偏差和异常事项应及时按权限核实,必要时暂缓有争议的后续业务步骤,并向有权管理部门报告,不能私自更改结论,也不能为掩盖问题补造文件。
节选二:验收与付款相互衔接,防止前端偏差转化为资金损失
供应商被选中并不意味着采购风险已经结束。验收和付款是检验合同是否真实履行、公共资金是否正确使用的关键关口。采购回扣如果与供应商形成长期利益绑定,就可能在交付环节通过降低验收标准、虚增数量、篡改验收记录或者违规提前付款等方式继续兑现。前端选商和价格问题一旦与后端验收付款问题结合,单位承受的经济和质量风险会进一步放大。验收环节最常见的风险,是只认单据、不看实物或实际服务。有的验收人员未按合同检查设备型号、数量、质量、功能或者服务成果,仅凭供应商提交的送货单签署合格意见;有的明知存在缺件、质量不达标或服务缩水,仍在经办人员干预下签字;还有的为掩盖问题补填验收记录、代签检测结论。这些做法直接削弱合同约束,也会使后续付款依据失真。付款环节要重点防范三类情形:一是合同、验收、发票、收款账户等关键要素未经必要核对即付款;二是无依据提前支付、超合同金额支付或者通过多次拆分绕开审批;三是付款被用于私人交易,出现拖延付款索要“好处费”、以方便结算为条件收取利益等情况。财务审核和业务验收职责有所不同,二者应相互衔接,而不是相互代替。监督核查这类风险,要把合同约定、实际供货、验收记录、发票信息、付款审批及资金流向形成完整的业务证据链。若发现数量差异、账户异常或者合同条款与执行结果明显不一致,应依法依规启动复核;确需暂缓相关付款的,应由有权主体按程序决定,不应由个别人员随意冻结资金或擅自调取个人银行信息。涉及可能违纪违法的问题线索,要依照规定办理、保护证据和相关人员合法权益。采购岗位与验收岗位、审批岗位与付款岗位的适度分离,有助于降低单人全流程操作的风险。对于专业验收项目,应让具备相应专业能力的人员参与,并根据合同、技术标准和使用效果形成真实结论。对于无法立即完成质量验证的事项,应明确试运行、复检、质保或后续验收安排,不能以签字代替必要的专业核实。把好最后一道关口,既是保护单位资金资产,也是保护履职人员。任何人都不应当因为熟人打招呼、领导催进度或者供应商承诺日后补齐材料,就对实质性验收和付款条件放松要求。真正的工作效率,是在依法依规和事实准确的前提下尽快办理,而不是为了快而省掉关键核验。



