
国企廉洁从业风险点PPT:沿关键业务环节识别廉洁风险|课件+讲稿
▣PPTX▧资源编号:DKB-1269发布时间: 2026-10-27更新日期:2026-10-27
资料预览
资源摘要
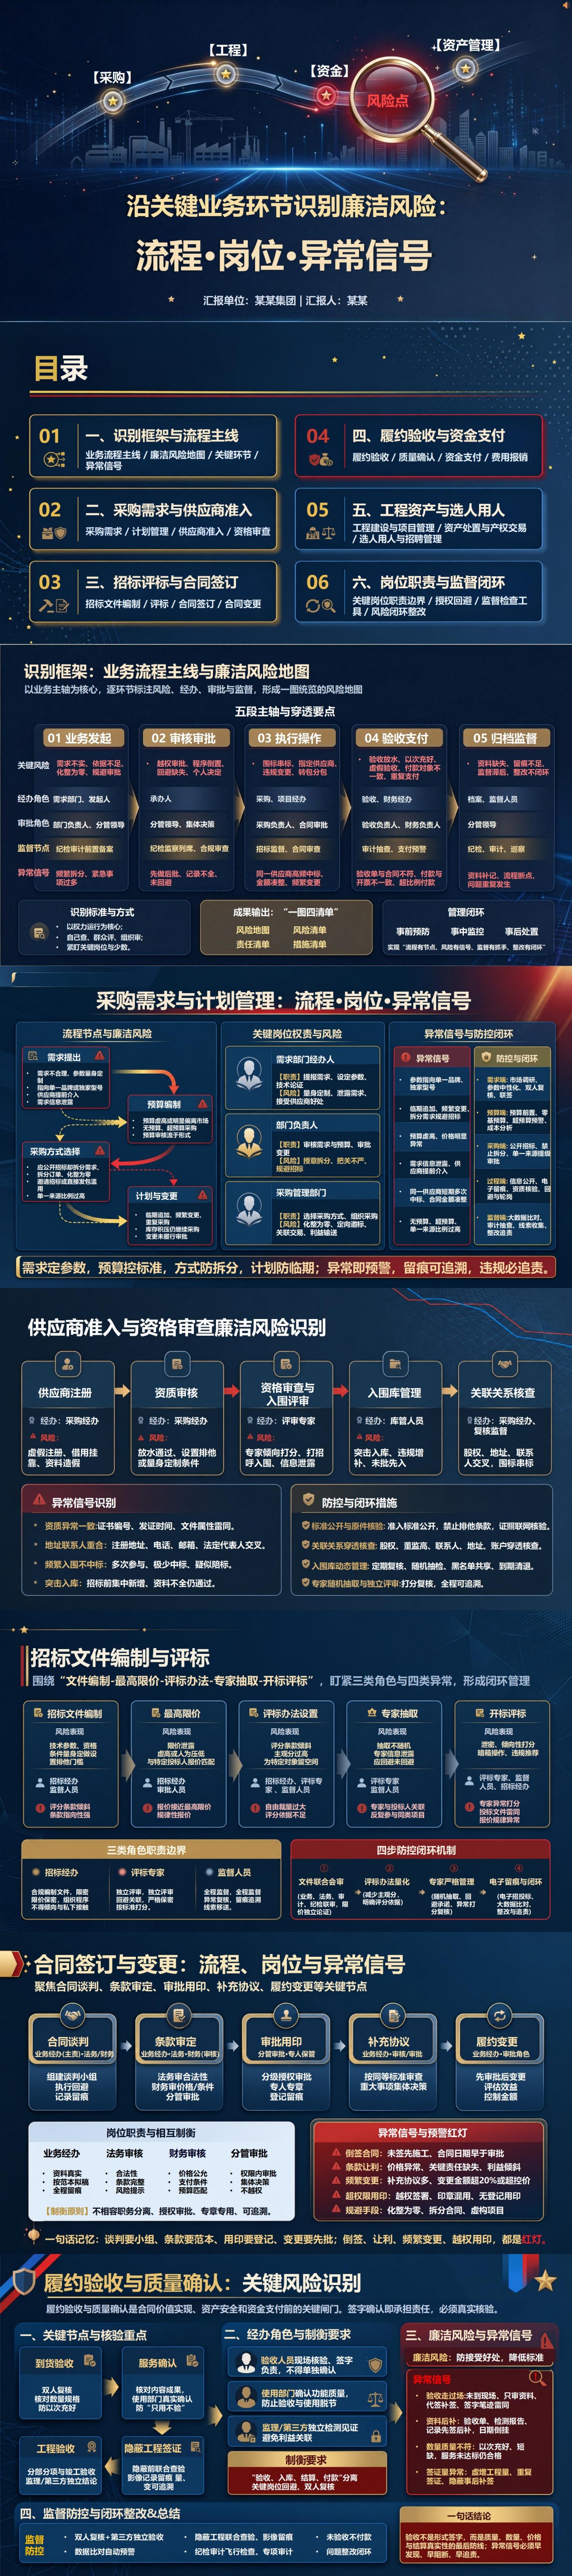
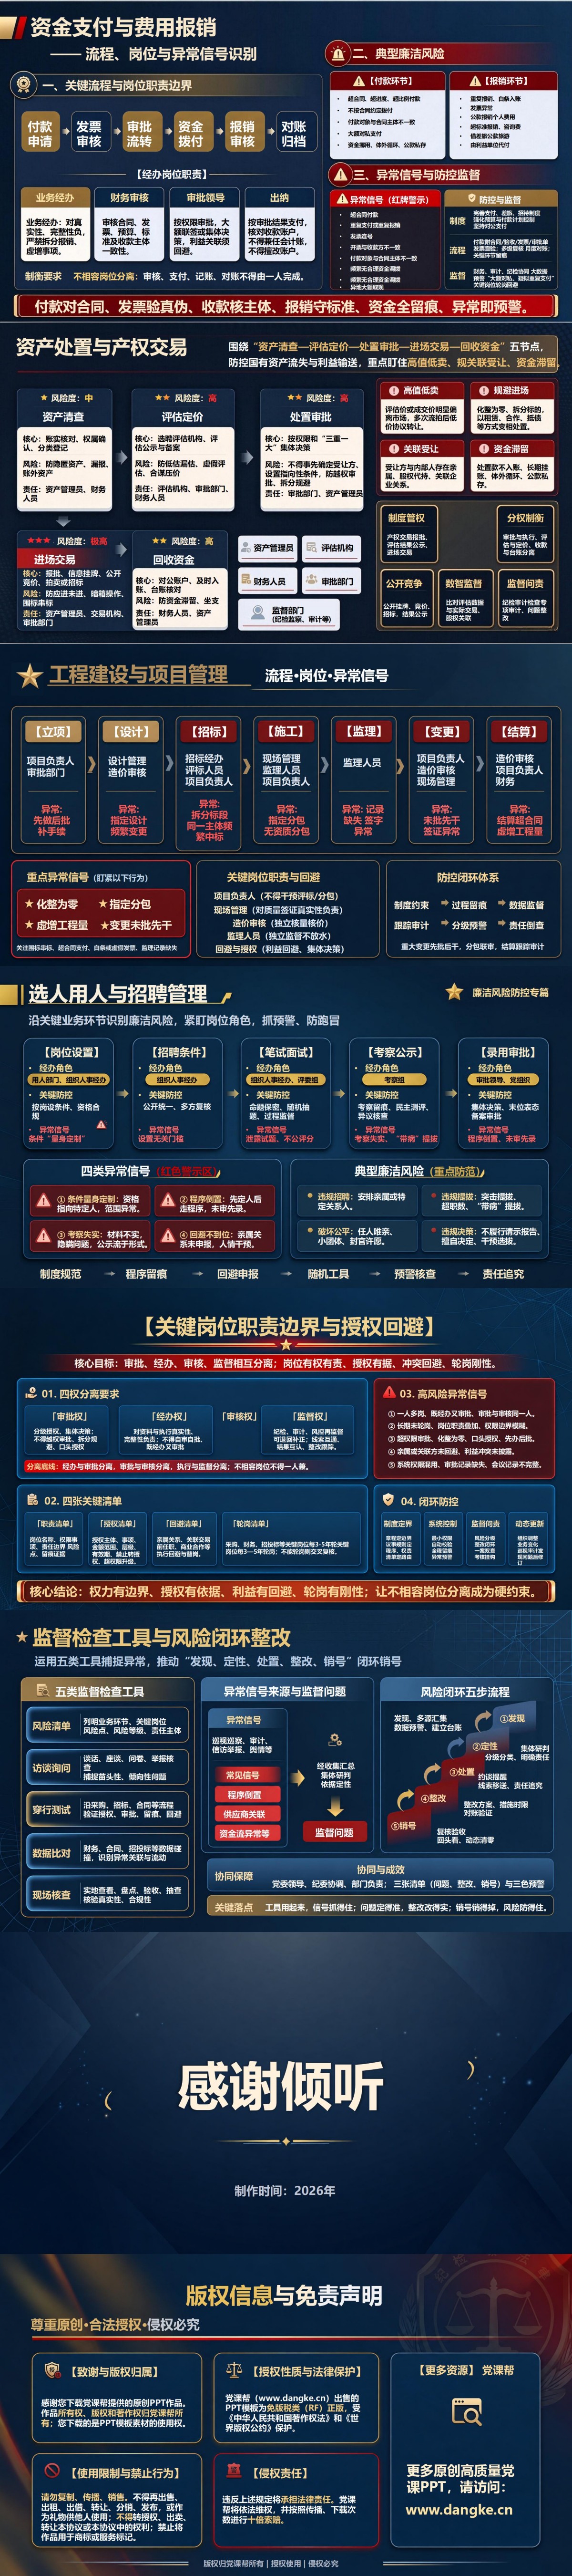
制度要求经办与审批分开,系统却允许同一账号完成多个关键步骤,这类差异容易被纸面检查漏掉。此《国企廉洁从业风险点:沿关键业务环节识别廉洁风险》课件把职责、授权、回避和轮岗清单同实际权限、会议记录相互核对,再通过一笔业务的穿行测试发现流程断点,适合用于岗位风险排查和内控检查培训。
课件目录与内容框架
将业务异常与核查方法逐项对应的《国企廉洁从业风险点:沿关键业务环节识别廉洁风险》PPT共16页。
PPT目录:
一、识别框架与流程主线
二、采购需求与供应商准入
三、招标评标与合同签订
四、履约验收与资金支付
五、工程资产与选人用人
六、岗位职责与监督闭环
重点内容解读
第13—14页收束于第六章“岗位职责与监督闭环”,重点检查制度分工能否在实际操作中成立。第13页将审批、经办、审核、监督的职责与四张清单对应,列出一人多岗、口头授权、权限混用、审批记录缺失等信号;第14页安排风险清单、访谈询问、穿行测试与对账验证、数据比对、现场核查五类工具。结合讲稿,可选一笔已完成业务,核对经办账号、审批权限、回避记录和验收付款资料,再确定问题由谁整改、如何复核。其使用价值在于发现“制度写了分离,系统仍能兼办”的具体缺口,使检查结论能够指向权限调整、流程修改或记录补强。
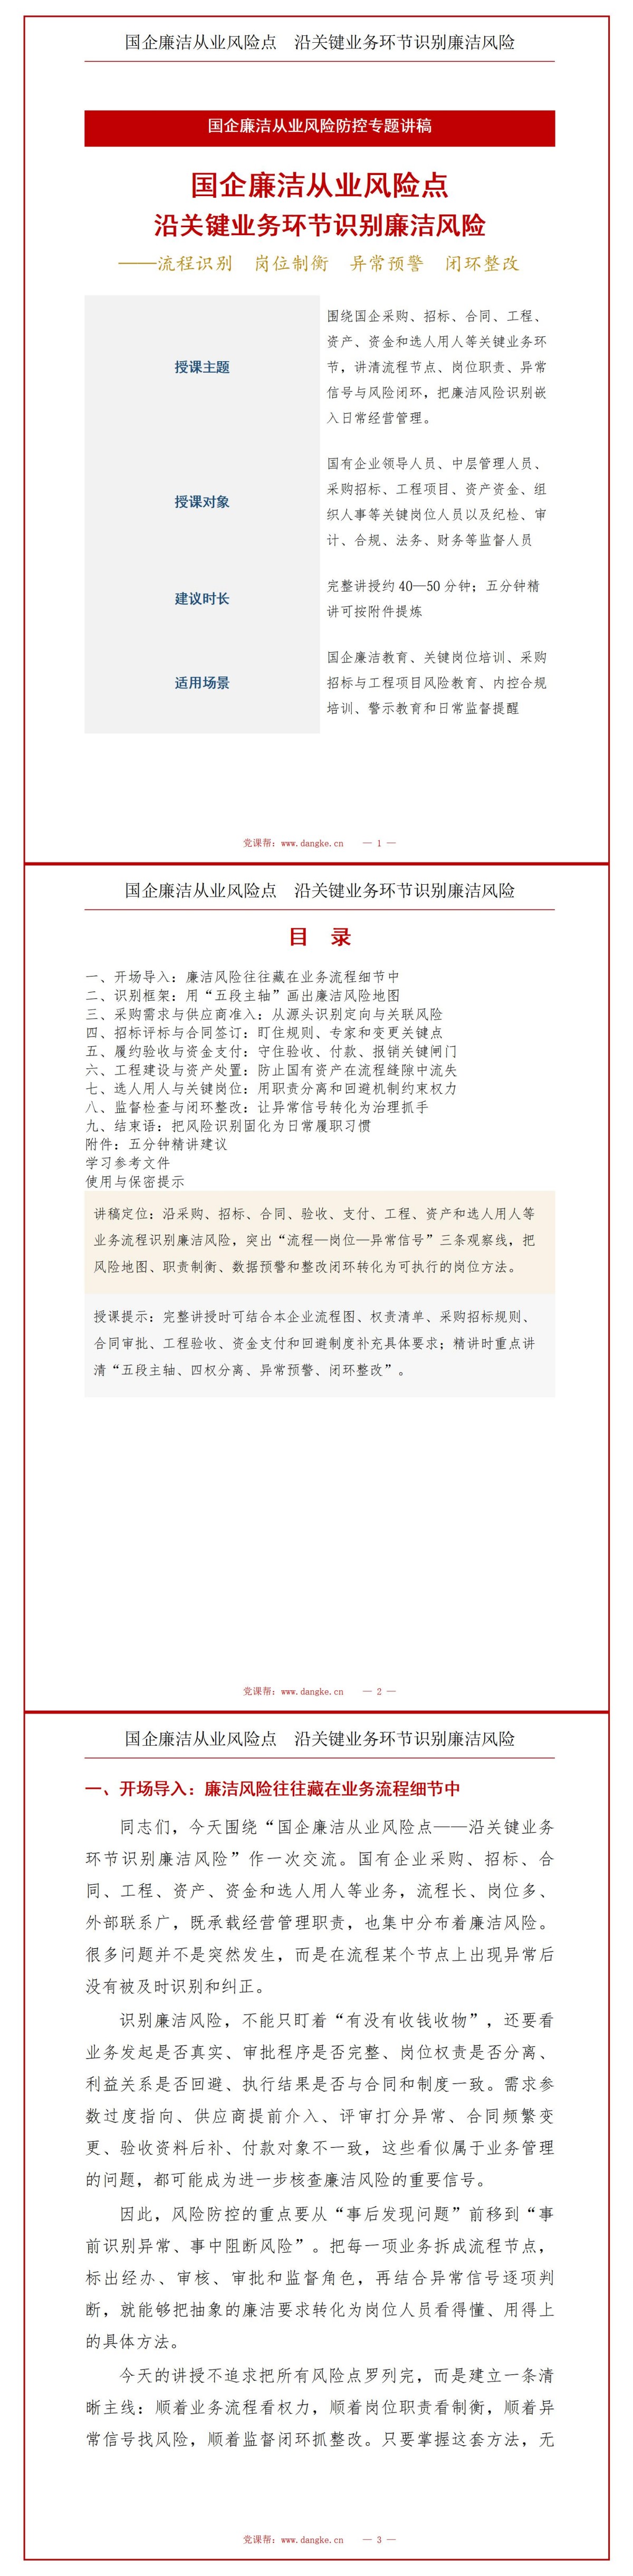
配套讲稿试读
节选一:采购尚未开标,定向条件和关联关系可能已经形成
采购廉洁风险往往不是从开标当天才开始,而是从需求提出、参数设定和预算编制阶段就已经形成。需求部门如果与潜在供应商接触过深,技术参数出现明显指向性,或者在没有充分依据的情况下指定品牌、型号和特定资格条件,后续再公开招标,也可能只是形式上的竞争。在需求和计划环节,要重点看四类异常:一是需求不合理、重复采购或者库存充足仍继续采购;二是预算明显偏离市场、审核流于形式;三是应当公开竞争却通过拆分订单、化整为零改变采购方式;四是临期追加、频繁变更、单一来源使用异常。这些信号不等于直接作出结论,但都应当触发进一步核验。供应商准入是第二道关口。注册资料造假、借用资质、地址电话邮箱高度重合、法定代表人或股权关系交叉、招标前突击入库,都可能提示关联关系或围标陪标风险。准入标准应当公开明确,资质审核要有原件或权威信息核验,不能由单一经办人员凭经验决定。资格审查和入围评审还要关注专家独立性。出现倾向性打分、反复为同一批供应商入围、评审意见高度一致却缺少理由、专家与投标人存在关联等情况,应当及时复核。评审标准越量化、回避机制越严格、评分依据越充分,越能减少自由裁量被不当利用的空间。关联关系核查不能只看企业名称是否不同,还要看股权、董监高、联系人、注册地址、联系电话、账户等信息是否交叉。多家投标主体表面独立,但背后存在共同控制、共用人员或共用联系方式时,就需要从实质关系上判断是否存在异常协同行为。采购源头防控可以抓住四个动作:需求参数中性化、预算标准前置化、供应商关系穿透化、关键环节双人复核。每个动作都要留下可追溯记录,使后续监督能够还原当时为什么这样定参数、为什么选择这种采购方式、为什么某家供应商能够进入候选范围。对采购岗位而言,最值得形成的习惯是“异常就问、疑点就核”。同一供应商短期高频中标、合同金额规律性凑整、报价接近最高限价、供应商提前掌握需求等情况,都不能简单用“市场巧合”解释。先把事实核清,再判断是否涉及程序、关联和廉洁问题。
节选二:工程现场、资产价格与处置款项需要相互印证
工程建设周期长、参与主体多、变更签证频繁,是廉洁风险较为集中的领域。立项、设计、招标、施工、监理、变更、结算各环节彼此关联,任何一个节点出现程序倒置,都可能在后续形成资金损失和责任风险。立项和设计阶段重点防止先做后批、指定设计单位、方案频繁变更;招标阶段防止拆分标段、指定分包、同一主体异常高频中标;施工和监理阶段防止无资质分包、监理放水、记录缺失;变更和结算阶段重点防止未批先干、虚增工程量、重复签证和结算超合同。工程项目要把现场事实与书面资料对应起来。现场管理对工程量和质量真实性负责,监理人员应当独立监督,造价审核要独立核量核价。重大变更要先审批后实施,隐蔽工程要在覆盖前完成联合查验和必要留痕,不能等到结算时再凭回忆补资料。资产处置和产权交易的核心,是防止国有资产被低估、被定向转移或处置资金滞留。资产清查要做到账实相符,评估定价要保持独立,处置审批按权限和集体决策执行,应进场交易的按规定公开交易,处置资金及时进入规定账户并核对台账。高值低卖、化整为零规避进场、受让方与内部人员存在亲属或股权关联、处置款长期不入账,都是需要重点关注的异常。尤其在多次流拍、协议转让、合作抵债等复杂情形下,更要看程序是否合法、价格是否公允、受让关系是否透明。工程和资产领域的防控关键在于“过程真实、价格公允、关系透明、资金闭环”。只有把现场、合同、评估、结算和资金串起来核验,才能防止单看一张审批表而忽略业务链条中的真实风险。



