
证券廉洁从业处罚案例PPT:从公开处罚看违规行为的形成过程|课件+讲稿
▣PPTX▧资源编号:DKB-1275发布时间: 2026-10-27更新日期:2026-10-27
资料预览
资源摘要
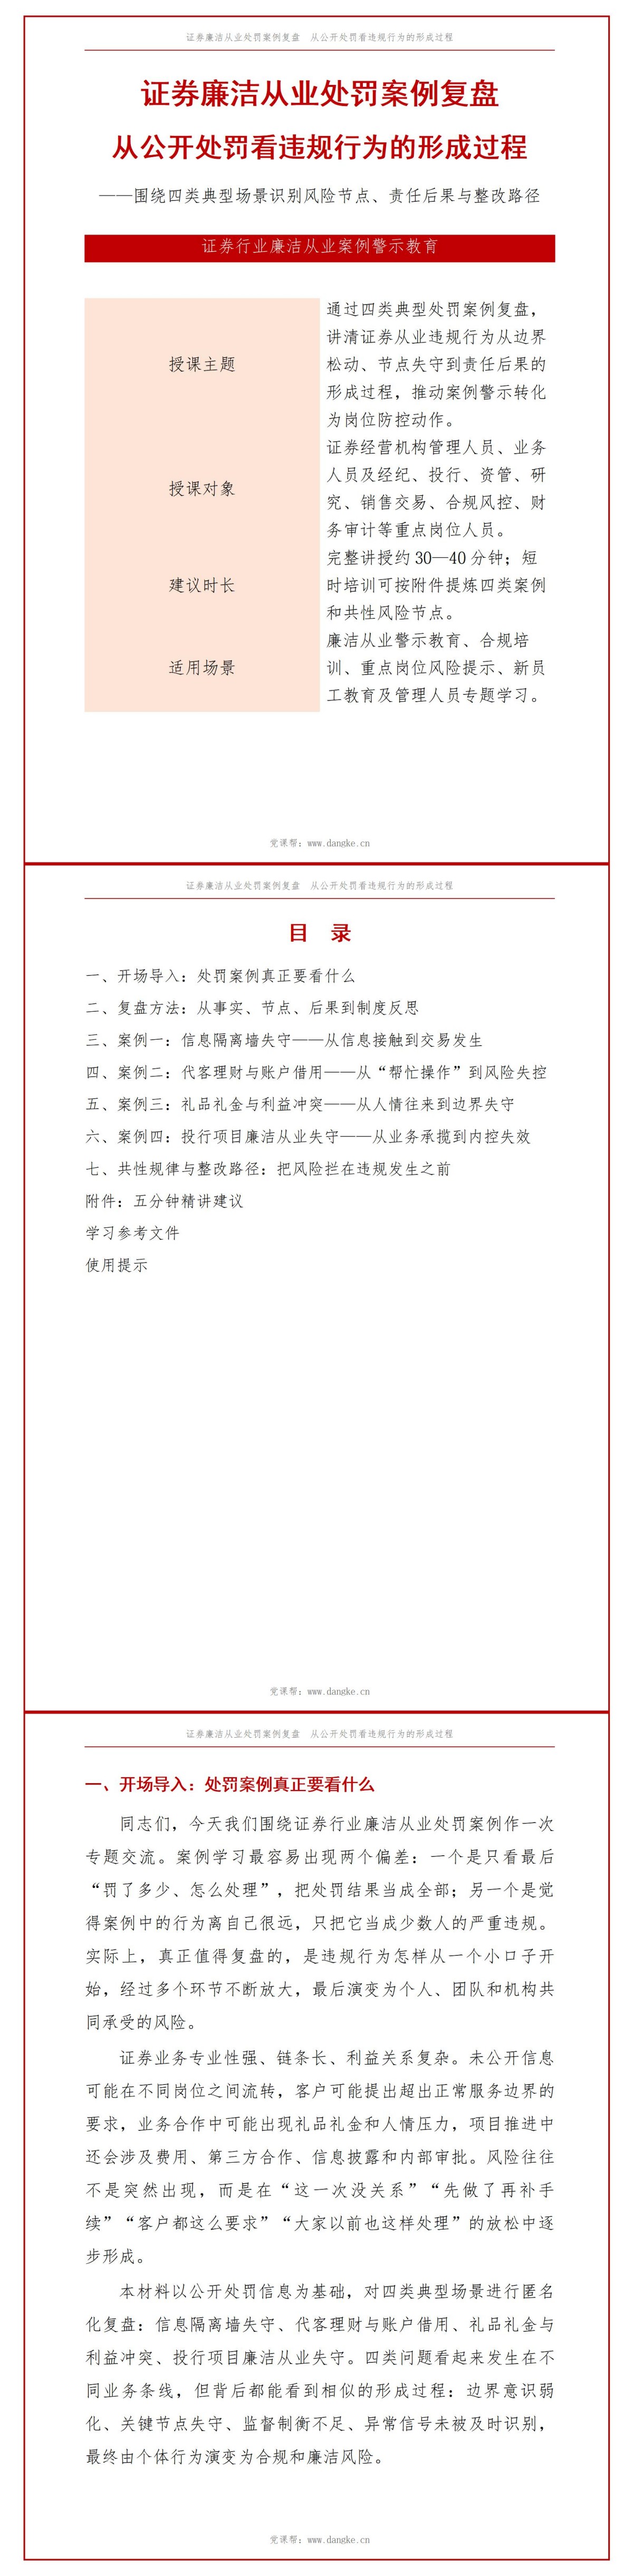
项目人员以“合规已经签字”为由继续推进,审核人员又将费用真实性交回业务解释,异常便可能在交接中被放过。此《证券廉洁从业处罚案例:从公开处罚看违规行为的形成过程》资料沿承揽、费用、第三方合作和信息披露追查各岗位当时应核什么,再与信息传递、账户借用和礼品收受案例对照,帮助授课者讲清违规形成过程及可以提前阻断的位置。
课件目录与内容框架
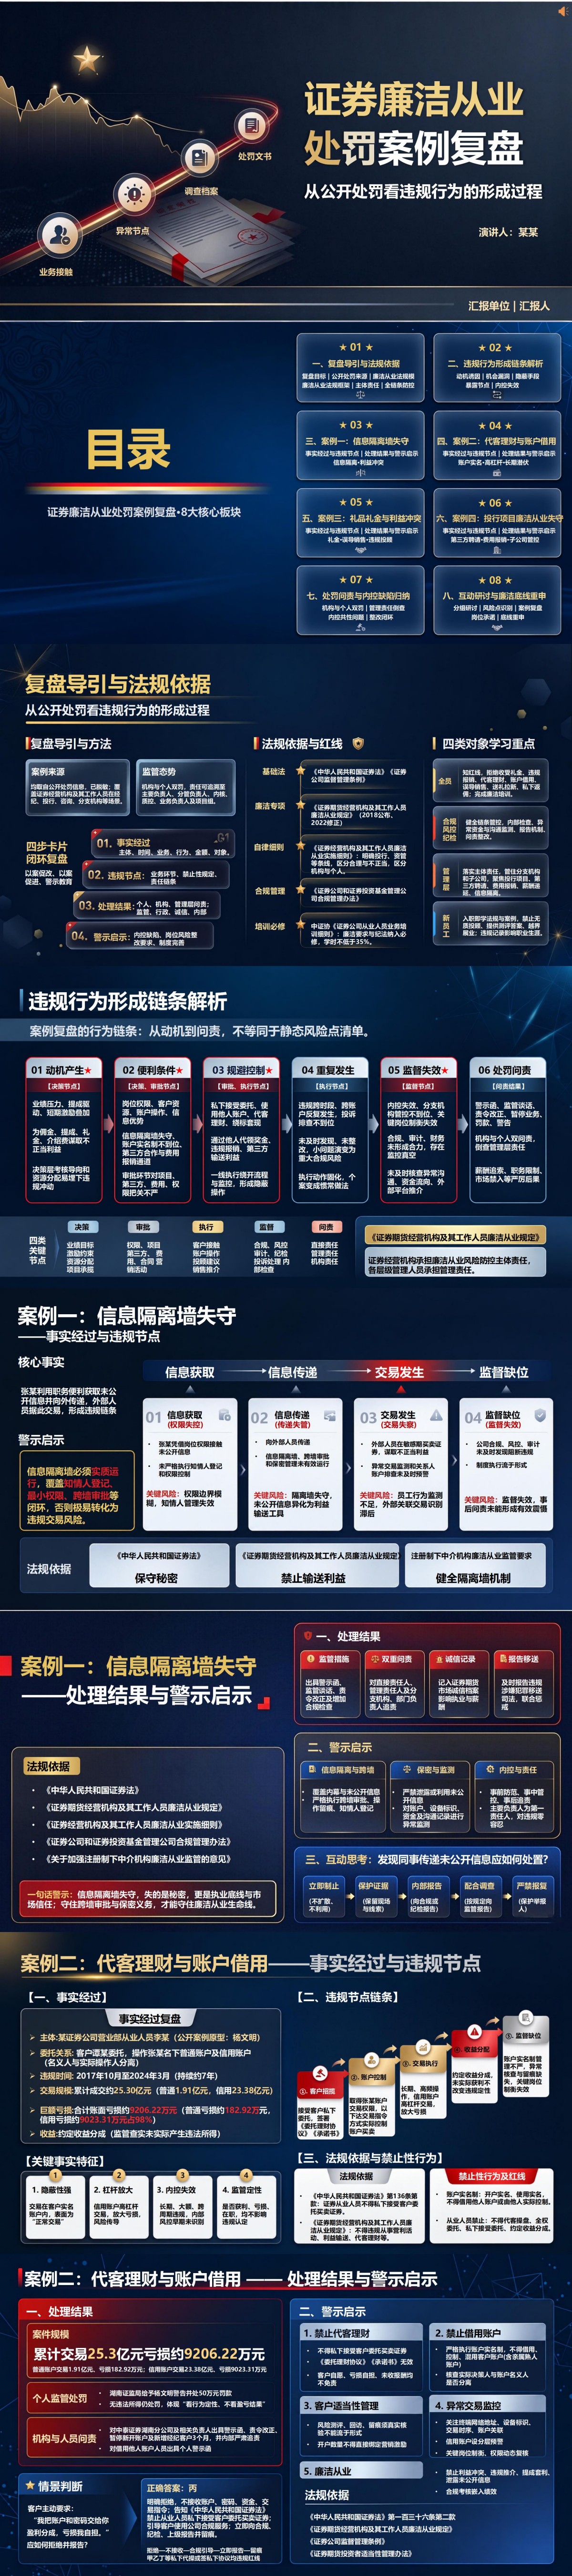
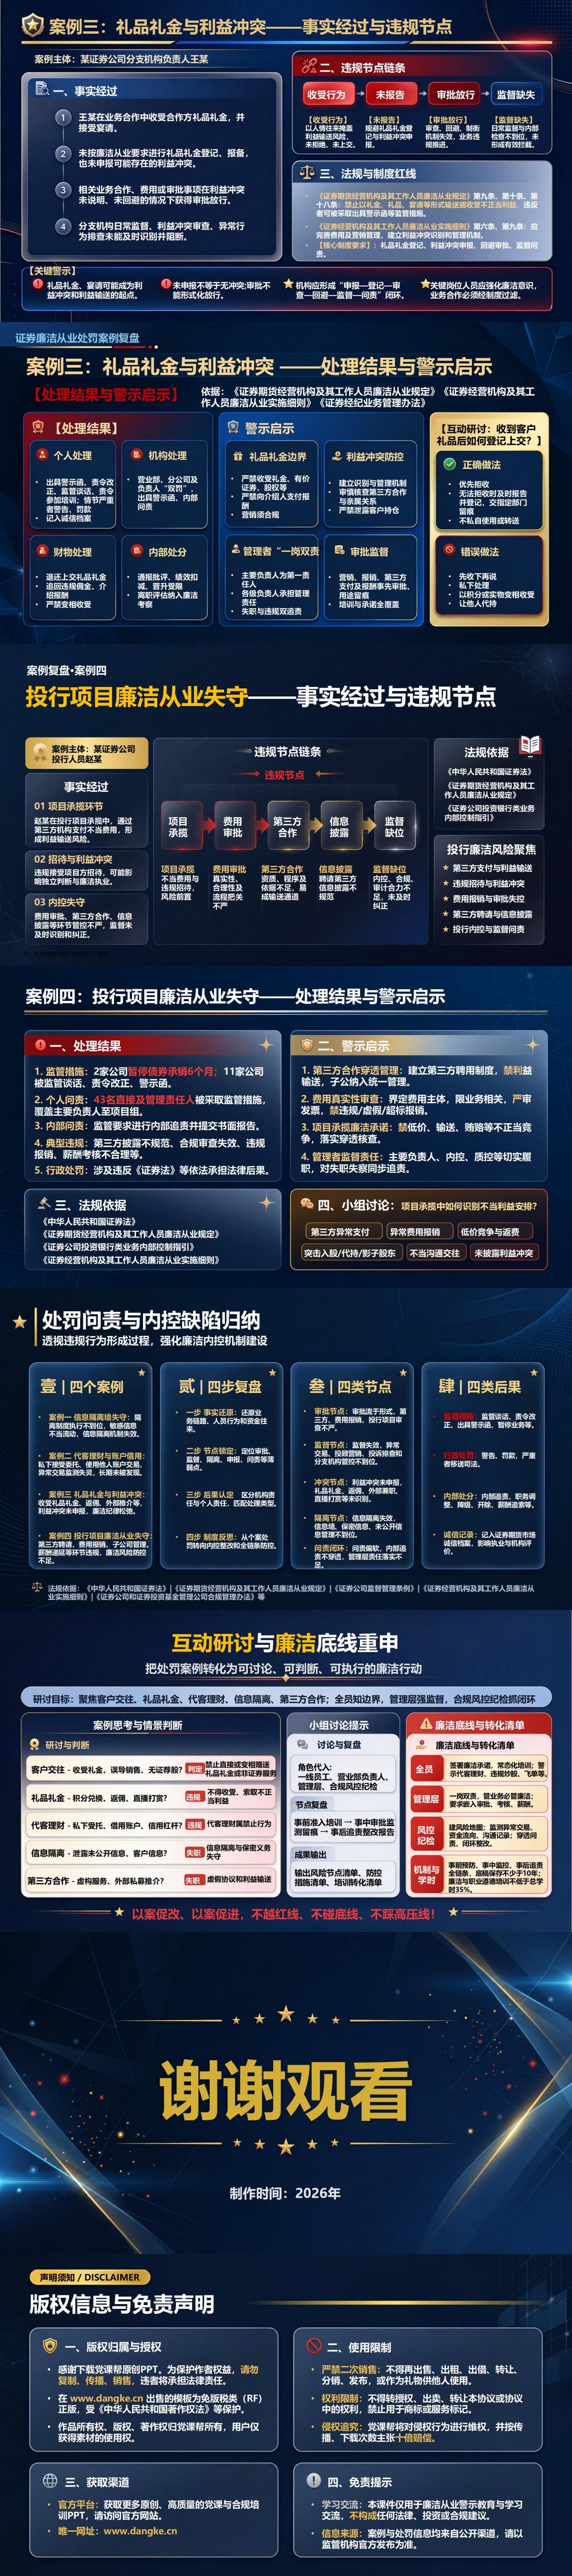
以违规发生过程串联四类案例,《证券廉洁从业处罚案例:从公开处罚看违规行为的形成过程》PPT共16页。
PPT目录:
一、复盘导引与法规依据
二、违规行为形成链条解析
三、案例一:信息隔离墙失守
四、案例二:代客理财与账户借用
五、案例三:礼品礼金与利益冲突
六、案例四:投行项目廉洁从业失守
七、处罚问责与内控缺陷归纳
八、互动研讨与廉洁底线重申
重点内容解读
第11—12页围绕第六章“案例四:投行项目廉洁从业失守”,将项目承揽、费用审批、第三方合作、信息披露与监督缺位连成一条复盘路径。第11页追查不当支付及招待如何进入项目流程,第12页转向第三方聘用、费用真实性和管理责任。讲稿特别强调,合同与发票齐全之后,还要核对合作是否必要、服务是否实际履行、成果与付款是否匹配、收款方与项目人员是否有关联。授课时可据此分别安排业务、财务和合规岗位说明核验责任,再用项目底稿、审批记录及支付凭证相互印证,判断哪一道审核曾有机会发现问题,以及整改应落到哪个具体环节。
配套讲稿试读
节选一:没有外发文件,也可能通过口头暗示和敏感时点传递信息
第一个案例围绕信息隔离墙失守展开。材料呈现的基本链条是:从业人员因岗位便利接触未公开或者敏感信息,随后发生信息传递,相关人员据此参与交易,最终暴露出信息隔离、人员管理和监督监测方面的问题。这个案例提醒我们,信息风险从来不是单一的“泄密问题”,而是从获取、传递、使用到监督的一整条链条。第一个节点是信息获取。证券业务中,不同岗位能够接触到客户资料、项目进展、研究成果、交易安排和其他敏感信息。岗位授权只意味着工作需要,并不意味着个人可以随意使用。越是能够提前接触重要信息,越要清楚“因为工作知道”与“可以拿来使用”之间存在严格边界。第二个节点是信息传递。违规传递并不一定表现为正式文件外发,也可能是口头暗示、聊天转述、将关键时间和事项透露给他人,或者通过私人设备、非授权渠道把敏感内容带出控制范围。信息一旦离开规定的传递路径,就会迅速失去可控性,也会使后续追溯和责任界定更加复杂。第三个节点是交易发生。信息传递如果进一步与证券交易、利益安排或者他人获利相连接,问题性质和风险后果都会明显升级。因此,信息隔离管理不能只盯着“有没有把文件发出去”,还要把重点岗位人员、关联账户、异常交易和敏感时点结合起来监测,防止信息优势转化为不当交易优势。第四个节点是监督失守。材料反映的信息隔离风险说明,仅有制度文本并不够,还需要配套人员登记、权限控制、信息分级、隔离机制、异常交易监测和内部检查。一个敏感信息能够从岗位接触一直走到交易发生,往往意味着中间不止一道防线没有发挥作用。对这类问题的处理和整改,材料强调了监管问责、诚信约束以及机构内部整改等后果,同时把信息隔离、保密管理、重点人员监督和责任落实作为重要警示。这里最值得记住的不是某一种处罚形式,而是信息违规一旦与利益结果相连接,个人责任和机构管理责任都可能被追溯。对岗位人员来说,可以形成三项自检:第一,自己接触的信息是否属于工作必需,权限是否与岗位相匹配;第二,敏感信息是否只在授权范围、授权渠道和授权对象之间流转;第三,涉及本人、亲属、客户或者关联账户的异常交易时,是否存在必须申报、回避或进一步核查的情形。
节选二:客户主动委托、没有收取报酬,也不能替代机构授权
第二个案例聚焦代客理财与账户借用。材料展示的违规行为持续时间较长,涉及从业人员私下接受客户委托、参与或者控制客户账户交易,并伴随较大的累计交易规模和损失。案例最具警示意义的地方在于,行为往往从“帮客户操作一下”“临时替客户处理”开始,但一旦突破受托边界,后续交易规模、责任范围和利益纠葛就可能不断扩大。第一个风险点是客户服务边界被模糊。从业人员为客户提供专业服务,不等于可以替客户作出交易决定,更不等于可以私下接受客户委托、代客户操作账户。客户主动提出、双方关系熟悉、没有收取报酬,都不能改变应当遵守的从业边界。越是客户信任,越要用制度保护双方,而不是用私人安排替代正式流程。第二个风险点是账户和权限边界失守。账户借用、密码交付、非本人实际控制等行为,会让账户身份与实际决策者脱节。一旦出现交易亏损、纠纷或者调查,谁作出决策、谁承担责任、资金来源和利益归属都会变得复杂。从业人员不能因为掌握专业知识,就把客户账户变成个人可以支配的操作工具。第三个风险点是风险不断放大。材料中的案例显示,违规行为在较长时间内持续,并形成较大的累计交易金额和损失。长期持续本身就是重要警示:如果客户异常交易、账户登录行为、投诉信息、人员与客户的异常联系等没有被及时识别,问题就可能从一次违规操作演变为系统性风险。第四个风险点是个人与机构风险相互传导。私下受托看似是个人行为,但如果机构在客户适当性管理、异常交易监测、员工行为管理、客户回访和投诉处理中没有发挥作用,个人违规就可能进一步暴露机构管理短板。因此,防范代客理财不能只靠员工签一份承诺书,而要通过制度、监测、回访和核查形成闭环。实际工作中要把边界讲得足够具体:不私下接受客户交易委托,不替客户保管账户和密码,不借用客户账户,不以任何形式与客户约定收益分成或者亏损承担,不通过私人关系绕开机构授权渠道提供交易服务。凡是客户提出超出正常服务边界的要求,应当明确拒绝,并按照制度做好必要记录和报告。复盘这类案例还要特别关注异常信号。如果一名员工与少数客户长期高频联系、客户账户交易风格与本人特征明显不符、账户频繁在异常设备或者地点操作、投诉中出现“帮我操作”“替我买卖”等表述,就不能简单作为普通服务问题处理,而应当及时触发进一步核查。



