
保险理赔人员廉洁从业PPT:案件审核中的请托干预风险|课件+讲稿
▣PPTX▧资源编号:DKB-1277发布时间: 2026-10-27更新日期:2026-10-27
资料预览
资源摘要
客户催办是否越界,需要看请求中有没有跳过核验、改变结论或指定人员等附加要求。此《保险理赔人员廉洁从业:案件审核中的请托干预风险》课件保留了这一区分,既讲正常进度沟通,也追查熟人说情如何影响定损标准。对材料看似齐全的案件,则从事故时间、金额关系、账户和合作机构之间的联系寻找矛盾,便于审核人员把模糊的不安转化为可记录、可复核的具体疑点。
课件目录与内容框架
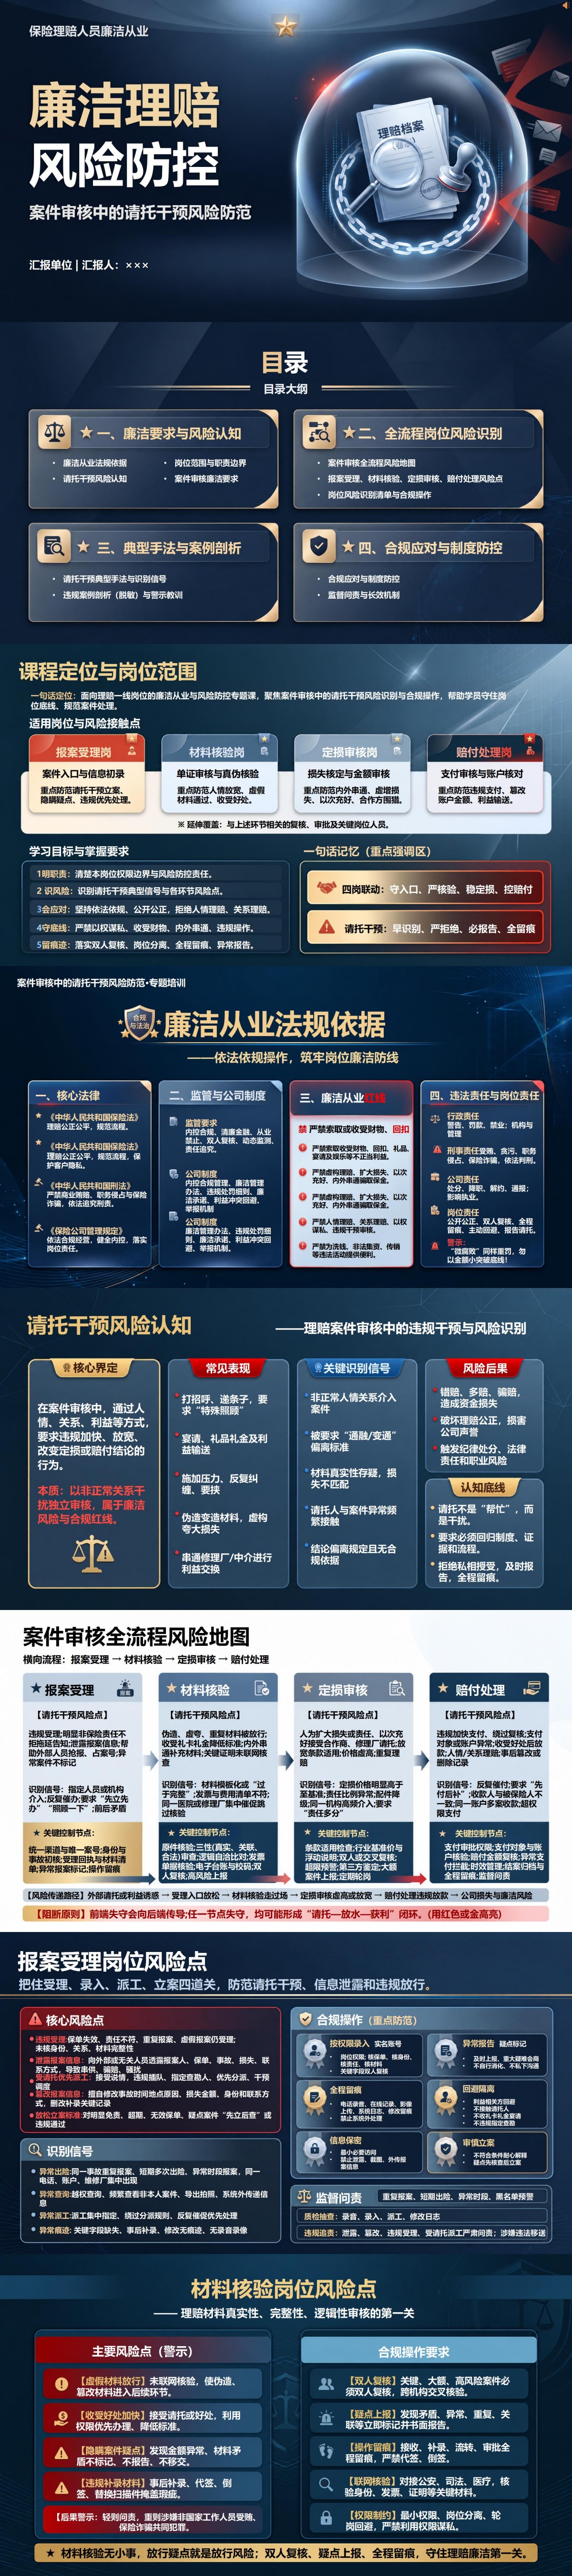
沿案件审核流程安排的《保险理赔人员廉洁从业:案件审核中的请托干预风险》PPT共16页。
PPT目录:
一、廉洁要求与风险认知
二、全流程岗位风险识别
三、典型手法与案例剖析
四、合规应对与制度防控
重点内容解读
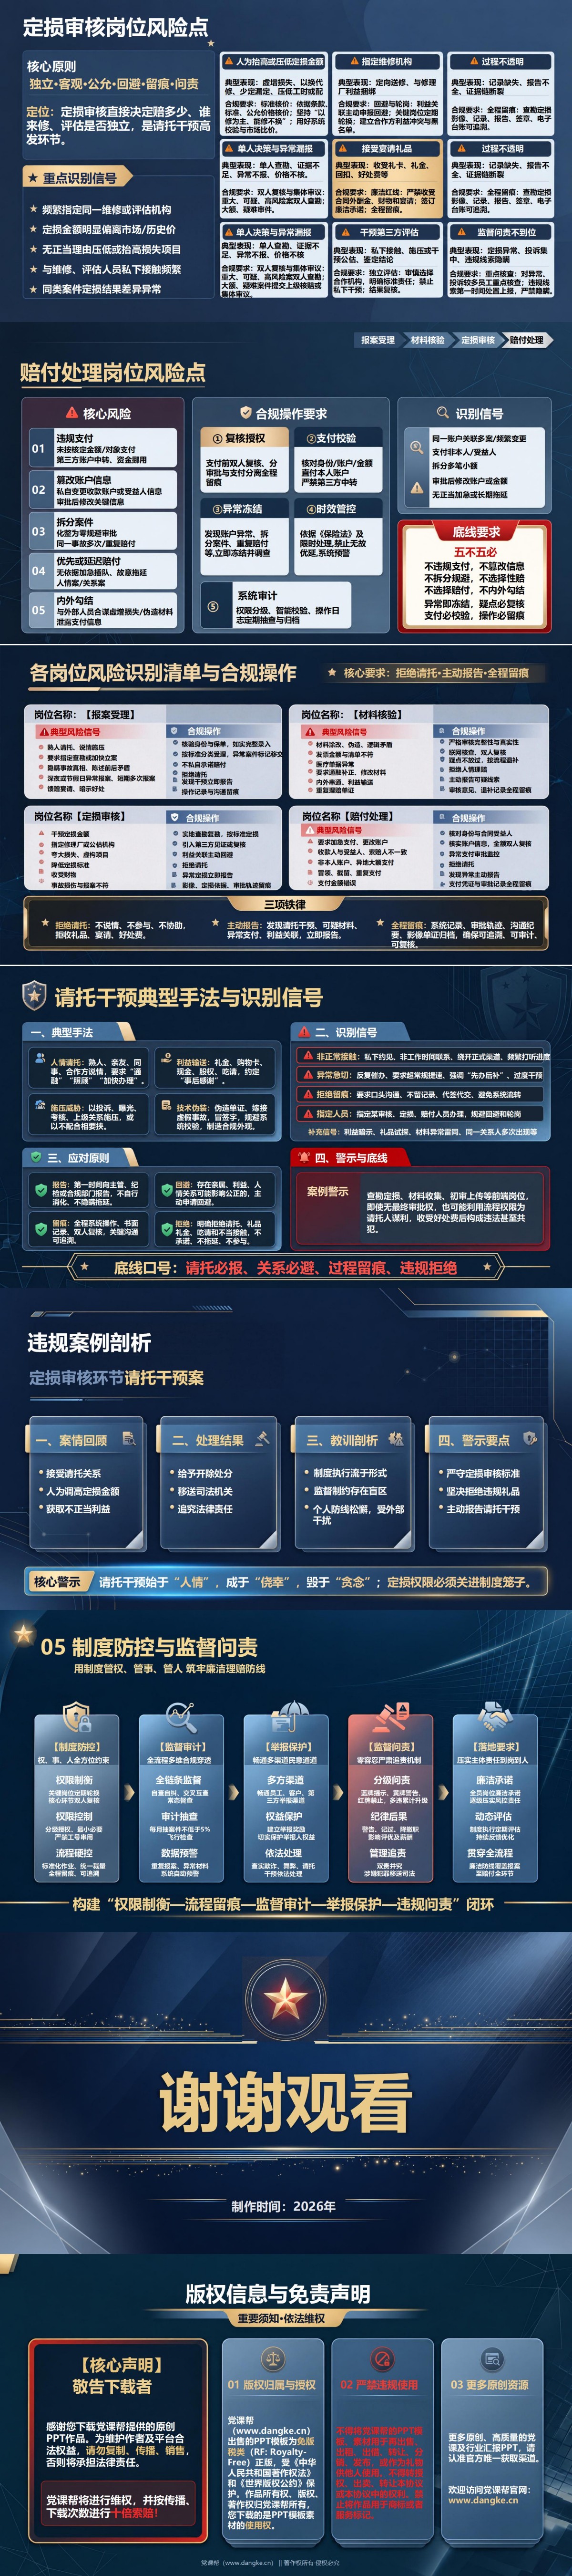
第12—13页的第三章“典型手法与案例剖析”,把人情请托、利益输送、施压威胁和技术伪装放在同一审核场景中辨认。其中特别值得展开的是两类容易误判的情况:催办同时附带“先办后补”、指定审核人员或改变结论的要求;单证外观完整,时间逻辑、金额关系和关联账户却不能相互印证。随后,脱敏定损案例展示关系介入、标准放松与不当利益相互推动的过程。用于岗位讨论时,可让学员指出最早应当报告或回避的节点,说明需要保留哪些沟通与审核记录,再核查复核机制为何没有及时发现异常,避免只围绕最终处理结果展开警示。
配套讲稿试读
节选一:辨别熟人催办、利益暗示与技术伪装
常见表现是亲友、同事、合作方或其他关系人出面说情,要求“通融一下”“照顾一下”“加快办理”。这类请求最容易让工作人员产生“只是帮个忙”的心理。但只要请求内容涉及跳过必要核验、改变标准或优先于正常流程,就已经不是普通沟通,而是需要按异常事项处理的请托风险。识别人情请托,要关注两个特征:一是对方反复强调关系而不是事实和证据;二是希望工作人员以个人方式解决本应由制度流程决定的问题。关系越熟,越要把沟通拉回正式渠道,把个人判断交给制度标准。礼金、购物卡、现金、宴请、娱乐安排以及“事后感谢”等利益暗示,都可能成为影响独立判断的手段。理赔人员不能以“金额不大”“只是吃顿饭”“案件本来就能赔”为理由降低警惕。只要利益关系与具体案件办理发生关联,就可能造成利益冲突和廉洁风险。对礼品礼金、宴请和其他不当利益,应当明确拒绝并依制度报告处理;不能先收下再说,也不能通过家人、朋友等方式变相接受。对方一旦把利益与案件结果挂钩,更要立即停止不当接触,保存必要记录并报告。异常急切是材料列出的重要识别信号,包括反复催办、要求超常规提速、强调“先办后补”、要求绕过正常审批等。有些催办本身可能是正常服务诉求,但如果催办与跳过核验、改变结论、指定人员同时出现,就应当从服务时效问题转化为廉洁风险进行识别。面对催办,正确做法不是简单拖延,也不是违规加速,而是说明办理节点和所需材料,在规定时效和授权内推进;确需加急的,按正式机制审批。只要程序公开、标准一致、过程可查,就能减少私人关系介入的空间。材料提示的技术伪装包括伪造单证、嫁接虚假事故、冒签字、规避系统校验、要求口头沟通不留记录、代签代交等。此类风险往往更隐蔽,因为表面材料可能“很完整”,真正的问题隐藏在时间逻辑、金额关系、关联主体和操作痕迹之中。如果请托人坚持指定某名审核、定损、赔付人员办理,或者要求固定维修厂、公估机构、合作方介入,应当重点核查是否存在利益关联。岗位轮换、随机分派、回避和复核制度,本身就是阻断长期关系固化和利益绑定的重要措施。
节选二:从报案信息到赔款账户,逐步核实案件依据
报案受理是案件进入理赔流程的第一道关。材料提示的风险包括违规受理、未核身份和责任、泄露报案信息、受请托优先派工、擅自修改事故时间地点原因等关键字段,以及对明显异常案件不作标记。入口环节一旦为了关系或催办压力放松标准,就可能给后续核验增加更大风险。合规操作的重点,是核保单、核身份、核责任、核材料,按权限如实录入;对重复报案、短期多次出险、异常时段报案、同一电话或账户集中出现等情形及时标记;对重大疑难案件按流程会商,不私下消化,不在系统外处理。报案信息应坚持最小必要访问,严禁截图、外传或向无关人员透露。材料核验环节常见风险,是伪造、篡改、虚夸或重复材料被放行,发现发票、费用清单、医疗单据等存在矛盾却不核查,接受请托后降低验证标准,或者通过事后补录、代签、替换扫描件等方式掩盖瑕疵。材料一旦失真,后续定损和赔付就容易建立在错误事实基础上。核验不能只看“材料齐不齐”,还要看材料之间是否相互印证。应对关键单证进行真实性和关联性审查,对明显矛盾、异常、重复、关联情形及时标记和书面报告;关键、大额、高风险案件按制度落实双人复核或交叉核验;接收、补录、退补、流转和审批全过程留痕,不能为了赶进度省略必要步骤。定损审核直接影响赔付金额、维修方式和第三方合作安排,是请托干预较为集中的环节。材料列出的风险包括人为抬高或压低定损金额、指定维修或评估机构、接受宴请礼品、单人决策且异常不报、干预第三方评估、证据链和记录不完整等。尤其要警惕同一合作机构高频介入、定损金额明显偏离市场或历史水平、无合理依据改变责任比例等异常。定损应当依据条款、证据、标准和合理价格形成意见。对重大、可疑、高风险案件依制度实施双人查勘、交叉复核或上级审核;需要第三方评估时,应保持其独立性,不私下施压或干预结论;存在本人或关联人员利益关系时,主动申报回避;影像、查勘记录、定损依据和审批轨迹完整保存。赔付处理阶段的风险集中在违规支付、篡改账户或金额、拆分案件规避审批、无依据加急或拖延、第三方账户中转、重复赔付以及内外勾结等方面。尤其是收款人与被保险人、受益人或索赔人不一致,同一账户关联多案,审批后临时修改账户或金额等情形,必须提高警觉。支付前要落实身份、账户、金额和审批结果复核,审批与支付权限按制度分离;发现账户异常、拆分案件、重复赔付等情形应当及时暂停或转入异常处置流程,不能以“客户着急”“领导催得紧”为由先付后查。



