
税务系统岗位廉洁教育PPT:涉税业务办理中的岗位风险|课件+讲稿
▣PPTX▧资源编号:DKB-1328发布时间: 2026-10-28更新日期:2026-10-28
资料预览
资源摘要
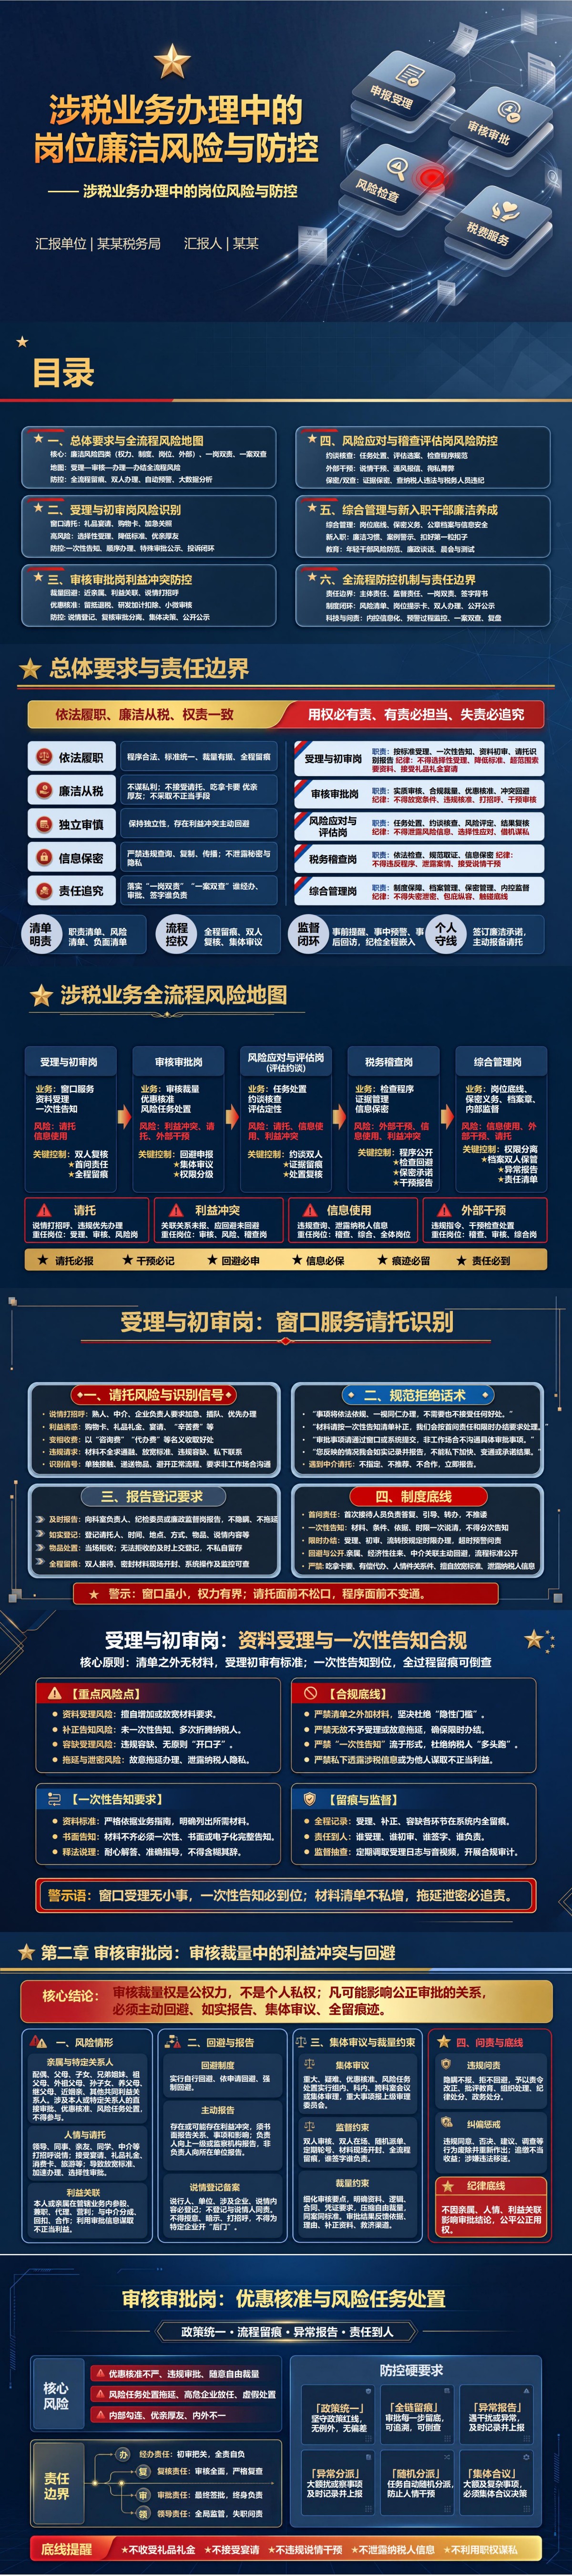
同一项涉税业务,从窗口收件到审核、风险任务处置和稽查检查,接触到的权力并不相同:受理岗容易遇到插队和容缺请托,审核岗面对优惠核准和裁量,风险岗位掌握任务信息,稽查人员则直接影响检查和处理。这份《税务系统岗位廉洁教育:涉税业务办理中的岗位风险》资料按岗位重新分配风险,把“谁受理、谁复核、谁审批、谁签字”写到具体流程中,再对应回避、双人办理、集体审议、系统留痕和异常报告,适合税务系统开展分岗位廉洁教育和业务风险防控学习。
课件目录与内容框架
沿着一项涉税业务从受理到办结的岗位交接关系梳理风险,这份《税务系统岗位廉洁教育:涉税业务办理中的岗位风险》PPT共16页。
PPT目录:
一、总体要求与全流程风险地图
二、受理与初审岗风险识别
三、审核审批岗利益冲突防控
四、风险应对与稽查评估岗风险防控
五、综合管理与新入职干部廉洁养成
六、全流程防控机制与责任边界
重点内容解读
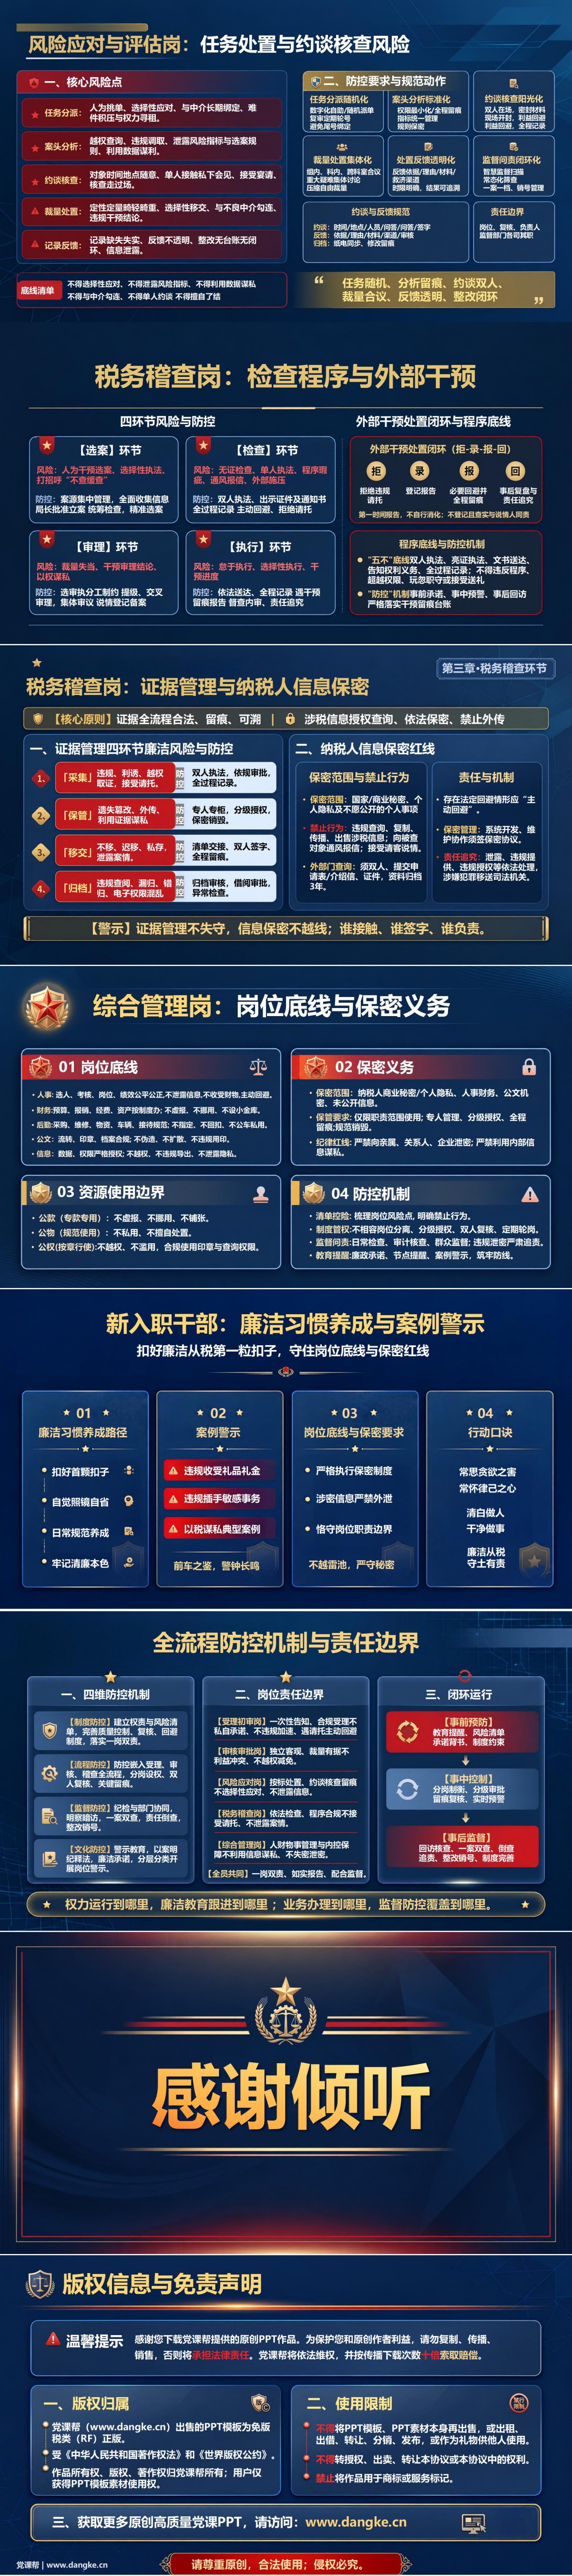
第7—8页重点展开第三章“审核审批岗利益冲突防控”,围绕审核人员最容易受到私人关系影响的环节,先识别配偶、父母、子女、兄弟姐妹、近姻亲以及其他共同利益关系人与具体审批事项之间的关联,再把自行回避、依申请回避和依规处理放到审批开始之前。课件特别强调,利益冲突并不局限于直接亲属,领导、同事、朋友、涉税中介以及存在投资借贷关系的对象提出请托,同样可能影响优惠核准和审核裁量;发现关系以后应报告具体事项和可能影响,不再继续参与相关审核。对于大额、疑难以及自由裁量空间较大的事项,课件进一步用双人审核、随机分派、集体审议和全过程留痕压缩个人操作空间,第8页再把优惠核准和风险任务处置接入责任链,明确经办、复核、审批和管理责任。用于岗位廉洁培训时,这一章能够帮助审核人员在“结果还没有作出”之前识别利益冲突,而不是等违规审批已经形成后再追究责任。
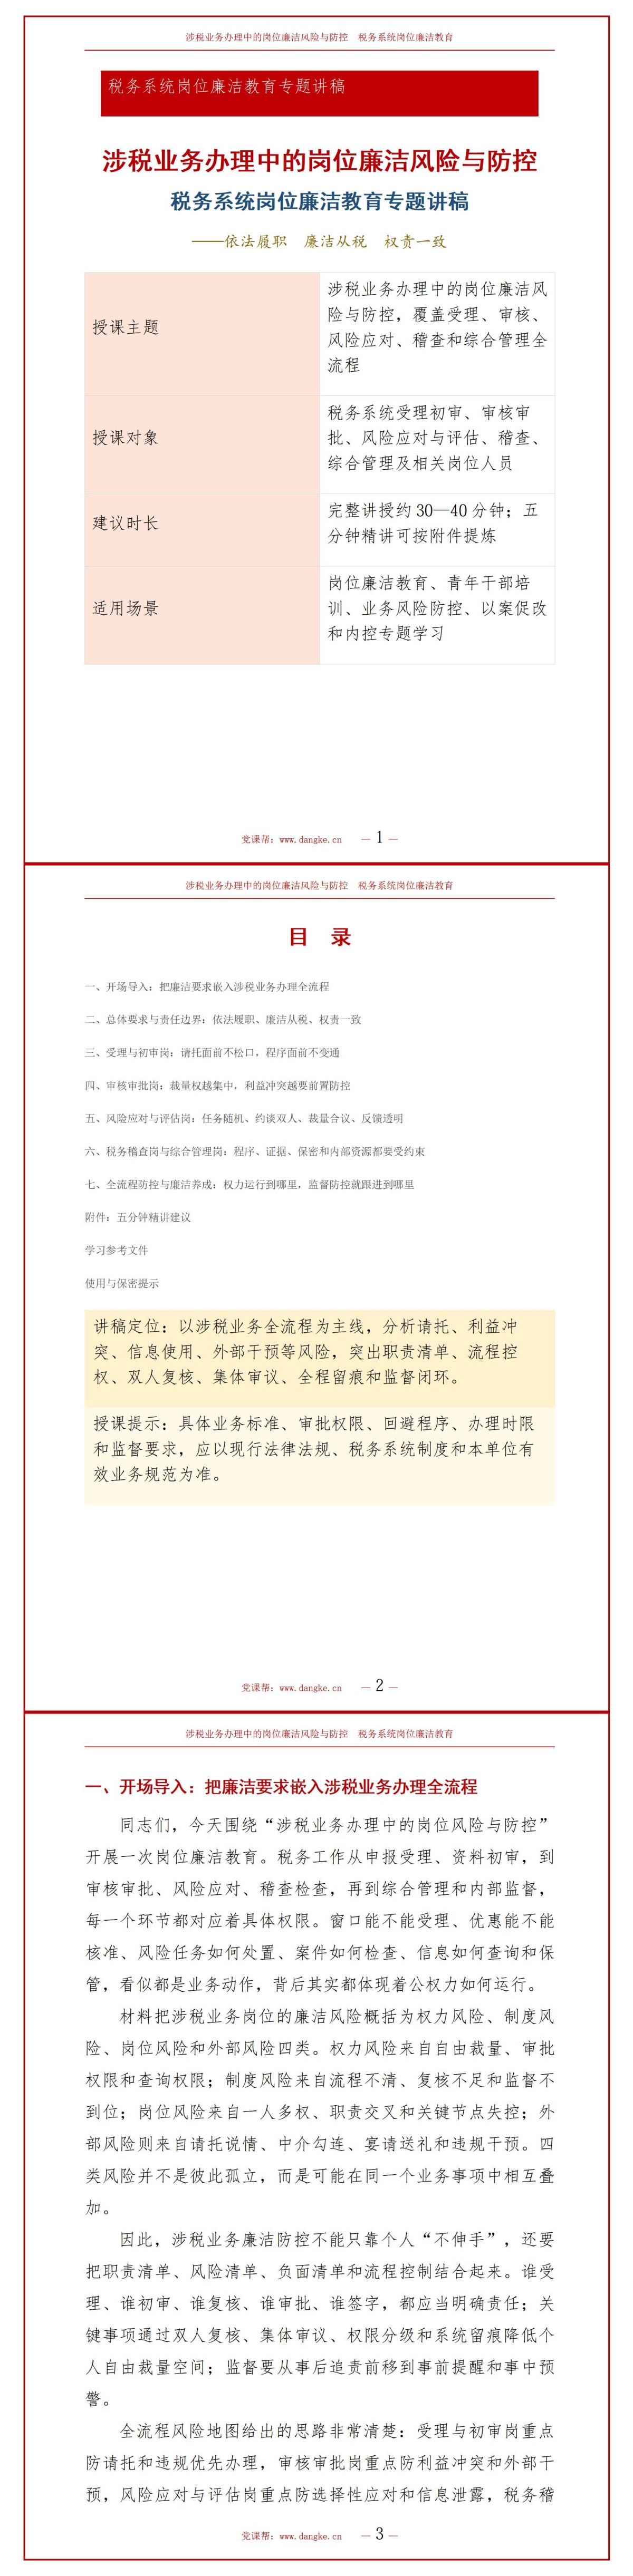
配套讲稿试读
节选一、窗口最大的风险不是事情多,而是同样的事项开始出现两套标准
受理和初审处于涉税业务入口,很多外部请托最早就从这里出现。熟人、中介或者企业负责人可能要求插队、加急、优先办理,也可能在材料不齐的情况下希望先受理、以后再补,甚至通过购物卡、礼品、宴请等方式建立关系。判断时不能只看有没有直接送钱,对方要求避开正常窗口、希望非工作时间沟通、要求不留系统记录,本身就是需要警惕的信号。正常处理应继续按照材料清单和办理顺序操作,缺少材料一次性告知,需要补正的明确说明,不为特定对象增加额外门槛,也不为熟悉对象降低条件。无法拒收的物品按照规定及时登记上交,请托情况则把人员、时间、方式和具体诉求留下记录。窗口真正要守住的,是无论谁来办理,同样事项都进入同一条流程。
节选二、审核审批最难防的不是明显送钱,而是关系提前进入裁量判断
审核人员面对的材料往往需要专业判断,这也意味着自由裁量更容易受到私人关系影响。发现申请事项与本人亲属、特定关系人或者经济利益关联对象有关时,正确动作不是继续审核后证明自己“没有偏袒”,而是在实质判断开始以前主动说明关系,由组织按照规定决定是否回避。熟人说情、中介长期联系、领导暗示关照等情况也要注意,因为它们可能不直接要求违法审批,却会在材料边界、优惠核准和风险处理上逐步影响判断。复杂事项通过多人审核和集体研究,可以减少一个人掌握全部判断权;系统中留下每次经办、复核和审批记录,则能够在事后还原决定如何形成。裁量权越集中,越不能只依赖个人自律,而要主动让自己的判断接受复核。
节选三、风险任务怎么分、约谈由谁参加,同样属于廉洁风险控制
风险应对岗位接触风险指标、任务对象和评估结果,如果任务能够被人为挑选,就可能出现难办的任务长期搁置、熟悉企业被避开或者特定对象受到选择性处理。课件因此把随机分派、权限控制和任务留痕放在前面,尽量减少人员与固定企业长期绑定。进入约谈核查环节后,要避免单人私下接触,人员、地点、问题和提交材料形成规范记录;收到的材料按照流程管理,不让外部人员通过饭局、礼品或者中介关系影响处置结论。定性和处置存在较大裁量时,通过组内、科内或者相应集体讨论形成意见,重要结果有复核依据。风险任务最终如何反馈、为什么作出这个结论、后续整改是否完成,也应能够查到完整记录。这样才能防止风险管理本身成为新的寻租空间。



