
审计人员廉洁警示教育PPT:从审计违纪案例辨识失守环节|课件+讲稿
▣PPTX▧资源编号:DKB-1331发布时间: 2026-10-28更新日期:2026-10-28
资料预览
资源摘要
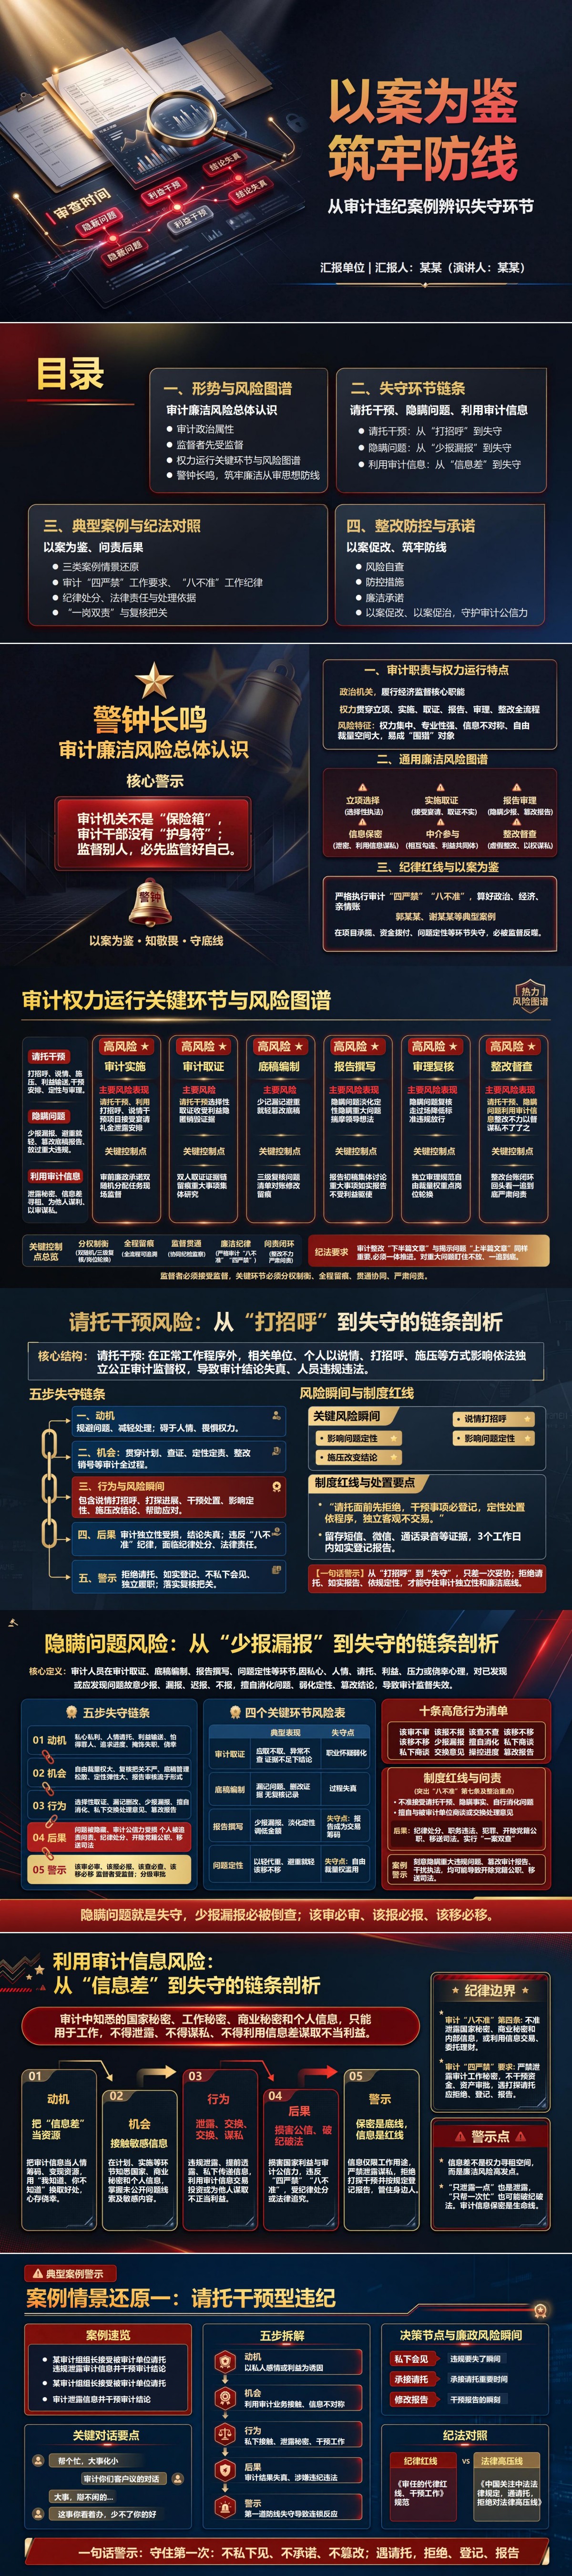
审计发现的问题已经写进取证材料,为什么到了底稿里变轻了;底稿反映得很清楚,为什么正式报告又少了一项;整改要求已经提出,为什么后续长期没有结果。此《审计人员廉洁警示教育:从审计违纪案例辨识失守环节》资料把这些“前后不一致”当作重要失守信号,通过请托干预、隐瞒问题和利用审计信息三类案例,追查取证、底稿、报告、复核和整改之间哪里发生了人为改变,适合审计干部警示教育、项目负责人培训和以案促改专题学习。
课件目录与内容框架
不从最终处分倒推原因,而是顺着审计结果形成过程逐段查找变化,这份《审计人员廉洁警示教育:从审计违纪案例辨识失守环节》PPT共16页。
PPT目录:
一、形势与风险图谱
二、失守环节链条
三、典型案例与纪法对照
四、整改防控与承诺
重点内容解读
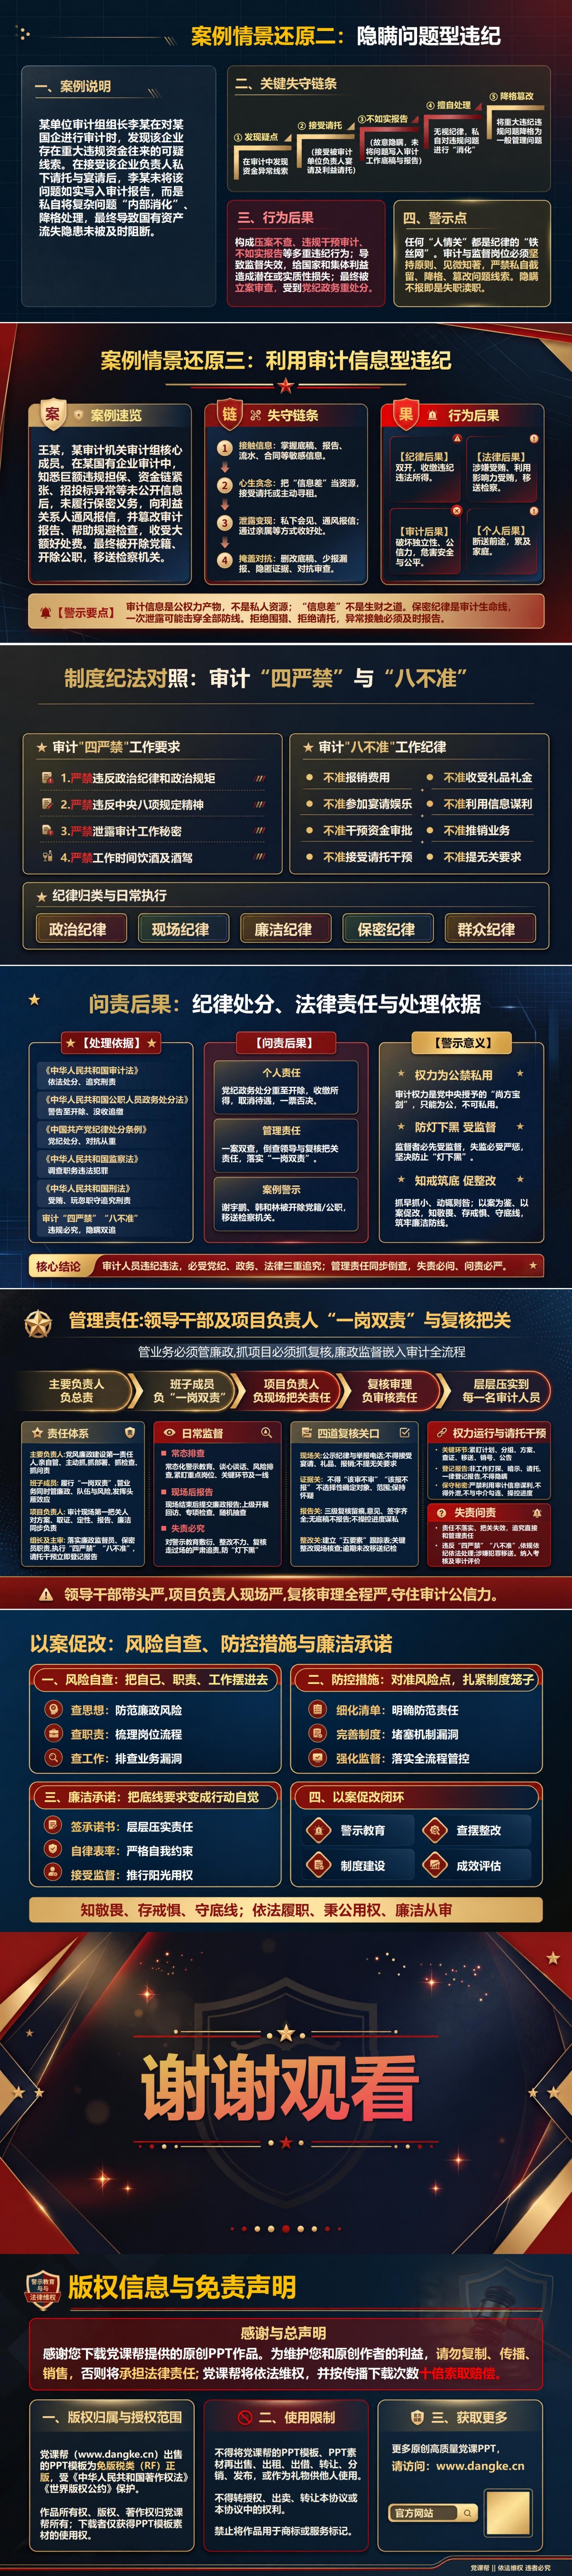
第5—7页聚焦第二章“失守环节链条”,分别呈现请托干预、隐瞒问题和利用审计信息三种不同的失守方式,其中最有辨识度的是“隐瞒问题”这一条:风险可以从取证阶段应取未取、异常不查开始,继续发展到底稿漏记、删改证据,再进入报告阶段的少报漏报、降低金额、淡化性质,最后在问题定性和复核环节出现该移不移、以轻代重。课件没有把它简单理解成“报告写少了”,而是把自由裁量过大、复核把关松散、底稿管理不严和人情请托等原因一起放入链条分析;同时用“该审必审、该报必报、该查必查、该移必移”反向设置阻断点。用于审计警示教育时,这一章特别适合做项目复盘,因为只要把取证、底稿、报告和最终处理逐项对照,就能发现哪些问题在流程中突然消失、变轻或者缺少依据,比单看最终审计报告更容易识别人为干预。
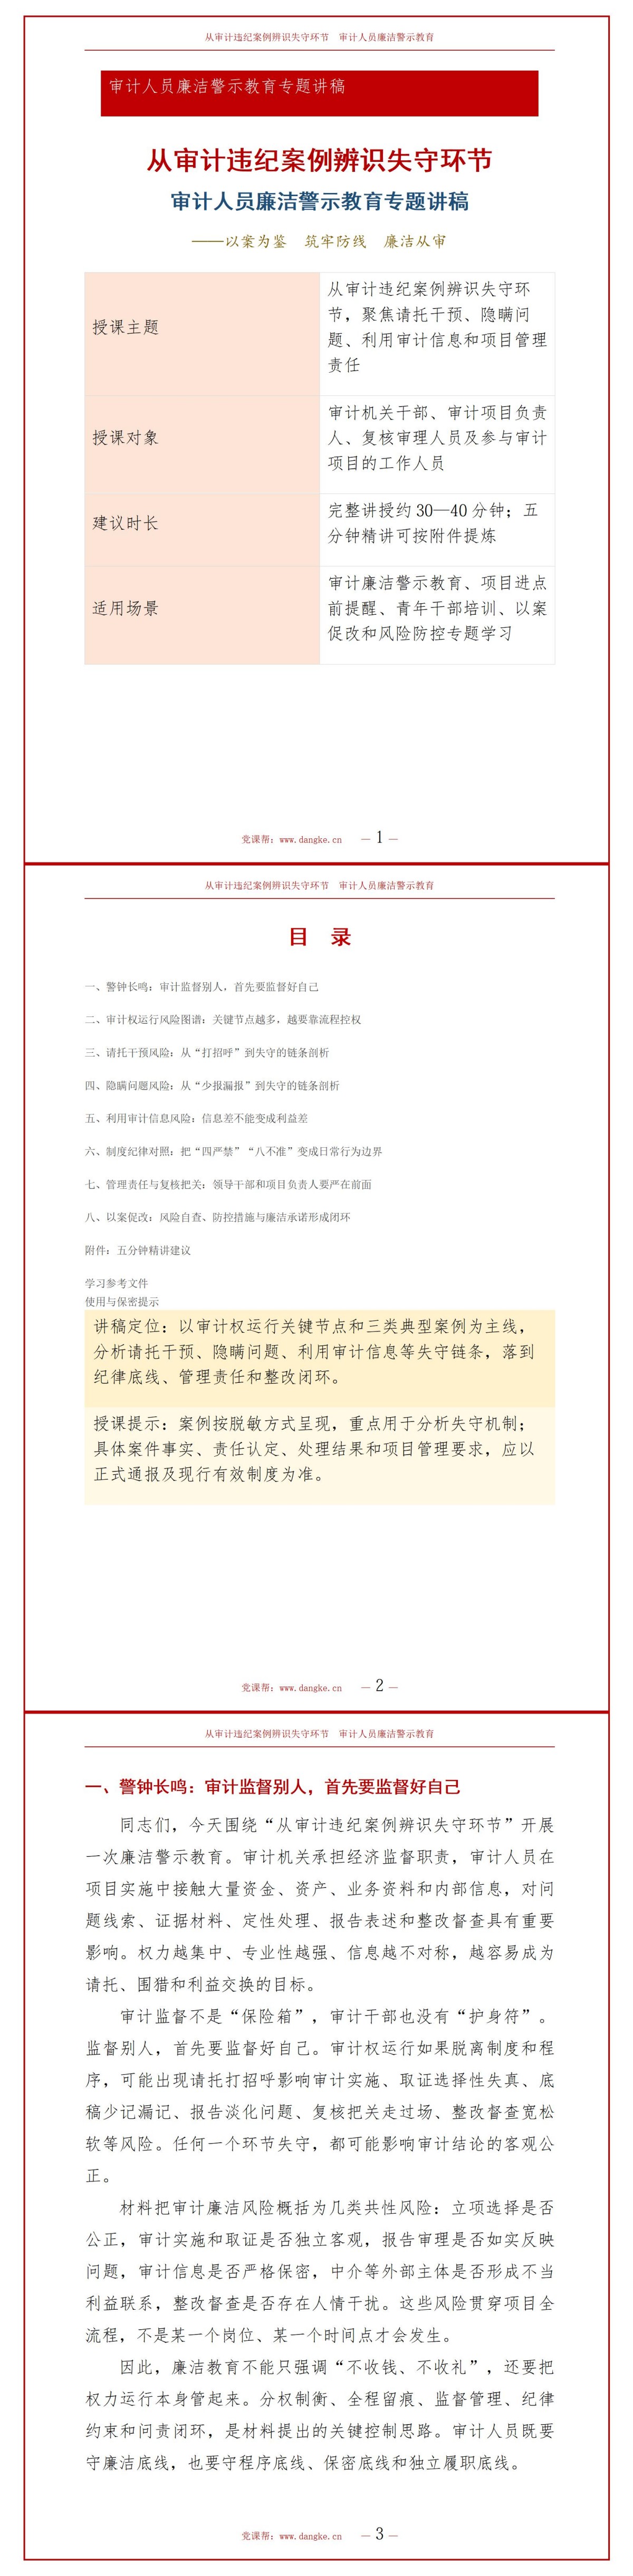
配套讲稿试读
节选一、请托很少一开始就要求“把这个问题删掉”
审计项目中的请托往往先从了解情况开始。熟人问项目进度,被审计单位负责人希望私下沟通,或者有人通过领导、同学等关系说一句“这个事情能不能多关照一下”。第一次接触时如果没有把边界说清楚,后续请求就可能从了解情况发展为改变审计重点、缩小取证范围、淡化问题性质甚至影响整改销号。审计人员真正需要警惕的不是一句话本身,而是这句话是否试图脱离正式程序影响依法独立判断。遇到这种情况,应把工作沟通引回正式渠道,不承诺结论,不私下交换处理意见,并按规定把异常接触和具体要求记录报告。审计结论一旦开始因为“谁来打招呼”而变化,独立监督就已经失去基础。
节选二、一个问题在审计链条里慢慢变轻,是最值得追查的异常信号
现场资料明明反映出重大异常,取证时却只拿了一部分;已经形成的证据写进底稿以后,被改成较轻的表述;底稿中的问题到了报告中又减少金额、淡化性质;报告原本要求移送或者严肃整改,最后却变成一般管理建议——如果这些变化都缺少充分依据,就不能简单解释成正常业务判断。隐瞒问题往往不是一次完成,而是通过多次选择性处理逐步形成。审计项目复核因此不能只看最终文稿是否通顺,更要回到原始证据,看问题有没有完整进入底稿,底稿有没有准确进入报告,报告中的定性和处理建议是否与证据一致。任何一次没有依据的删减和突然变轻,都应重新核查原因。
节选三、审计信息最容易被误用的地方,是把“我提前知道”当成私人优势
审计人员可能提前接触未公开的问题线索、财务数据、合同资料、资金安排和报告内容,这种信息优势只能用于履职。有人可能只是向朋友透露某个项目即将被重点关注,有人提前告诉被审计单位审计重点,也有人利用掌握的信息帮助关系人调整交易、规避检查甚至开展投资。即便没有直接修改审计结论,信息一旦被用于私人关系和利益安排,审计权已经被转化成个人资源。保密因此不仅是“文件不能外传”,还包括不能向家人朋友谈论未公开事项,不能把敏感信息作为人情筹码,更不能借信息差谋利。遇到外部打探,应明确拒绝;异常接触和请托按程序登记报告。越是掌握别人不知道的信息,越需要主动限制自己的使用边界。



