
国企以案明纪廉洁从业PPT:从供应商利益往来看岗位失守|课件+讲稿
▣PPTX▧资源编号:DKB-1424发布时间: 2026-10-31更新日期:2026-10-31
资料预览
资源摘要
供应商往来真正危险的变化,不是“有没有接触”,而是接触以后报价、验收标准和付款节奏有没有随关系发生改变。此《国企以案明纪廉洁从业:从供应商利益往来看岗位失守》资料把询价、验收、对账连成前端价格、中端质量、后端资金三道关:前端防底价和比价信息泄露,中段防不合格物资被人情验收放行,后端防无依据改账期、提前确认付款和虚增费用。讲稿还把亲属任职持股、回扣返点、频繁私下见面和异常付款列入预警信号。
课件目录与内容框架
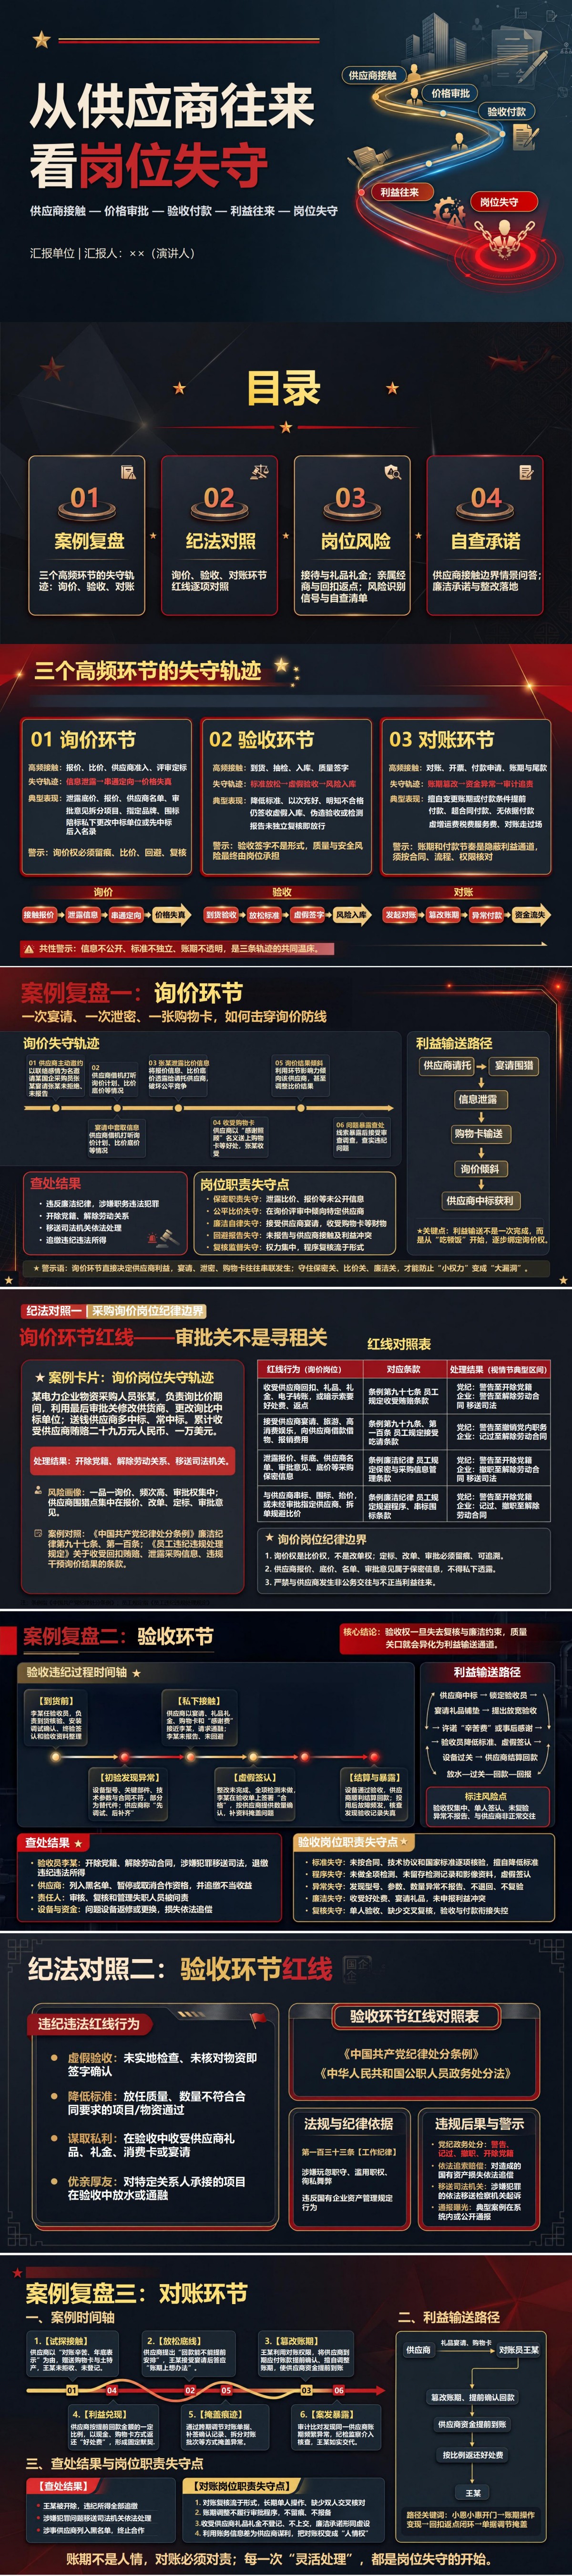
围绕供应商从报价接触到资金支付的三段业务影响,《国企以案明纪廉洁从业:从供应商利益往来看岗位失守》PPT共16页。
PPT目录:
一、案例复盘:三个高频环节的失守轨迹——询价、验收、对账
二、纪法对照:询价、验收、对账环节红线逐项对照
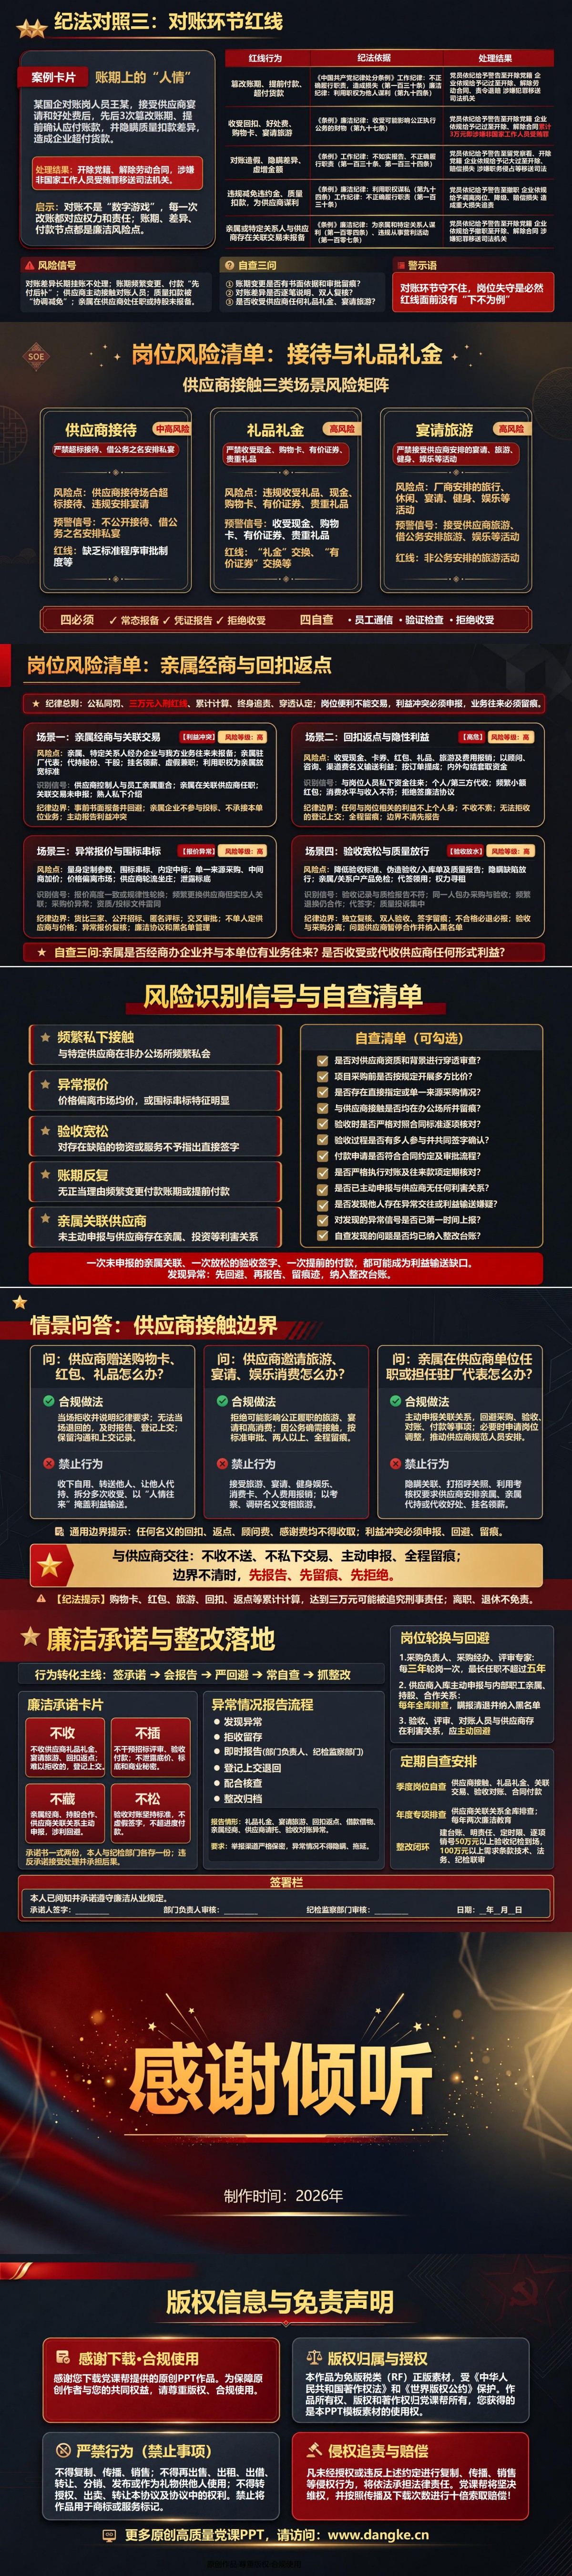
三、岗位风险:接待与礼品礼金、亲属经商与回扣返点、风险识别信号与自查清单
四、自查承诺:供应商接触边界情景问答、廉洁承诺与整改落地
重点内容解读
第三章:岗位风险
第10—12页聚焦供应商利益往来从显性礼品宴请转向关联关系和业务异常以后怎样识别,先把供应商接待、礼品礼金、宴请旅游等直接接触纳入岗位检查,再延伸到亲属在供应商任职持股、双方存在合作关系、回扣返点和其他隐性利益。页面同时设置异常信号,例如与特定供应商频繁在非办公场所见面、报价和准入结果异常集中、验收标准突然放松、账期或付款条件缺少依据却发生变化,使“廉洁风险”能够通过业务数据和流程痕迹被发现。自查时不仅要问本人有没有收礼,还要继续查供应商背景是否穿透核验、利益关系有没有申报、验收和对账是否由单人长期控制以及异常付款有没有复核。用于国企采购供应链培训时,这三页可以直接转化为岗位自查问题,比单纯强调“不收供应商好处”更容易发现尚未发展到直接利益输送的早期信号。
配套讲稿试读
节选一、三个高频环节:询价、验收、对账如何出现失守
询价、验收和对账分别影响供应商的价格、质量确认和资金回收,看似属于不同部门,实际连成一条完整利益链。询价阶段掌握采购计划、报价、供应商名单和评审信息,如果岗位人员把未公开内容提前告诉特定供应商,竞争起点就已经被改变;更严重的情况是通过拆分事项、设置倾向性条件或调整比较结果让特定对象获得优势。验收环节直接决定货物、服务能不能被确认合格,供应商最常提出的“通融”往往是型号参数略有差异、检测资料不完整或者质量问题能否先签收,如果验收人员因宴请礼品放松标准,就会把廉洁风险进一步转化为质量和资产损失风险。对账阶段则更隐蔽,账期调整、提前确认应付款、超合同付款、隐瞒扣款或者虚增运费服务费,都可能被包装成业务协调。三个环节共同需要防止信息私人掌握、标准由单人改变和资金节点随关系调整,重要事项要能够通过合同、报价、验收和付款记录相互核对。
节选二、案例复盘:从一次接触到岗位权力被利益绑定
询价岗位的失守往往从看似普通的一顿饭开始。供应商以联络感情为由邀请采购人员,席间试探询价计划和比价信息,如果岗位人员没有立即守住信息边界,后续私下沟通就可能进一步透露未公开报价,并伴随购物卡等利益输入,最后影响比价判断。验收环节的轨迹又有所不同,供应商发现货物型号、部件或者参数与合同不完全一致后,希望通过宴请、礼品或所谓感谢费换取通融,验收人员如果在资料和检测不足的情况下直接签署合格意见,供应商获得结算便利,企业却承担返修、停用甚至安全风险。对账环节则可能从节日表示、日常礼物发展到“回款能不能提前”,随后出现无依据调整账期、提前确认应付款,再用补签记录或拆分批次掩盖异常。三个情境虽然业务不同,却都有同一条失守逻辑:先形成不正常接触,再逐步接受利益,随后原本固定的业务标准开始为特定供应商改变,最终岗位权力成为可以交换的资源。
节选三、整改落实:把供应商交往关进流程和监督
供应商风险整改不能只靠员工签一份“不收礼”的承诺书。首先要把供应商接触本身规范起来,询价、技术交流、验收协调、对账付款尽量通过正常办公场所、工作时间和正式渠道完成,需要外出沟通时按企业现行要求办理并留下必要记录。其次要检查不相容岗位是否真正分开,询价与定标、采购与验收、验收与付款、对账与审批不宜长期由同一人员独立控制,重要结果增加交叉复核。本人或近亲属在供应商任职、持股或者存在其他现实经济联系时,应按照制度主动申报,涉及关联对象的评分、验收、对账和付款事项依规回避。再往后还要建立异常报告入口,供应商送礼宴请、提出回扣返点、异常报价、请求放松验收标准或者临时调整账期时,都不能只由经办人员口头拒绝后不了了之,而要按规定进入报告和记录。最后通过岗位自查和整改台账跟踪同类问题是否再次出现,使供应商交往规则、人员回避、业务复核和问题整改形成一条持续运行的控制链。



