
国企春节廉洁提醒PPT:业务往来中的节日廉洁风险|课件+讲稿
▣PPTX▧资源编号:DKB-1447发布时间: 2026-11-02更新日期:2026-11-02
资料预览
资源摘要
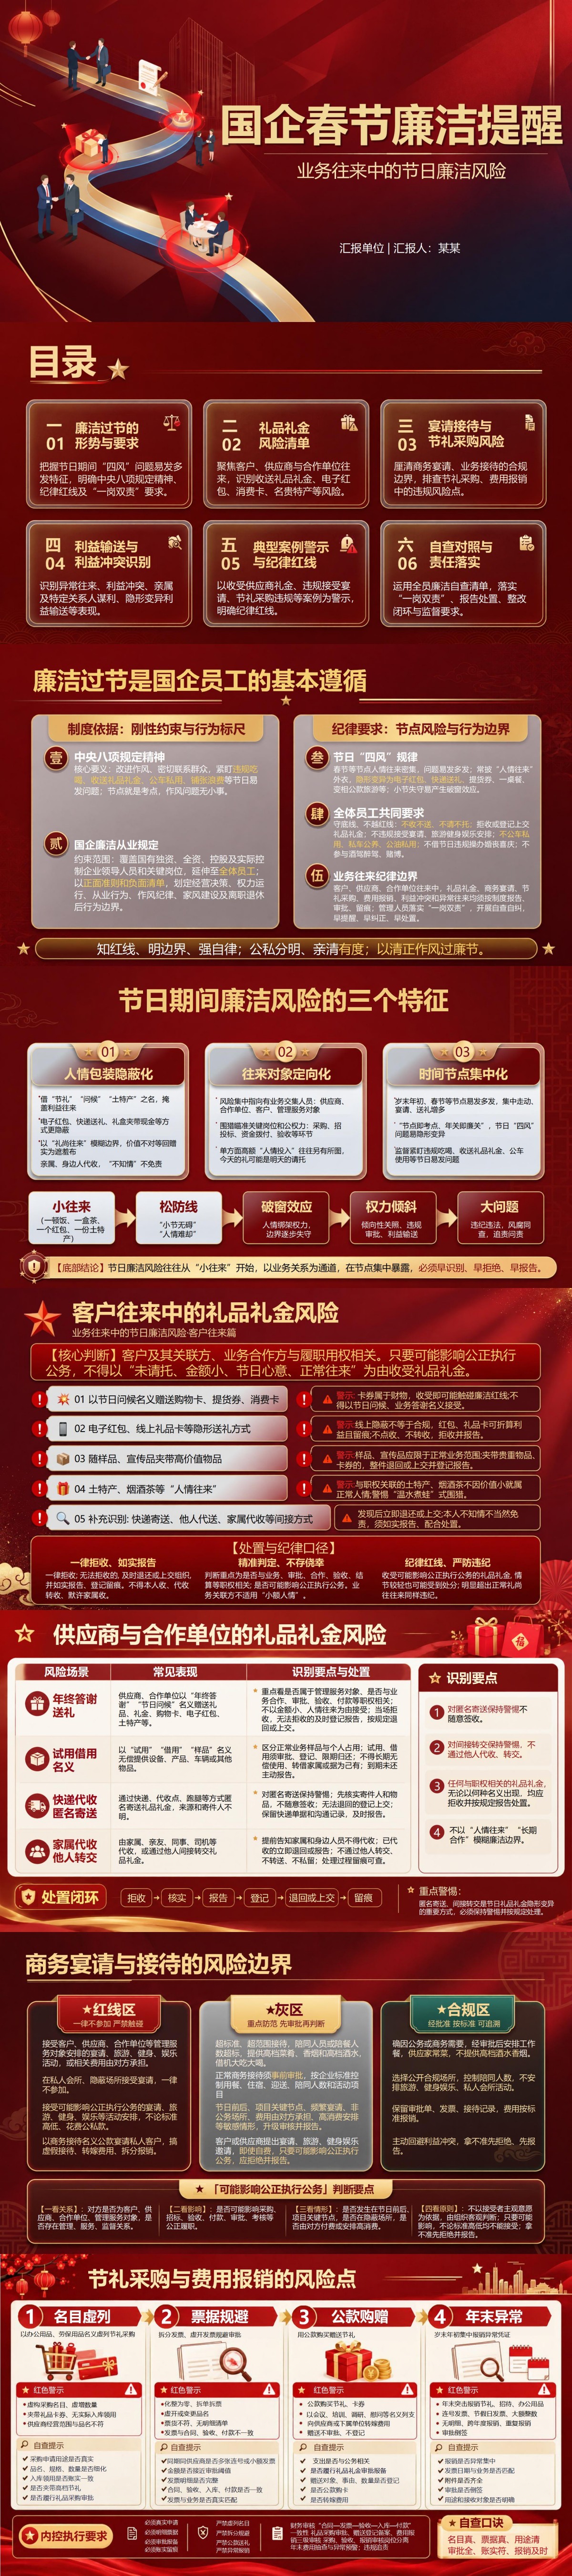
采购人员收到供应商购物卡、合作单位以试用名义提供设备、业务部门把节礼采购列入办公用品报销,这些看似分散的事情,可能连接着供应商选择、项目验收、合同履行和资金支付等关键环节。这份资料结合国企采购、销售、招标、验收、财务和项目管理岗位,拆解节日业务往来中的利益风险,特别梳理了样品与个人借用品的区别、商务宴请的费用承担、节礼采购的真实用途,以及通过亲属、咨询费和异常投资借贷输送利益的表现。
课件目录与内容框架
业务关联方的节日往来涉及多个岗位,这份《国企春节廉洁提醒:业务往来中的节日廉洁风险》PPT共16页。
PPT目录:
一、廉洁过节的形势与要求
二、礼品礼金风险清单
三、宴请接待与节礼采购风险
四、利益输送与利益冲突识别
五、典型案例警示与纪律红线
六、自查对照与责任落实
重点内容解读
第四章:利益输送与利益冲突识别
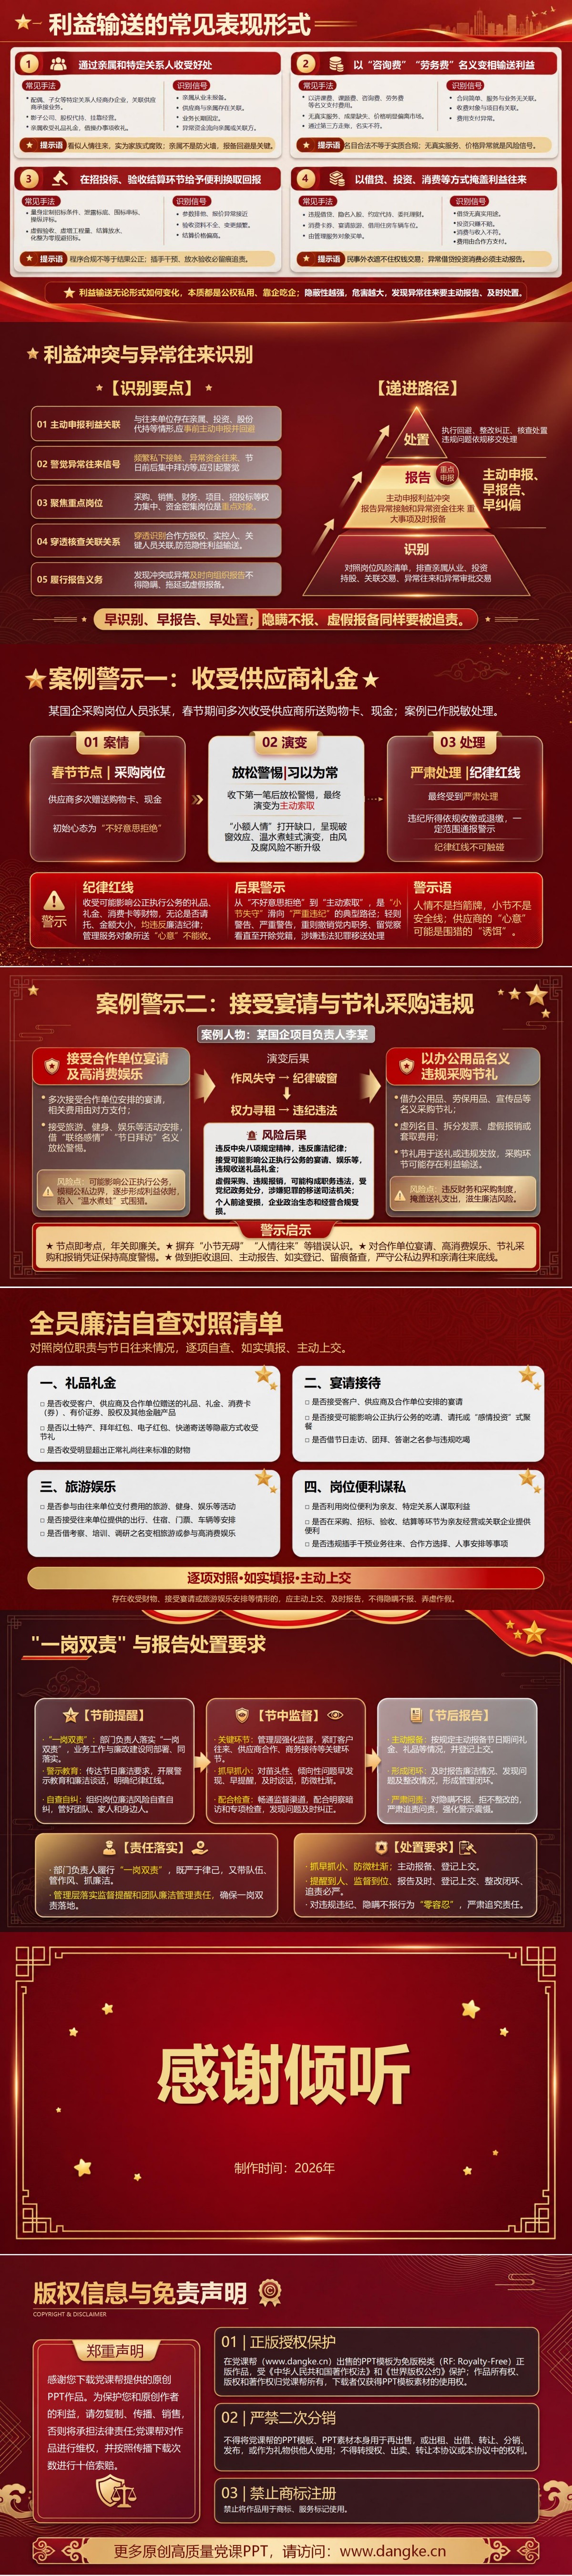
第9—10页重点拆解国企员工如何通过亲属、特定关系人、咨询费、劳务费、投资借贷等方式形成隐蔽利益往来。课件先呈现两类典型表现:一类是员工本人不直接收受财物,而是通过亲属提供服务、代收利益或参与合作获取好处;另一类是将没有真实业务依据的咨询费、劳务费包装成正常经营支出。随后进一步识别亲属任职、投资持股、股份代持、关联交易和异常资金往来等利益冲突信号,要求员工在参与采购、验收、审批和结算之前主动申报,由组织核实关联关系并决定是否回避、调整分工或采取其他控制措施。这部分的实际价值在于把容易被忽视的间接利益关系纳入廉洁排查范围,尤其适合采购、招投标、项目负责人和财务人员开展关联关系申报及关键岗位风险排查。
配套讲稿试读
节选一、供应商与合作单位的节礼和借用品要管住
供应商、合作单位往往直接涉及采购、招投标、验收、付款等环节。以年终答谢名义赠送烟酒茶、购物卡或现金,可能形成对岗位判断的影响。收到邀请或财物时,先想清对方与本人的具体职权联系,不能用长期合作关系替代廉洁判断。有些利益被包装成“试用”“借用”或“样品”。设备、车辆、产品如果确需业务测试,应有审批、登记、用途和归还安排,不能长期由个人无偿使用,更不能供家属使用或转借他人。样品的接收、试用结果和去向要纳入企业管理,不由个人私下与供应商约定。对匿名寄送、他人转交、司机或家属代收的情况,要保持警惕。家庭成员和身边工作人员应知道不能替本人收取业务关联方财物。发现已经代收,及时核实并退回或上交,不私自留存、转送或拆分处理。处理一般遵循拒收、核实、报告、登记、退回或上交、留痕的顺序。能当场拒绝的明确拒绝;无法拒收的按本单位程序报告并交指定部门处置。关键是动作及时、事实完整,不让“先放一放”变成默认接受。
节选二、节礼采购不能借办公用品名义绕过管理
节前采购量和报销量集中,容易出现虚列办公用品、劳保用品或宣传品的情形。申请单写的是办公用品,实际购买的却是礼盒、卡券或高价消费品;或者数量与入库、领用明显不符。这些问题既涉及廉洁风险,也会破坏企业的采购和财务信息真实性。申请时要讲清真实用途和需要数量,采购时核对品名、规格、单价和供应商,验收时核实实物,入库领用时记录去向。合同、发票、验收、入库和付款之间应当能够对应。不能只凭一张发票认定采购真实,更不能让采购、验收和报销完全由同一人不经复核地完成。拆分发票、变更品名和倒补审批,是常见的规避迹象。同一时间、同一供应商出现多张接近审批门槛的票据,应进一步核查真实业务;年末突击报销、附件不全或票货不符,也要先弄清原因。异常信号用于发现问题,不意味着不经核实就给相关人员定性。确有制度允许的对外礼品或业务宣传品,应履行相应审批、登记和领用手续,明确对象、数量及用途。不得用公款购卡送礼,不把个人费用转嫁给企业、下属单位或合作方。
节选三、把利益冲突申报放在决定之前
利益冲突的核心问题,是个人及亲属利益与岗位职责发生交叉,可能影响公正判断。采购、销售、财务、项目等岗位应结合自身权限,关注亲属从业、投资持股、关联交易和异常往来。申报不是给员工贴标签,而是让组织能够采取回避或其他控制措施。申报要说明关系、相关单位、本人负责事项和可能影响的环节。组织核实后明确是否调整分工、由谁接替、已有材料如何交接。员工不能一边申报一边继续独自决定与自己有关的事项,也不能等到合同签订或付款完成后再补报。发现节前频繁私下接触、异常资金往来或合作方背景不清,要保留事实并向相应部门反映。核查应尊重隐私和程序,以必要范围内的信息确认关系,不把未经证实的线索随意传播。部门负责人要创造可以报告问题的环境。对主动申报者按制度安排工作,对隐瞒不报和虚假申报的情况依法依规处理。把利益冲突管理前移,才能保护员工、企业和正常业务关系。


