
元旦四风廉洁提醒PPT:节日聚餐、公务接待和公车使用风险|课件+讲稿
▣PPTX▧资源编号:DKB-1453发布时间: 2026-11-02更新日期:2026-11-02
资料预览
资源摘要
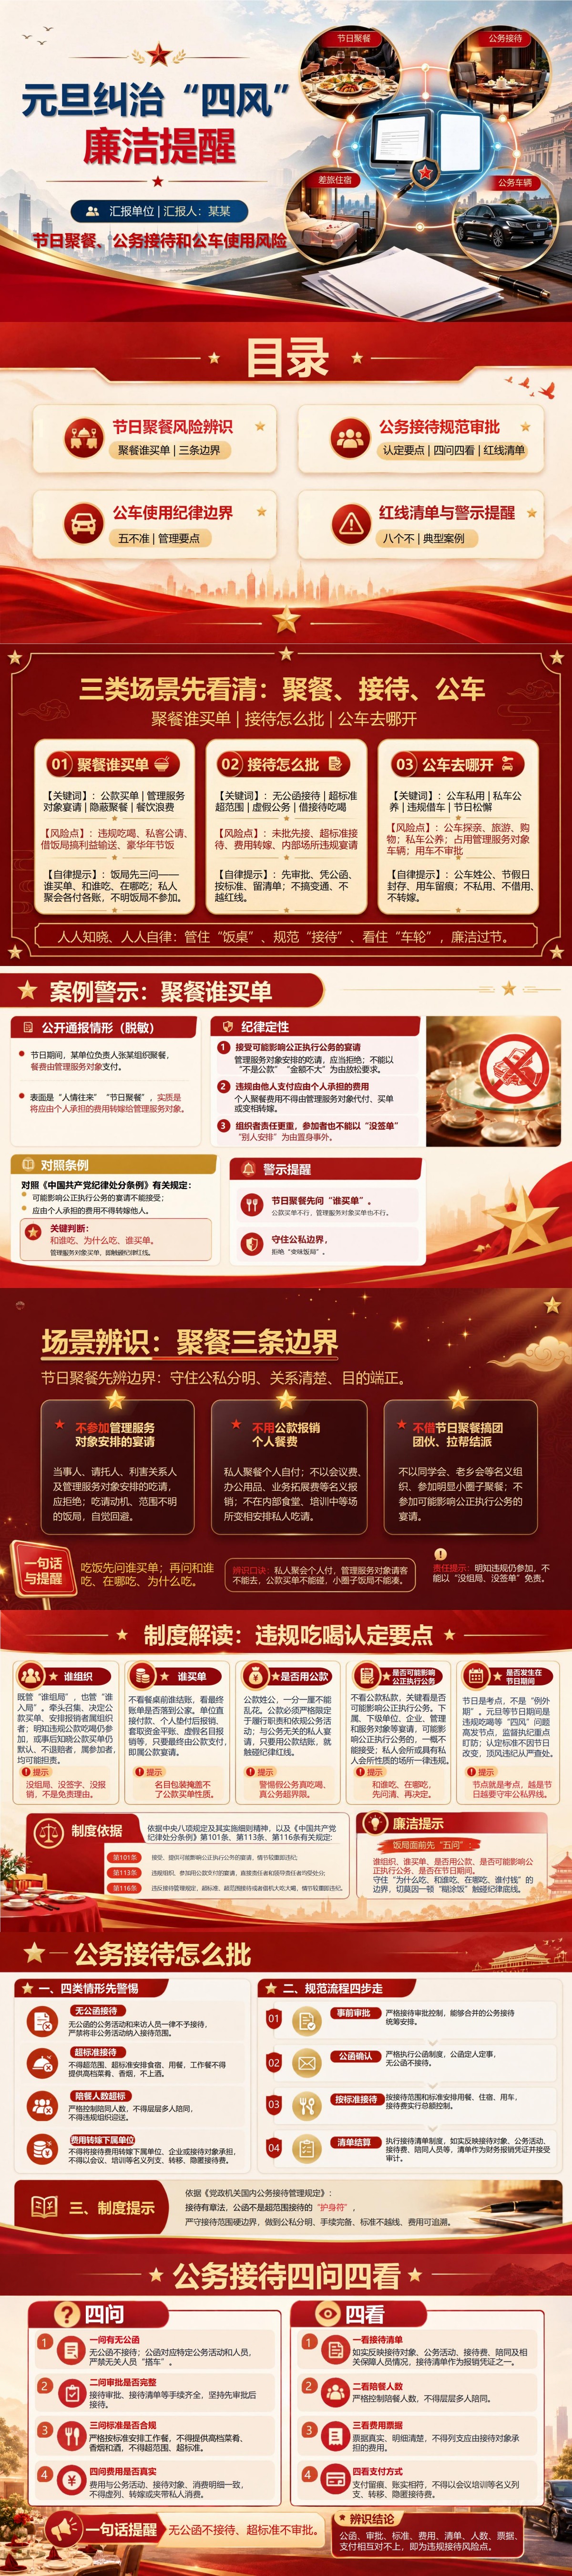
一场节日聚餐是否违规,不能只看现场是谁结账;一次公务接待是否合规,也不能只看有没有公函;一趟公务车辆行程是否正常,更不能只凭登记表上的公务事由判断。这份《元旦四风廉洁提醒:节日聚餐、公务接待和公车使用风险》资料将聚餐、公务接待和公车使用三个场景放在一起分析,详细说明个人垫付后公款报销、借会议培训名义列支餐费、管理服务对象买单、无公函接待、超标准安排陪餐,以及节假日擅自动用封存车辆等风险。内容还专门分析饭局费用由下属单位承担、公车同时用于接送人员和办理私事的叠加情形,并将审批、接待清单、财务票据、派车记录和实际行程联系起来核查。
课件目录与内容框架
从饭局账单到接待手续,再到公务车辆去向,课件按四个主题展开,《元旦四风廉洁提醒:节日聚餐、公务接待和公车使用风险》共16页。
PPT目录:
一、节日聚餐风险辨识:聚餐谁买单、三条边界
二、公务接待规范审批:认定要点、四问四看、红线清单
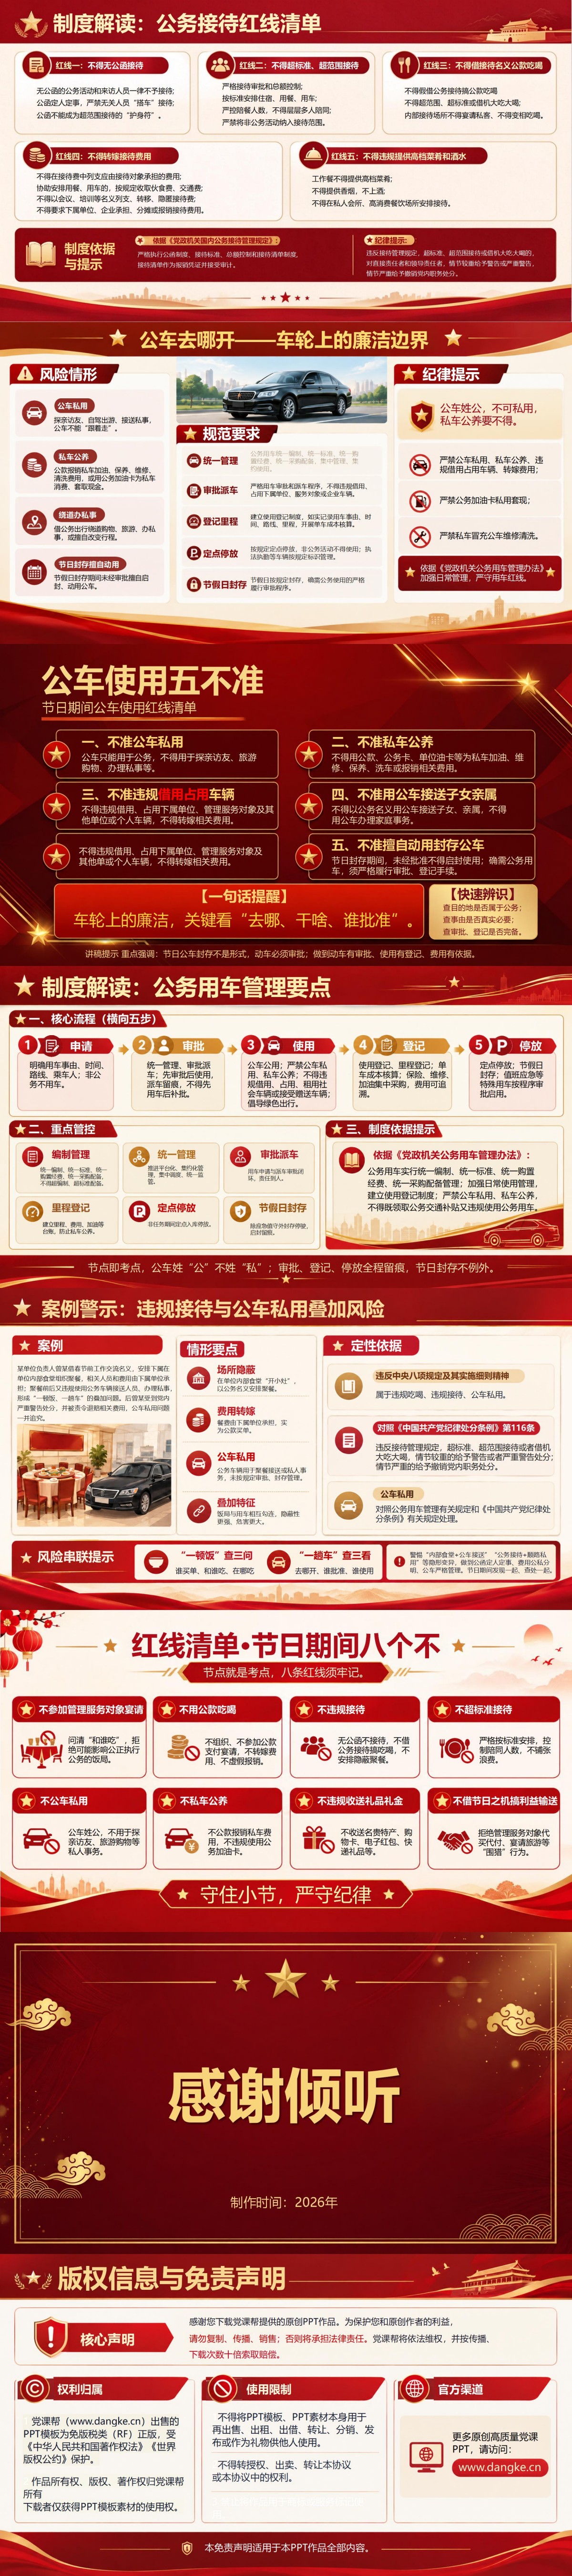
三、公车使用纪律边界:五不准、管理要点
四、红线清单与警示提醒:八个不、典型案例
重点内容解读
第四章:红线清单与警示提醒
第13—14页重点呈现违规接待与公车私用相互叠加的风险案例,以及节日期间必须守住的八项行为红线。课件以某单位借工作交流名义安排聚餐为例,指出内部食堂并不能改变活动性质,餐费由下属单位承担仍需核实最终资金来源,公务车辆用于聚餐接送或私人事务也不能被原有公务安排掩盖。案例将场所、费用、参与人员和车辆用途放在同一条风险链上,提醒管理人员不能只查餐费、不查用车,也不能只补全派车记录而忽略违规接待。随后列出不参加管理服务对象宴请、不用公款吃喝、不违规接待、不超标准接待、不公车私用、不私车公养、不违规收送礼品礼金、不借节日之机搞利益输送八项要求。这部分的实际用途,是帮助单位在节前同时检查接待审批、费用报销和车辆使用记录,避免不同部门各自检查一项,却遗漏了跨环节的违规安排。
配套讲稿试读
节选一、节日聚餐先问谁买单
判断一次节日聚餐是否合适,首先要弄清楚最终付款人是谁。餐桌前结账的人不一定是真正承担费用的人,有些饭局由单位直接付款,有些先由个人垫付,节后再通过会议费、办公用品或业务拓展费等名目报销。还有一些安排表面上是私人聚餐,实际却让下属单位或管理服务对象承担餐费。只要本应由个人承担的私人消费最终落到公款,就不能因为付款环节经过多人或换了报销科目而改变性质。除了公款买单,还要警惕管理服务对象和业务关联方替个人付费。特别是在审批、检查、采购、验收等事项办理前后,对方以节日聚餐、答谢或老朋友叙旧为名安排饭局,可能已经超出普通私人交往的范围。比如,某部门负责人组织节日聚餐,名义上是同事联络感情,事后却让受管理企业结账。参加人员即使没有亲自组织、没有签字付款,如果明知费用由管理服务对象承担仍然默认参加,也不能简单以自己没有经手报销为理由置身事外。正确做法是在赴宴前问清人员构成和费用来源,不接受他人代付;到场后发现实际安排与事先说明不符,应及时停止参与,并按单位规定报告和处理。聚餐中的谈话内容也要注意,不能借同学会、老乡会等场合为审批、检查、人员安排和项目事项打招呼。私人聚会应与公务事项保持距离,费用由谁承担、聚会为了什么、参与人员之间有什么关系,都应在参加前弄清楚。
节选二、公务接待:先有真实公务,再走规范流程
公务接待首先要有真实、必要的公务活动,不能先安排吃饭,再寻找一份公函或补办审批手续。接待前应明确来访单位、来访人员、实际事由和具体安排,按照本单位制度办理公函确认与事前审批。没有相应公务依据的探访、亲友聚会和私人活动,不能纳入公务接待范围。规范流程可以分为事前审批、公函确认、按标准接待和清单结算四个环节。能够统筹安排的公务接待应合理合并,避免重复接待;实际接待对象、参加人员、活动内容和费用必须与审批材料相符。公函说明的是具体公务事项,并不意味着可以扩大接待范围,也不能让无关人员搭车参加。用餐、住宿和用车都要遵守适用标准,控制陪餐和保障人员,不搞层层陪同、迎来送往。工作餐不能借机提供高档菜肴、香烟和酒,也不能安排与公务无关的旅游、娱乐活动。费用结算同样需要核实,接待清单应如实记录对象、人数、活动内容和费用,审批材料、票据明细及支付记录要相互对应。不能把私人消费、家属就餐和探亲休假费用混入公务账目,也不能向下属单位、企业或接待对象转嫁接待费用。假期前临时增加接待活动时,尤其要防止以时间紧为理由先安排、后补手续。申请人、接待经办人、财务审核人员和部门负责人都应按职责核实相关信息,发现人数不符、费用异常或手续缺失时,先查明事实再办理,不为了赶在节前结账而放松审核。


