重签约轻落地错误政绩观案例PPT:虚高签约额掩盖招商低效|课件+讲稿
▣PPTX▧资源编号:DKB-1081发布时间: 2026-10-15更新日期:2026-10-15
资料预览
资源摘要
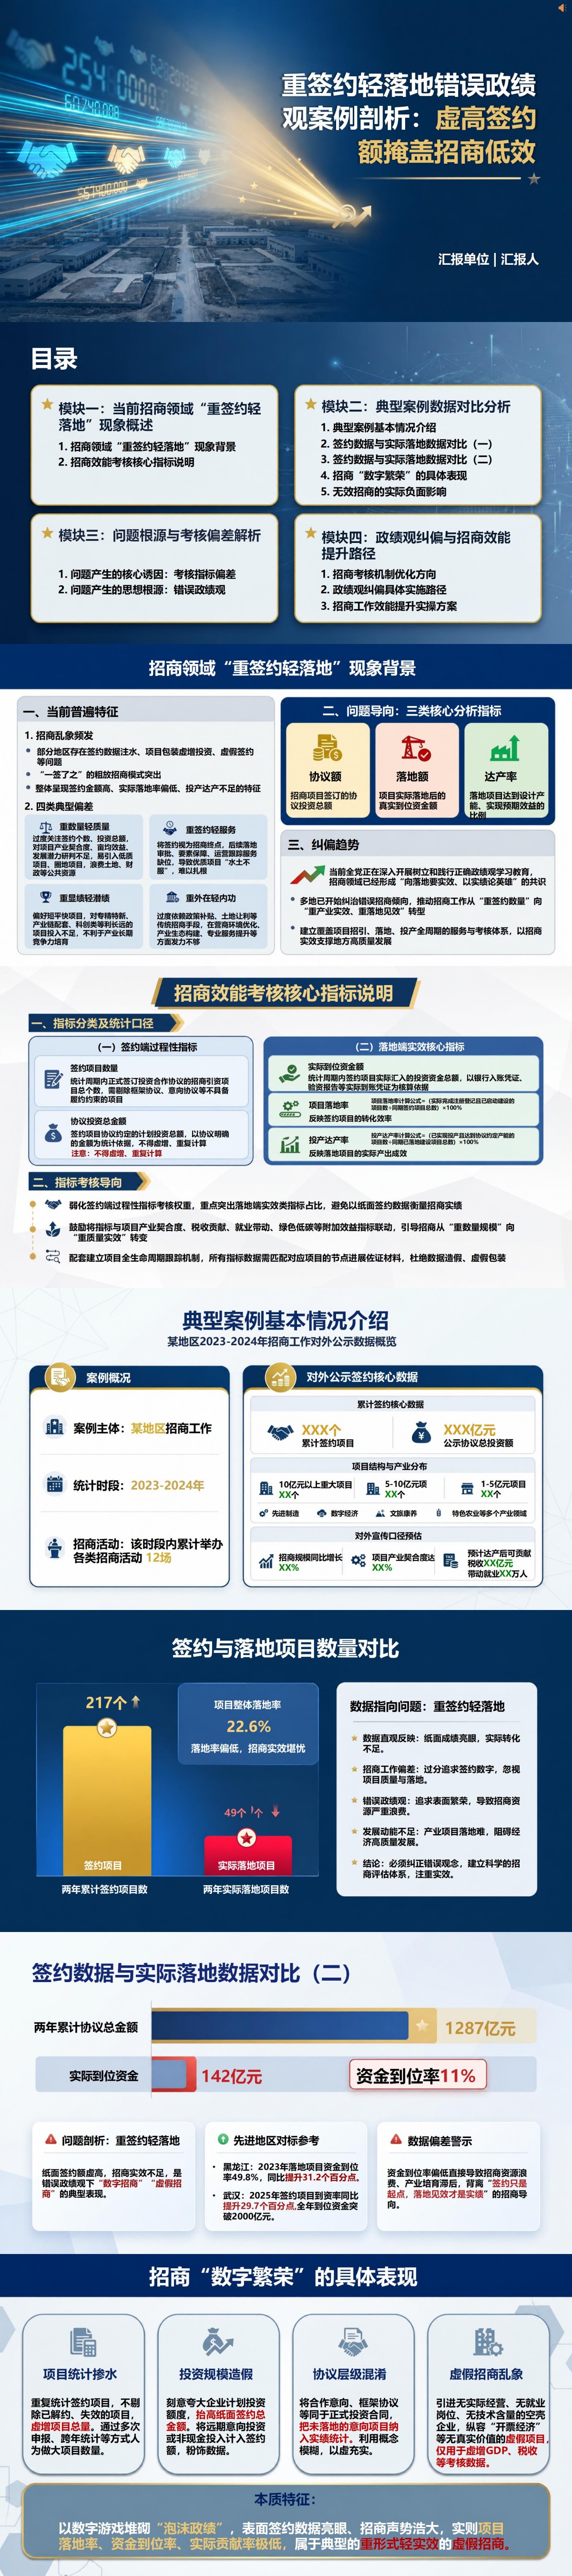
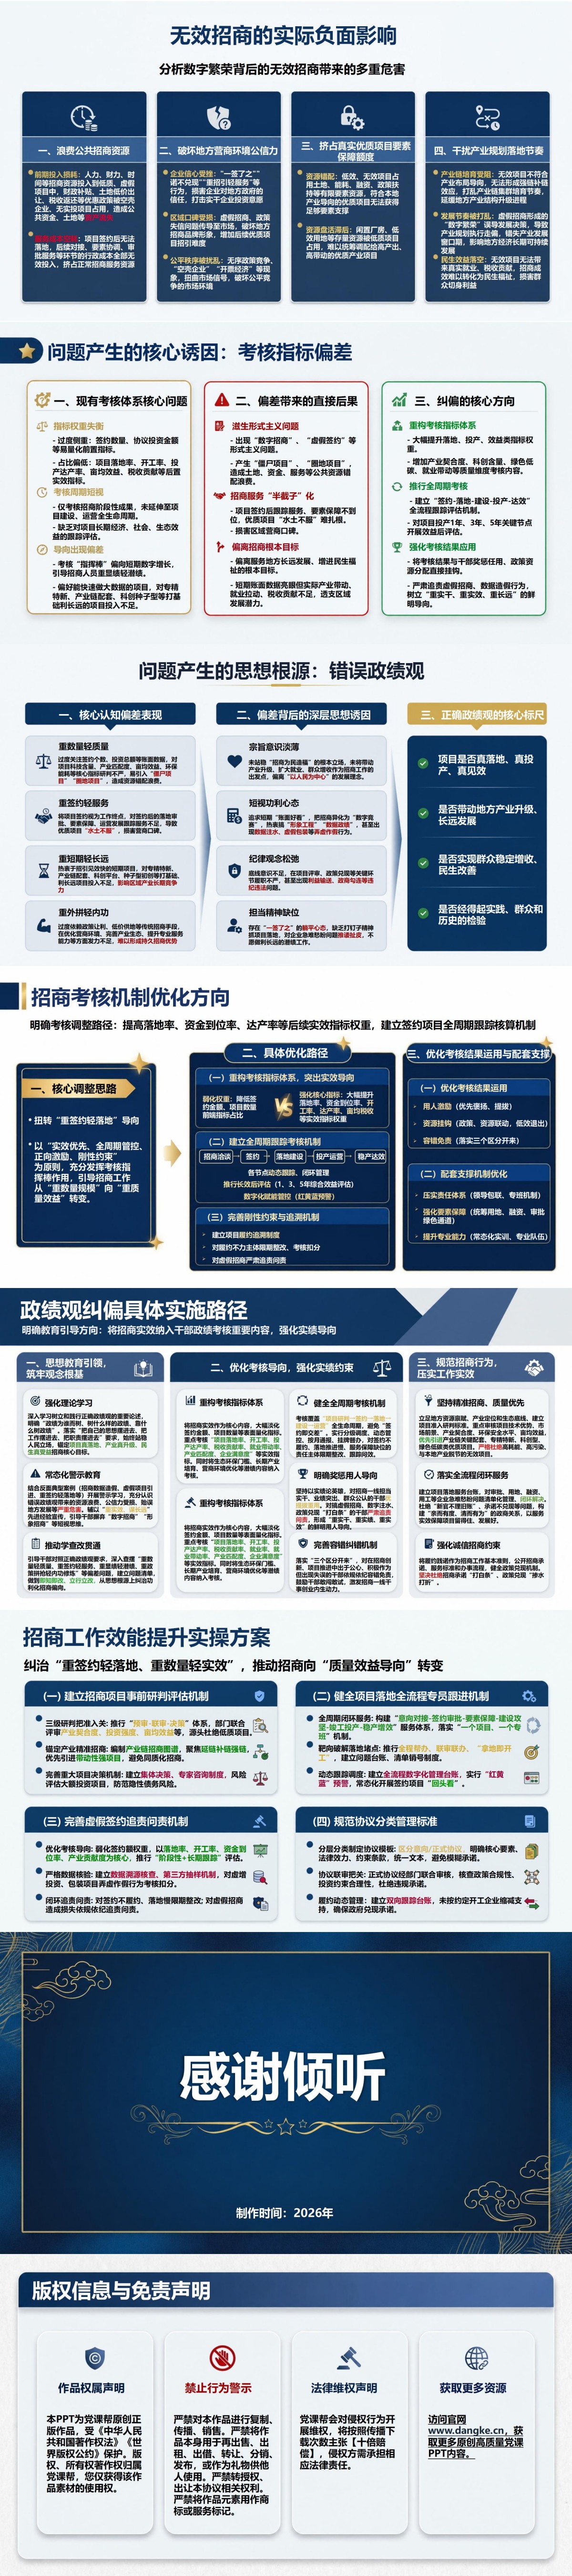
同一项目更名、补签协议或再次参加推介,不应随之变成多个招商成果。这份《重签约轻落地错误政绩观案例:虚高签约额掩盖招商低效》资料从跨部门重复汇总、失效协议未剔除、远期投资计入当期等细节,说明签约数字如何逐渐偏离真实进度,并提出用唯一项目编号串联协议、到账凭证、开工记录和退出状态。用于招商工作复盘时,可以据此查清哪些数字代表项目储备,哪些已有实际投入,哪些仍停留在预期。
课件目录与内容框架
按现象、数据、成因和纠偏四个模块展开,这份《重签约轻落地错误政绩观案例:虚高签约额掩盖招商低效》PPT共16页。
PPT目录:
一、当前招商领域“重签约轻落地”现象概述
二、典型案例数据对比分析
三、问题根源与考核偏差解析
四、政绩观纠偏与招商效能提升路径
重点内容解读
第5—9页进入第二章“典型案例数据对比分析”,用项目数量和投资金额两组对照揭示招商转化中的不同问题:签约项目是否进入实质建设,与协议资金是否实际到位,需要分别核查,不能用一个比例代替全部成效。第8页接着解释数字差距可能怎样形成,包括把远期扩建计划计入当期、同一项目多次申报、失效协议继续留在台账,以及将框架意向作为已确定成果。结合讲稿使用时,可选取同一批签约项目,在一致的统计时点核对协议性质、分期投资、到账凭证和建设进度,再区分企业履约不足、服务保障滞后与数据填报失实。这章节适合用于招商汇报审核和项目台账清理,让“签了多少”能够对应到“实际推进到哪一步”。
配套讲稿试读
节选一:协议金额、资金到账和投产成效,各自说明不同的问题
研究这一问题,首先要把几个经常混用的概念分开。签约项目数,是一定时期内签订符合既定统计规则的投资协议数量;协议投资额,是当事方对拟开展投资的约定或预期;实际到位资金,强调客观发生的投资资金流入和相应凭证;落地开工,则要求项目依法具备相应条件并有实质性建设或运营进展。投产达效,进一步考察项目是否形成真实产能、稳定经营与预期综合效益。不同阶段各有独立含义,不能互相冒充。一份框架性合作意向可能显示很大的投资构想,却仍有建设范围、资金落实、选址和商业模式未确定等重大不确定性。正式投资协议即便具有较强履约约束,也不意味着资金自动到账,更不意味着项目已经进入建设。对于分期投资项目,应当区分总规划投资、当期约定投资和已经实际发生的投资,不能把未来若干年可能形成的资金一次性计入当期成果,更不能将同一笔投资在不同活动、不同年度重复计算。对项目落地率、开工率、资金到位率、投产达产率等指标,也要明确统计对象和时间窗口。例如,用当年签约项目作分母,却以历史年度累计落地项目作分子,得出的数字缺乏可比性;把完成注册登记一概认定为实体项目落地,也不能真实反映设备购置、建设进度和经营活动。各地可以根据法定统计制度和实际管理需要制定口径,但前提是定义清楚、始终一致、可追溯核验。把指标放在同一条逻辑链上,才能解释表面繁荣与实际低效为何可能同时出现。签约可以体现招商储备,实际到位资金可以说明投资推进,开工建设可以说明项目实施,投产运营和税收就业、创新能力、产业带动等才能更完整地反映落地成效。尤其对科技创新和产业链补链项目,还应结合发展阶段评估,避免简单用短期税收否定真正具有成长性的项目。
节选二:远期投资、重复项目和预计贡献,如何放大当期成绩
第一种偏差是投资规模夸大。企业的长期战略规划、可能扩建的二期三期工程和初步测算的产业链投资,被不加区分地汇总到当年协议金额;对明确分期投资的项目,未注明建设期限和资金到位条件,外界容易误以为所有资金已经落实。更有甚者,在没有真实财务基础和融资渠道的情况下,按希望达到的规模填写“计划投资”,使数字与企业履约能力明显脱节。第二种偏差是项目数量重复。一次签约活动的合作意向,可能在后续追加补充协议、重新组织推介或者项目名称调整时再次计入;已经取消或长期失效的项目没有及时剔除,不同部门掌握的数据没有统一项目编号,造成跨部门、跨年度重复汇总。如果缺少全生命周期唯一标识,就很难说清同一项目在何时签约、何时开工、何时变更、何时退出。第三种偏差是协议层级混淆。意向书、战略合作备忘录、框架协议与正式投资合同,在约束程度和法律后果上存在差异。把尚需进一步谈判的意向等同于已经确定的投资项目,会放大招商成效;把完成企业注册等同于实质性投资,也会使落地率失去意义。项目统计必须尊重合同法律性质、实际履行状态和投资发生事实,不能为了数字整齐而把不同项目硬性归入同一类别。第四种偏差是效益预测冒充既有贡献。对于项目预计产值、预计税收、带动就业和亩均效益,合理测算可以作为前期评审的参考,但必须标明预测前提、测算方法和实现条件,不能提前写成已取得成果。对于已投产项目,也要以实际经营和依法形成的数据为依据,避免只选取最有利的月份放大全年效益,或将关联企业的既有贡献算作新引进项目增量。防范以上问题,关键是建立一套能够追溯的基础账。每个项目至少应有唯一编号、企业主体、协议性质、投资规模及阶段划分、用地及审批状态、实际资金投入、实质开工证据、投产状态、履约问题及退出记录。报告数字与管理底账应当一一对应;发现信息变更,及时调整统计,而不是为了保持前期对外公布的好看数字拒绝纠错。