扶贫政绩工程案例PPT:展示性项目如何偏离精准帮扶目标|课件+讲稿
▣PPTX▧资源编号:DKB-1129发布时间: 2026-10-19更新日期:2026-10-19
资料预览
资源摘要
此《扶贫政绩工程案例:展示性项目如何偏离精准帮扶目标》资料从“分红表上的签字,能否对应农户账户中的实际收入?”这类核验问题展开,区分经营主体盈利、项目形成收益和帮扶对象真正受益,说明三者之间还需要明确参与方式、分配规则与风险承担。课件梳理固定迎检路线、临时布置场景、虚报建设内容和纸面利益联结等表现,配套讲稿把检查延伸到普通村组、不同劳动能力的群众及项目投用后的管护安排。
课件目录与内容框架
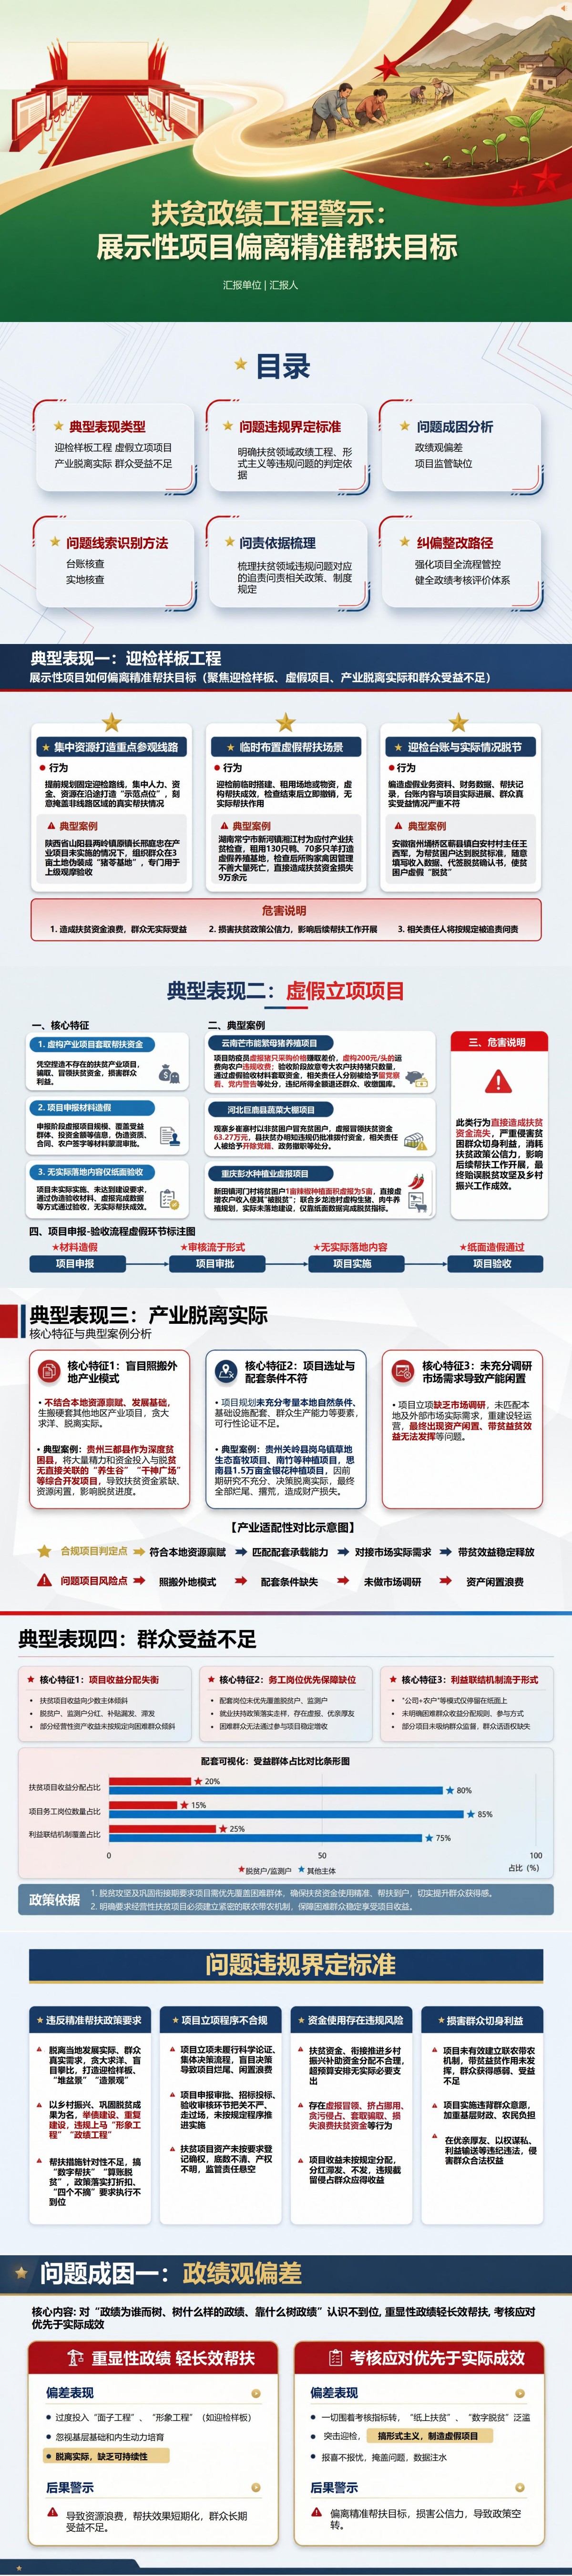
课件围绕项目是否落地、收益是否到户,《扶贫政绩工程案例:展示性项目如何偏离精准帮扶目标》PPT共16页。
PPT目录:
一、典型表现类型
二、问题违规界定标准
三、问题成因分析
四、问题线索识别方法
五、问责依据梳理
六、纠偏整改路径
重点内容解读
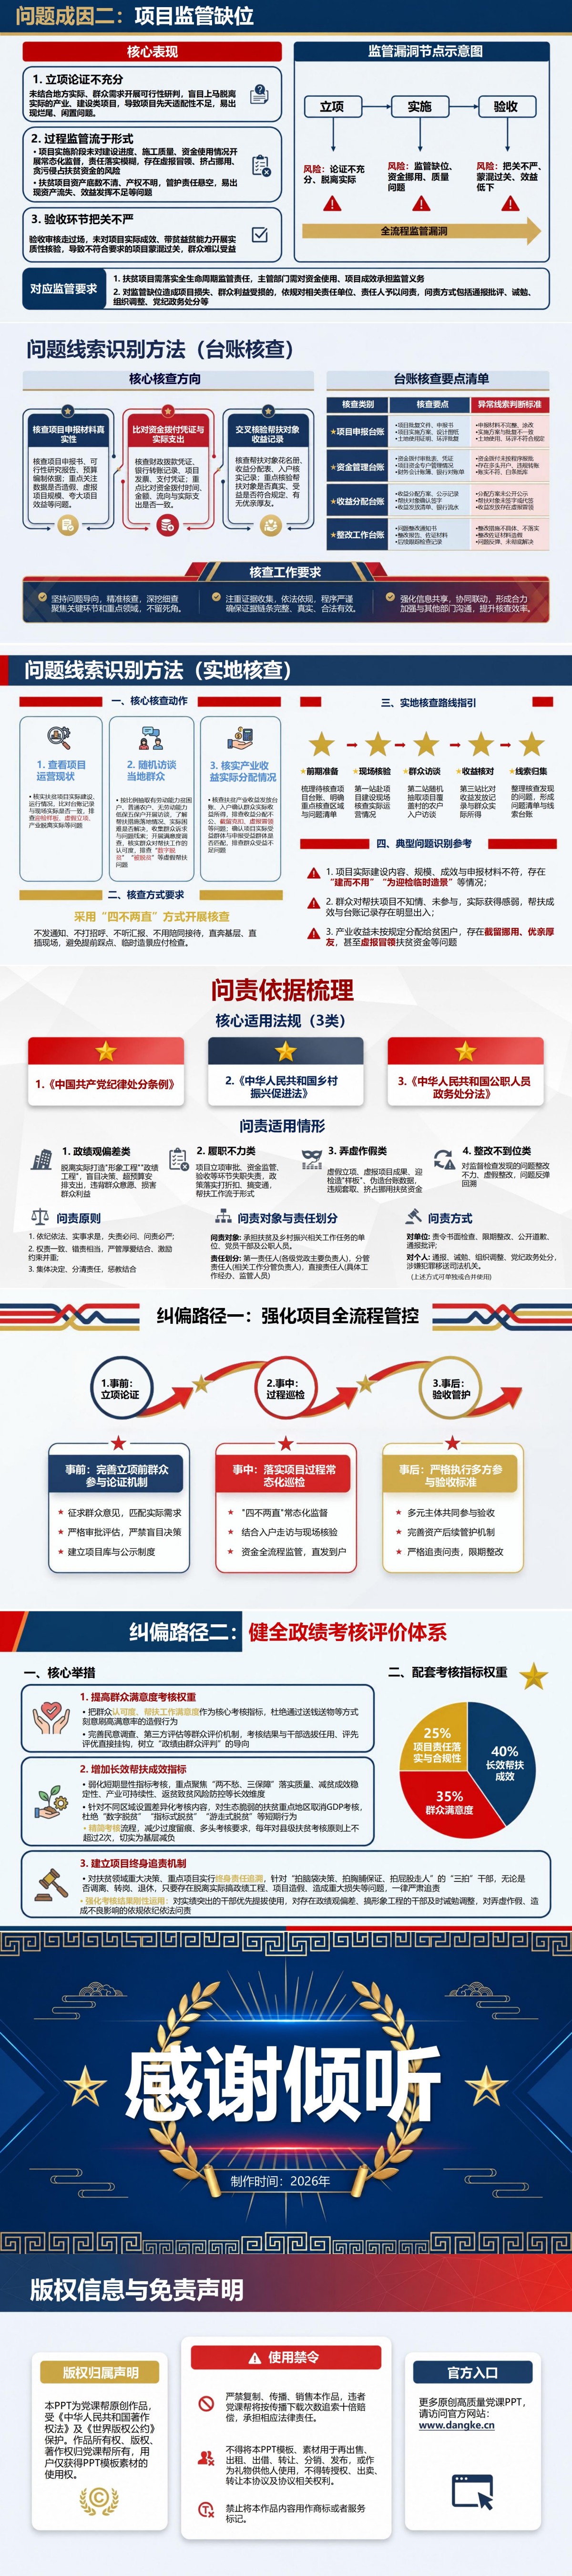
第10—11页设置了两组相互验证的检查方法,构成第四章“问题线索识别方法”。第10页从申报、资金、收益分配和整改台账入手,将项目规模、拨付时间、支付对象、受益名单和发放记录逐项比对;第11页再到建设现场和农户家中验证,检查设施是否使用、项目是否持续经营、申报对象是否真正参与,以及账面收益是否实际收到。这一章的辨识度在于把“项目有资料”细化为“每项记录都有现实对应”:资金已拨付,要继续核对工程量和设备;名单已签字,要继续核对群众知情情况与实际所得;整改已报完成,要继续查看运营、收益和管护是否改善。配套讲稿还列出建设地点反复变化、受益名单大幅调整、验收前突击完善资料等需要延伸核查的情形,适合用于项目验收和监督检查前的讨论,帮助核查人员确定下一步应查哪笔资金、走访哪些群众、验证什么现场事实。
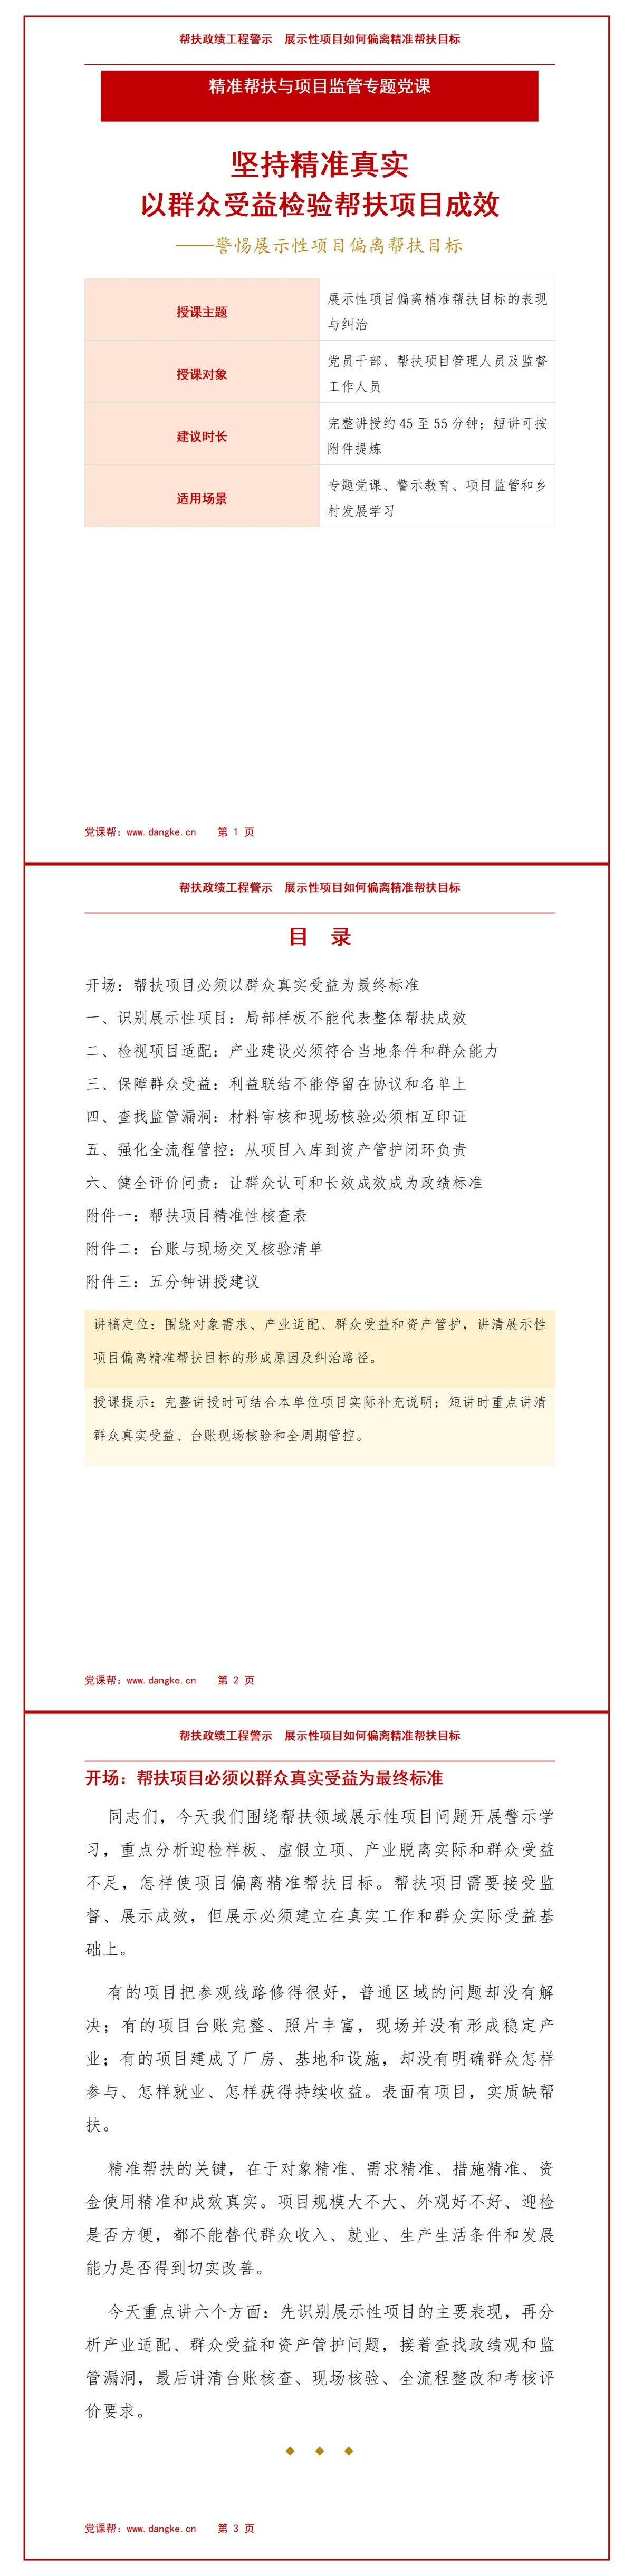
配套讲稿试读
节选一:经营主体有收益,怎样确认帮扶对象也真正受益
精准帮扶不仅要看项目有没有收益,更要看收益由谁获得。经营主体盈利,不等于帮扶对象必然受益;资产形成租金,也不等于收益已经及时、公平地到达群众手中。利益联结机制首先要明确参与方式。群众通过务工、土地流转、订单生产、资产收益或者服务采购获得帮助,不同方式对应不同责任和风险。不能用模糊的带动表述代替具体安排。收益分配规则要公开透明。分配对象、计算依据、发放时间和监督方式应当明确,名单和实际身份相互核验。对劳动能力、资源条件不同的群众,可以设计差异化参与方式,避免一刀切。务工岗位要真实稳定。不能为了形成就业数据临时安排岗位,也不能重复统计同一人员。要核实工作时间、工资发放、劳动保障和岗位持续性,判断就业是否真正改善家庭收入。经营风险不能由群众单方面承担。项目失败时,如果群众承担投入和损失,经营主体却获得补贴和资产,就偏离了帮扶目的。合同和合作机制应明确风险分担,保护群众合法权益。群众还应参与项目决策和监督。立项前了解需求,实施中反馈问题,收益分配时进行确认,运营后评价成效。群众不仅是名单上的受益对象,也是判断项目是否真实有效的重要主体。对缺少劳动能力的困难群众,帮扶方式不能简单复制就业和经营模式。应当根据实际情况衔接公共服务、保障和适当收益安排,避免因为无法参与生产而被排除在项目受益之外。项目资产要登记确权并明确管护。形成的厂房、设备、基地和公共设施由谁所有、谁使用、谁维护、收益怎样分配,都要清楚。产权和责任模糊,容易出现资产闲置、侵占和流失。资产管护需要稳定资金和人员。不能把项目竣工视为帮扶完成,设施维修、设备更新、生产服务和市场拓展都需要长期安排。缺少管护机制,项目成效很快就会衰减。判断群众受益,要结合银行发放记录、劳动合同、实际访谈和家庭变化进行交叉核验。不能只看签字表和汇总数字,更不能由项目实施主体单方面证明自己的成效。利益联结还要经得起时间检验。一次性补助、短期分红或者临时用工,可以解决阶段性困难,但不能自动等同于形成长效机制。评价时要区分当期收益和持续能力,既看群众当年得到多少,也看下一年度是否仍有岗位、订单、服务和管护保障。对承诺未兑现、收益连续下降的项目,要及时查明经营和管理原因。
节选二:付款、验收和收益记录齐全,为什么还要到现场逐项核对
项目监管的第一个漏洞,是立项论证不充分。申报材料强调政策意义和预期收益,却没有真实调查群众需求、产业条件和市场风险。审批部门主要检查材料完整性,没有判断项目是否适合当地。第二个漏洞,是实施过程缺少常态监督。项目开工后只关注资金拨付和建设进度,对建设内容是否变化、工程质量是否可靠、群众是否参与关注不足。出现偏差时没有及时纠正,问题被带到验收环节。第三个漏洞,是资金管理与项目进度脱节。拨付凭证、合同、发票和银行流水没有与现场工程量和实际采购相互核对,资金支付完成却不能证明项目内容真实完成。第四个漏洞,是验收主要依赖台账。验收人员按照固定路线查看样板点,听取实施主体汇报,随机抽查和群众访谈不足。申报、实施和验收由相同人员解释,缺少独立验证。第五个漏洞,是收益核查不到户。收益分配表显示已经发放,但没有核对群众账户和实际所得;群众签字可能由他人代办,对项目不知情。账面受益与真实受益之间存在差距。第六个漏洞,是资产管理责任悬空。项目完成后没有及时登记资产,产权、运营和管护主体不明确。主管部门认为已经验收,村级组织和经营主体又缺少能力,资产逐渐闲置。第七个漏洞,是整改仍然依赖材料。发现问题后补充合同、修改台账和增加照片,却没有解决运营、收益和管护问题。整改报告形成闭环,现场问题继续存在。台账核查应当关注材料之间是否一致。批复、实施方案、合同、付款、验收、资产登记和收益发放要形成可追溯链条。时间、金额、对象和建设内容存在矛盾时,应当进一步核实。实地核查要直达项目和群众。查看项目是否运行、设施是否使用、产品是否销售,随机访问不同类型群众,核对其参与方式和实际收益。现场情况与台账明显不一致时,应扩大核查范围。监管部门之间还要加强信息共享。项目、财政、农业农村、审计和监督等方面的信息应相互比对,避免同一项目在不同系统中使用不同数据。单个部门看到的局部合规,不能代替项目整体真实。发现异常不能止于提醒整改。对于建设地点反复变化、受益名单大幅调整、资金集中支付、验收前突击完善资料等情形,要结合项目特点判断风险,必要时开展延伸核查。核查既要查清事实,也要分析制度原因,分清决策、审核、实施、验收和管护各环节的责任,推动由纠正一个问题转向堵塞一类漏洞。