
国企正确政绩观PPT:统筹发展质量效益和长远责任|课件+讲稿
▣PPTX▧资源编号:DKB-847发布时间: 2026-09-28更新日期:2026-09-28
资料预览
资源摘要
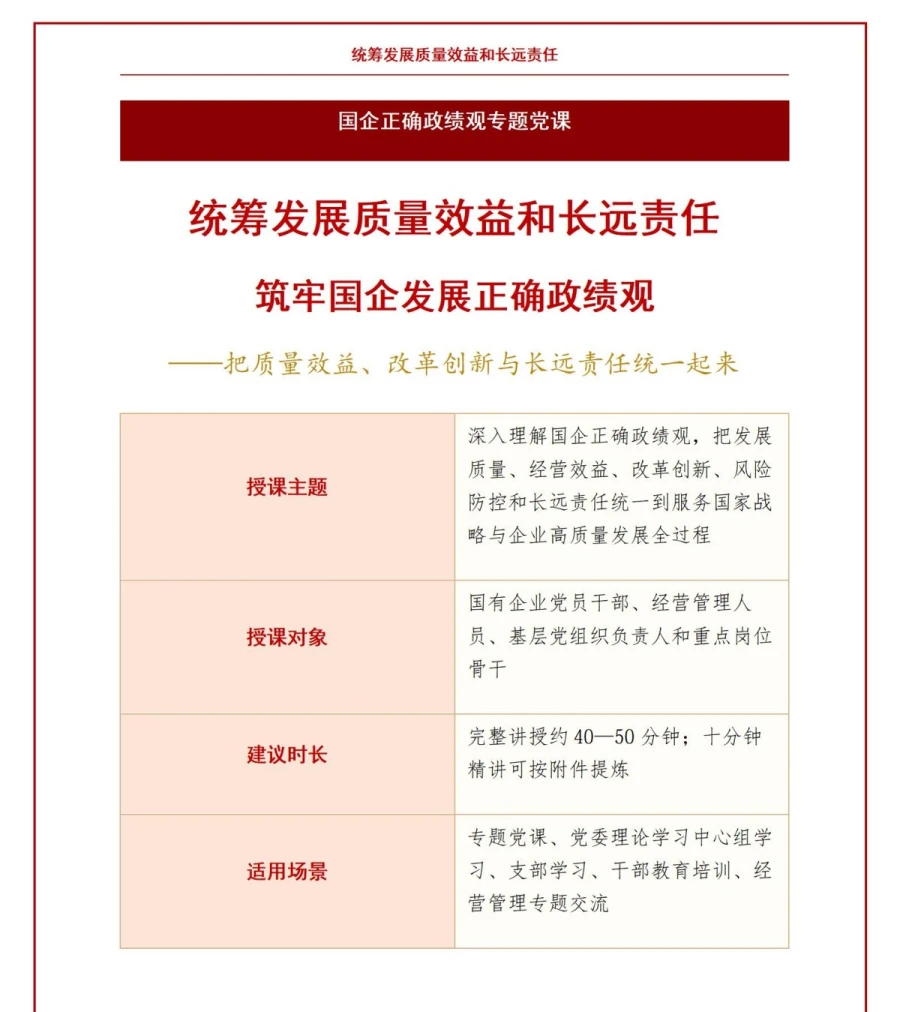
利润、规模和项目数量很快就能写进报表,研发积累、人才梯队、安全能力和产业链韧性却往往要经过几年才能看出价值。这份资料正是从这种时间差入手,讨论国企干部怎样避免用眼前数字换取长期欠账。内容既看收入、利润、现金流和资产效率,也追踪科技创新、结构调整、风险治理、社会责任等长期成果;重大项目还要继续算全生命周期投入产出、资金成本和风险成本,而不是立项时算一次账就结束。配套讲稿把研发投入、产业链供应链韧性、安全生产、生态环保、民生保障和责任闭环接进同一套管理逻辑,适合国企专题党课、党委理论学习中心组学习、干部培训和经营管理专题交流使用。
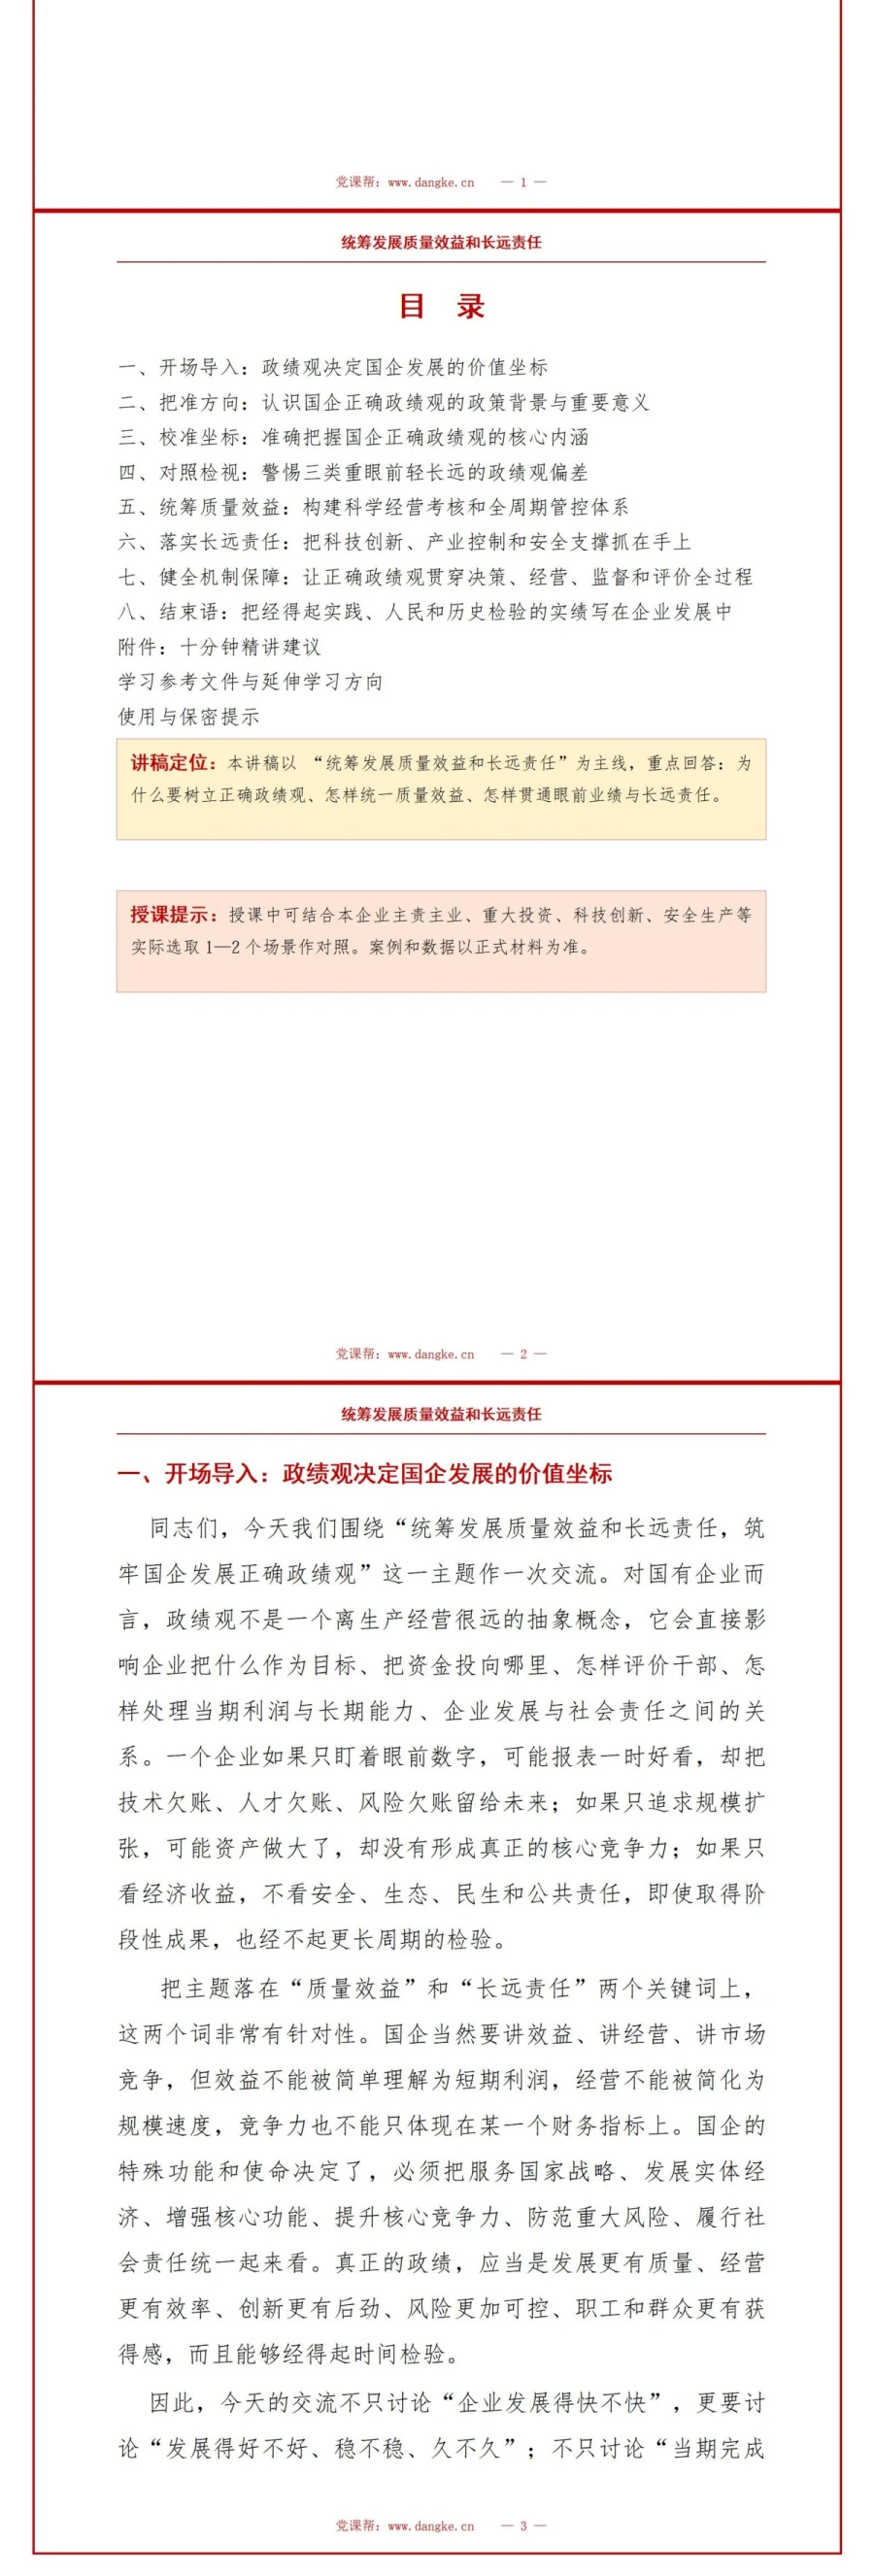
课件目录与内容框架
这份《国企正确政绩观:统筹发展质量效益和长远责任》PPT共16页。
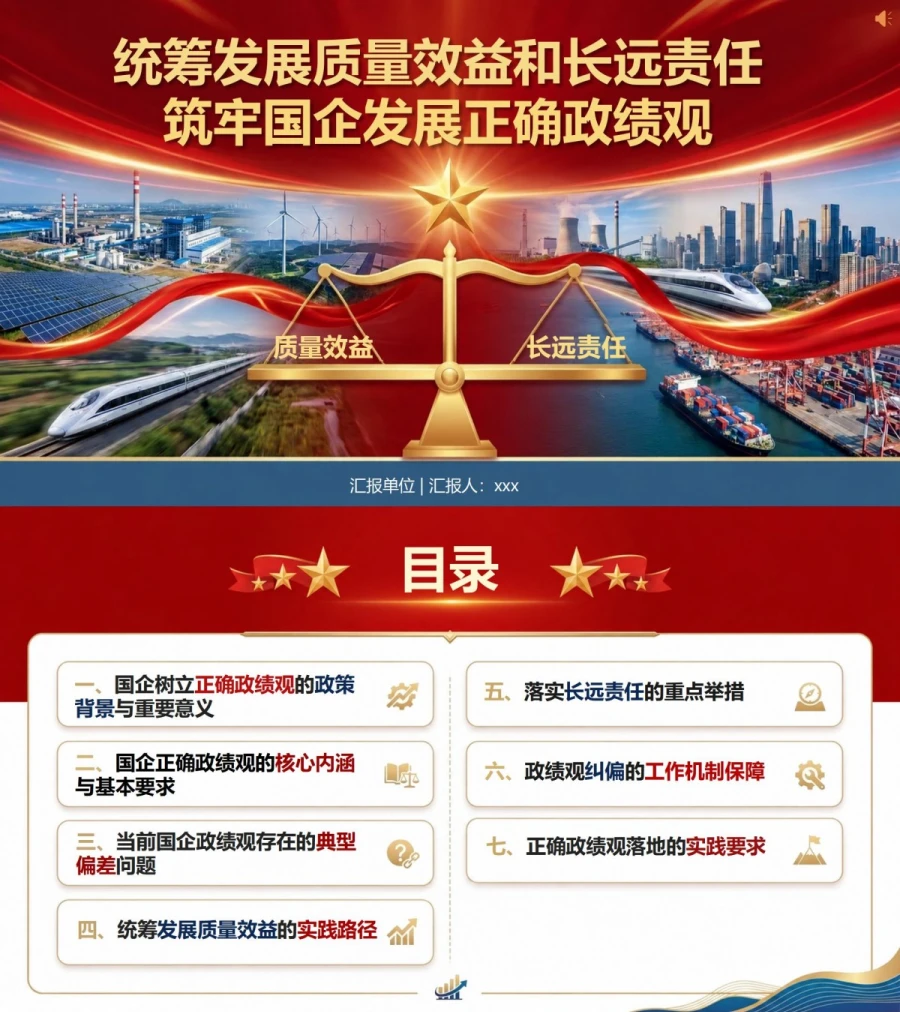
PPT目录:
一、国企树立正确政绩观的政策背景与重要意义
二、国企正确政绩观的核心内涵与基本要求
三、当前国企政绩观存在的典型偏差问题
四、统筹发展质量效益的实践路径
五、落实长远责任的重点举措
六、政绩观纠偏的工作机制保障
七、正确政绩观落地的实践要求
重点内容解读
第四章 统筹发展质量效益的实践路径
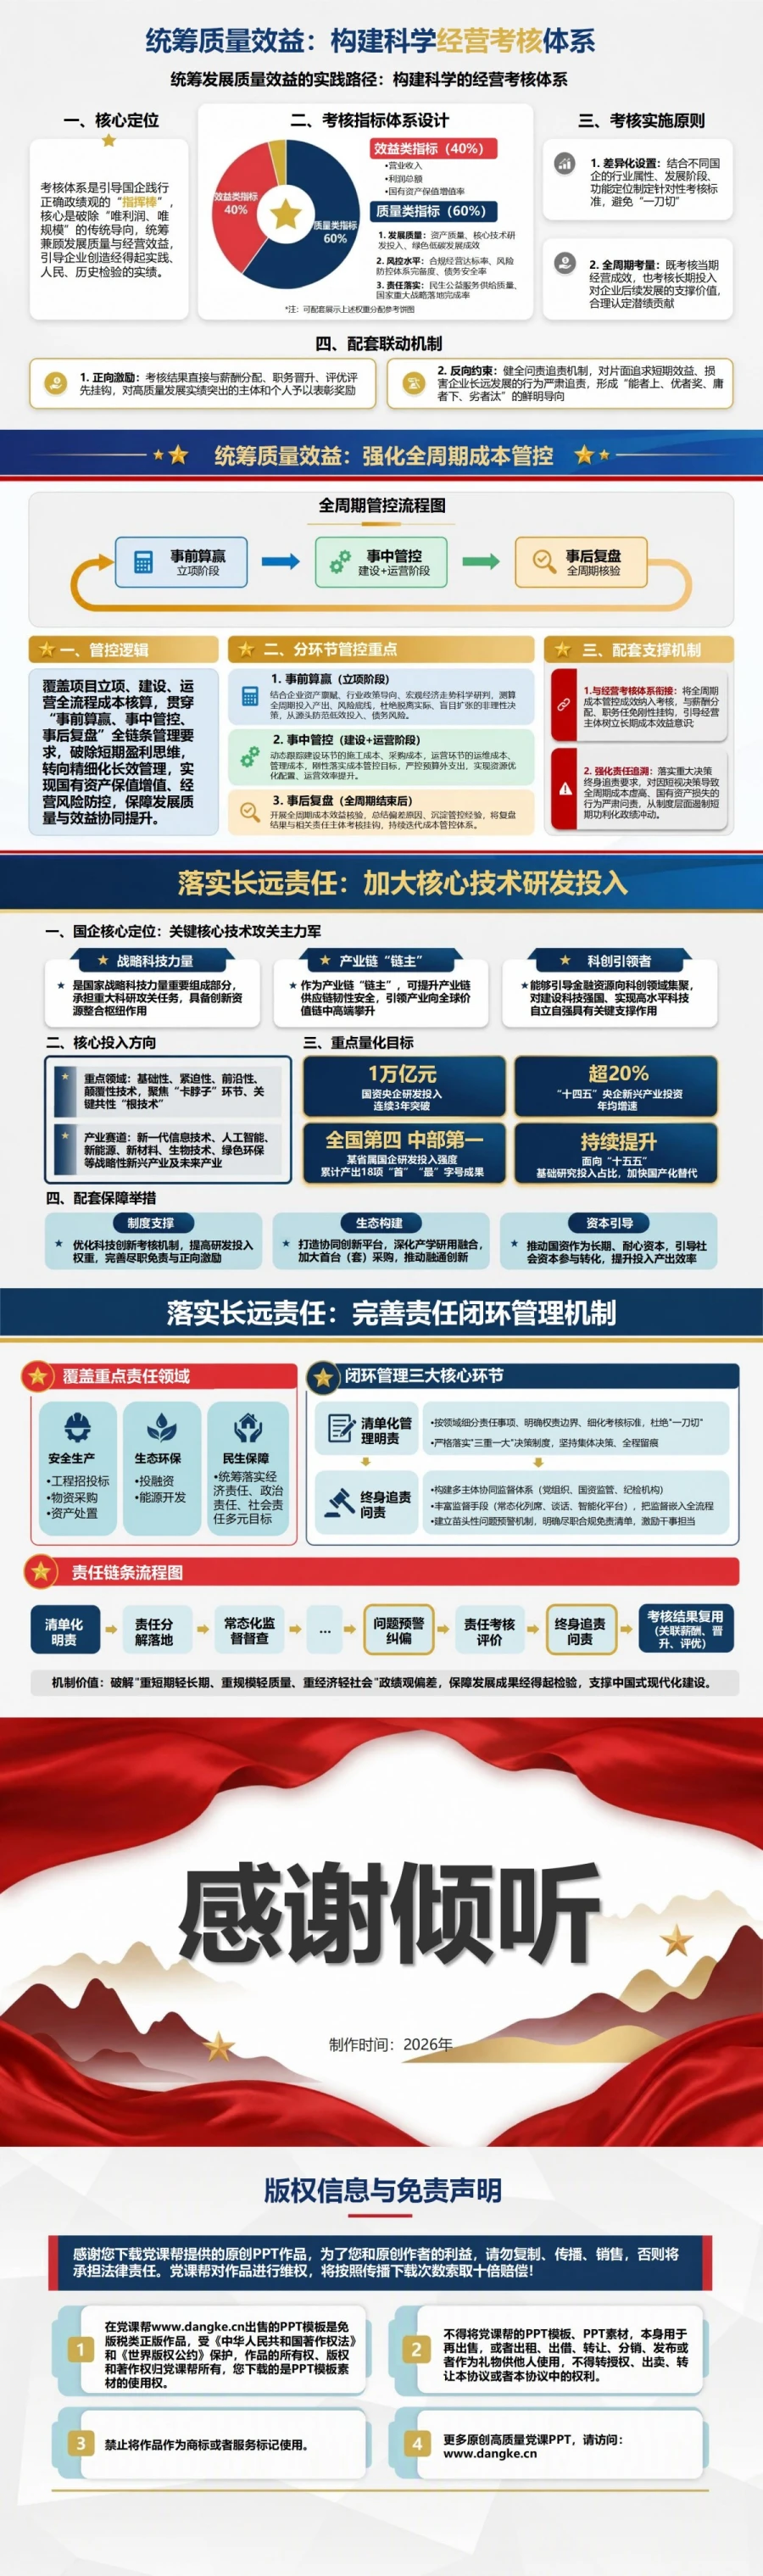
第11—12页把国企最容易出现的“只看当期数字”直接改造成两套可落地的经营工具。第11页先动考核这根“指挥棒”,不再让营业收入、利润总额等短期结果独占评价中心,而是把资产质量、核心技术研发投入、绿色低碳、合规经营、风险防控、债务安全、民生服务和国家战略任务一起纳入考核,并提出根据企业行业属性、功能定位和发展阶段差异化设置标准,避免拿同一把尺子评价所有企业;第12页继续把重大项目拉长到整个生命周期,立项前先测算投入产出、资金成本、机会成本和风险底线,建设运营过程中动态看施工、采购、运维和管理成本,项目结束后再核验收益、偏差和风险教训。此章节把“政绩观”直接变成经营决策动作:一个项目该不该上,不能只问能带来多少收入,还要问现金流能不能支撑、长期运营成本是多少、风险出现以后企业能不能承受;一个年度利润增长,也不能只看利润表,还要继续检查现金流、应收账款、存货、债务和资产质量有没有同步恶化。
配套讲稿试读
节选一
企业经营当然要看利润,但利润数字本身并不能回答发展质量到底好不好。比如某一年利润增长很快,如果同时出现经营现金流持续变差、应收账款不断累积、债务明显上升,或者为了压成本削减研发、安全和设备更新投入,那么这份“好成绩”就需要重新判断。真正有价值的考核,应当把当期经营结果和企业未来几年还能不能持续发展放在一起看。收入、利润、资产效率可以反映眼前经营成果,研发投入、关键技术、人才梯队、风险治理和社会责任则决定企业还有没有后劲。考核指标一旦只奖励短期数字,经营团队自然会把主要精力投向最快见效的事项;如果长期能力也进入评价,干部在做项目、安排预算和配置资源时,就会重新考虑哪些钱是可以节省的低效成本,哪些看起来增加当期费用、实际上是在购买未来竞争力的战略投入。
节选二
重大投资最容易暴露短期政绩冲动。项目刚启动时,大家往往首先看到建设规模、计划投资和未来收入,但真正决定项目质量的费用和风险,很多要在运营以后才会出现。因此,一开始就不能只算“建起来要多少钱”,还要把后续融资成本、运营维护、市场变化、机会成本和风险处置一起纳入测算。建设过程中也不能认为项目已经立项就只能一路向前,成本偏离、需求变化或者预期收益下降时,应当及时重新判断;项目结束以后还要复盘,当初哪些假设准确、哪些成本漏算、哪些风险判断失误。这样做的目的,不只是控制一笔项目费用,而是逐步改变“重立项、轻运营,重开工、轻回报”的惯性。一个项目最终给企业留下的,也不只有利润,还包括技术能力、人才经验、资产质量和风险教训。只有这些账都算清楚,才能判断这个项目究竟是在创造长期价值,还是用未来成本换来了今天的规模。


