
国企践行正确政绩观PPT:从经营决策到绩效评价落实长期责任|课件+讲稿
▣PPTX▧资源编号:DKB-862发布时间: 2026-09-29更新日期:2026-09-29
资料预览
资源摘要
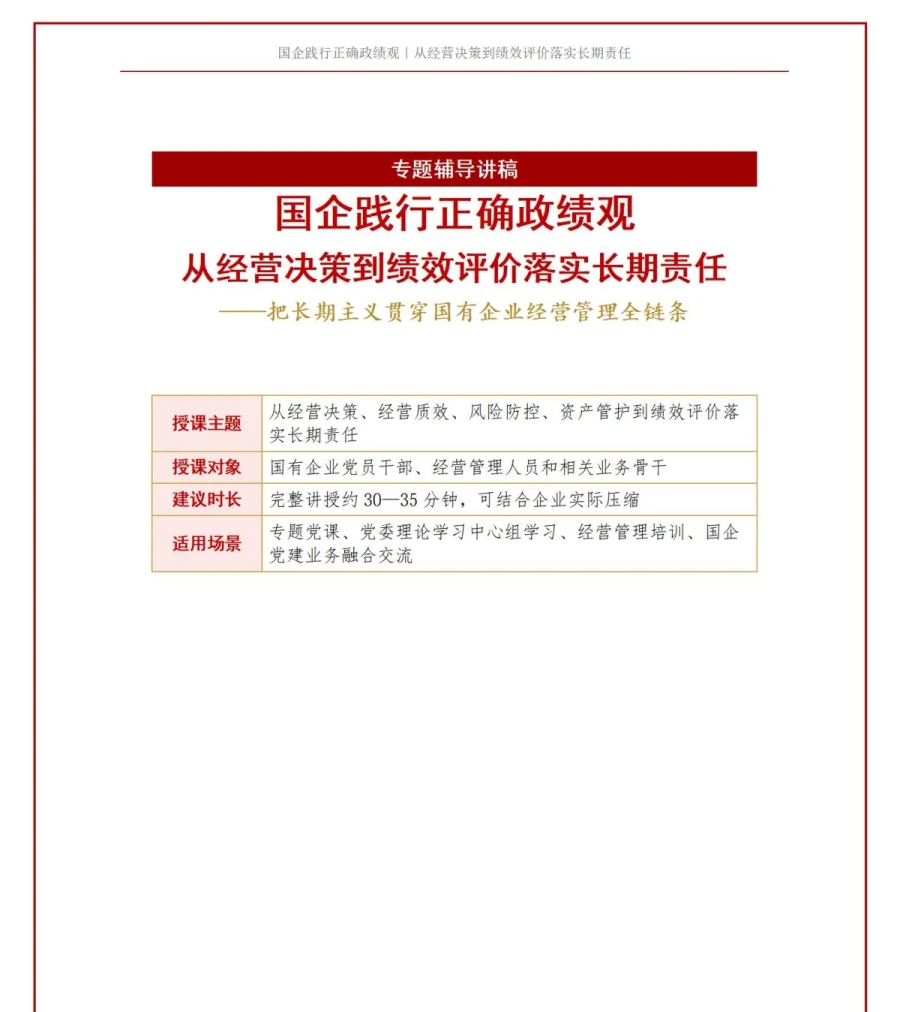
《国企践行正确政绩观:从经营决策到绩效评价落实长期责任》资料把国企经营中的“长期责任”拆进具体业务流程,从项目为什么投、投向哪里、收益能否持续,一直追到经营质量、债务风险、资产处置和绩效评价。课件中特别分析了只看收入、利润、规模和项目数量可能遗漏的问题,并把主业竞争力、现金流、创新投入、资产质量和风险变化放进同一套经营判断中。讲稿还设置经营决策自检清单与全生命周期复盘表,可用于重大投资、经营调整、融资安排、资产处置以及绩效评价前后的内部研判。
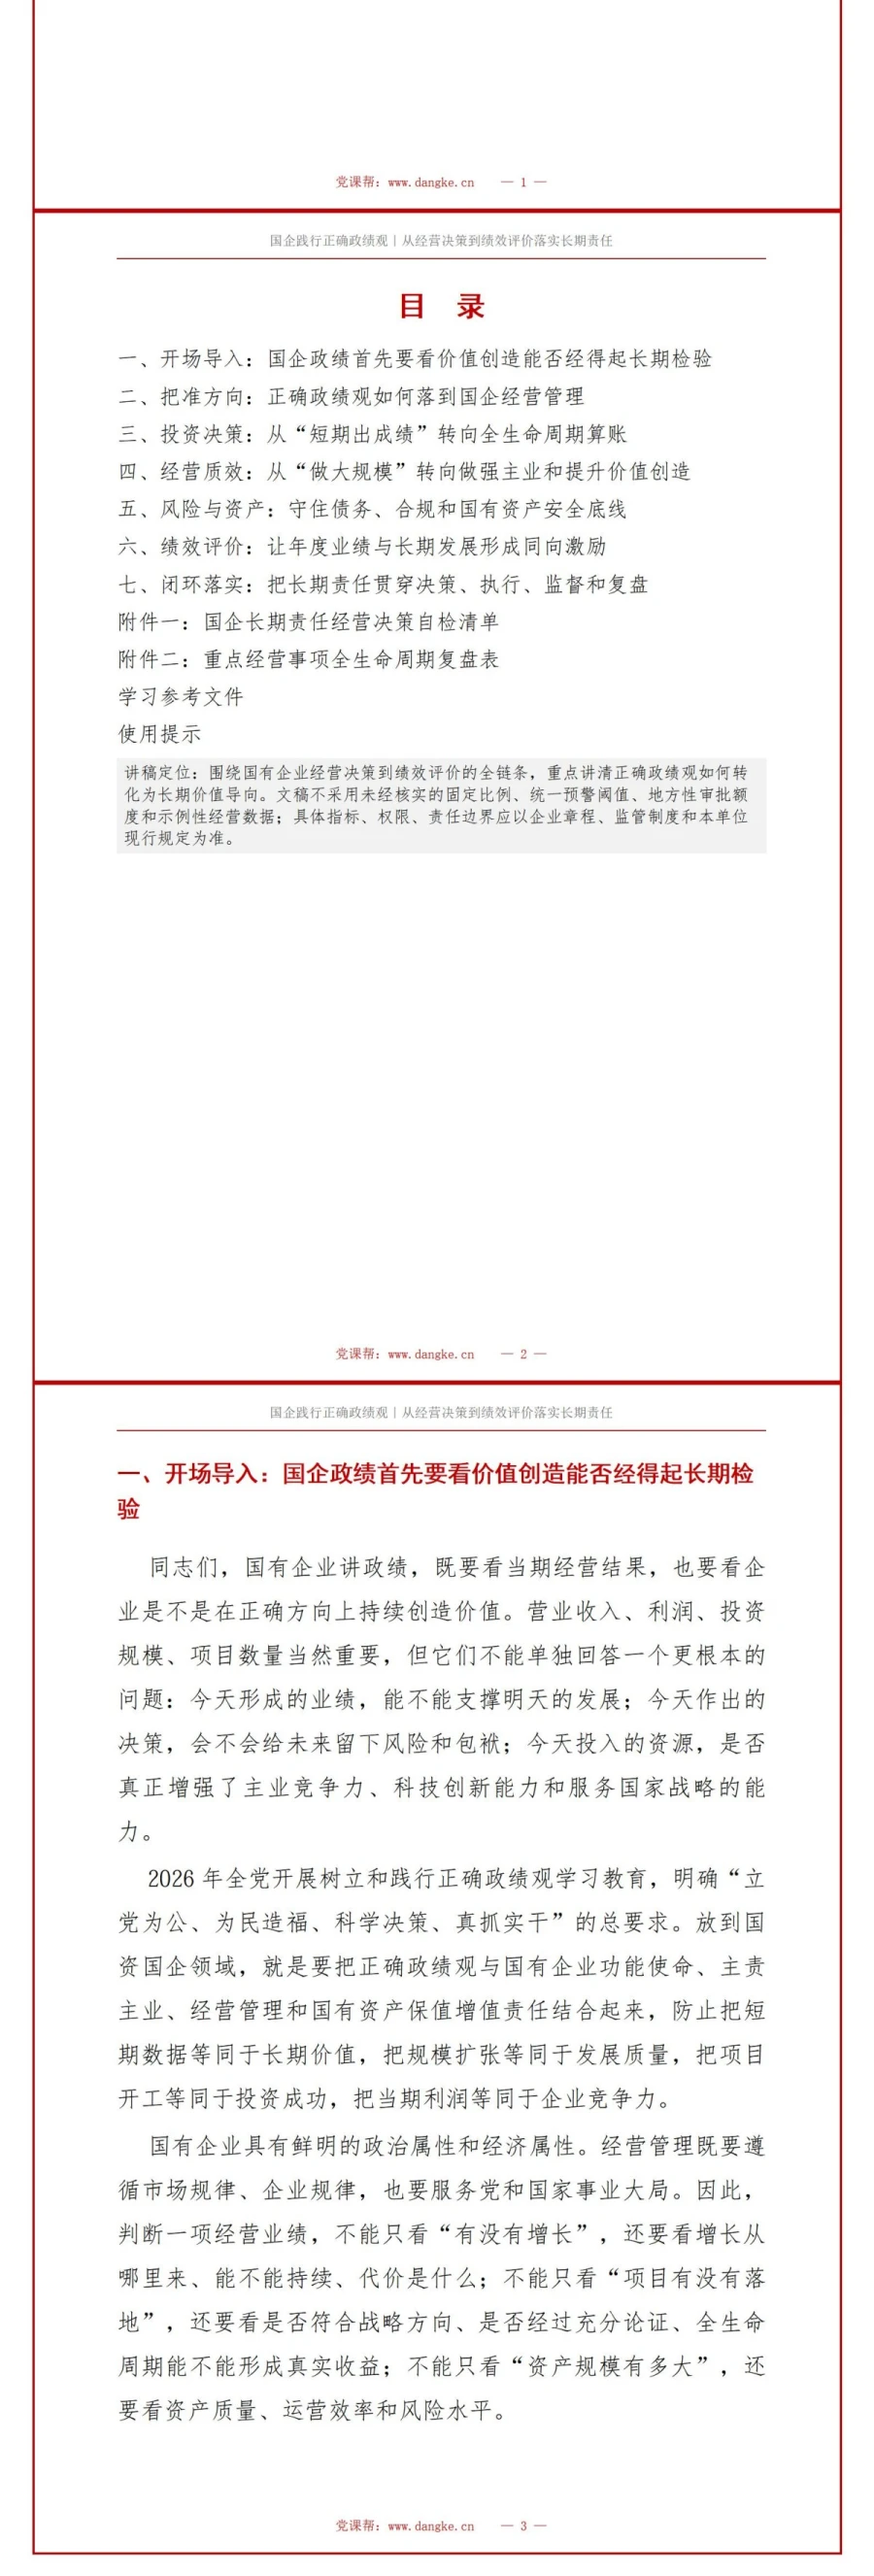
课件目录与内容框架
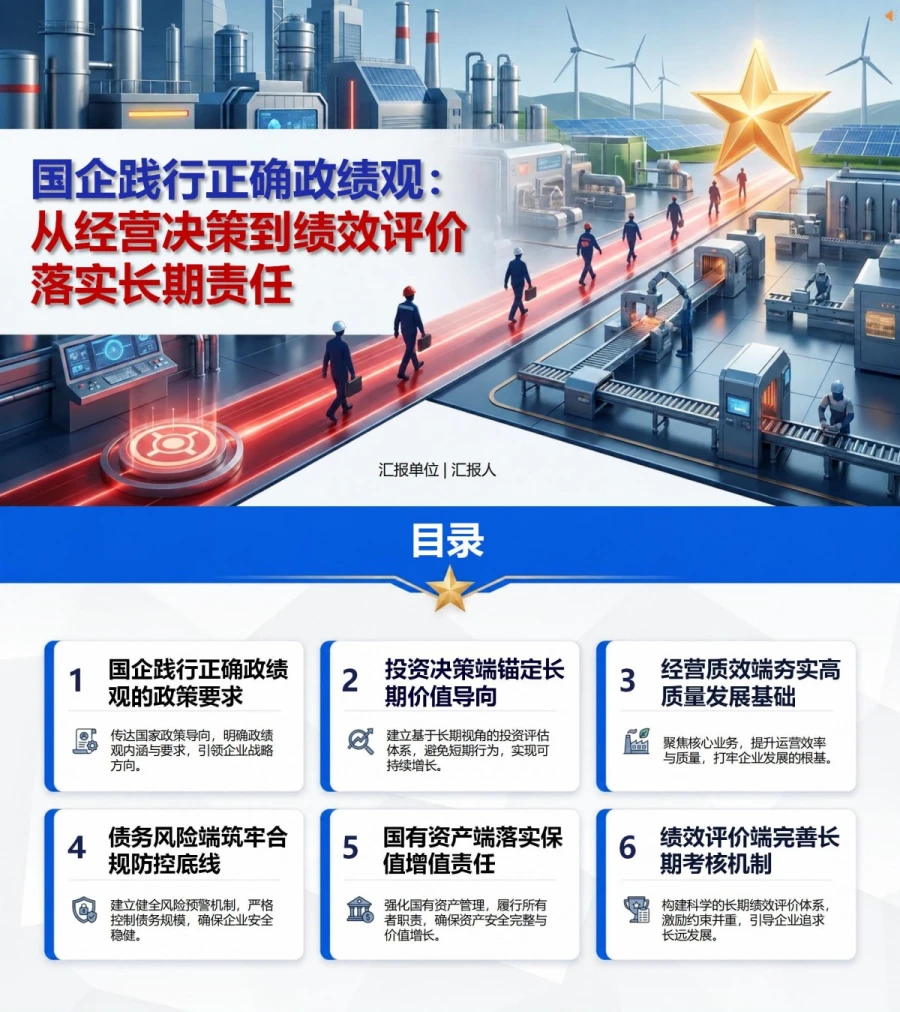
从政策要求进入经营管理场景,这份《国企践行正确政绩观:从经营决策到绩效评价落实长期责任》PPT共16页,内容依次落到投资、经营、债务、资产和考核五个业务端口。
PPT目录:
一、国企践行正确政绩观的政策要求
二、投资决策端锚定长期价值导向
三、经营质效端夯实高质量发展基础
四、债务风险端筑牢合规防控底线
五、国有资产端落实保值增值责任
六、绩效评价端完善长期考核机制
重点内容解读
第二章 投资决策端锚定长期价值导向
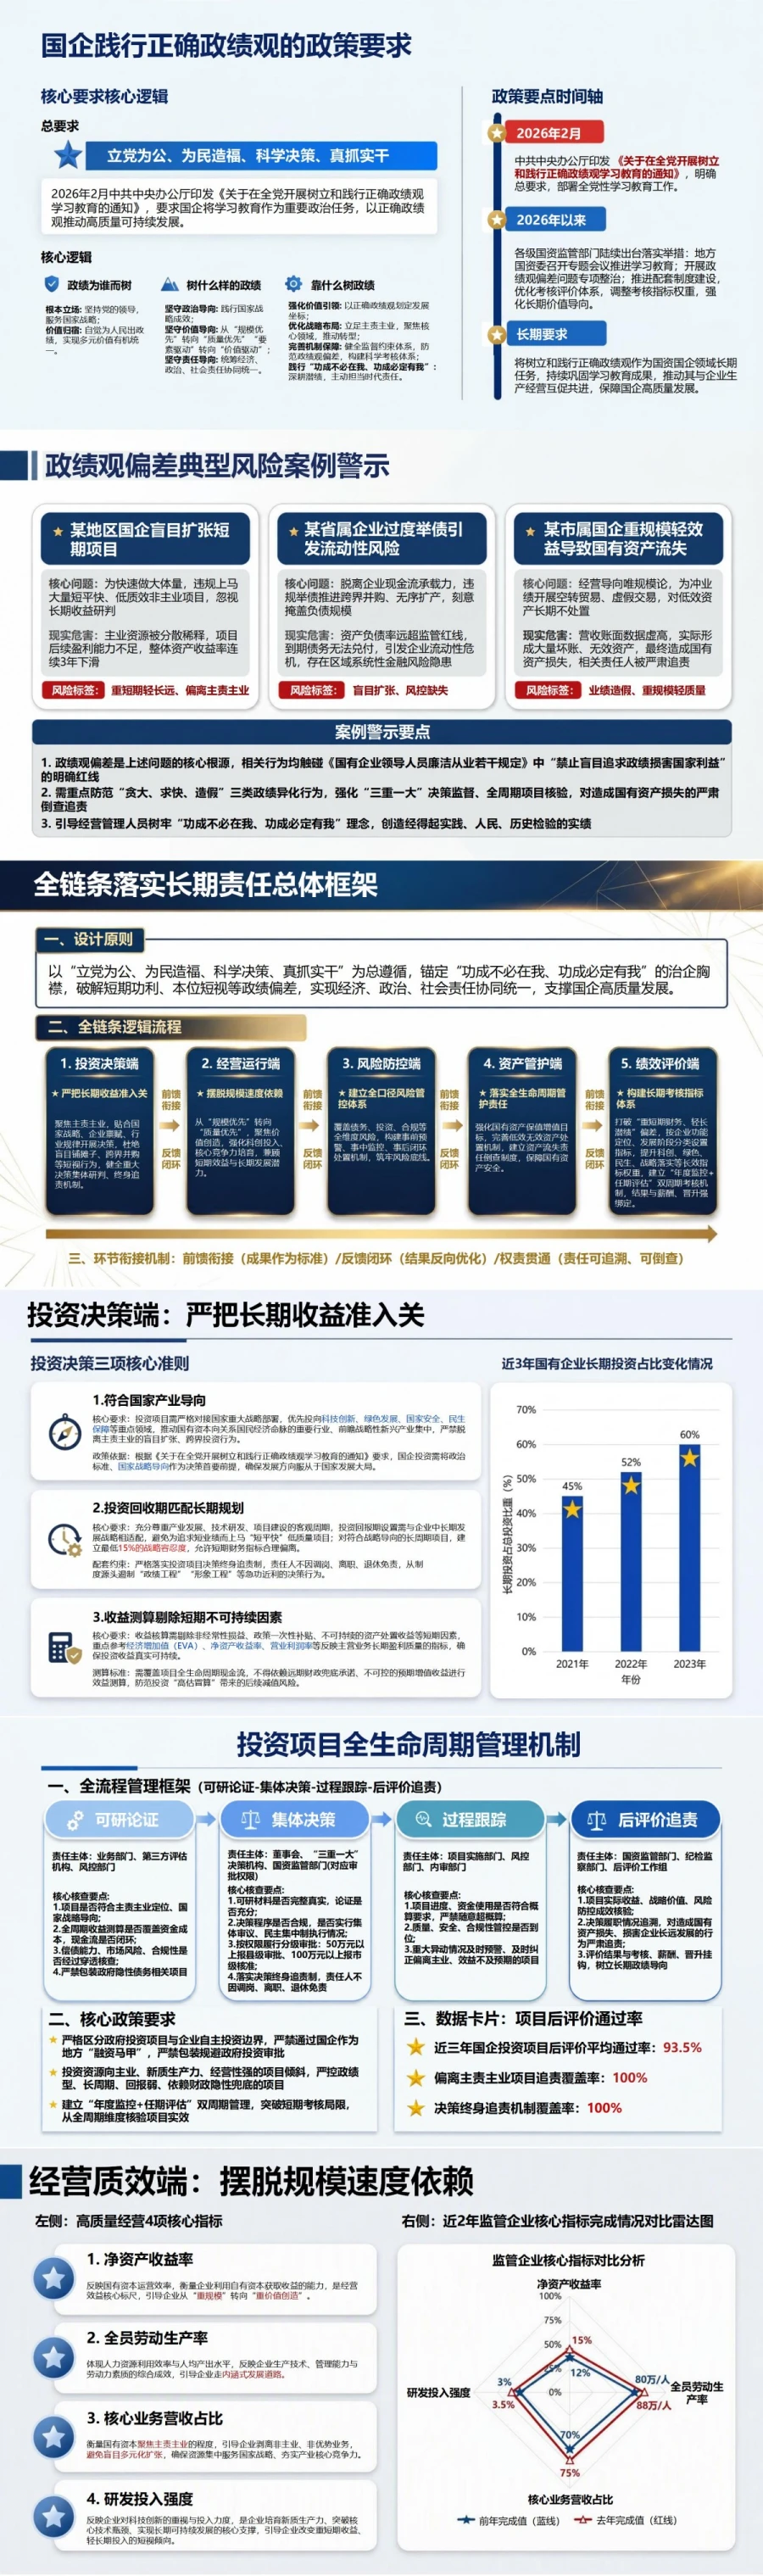
第6—7页聚焦投资项目怎样从“短期出成绩”转到全生命周期判断。这一章先把投资方向拉回主责主业和企业战略,要求立项时先回答项目为什么要投、企业自身有没有能力承接、最终能形成什么长期价值;随后把融资成本、建设投入、运营维护、技术变化、市场风险和退出处置放到一笔账里考虑,避免只算建设期和前几年的收益。第7页继续把这套思路落到项目流程中,从可研论证、集体决策、过程跟踪一直延伸到投产后的效果评价和责任追溯,实际收益与最初判断出现偏差时,还要反向检查原有决策依据。对国企经营管理培训来说,这一章的使用价值比较直接:讨论一个项目时,不再只看“开没开工、投了多少钱、当年贡献多少”,而是能沿着战略匹配、决策质量、经营结果和后续风险逐项追下去,更适合用于投资研判、项目复盘和经营管理人员专题学习。
配套讲稿试读
节选一
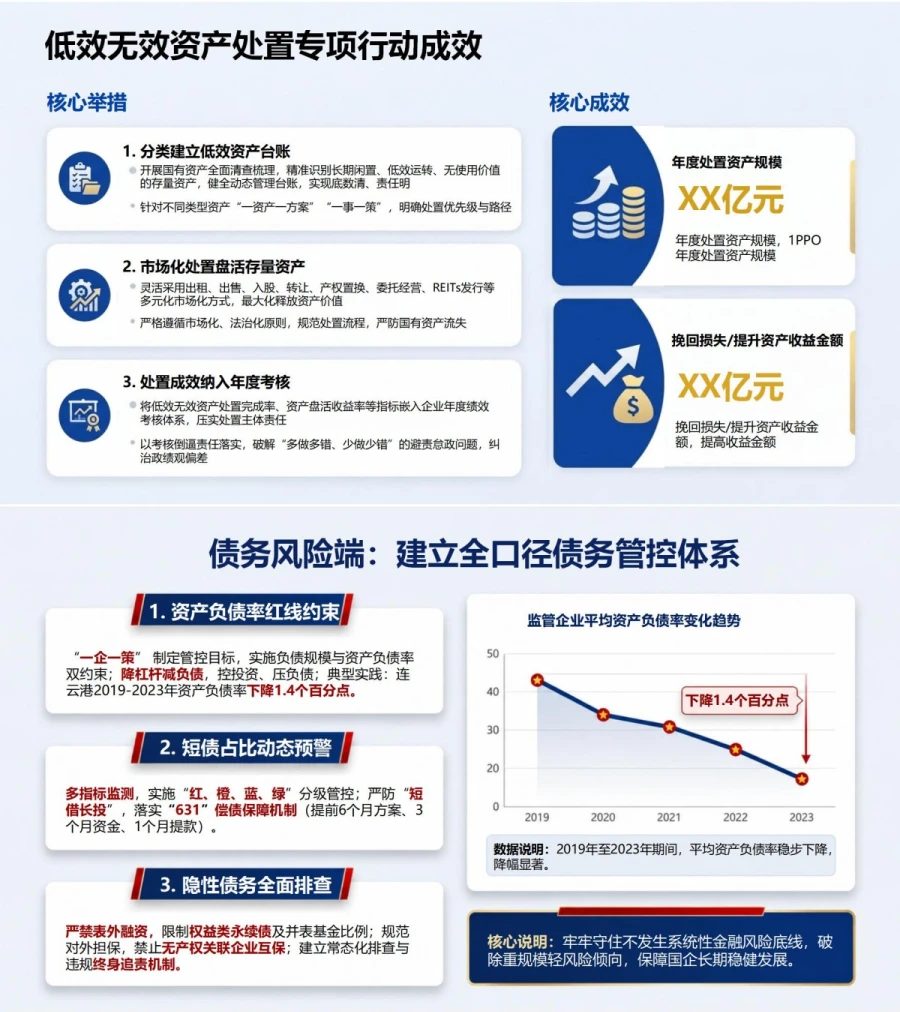
国有企业看经营成果,规模扩大并不等于企业一定变强。收入上去了,还要继续看利润是不是来自主营业务,现金流有没有同步改善,资本投入产生了多少真实回报;资产增加了,也要看新增资产是不是围绕主业形成,能不能提高生产效率和市场竞争力。尤其是在业务板块比较多的企业里,如果资本、人才和管理力量长期分散到关联度不高的业务,看起来经营范围越来越大,真正有竞争优势的主业反而可能得不到足够投入。所以经营分析不能停在收入排名和资产规模上,还要把核心业务贡献、盈利质量、现金流、成本效率放在一起看。研发、技术攻关、人才梯队和数字化能力又属于另一类指标,它们未必马上增加当期利润,却直接影响企业几年以后有没有新的产品、技术和发展空间。低效无效资产的处理也不能简单理解成“卖掉资产增加收益”,有些资产适合退出,有些可以通过租赁、重组或合作运营重新盘活,判断标准应当回到资源还能不能创造价值,以及处置过程是否规范。把这些因素放到一起,经营结果才不仅是一张当期报表,而能反映企业究竟是在做大体量,还是在真正提高经营质量。
节选二
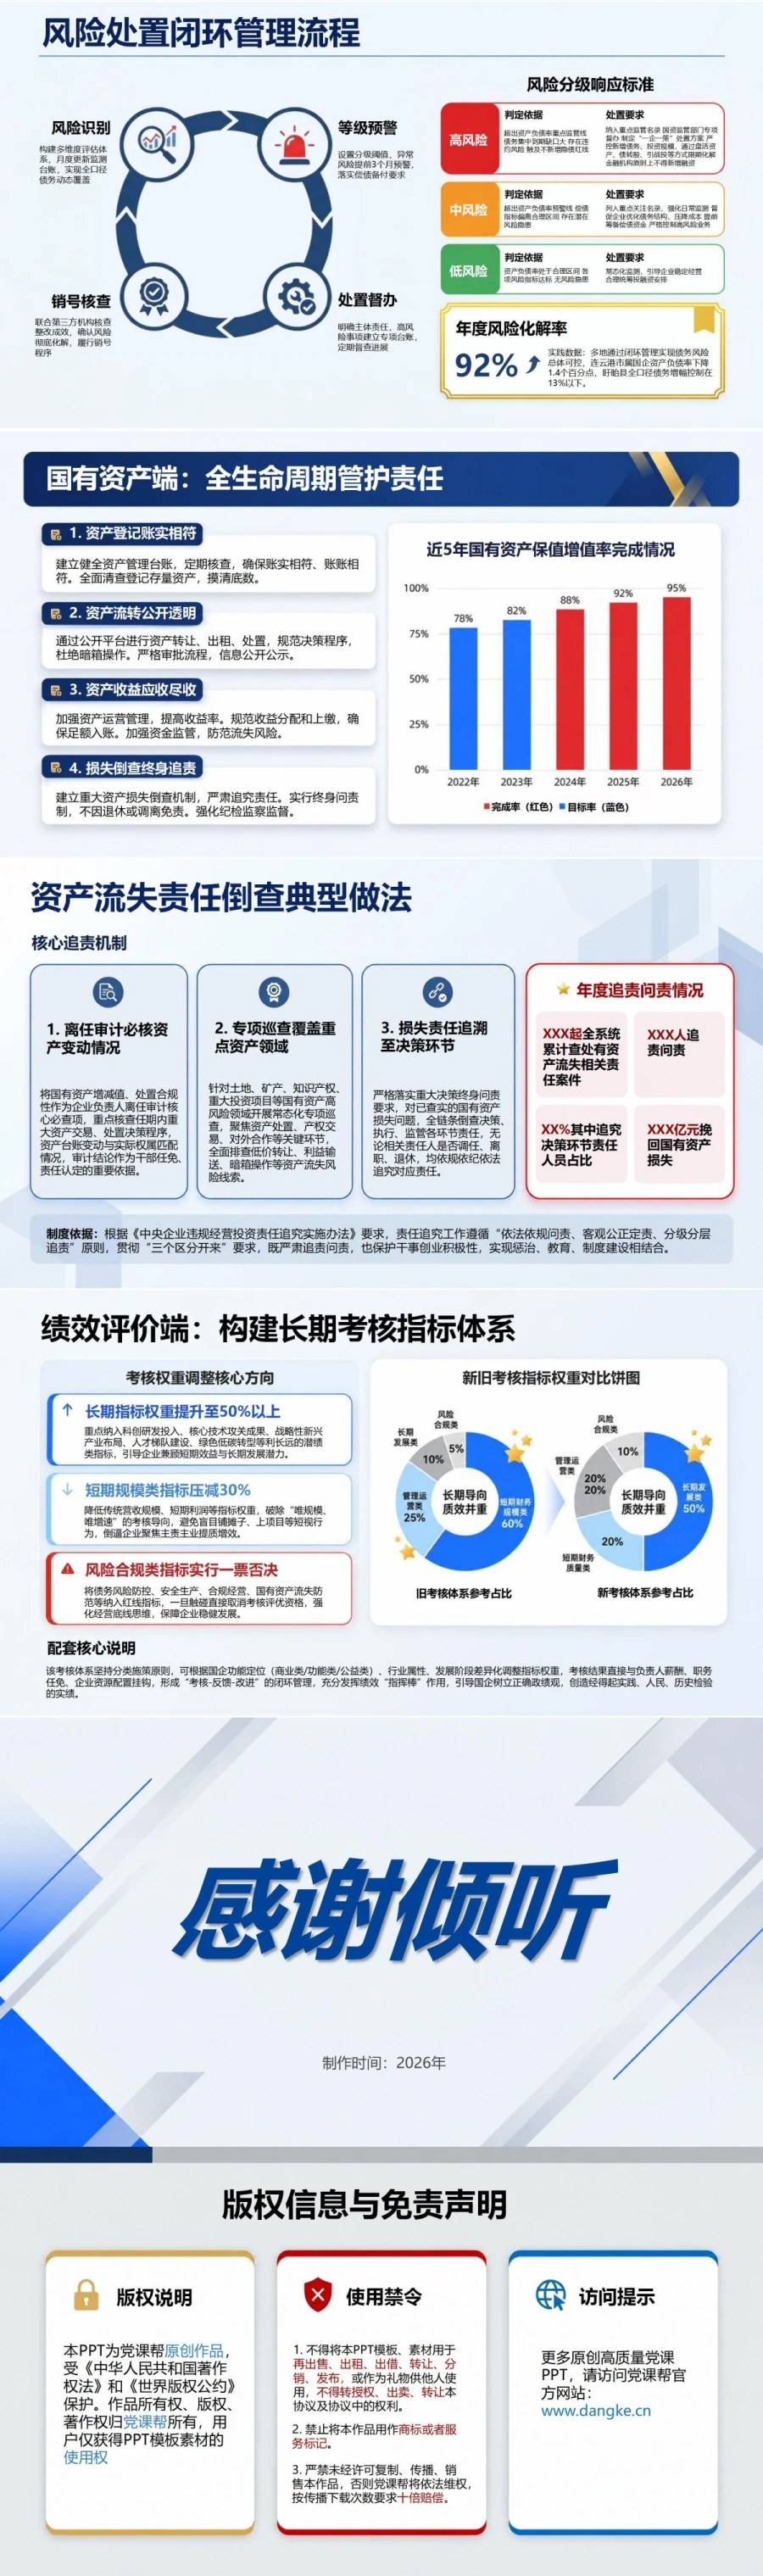
绩效评价为什么会直接影响经营选择?因为经营管理人员平时重点盯什么,往往与最后怎样评价紧密相关。如果考核长期集中在年度收入、利润、项目数量和规模增长,管理者就更容易把资源投向短期能够体现结果的事项;如果评价同时观察任期内的战略执行、主业竞争力、创新能力、资本回报、风险控制和持续经营情况,经营决策的时间尺度自然会拉长。因此,年度业绩需要看,但不能把它单独作为判断企业发展质量的依据。年度评价可以检查当期经营责任完成得怎么样,任期评价则更适合继续追踪几年前作出的投资是否形成预期价值、主业有没有增强、风险有没有累积、研发和人才投入是否转化为能力。不同类型、不同发展阶段的国企承担的任务也不一样,考核指标不能简单套用同一组数字。更重要的是,考核结束以后还要把结果重新送回经营管理:哪些项目收益低于原来判断,哪些业务占用了大量资源却没有增强主业,哪些风险信号已经连续出现,哪些长期投入开始形成成果,都应该成为下一轮资源配置、投资决策和制度调整的依据。只有评价、反馈和调整能够接起来,绩效考核才不只是年末核算成绩,而能成为纠正短期经营行为、检验长期责任有没有真正落实的一道管理环节。


