
保险廉洁从业案例分析PPT:从业务违规案例看廉洁防线如何失守|课件+讲稿
▣PPTX▧资源编号:DKB-1278发布时间: 2026-10-27更新日期:2026-10-27
资料预览
资源摘要
退保申请、客户签字和支付手续都在,仍需核实申请是否真实、资金是否进入应收款人的账户。这份《保险廉洁从业案例分析:从业务违规案例看廉洁防线如何失守》资料中的保全案例揭示,业务人员可以利用受理、材料流转和操作权限之间的联系,让伪造申请进入付款流程。与承保私账收费、理赔虚假材料两案对照后,学习者可以分别检查资金入口、赔款出口和保全资金去向,找到各岗位应承担的核验责任。
课件目录与内容框架
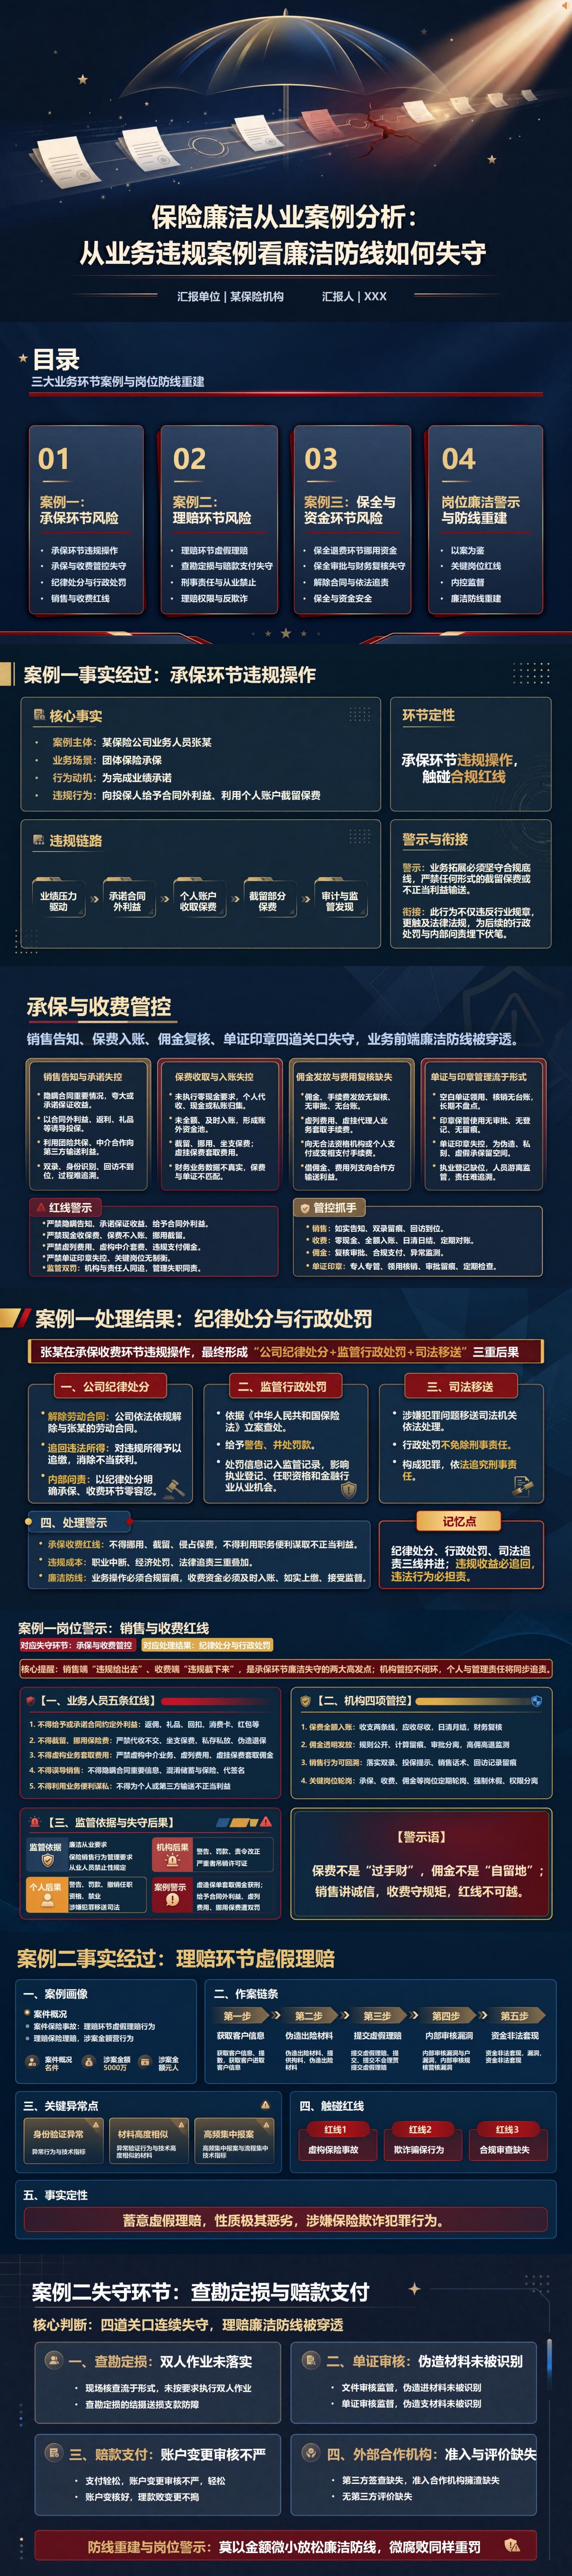
以三类业务案例组织教学的《保险廉洁从业案例分析:从业务违规案例看廉洁防线如何失守》PPT共16页。
PPT目录:
一、案例一:承保环节风险
二、案例二:理赔环节风险
三、案例三:保全与资金环节风险
四、岗位廉洁警示与防线重建
重点内容解读
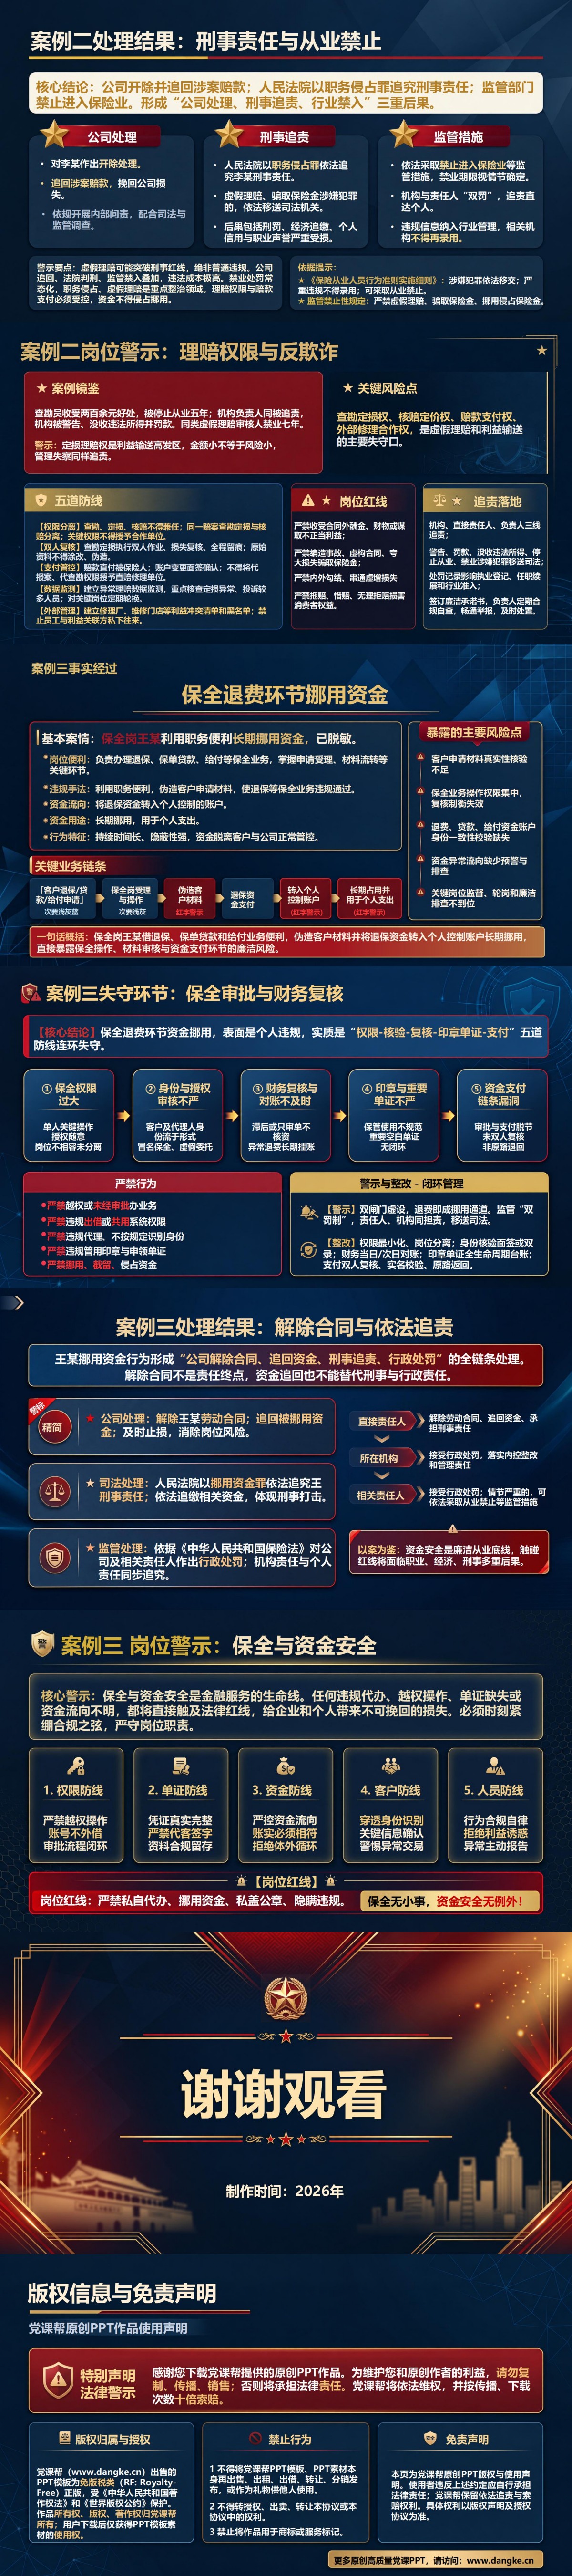
第11—14页对应第三章“案例三:保全与资金环节风险”,从保全岗伪造客户申请、使业务违规通过并将退保资金转入个人控制账户的过程,追查五道控制为何接连失效:操作权限过于集中,身份与授权核验不足,财务复核只审单而未核实资金,印章单证管理不严,支付环节未有效校验账户。章节的使用价值在于把后台操作与最终资金去向连起来检查。保全、财务和管理人员可据此共同抽查账户变更、非原路退回及同一人员高频办理异常业务等情形,核实每项申请由谁确认、关键操作由谁复核、异常资金由谁跟踪,并检验长期固定岗位是否因过度信任而减少了独立检查。
配套讲稿试读
节选一:承保端的不当承诺如何传导到保费和费用
材料中的案例一发生在团体保险承保场景。业务人员张某为了完成业绩承诺,向投保人给予合同约定以外的利益,并通过个人账户收取保费,进而形成截留部分保费等违规行为。材料把这条链路概括为“业绩压力驱动—承诺合同外利益—个人账户收取保费—截留部分保费—审计与监管发现”。这个案例最值得警惕的地方,是违规行为并非从资金截留那一刻才开始。前端一旦为了业绩突破销售承诺边界,后续就容易为了兑现承诺寻找账外资金来源;个人账户一旦进入保费收付链条,资金就脱离了机构正常财务控制。销售端的“不当给出去”和收费端的“违规截下来”,最终可能互相推动,形成完整的廉洁风险链条。销售承诺如果脱离合同和公司授权,表面是在争取业务,实质上是在用不合规利益换取交易。保费应按照机构规定进入正式收款渠道,个人代收、私账归集、延迟入账、截留或坐支,都会使资金脱离监督。材料列出虚列费用、虚构中介业务、虚挂保费套取佣金以及向无合法资格主体支付费用等风险。费用真实性一旦失去复核,账务就可能成为利益输送的通道。空白单证领用、核销无台账,印章保管使用无审批、无登记、无留痕,会给虚假承保、违规收费和事后掩盖留下空间。四道关口中的任何一道失守,都可能放大前一道的风险。更重要的是,管理责任不会因为“是员工个人做的”就自然消失。如果机构长期允许个人收款、费用复核缺位、单证印章无人检查、关键岗位缺少制衡,那么个人问题背后还存在流程和管理漏洞。案例复盘必须同时回答“这个人为什么敢做”和“制度为什么没能及时发现”。对业务人员,要守住五条基本边界:不承诺合同约定以外的利益,不截留挪用保费,不通过虚构业务套取费用,不实施误导销售,不利用业务便利为本人或他人谋取不正当利益。对机构,要把保费全额入账、佣金透明发放、销售行为可回溯和关键岗位制衡嵌入日常流程,使每一笔资金都有来源、每一次审批都有依据、每一次异常都能追查。尤其要盯住“个人账户、异常退保、高佣高退、费用列支、空白单证、印章使用”等容易形成体外循环的节点。廉洁管理不能只靠员工承诺,更要依靠系统权限、财务对账、异常监测和持续抽查。
节选二:把客户、事故、材料和账户放在一起核查
从识别角度看,材料提示了几个重要异常:身份验证异常、材料高度相似、高频集中报案,以及业务资料之间缺乏合理对应关系。反欺诈不能只依赖某一个“明显造假点”,更需要把客户、事故、材料、账户、合作机构和历史案件放在一起做关联判断。异常往往不是一个点特别突出,而是多个看似细小的异常同时出现。查勘定损环节如果未落实必要的复核和过程留痕,事故真实性、损失范围和定损金额就可能失去独立验证;单证审核如果只看材料是否齐全,而不核实真实性、逻辑一致性和关联关系,伪造材料就可能进入后续流程;赔款支付如果对账户变更、收款人身份和异常支付缺少严格审核,前端造假最终就会转化为真实资金损失。外部维修、查勘、公估等合作主体如果准入、评价和利益冲突管理不到位,也可能成为风险放大的通道。员工与外部合作方私下形成固定利益关系后,虚增损失、材料配合、账户安排等问题会更隐蔽。因此,理赔廉洁管理不能只盯公司内部岗位,还要把第三方合作机构纳入同一套监督框架。材料提出查勘、定损、核赔等关键权限分离,重大或高风险案件落实双人复核,赔款原则上按制度直接支付至符合要求的账户,账户变更应进行严格确认。其核心不是增加手续,而是避免一个人同时掌握“发现事实、决定金额、批准支付”的完整权力链。权限越集中,违规一旦发生就越难被中途发现。同时要加强异常数据监测,对定损金额明显偏离、同一人员或合作机构高频介入、同一账户关联多案、材料模板化程度异常、短期集中报案等情形提高风险等级。数据监测不是替代人工判断,而是帮助管理人员更早看到异常分布,及时触发复核和调查。对管理人员而言,也要防止“金额小就风险小”的错误判断。材料专门强调,理赔定损权和赔款支付权属于利益输送高发区域,个别好处、一次放松、一次替人操作,都可能成为更大违规链条的起点。管理失察、复核流于形式、异常长期未处理,同样应在案例复盘中被追问。



