
税务廉洁警示教育PPT:从涉税违纪案例看权力失守|课件+讲稿
▣PPTX▧资源编号:DKB-1329发布时间: 2026-10-28更新日期:2026-10-28
资料预览
资源摘要
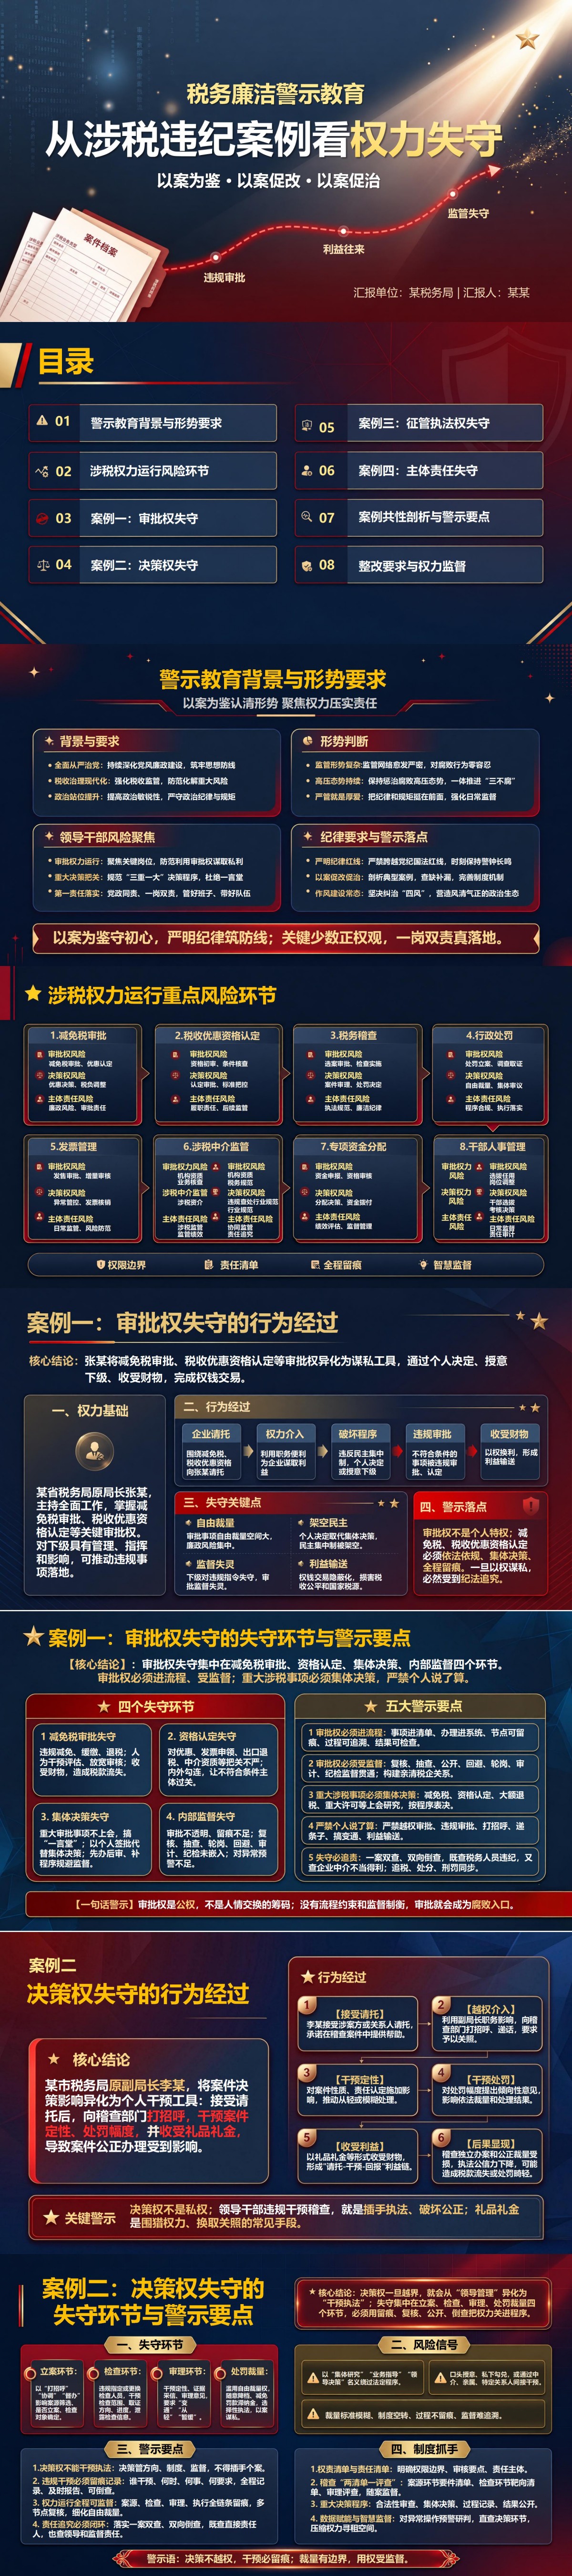
违规审批、领导打招呼、泄露风险信息和替关系企业放宽征管要求,看似发生在不同业务环节,背后都指向同一个问题:公权开始按照私人关系运行。此资料用四类案例分别还原审批、决策、征管执法和主体责任怎样失去约束,其中征管案例把数据查询、发票办理、风险任务和窗口事项串成完整利益链,再从系统留痕、利益回避和“一案双查”等角度提出整改,适合税务领导干部、关键岗位人员和征管稽查人员开展警示教育。
课件目录与内容框架
把不同违纪案例重新放回审批、决策、征管和监督责任的权力链条中,《税务廉洁警示教育:从涉税违纪案例看权力失守》PPT共16页。
PPT目录:
一、警示教育背景与形势要求
二、涉税权力运行风险环节
三、案例一:审批权失守
四、案例二:决策权失守
五、案例三:征管执法权失守
六、案例四:主体责任失守
七、案例共性剖析与警示要点
八、整改要求与权力监督
重点内容解读
第9—10页聚焦第五章“案例三:征管执法权失守”,沿着“权力集中—关系请托—信息滥用—干预征管—操纵风险任务—发票放水—规避监督”还原征管权从正常履职滑向“人情税”“关系税”的过程。案例中的风险并非只出现在税款核定一个环节,而是同时穿过涉税数据、发票领用增量、风险任务处置和具体业务办理:先利用岗位掌握的信息向亲属或关系人透露征管、风险和发票情况,再通过打招呼改变税款核定、欠税处理等正常标准,对关联对象的风险任务人为降级、拖延或者放行,并通过口头授意和分散办理减少系统留痕。第10页随后把这些行为分别对应到数据权限、发票管理、风险应对和窗口审批,提出公开流程、控制查询权限、强化异常预警、拒绝利益请托及开展双向倒查等防控要求。用于税务警示教育时,这两页能够把“以税谋私”落到一连串可识别的操作痕迹上,帮助干部发现公权私用往往不是一次明显违规,而是多个正常业务权限被连续用于同一私人利益。
配套讲稿试读
节选一、审批权失守,往往先从“特殊情况可以特殊处理”开始
减免税、税收优惠资格认定等事项需要专业审核,也因此容易出现一定裁量空间。如果企业提出请托以后,负责人开始以个人意见代替条件清单,要求下级放宽审核标准,或者让本应集体研究的事项先办理、后补程序,制度制约就已经被削弱。下级如果因为领导授意不敢提出异议,复核和抽查也只是形式签字,个人决定就可能一路穿过整个审批链。后续一旦再出现礼品礼金和利益回报,审批权便从公共职责变成交换资源。防止这种失守,关键不是单独盯着最后有没有收钱,而要把事项是否进系统、条件是否统一、复核是否独立、重大事项是否真正经过集体研究都纳入检查。所谓“特殊情况”必须有制度依据,不能由某个人一句话决定。
节选二、领导协调与违规干预之间,边界就在是否替代正常执法程序
领导干部履行管理职责需要掌握工作情况,但不能借“业务指导”“协调推进”替代稽查人员依法作出的具体判断。涉案方或关系人请托以后,如果领导直接向稽查人员递话,要求某个对象不立案、缩小检查范围、改变证据认定或者在处罚幅度上给予关照,管理行为已经转向个案干预。有时这种干预不会形成正式文件,而是通过口头授意、中间人传话或者所谓集体研究包装,这也是为什么过程记录和权责清单十分重要。案源确定、检查、审理和处罚裁量分别由哪些岗位负责,应当保持必要制约;出现异常要求时,相关人员能够说明是谁、什么时候、针对什么事项提出了什么要求。领导职责越重要,越应通过制度和监督发挥作用,而不是直接改变个案结论。
节选三、“人情税”“关系税”的危险,在于多项正常权限被同时用来照顾一个关系人
征管执法权涉及数据、发票、风险任务和日常税收管理,任何一个权限单独使用看起来都可能是正常业务操作。但如果亲属或特定关系人提出请求以后,工作人员先帮助查询或透露内部风险信息,再在发票增量、税款核定、风险应对等环节连续给予便利,多个“小动作”就会组成一条完整的利益链。对关联企业的异常风险任务被人为拖延或者降级,对发票异常不核查、不移送,在窗口和后台办理中又不断降低标准,最终形成同类纳税人之间明显不同的执法待遇。防控这类问题,既要限制数据查询和敏感信息使用,也要看同一对象是否在多个环节持续得到异常照顾,通过系统日志、风险任务、审批轨迹和人员关系交叉核验。税收执法的公平性,最终就体现在同样的规则能不能真正适用于每一个纳税人。



