
元旦节前廉洁提醒谈话PPT:关键岗位人员的节前谈话内容|课件+讲稿
▣PPTX▧资源编号:DKB-1454发布时间: 2026-11-02更新日期:2026-11-02
资料预览
资源摘要
采购验收时供应商提出先签收、年后补检验材料,财务报销时熟人催促先付款后补手续,工程现场要求先实施变更再补签证,审批人员接到熟人电话要求加快办理,人事评审中有人提前打听结果。这些都是关键岗位日常工作中可能遇到的具体情形。这份资料按照采购、财务、工程、审批、人事五类岗位分别梳理业务流程中的风险点,并结合警示案例说明供应商准入、票据审核、工程量核实、审批权限、评审回避和信息保密等要求。节日纪律部分进一步涉及违规收送礼品礼金、公款吃喝、公车私用和婚丧喜庆操办事项,最后延伸到节后任务交接、岗位自查、问题整改和集体承诺。适合单位组织采购、财务、工程、审批、人事等关键岗位人员开展元旦节前集体廉洁谈话,也可作为岗位风险排查和节后履职检查的参考材料。
课件目录与内容框架
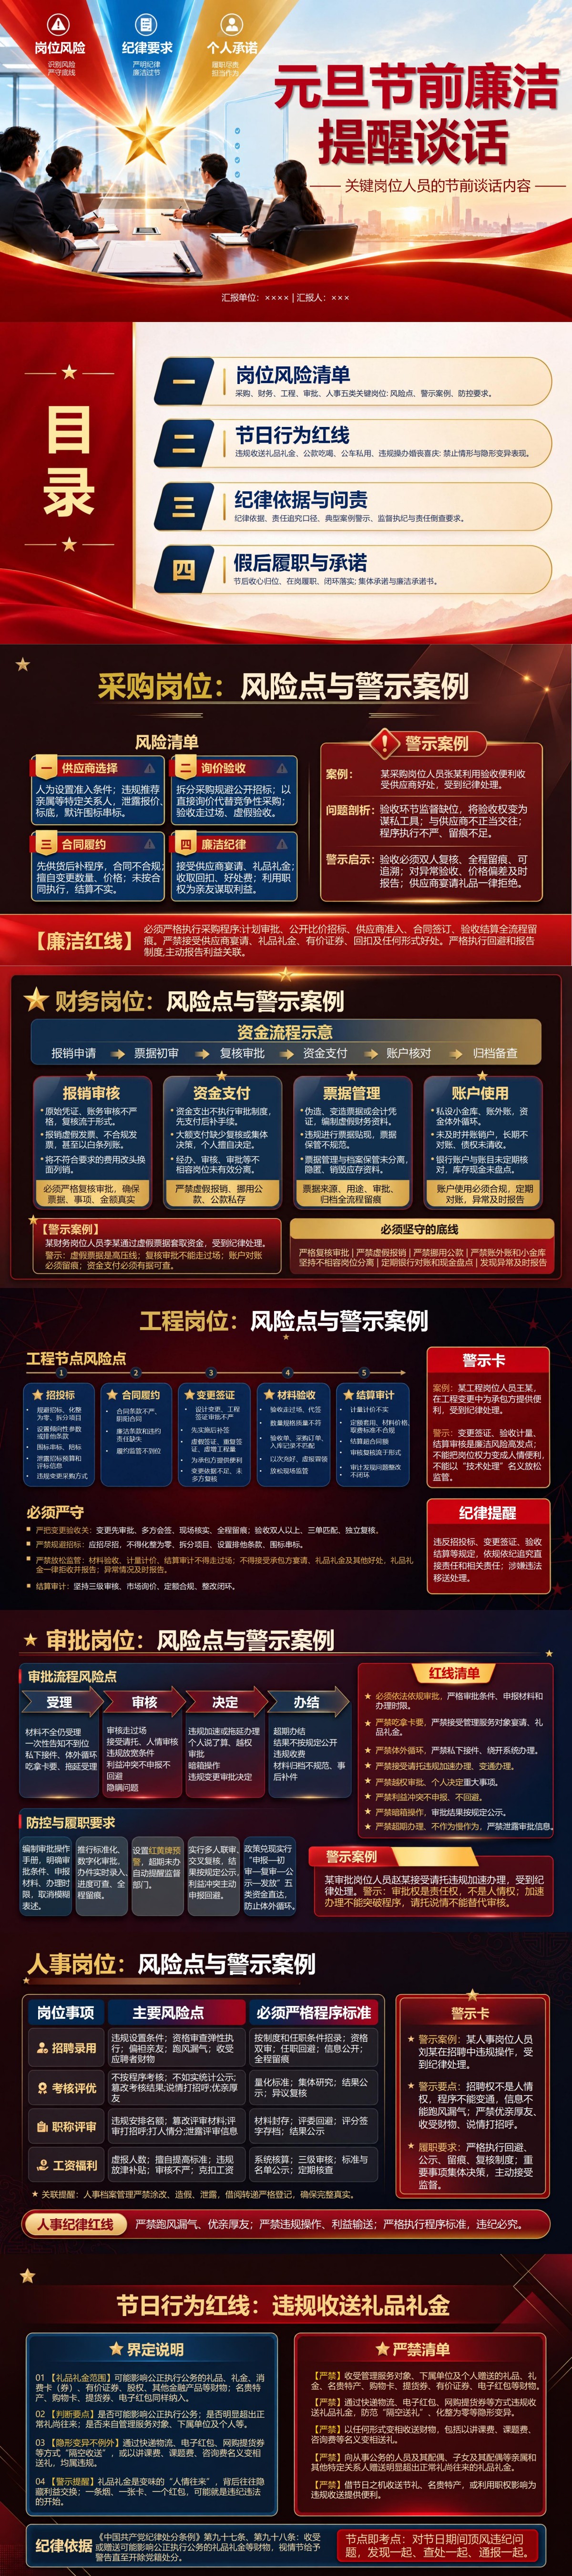
课件先梳理岗位风险,再列节日纪律、问责和假后安排,《元旦节前廉洁提醒谈话:关键岗位人员的节前谈话内容》共16页。
PPT目录:
一、岗位风险清单:采购、财务、工程、审批、人事五类关键岗位的风险点、警示案例与防控要求
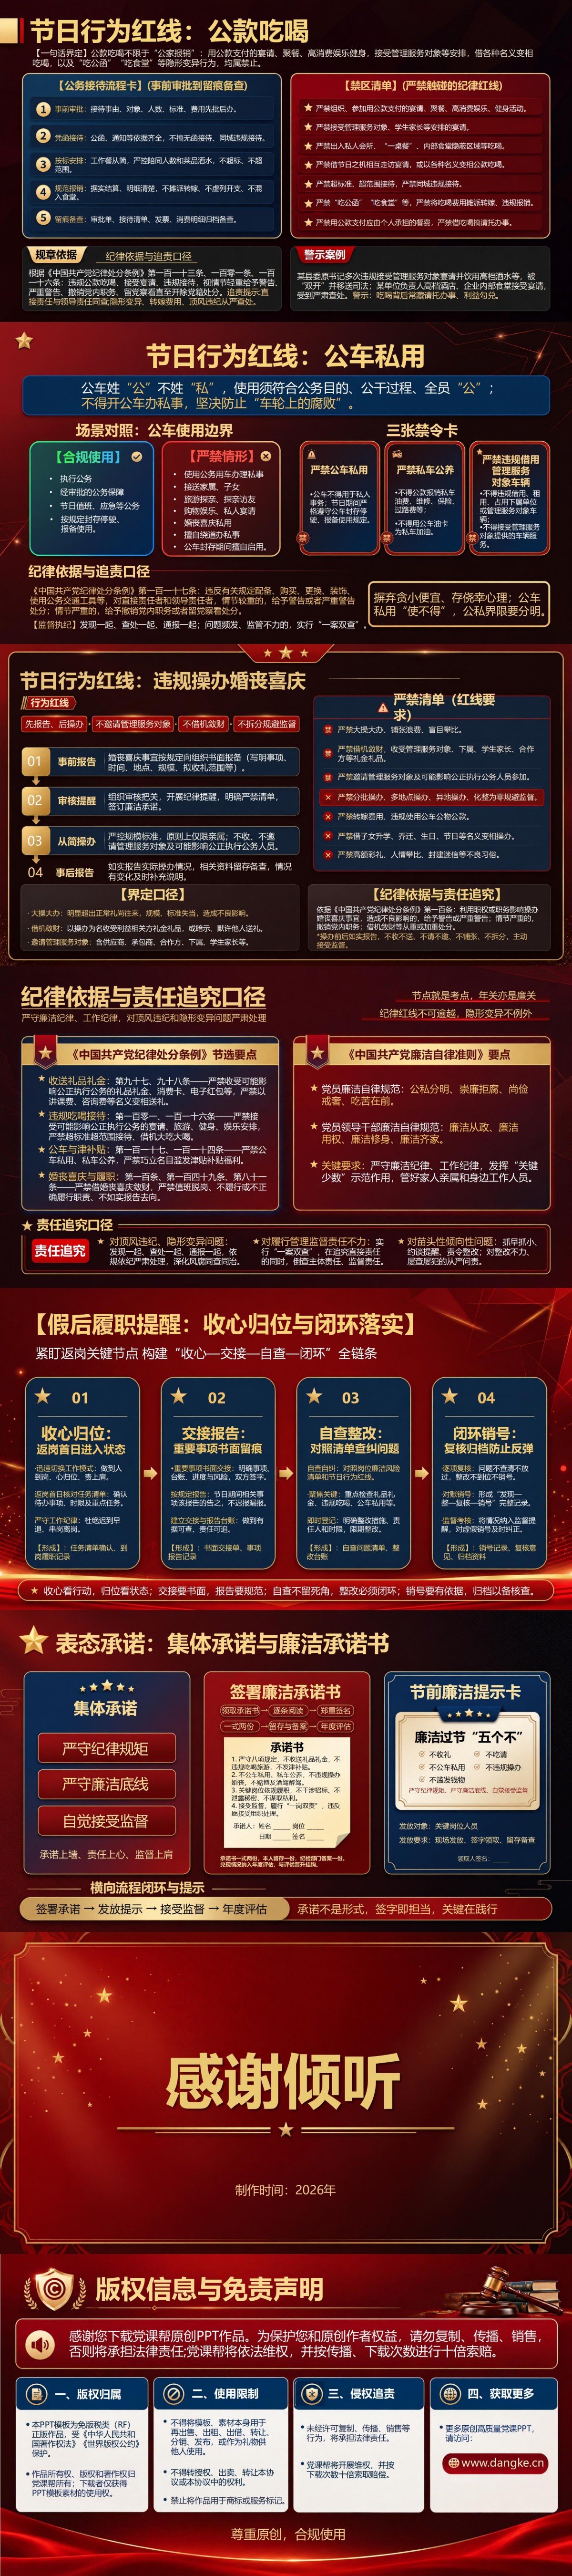
二、节日行为红线:违规收送礼品礼金、公款吃喝、公车私用、违规操办婚丧喜庆
三、纪律依据与问责:纪律依据、责任追究口径、典型案例警示、监督执纪与责任倒查要求
四、假后履职与承诺:节后收心归位、在岗履职、闭环落实、集体承诺与廉洁承诺书
重点内容解读
第一章:岗位风险清单
第3—7页分别对应采购、财务、工程、审批和人事五类关键岗位,按照实际工作流程列出风险点、防控要求和警示案例。采购岗位重点检查供应商准入、询价招标、合同履约、货物验收和资金结算,防止设置倾向性条件、泄露报价信息、拆分采购和虚假验收;财务岗位围绕报销申请、票据初审、复核审批、资金支付、账户核对和归档备查,强调票据、事项、金额必须真实对应,不能先付款后补手续,也不能以其他科目掩盖不合规支出;工程岗位重点关注招投标、设计变更、现场签证、材料验收和结算审计,防止先实施后补签、虚增工程量、验收代签和结算不实;审批岗位强调受理、审核、决定、办结各环节的权限和程序,严禁私下接件、违规放宽条件、接受请托和越权审批;人事岗位则重点防范招聘、考核、评优、职称评审及工资福利中的优亲厚友、信息泄露和人情操作。这部分内容最适合用于分岗位谈话,负责人可以直接按照每个人的经办事项提出提醒,工作人员也能对照自身职责检查资料、权限、复核和回避要求,将廉洁教育落实到具体业务环节,而不是停留在一般性的纪律表态。
配套讲稿试读
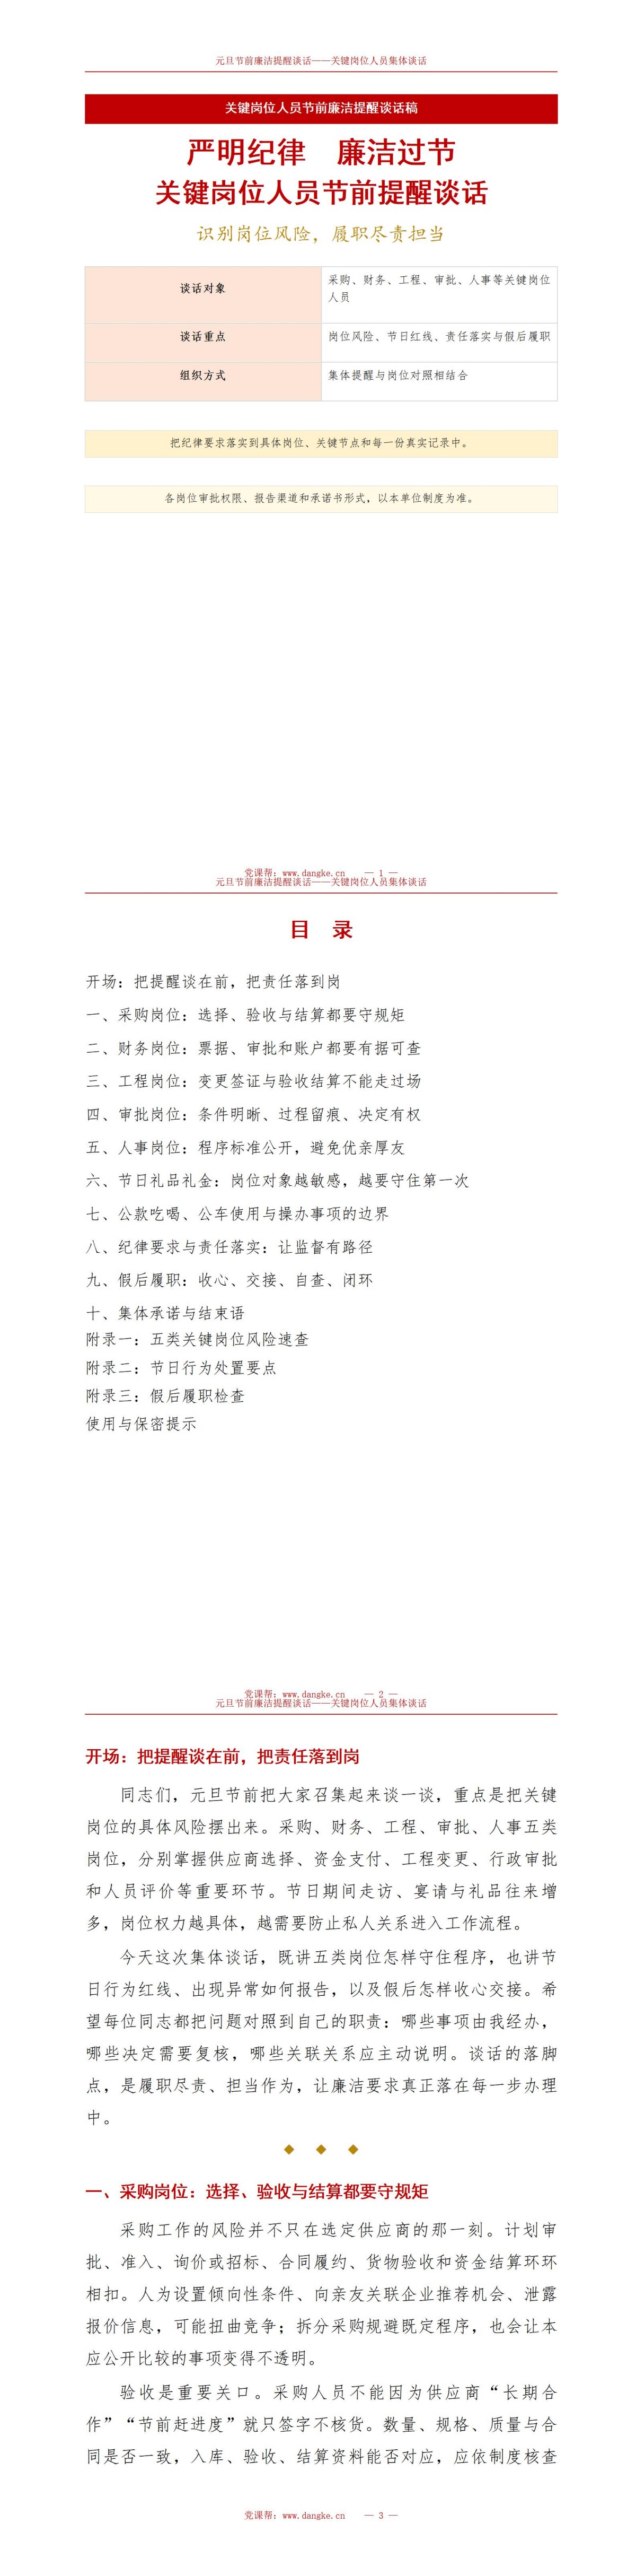
节选一、采购岗位:选择、验收与结算都要守规矩
采购工作的风险并不只发生在确定供应商的那一刻,而是贯穿计划审批、供应商准入、询价或招标、合同签订、履约管理、货物验收和资金结算全过程。设置倾向性采购条件、向亲友关联企业推荐机会、泄露竞争对手报价和内部评审信息,都可能影响采购公平;把采购项目拆分成多个小项目规避既定程序,也会让原本应当公开比较的事项失去透明度。验收环节尤其不能走过场。供应商不能因为长期合作、节前赶进度或者关系熟悉,就要求采购人员只签字、不核对实际货物。数量、规格、质量是否符合合同,入库记录、验收单和结算资料能否相互对应,都应按制度核查。对价格明显异常、供货不符、虚假验收和先供货后补手续等情况,要如实记录并报告,不能把岗位便利变成供应商的私人方便。合同履行中擅自变更数量和价格,或者实际交付与结算内容不一致,也会放大业务和廉洁风险。供应商送来节日礼品、提出宴请或者暗示给予回扣,应当明确拒绝;本人及亲属与供应商存在投资、任职等利益关联,也要主动申报并按要求回避。还要守住采购信息边界,不向特定供应商泄露其他竞争者报价、评审进度和内部验收意见。假设某批物资在节前到货,供应商提出先签收、年后再补齐检验材料,同时送来一份节礼,不能把两件事分开处理:礼品应当拒收,验收仍须按照合同和制度核对,资料不完整的如实记录并说明,不能把尚未完成的检验写成已经合格,更不能让同一人包揽验收、复核和结算。
节选二、财务岗位:票据、审批和账户都要有据可查
财务岗位管理的是资金流向,首先要守住凭证真实这一关。报销申请、票据初审、复核审批、资金支付、账户核对和归档备查,每个环节都要看实际事项、金额、票据与业务活动是否相符,不能只凭流程表上有签字就认定可以付款。虚假发票、白条列账、把不符合规定的费用换一个名称列支,都会让不应支付的资金进入账内。资金支付必须有真实依据,并由具备相应权限的人员审批。先付款后补手续、大额资金缺少复核、经办和审批等不相容岗位没有分离,都会增加资金管理风险。遇到临近假期的口头催办,不能因为对方说事情紧急或者已经有人签字,就跳过必要审核;应当说明需要补齐的凭证、审批人员和办理流程。账户管理也不能忽视,账外账、私设资金池、长期不对账、库存现金不盘点等问题,可能使异常支出长期得不到发现。票据来源、费用用途、审批记录、实际支付和归档资料必须相互印证,不能让账面记录与实际资金流向脱节。例如,一张餐饮发票对应的接待事项说不清来访对象,或者一笔车辆维修费用无法对应实际公务车辆,财务人员不能仅凭已有签字结束审核,而应按职责核实真实依据,必要时暂停支付并报告异常。对账和盘点发现差异,也应及时查明原因,不把问题长期挂在临时科目中等待以后处理。规范审核并不是故意拖延正常付款,而是确保应付资金及时支付、不应付资金不流出。面对熟人催款或节前集中报销,更要核对合同、发票、验收材料和审批链条,不能为了赶时间擅自挪用其他项目预算垫付。


