国企规模冲动错误政绩观案例PPT:营收排名压力放大经营风险|课件+讲稿
▣PPTX▧资源编号:DKB-1082发布时间: 2026-10-15更新日期:2026-10-15
资料预览
资源摘要
这份《国企规模冲动错误政绩观案例:营收排名压力放大经营风险》课件抓住“一笔贸易只赚取少量通道费用,却可能让企业承担全额垫资和回款风险”这种收益与风险不对称的业务,追查货物由谁控制、上下游是否关联、资金最终流向何处,并说明合同、发票和仓单齐全为什么仍不足以证明交易真实。内容适合用于国企贸易业务复盘,将营收增长与应收账款、现金回笼、主业资源占用放在一起检查。
课件目录与内容框架
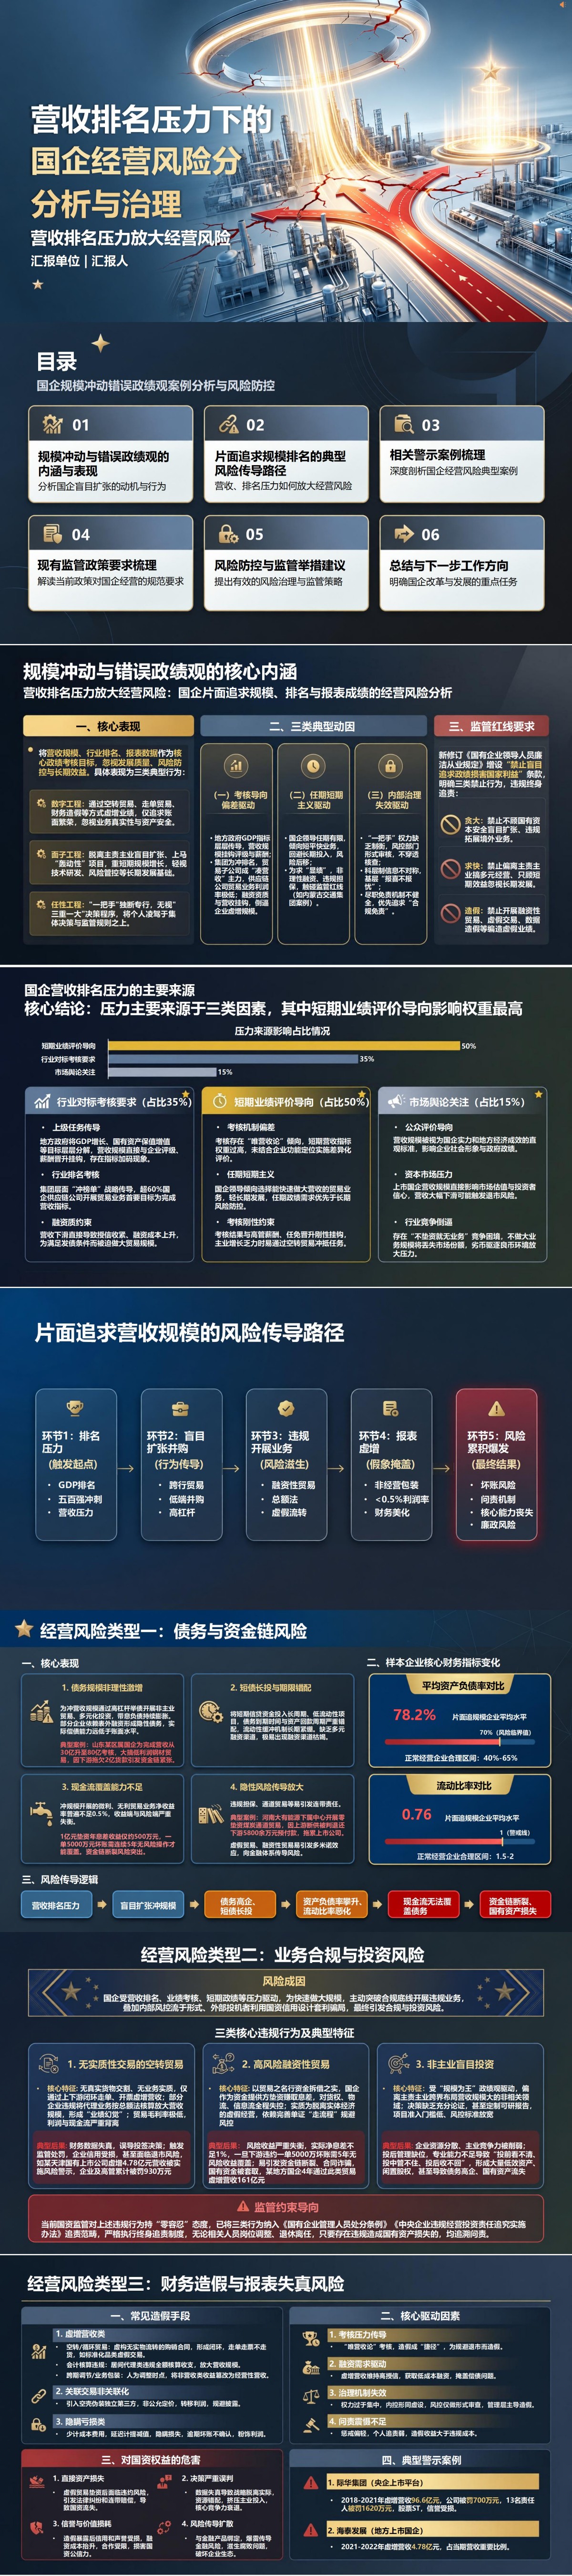
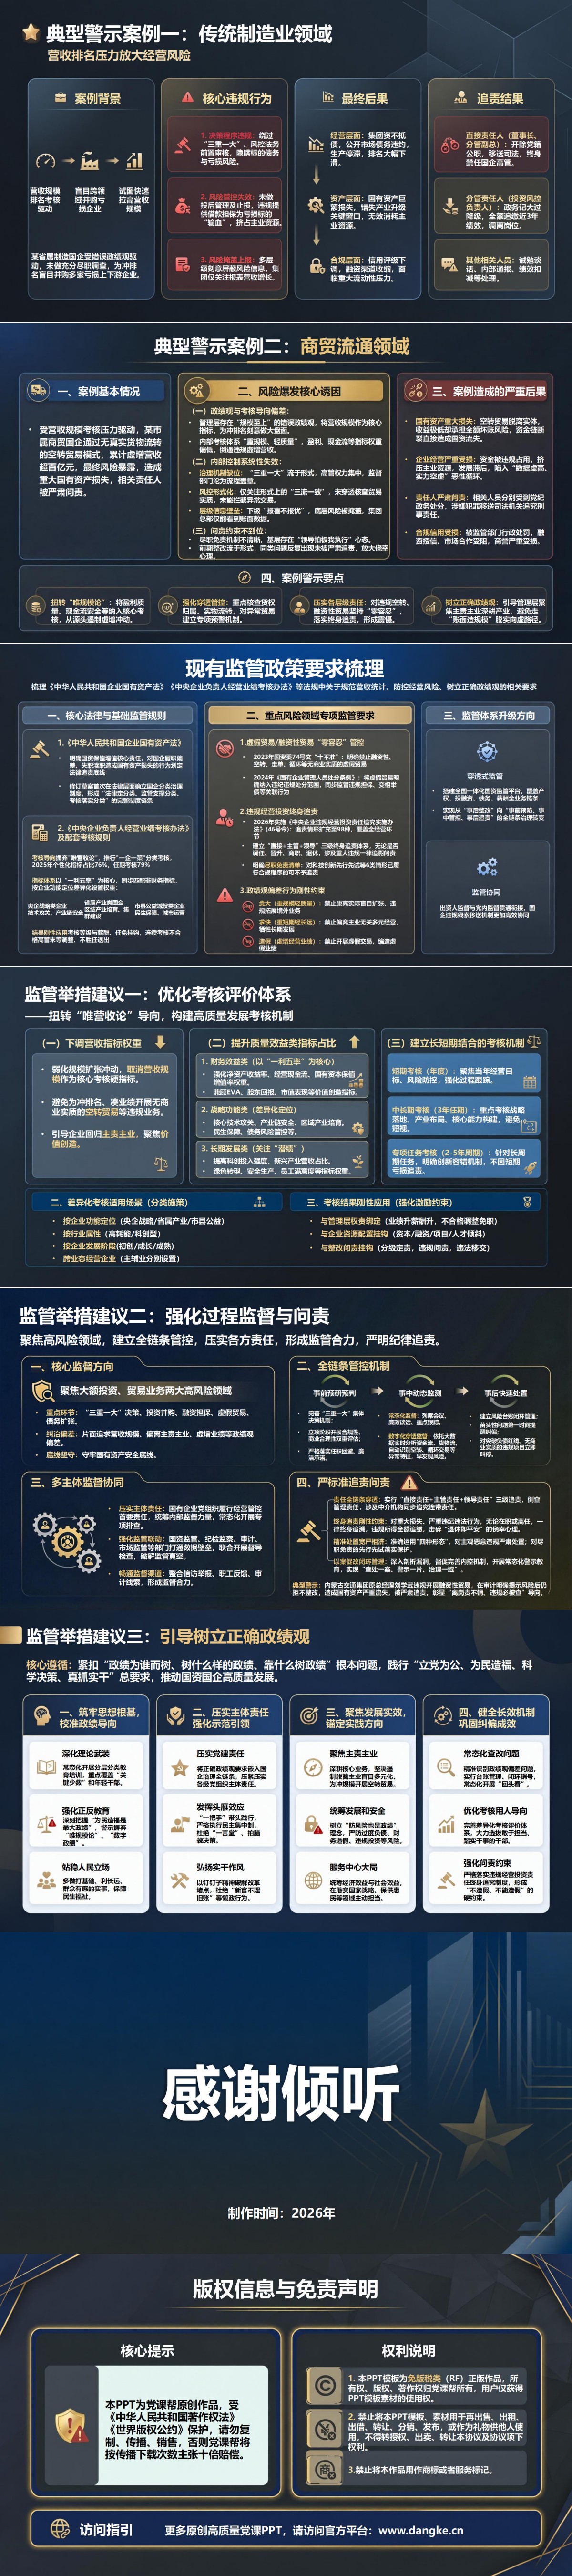
这是一份《国企规模冲动错误政绩观案例:营收排名压力放大经营风险》PPT,共16页。
PPT目录:
一、规模冲动与错误政绩观的内涵与表现
二、片面追求规模排名的典型风险传导路径
三、相关警示案例梳理
四、现有监管政策要求梳理
五、风险防控与监管举措建议
六、总结与下一步工作方向
重点内容解读
第5—8页呈现第二章“片面追求规模排名的典型风险传导路径”,其中第7—8页将贸易实质与收入确认放在一起分析:企业为完成营收任务介入交易,可能只提供资金或通道服务,对货物来源、流转和处置缺少控制,却承担较大的信用风险;若再通过循环交易或不当核算放大收入,报表增长就会遮住资金占用和回款隐患。配套讲稿提出从商业目的、货权转移、仓储物流、终端客户、关联关系和回款路径逐项核查。用于业务会商时,可以围绕一笔交易同时追问“企业提供了什么服务、掌握了什么控制权、获得多少收益、承担哪些损失”,再对照收入确认方式,帮助业务、财务和风控人员发现单据审核之外的实质问题。
配套讲稿试读
节选一:货物始终由对手方控制,贸易收益背后可能是资金风险
贸易经营的价值在于连接供需、组织物流、管理库存和价格风险、提供真实供应链服务。合规经营应当具有真实的交易需求、合理的商业利润以及相匹配的风险管理能力。若企业只是把自己的信用和资金插入两端已经确定的交易,既不能自主选择货物和客户,也不承担真实的货权与市场管理职责,其经济实质就需要重新审查。空转贸易的典型特征,是交易链条人为形成闭环,货物、资金和票据之间缺少真实对应关系,或者货物根本没有发生真实交付。循环贸易可能表现为同一批商品在关联主体之间反复买卖,交易额不断叠加而最终需求没有增加。核查这类业务,不能只看合同是否盖章、发票是否齐全,还要穿透核验货物来源、仓储物流、货权控制、终端客户和资金路径。融资性贸易的突出问题,是以商品买卖名义为其他主体提供资金。实践中可能出现上游和下游由同一实际控制人安排,贸易标的始终由交易对手控制,国企预付资金后靠固定差价或资金占用收益收回本息。此时企业对货物的定价、流转和处置缺乏实质控制,却承担借贷式信用风险。一旦对手方资金链断裂,国资就可能暴露于重大损失。国务院国资委《关于规范中央企业贸易管理严禁各类虚假贸易的通知》明确强调严禁各类虚假贸易和融资性贸易。监管要求针对的是无真实商业实质、名为贸易实为融资等行为,而不是把所有真实贸易一概否定。工作中要建立交易真实性核查、重大交易对手授信、货权控制、异常资金流预警和独立审查机制,对发现的问题及时终止、清收并依规报告。特别要防止以“别人也这样做”“暂时只是垫资”“先把规模做上去”作为突破底线的理由。国有信用不是可以随意出借的公共资源。把企业的信用、融资额度和现金交给陌生交易链条,短期获得的少量收益,无法为潜在的巨额损失提供合理补偿。
节选二:收入已经确认,货款尚未回收,增长可能正在消耗现金
企业可以实现营业收入增长,同时遭遇现金流恶化。特别是依靠赊销、预付款和融资推动的贸易业务,收入确认与现金到账之间可能有很长时间差。只要应收款不断增长、存货难以真实处置、经营活动现金净流量长期偏弱,就说明企业的盈利质量值得警惕。评价经营者不能只问签了多少合同、确认多少收入,更要问货款是否回收、资金是否沉淀、风险敞口有多大。规模冲动还有一个隐蔽代价,就是资产负债期限错配。企业可能用短期融资支撑长周期项目和难以变现的投资,一旦市场变化或授信收紧,原计划中的再融资无法持续,就容易被迫处置资产、拖欠款项,甚至把正常主业资金拿去填补非主业缺口。风险往往从单笔贸易开始,逐渐传导到集团资金池和外部金融机构。一些微利贸易带来的收益空间与风险承担并不对称。比如,一笔交易仅有很低的净利差,却需要企业承担较长账期、货权争议、上下游集中和连带担保风险。财务部门如果只看年度收入总量,可能低估了信用损失和流动性冲击。对这类业务,必须从最不利情景测算,而不是拿乐观回款假设当作决策依据。企业需要建立与业务性质相匹配的偿债能力监测机制,重点观察经营现金净流量、应收账款账龄、逾期回款、受限资产、带息债务、担保余额和重大客户集中度。不同产业和发展阶段的合理资产负债结构存在差异,不宜把某一个统一比例当作所有企业的监管红线。更重要的是看经营现金能否覆盖到期债务、重大风险是否得到及时识别、管理措施是否真正有效。