统计造假错误政绩观案例PPT:考核压力传导为数据失真|课件+讲稿
▣PPTX▧资源编号:DKB-1085发布时间: 2026-10-15更新日期:2026-10-15
资料预览
资源摘要
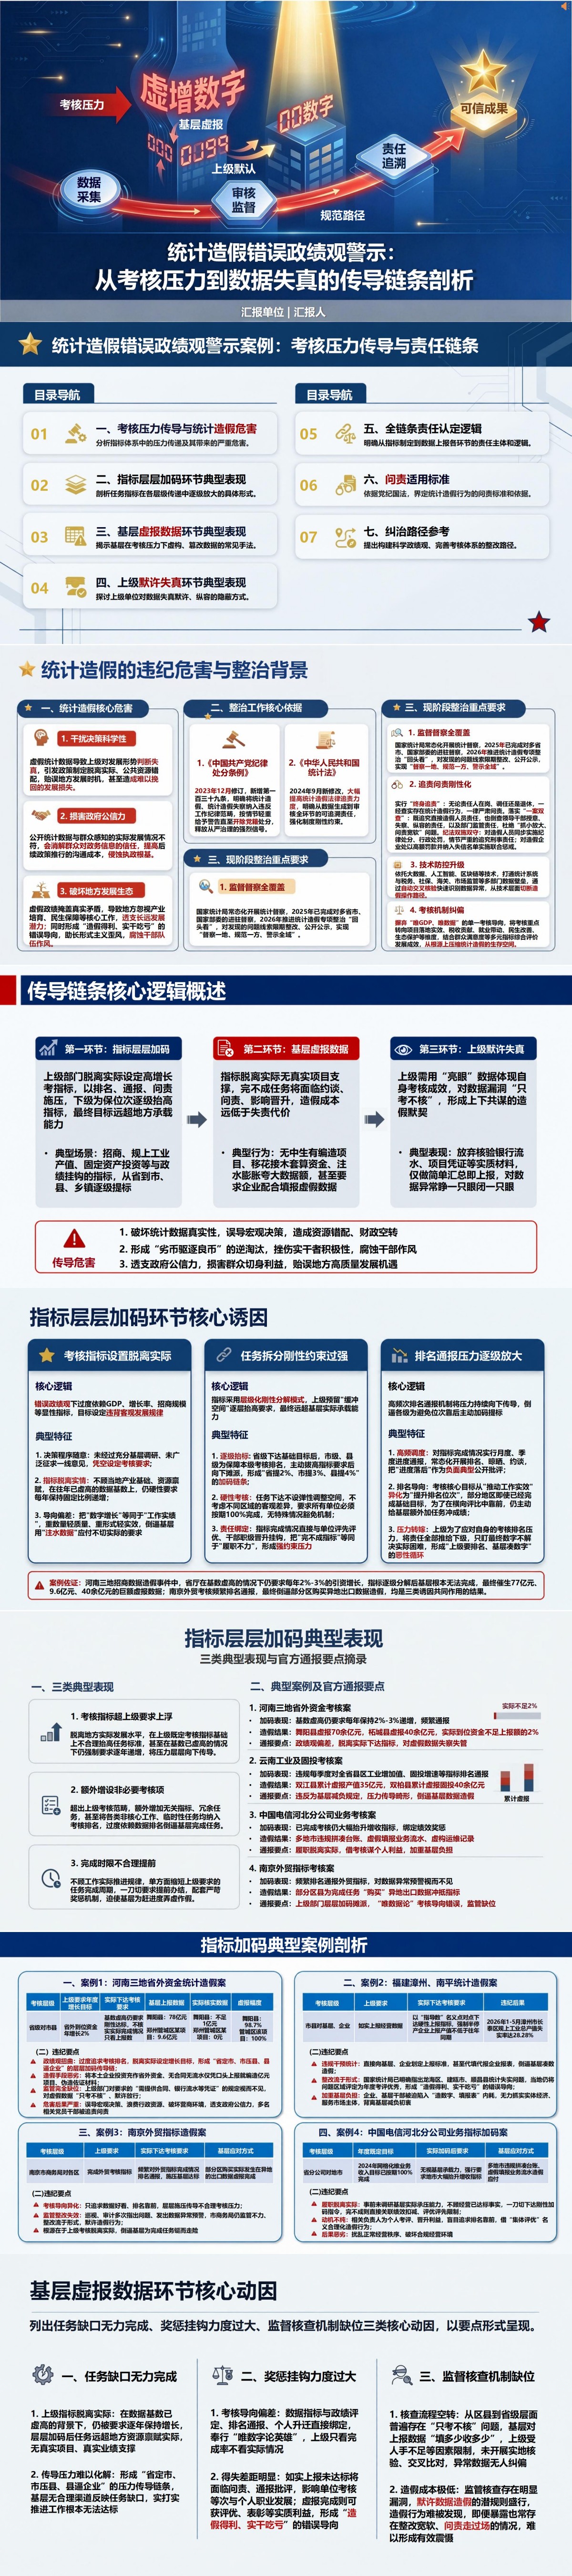
这份《统计造假错误政绩观案例:考核压力传导为数据失真》课件把“报表更正以后,依据虚假数据形成的排名、奖励和资源分配是否也要复核?”这一容易遗漏的整改环节纳入讨论,同时追查高增长要求如何变成填报目标、缺少凭证的数据如何通过审核。内容适合用于统计业务与考核部门共同学习,既检查末端报数,也核对指标依据、审核记录和异常线索处置情况。
课件目录与内容框架
沿着指标下达、数据填报与审核上报的顺序,这份《统计造假错误政绩观案例:考核压力传导为数据失真》PPT共17页。
PPT目录:
一、考核压力传导与统计造假危害
二、指标层层加码环节典型表现
三、基层虚报数据环节典型表现
四、上级默许失真环节典型表现
五、全链条责任认定逻辑
六、问责适用标准
七、纠治路径参考
重点内容解读
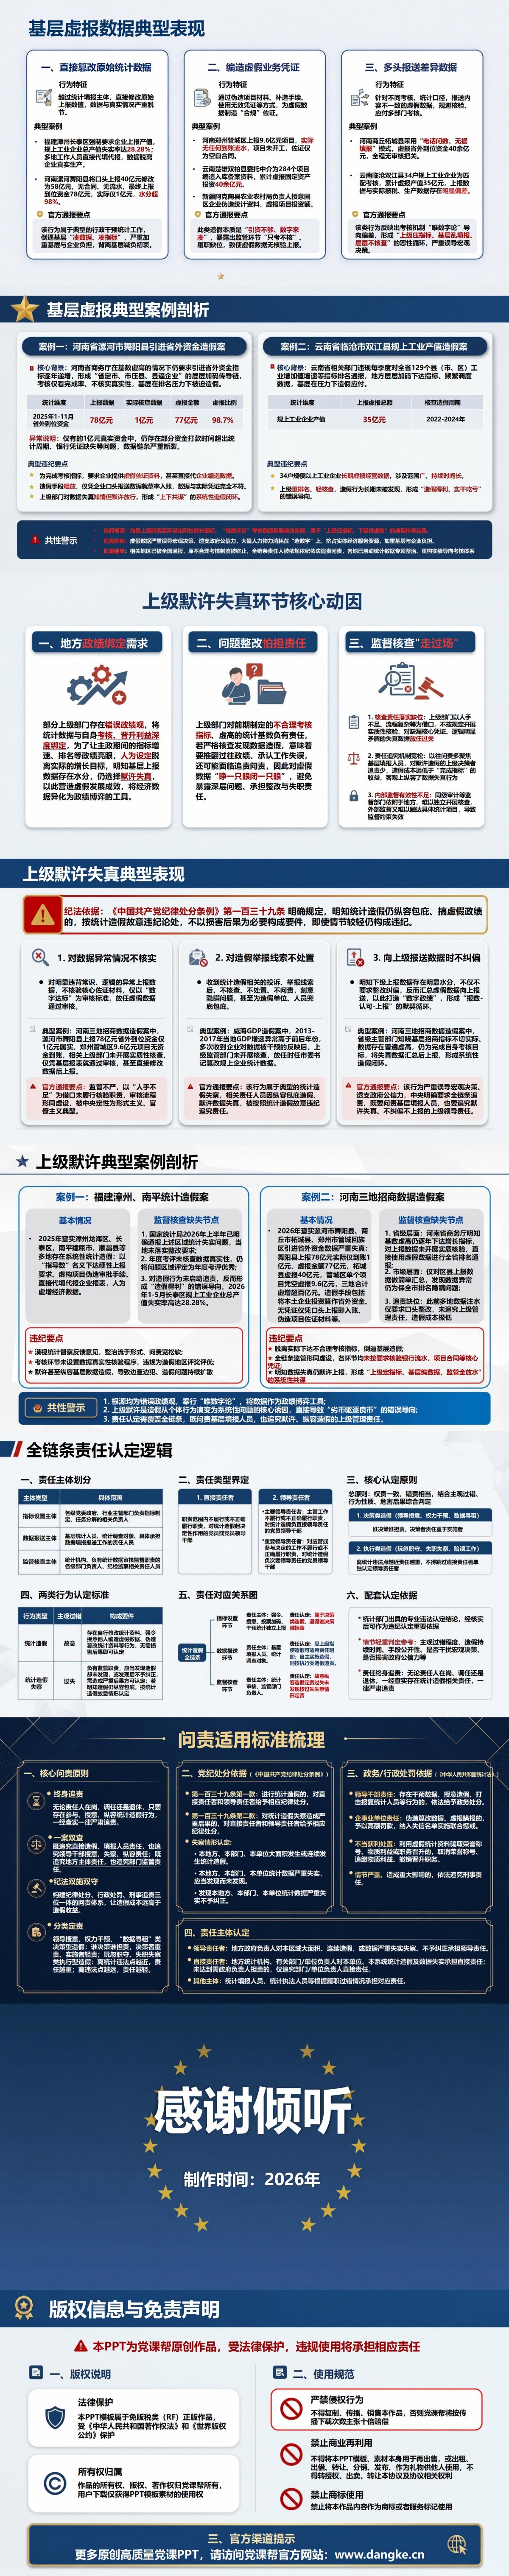
第11—13页展开第四章“上级默许失真环节典型表现”,把关注点放在虚假数据为什么能够通过审核、继续用于考核。第12页列出异常数据不核实、举报线索不处置、汇总上报不纠偏三种表现,第13页进一步讨论数据质量已被指出问题后,考评仍未作相应调整的情形。配套讲稿据此区分一般审核疏漏、应核未核与明知失真仍放行,要求结合具体职责、发现条件、核查措施和知情证据分析,不能一概归为“没发现”。这一章适合用于审核岗位复盘:抽取一项异常指标,核对谁收到提示、谁负责核验、凭证是否补查、上报前是否修正,以及相关排名奖励是否复核。这样能将“加强审核”落实到具体记录,也能发现只改报表、未纠正考核结果的整改缺口。
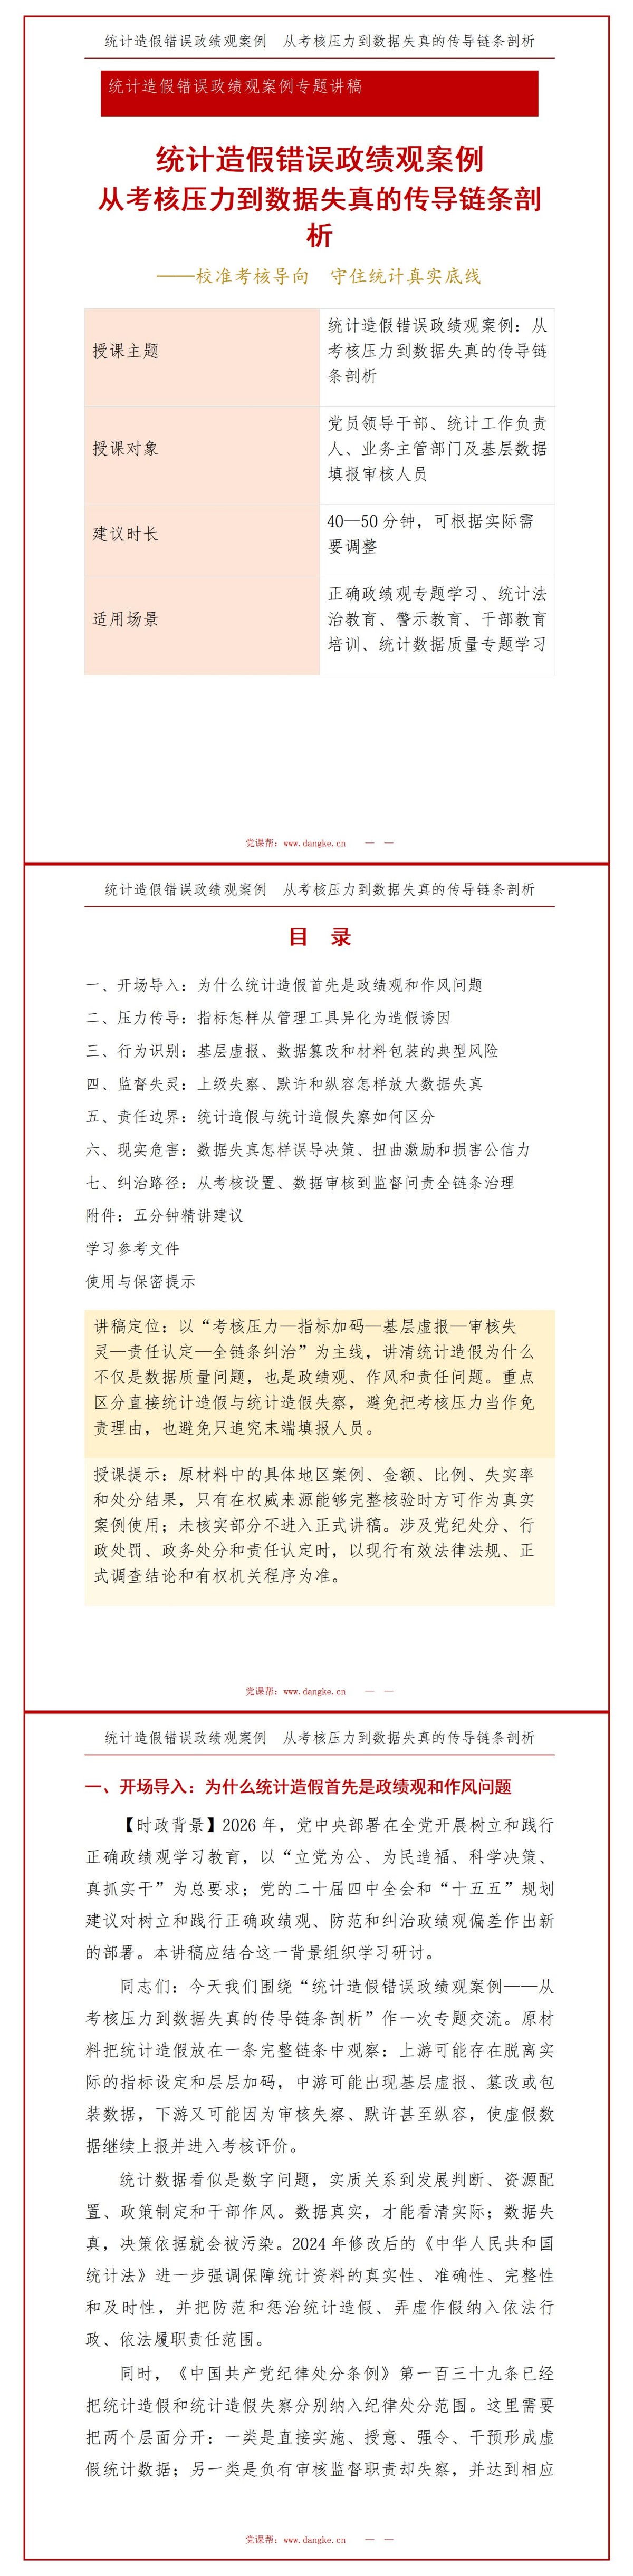
配套讲稿试读
节选一:每一层都留出“保险系数”,基层指标怎样逐步脱离实际
考核指标本身是管理工具,不等于错误政绩观。合理的目标能够统一方向、检验成效、促进落实。问题出在指标设置脱离实际、层层加码、只看排名不看质量,甚至把单一数字与单位评价、个人得失过度绑定时,指标就可能从“工作标尺”异化成“数字压力”。第一种风险是目标脱离实际。比如没有充分调研产业基础、资源禀赋、市场变化和历史数据质量,只依据主观预期确定增长目标;或者在基数已经异常的情况下继续刚性要求固定比例增长。此时真正的问题不是目标高,而是目标缺少事实依据和调整机制。第二种风险是层层加码。上级下达一个目标,下一层为了给自己留“保险系数”再次拔高,再往下继续抬升,最终基层承担的指标远超客观承载能力。层层加码容易造成两个结果:一是基层把大量精力用于“凑数字、赶进度”;二是一些人开始把“是否达标”置于“是否真实”之前。第三种风险是排名通报和奖惩机制使用不当。排名并非不能用,但如果高频排名、公开晾晒、约谈问责只围绕单一数字展开,而不核实数据质量、客观差异和实际贡献,就可能形成“数据好看就有奖励、如实反映困难反而吃亏”的逆向激励。第四种风险是缺少纠偏出口。基层发现目标明显脱离实际,却没有正常渠道说明情况、调整口径、修正任务,只能在刚性时间节点和硬性完成率之间承压。治理中应当建立反馈和校准机制,让真实情况能够向上传递,而不是把压力一直向下压。需要强调的是,压力只能解释风险为什么上升,不能成为造假的免责理由。任何单位和个人都应当守住统计真实底线。面对不合理指标,可以反映、申诉、建议调整,可以要求核实口径,但不能通过编造项目、修改数据、伪造凭证来“完成任务”。
节选二:异常已经出现、线索已经收到,审核环节为何仍让数据过关
统计造假之所以可能从个别行为扩散为系统性问题,往往与审核监督环节失灵有关。原材料把这一环节概括为“上级默许失真”。正式分析时应进一步区分:是一般审核疏漏、履职不到位,还是明知虚假仍予以放行、纵容甚至指使。第一种情形,是异常数据应当核验而没有核验。比如数据与历史趋势、业务逻辑明显矛盾,关键凭证缺失,审核人员仍只做形式汇总。此时应当看其是否负有具体审核职责、是否具备发现条件、是否采取必要核查措施。第二种情形,是收到统计造假线索后未依法依规处置。举报线索不等于事实成立,但负有监督职责的部门应当按照权限和程序核实。对线索不登记、不核查、不反馈,或者简单压下问题,可能使风险继续扩散。第三种情形,是明知数据存在明显失真仍继续汇总上报。与一般失察相比,这种行为主观状态不同。如果有证据证明相关责任人员已经知道数据不真实,却仍为了考核、排名或所谓整体成绩予以认可、放行,就不能再简单按“没发现”理解。第四种情形,是监督结果与考核奖励脱节。已经发现数据质量问题,却仍然只依据失真数据进行评优、排名和资源分配,会强化“造假有利、实干吃亏”的错误预期。纠治统计造假,不仅要纠正数据,也要纠正由虚假数据带来的不当评价和利益结果。技术手段可以帮助发现异常,但不能替代责任履行。大数据、人工智能、跨部门数据比对可以提高发现问题的效率,但是否构成统计违法、是否承担党纪政务责任,仍需要依据法律法规、职责分工和具体证据作出认定。监督真正有效的标志,不是发现了多少异常点,而是能不能让真实数据畅通上报,让拒绝造假的人得到保护,让错误指标及时调整,让已经失真的数据得到纠正,并防止同类问题反复发生。