数据造假捞取政绩启示PPT:把数据质量责任嵌入干部考核全过程|课件+讲稿
▣PPTX▧资源编号:DKB-1140发布时间: 2026-10-19更新日期:2026-10-19
资料预览
资源摘要
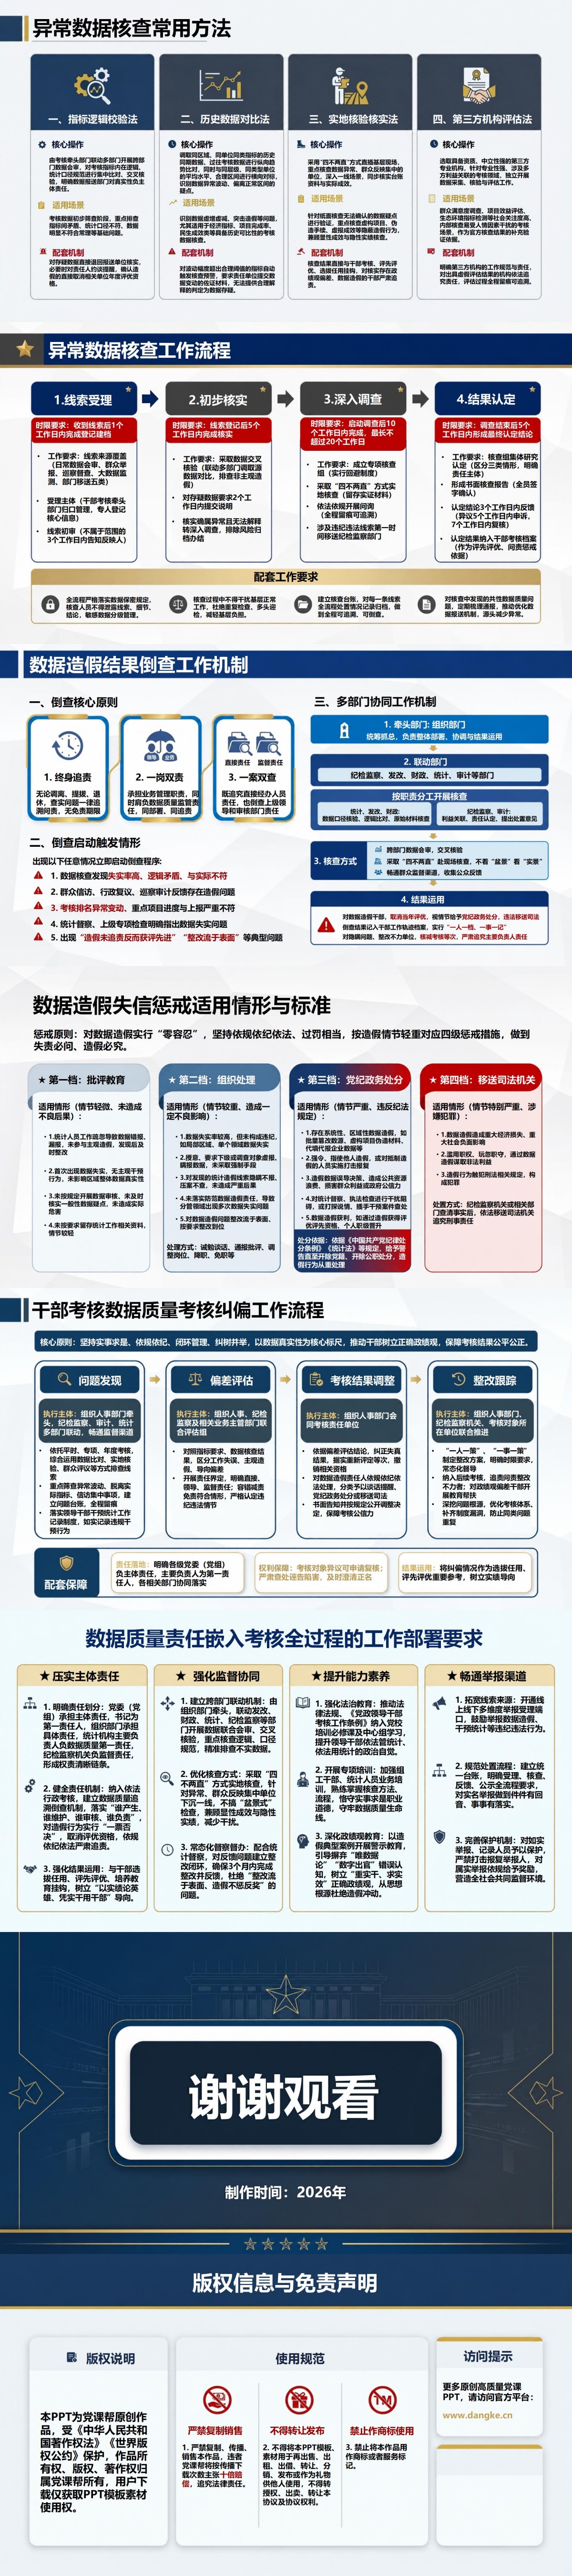
经办人签过字,业务负责人是否还要核实?审核人员怎样证明自己查过疑点?此《数据造假捞取政绩启示:把数据质量责任嵌入干部考核全过程》资料从这些岗位问题说明数据质量责任:填报要有原始依据,管理要有口径规范,审核要留下核验材料和判断过程,评价要考虑现场情况、群众感受与长期成效。对岗位调整、指标变更和数据修正,课件提示同步更新责任记录;讲稿进一步辨明,责任认定需要结合实际权限、履职行为和主观过错。配套清单可用于梳理本单位关键考核数据,检查来源、修改记录、核验依据和结果纠偏安排是否齐全。
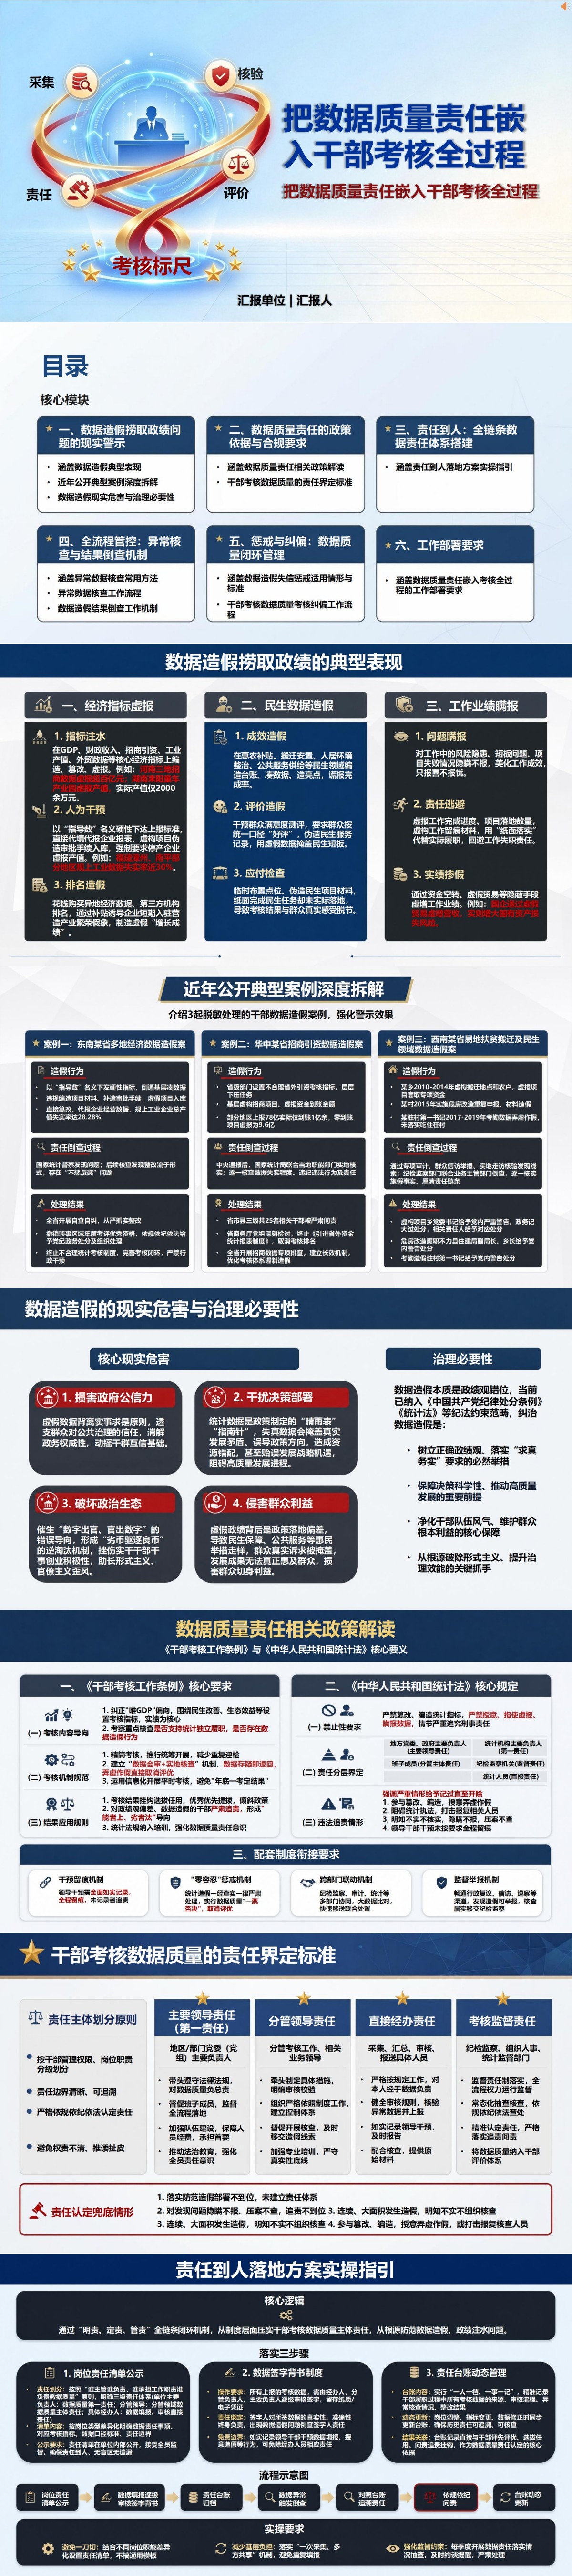
课件目录与内容框架
把填报、审核与评价岗位的职责逐一展开,《数据造假捞取政绩启示:把数据质量责任嵌入干部考核全过程》PPT共16页。
PPT目录:
一、数据造假捞取政绩问题的现实警示
二、数据质量责任的政策依据与合规要求
三、责任到人:全链条数据责任体系搭建
四、全流程管控:异常核查与结果倒查机制
五、惩戒与纠偏:数据质量闭环管理
六、工作部署要求
重点内容解读
第8页展开第三章“责任到人:全链条数据责任体系搭建”,重点在于把责任清单与岗位、指标和数据变更对应起来。清单需要写清具体负责哪些数据、采用什么口径、审核到哪一步;岗位调整、指标变更或数据修正后,相关记录也要同步更新,便于还原当时由谁经办、依据什么材料审核、发现疑点后怎样处理。配套讲稿对职责边界作了进一步说明:业务负责人不能凭经办人签字放弃管理,审核人员应记录实际核验过程,监督部门按各自职责协同查证,责任认定还须结合权限、行为和过错。备课时可把这一页作为岗位讨论题,让填报、业务管理和考核审核人员分别说明自己的核验事项,再检查是否存在无人核实或重复核实的环节。它的使用价值在于帮助单位写出可执行的岗位责任清单,也提醒授课者讲清签字记录与责任认定之间的区别。
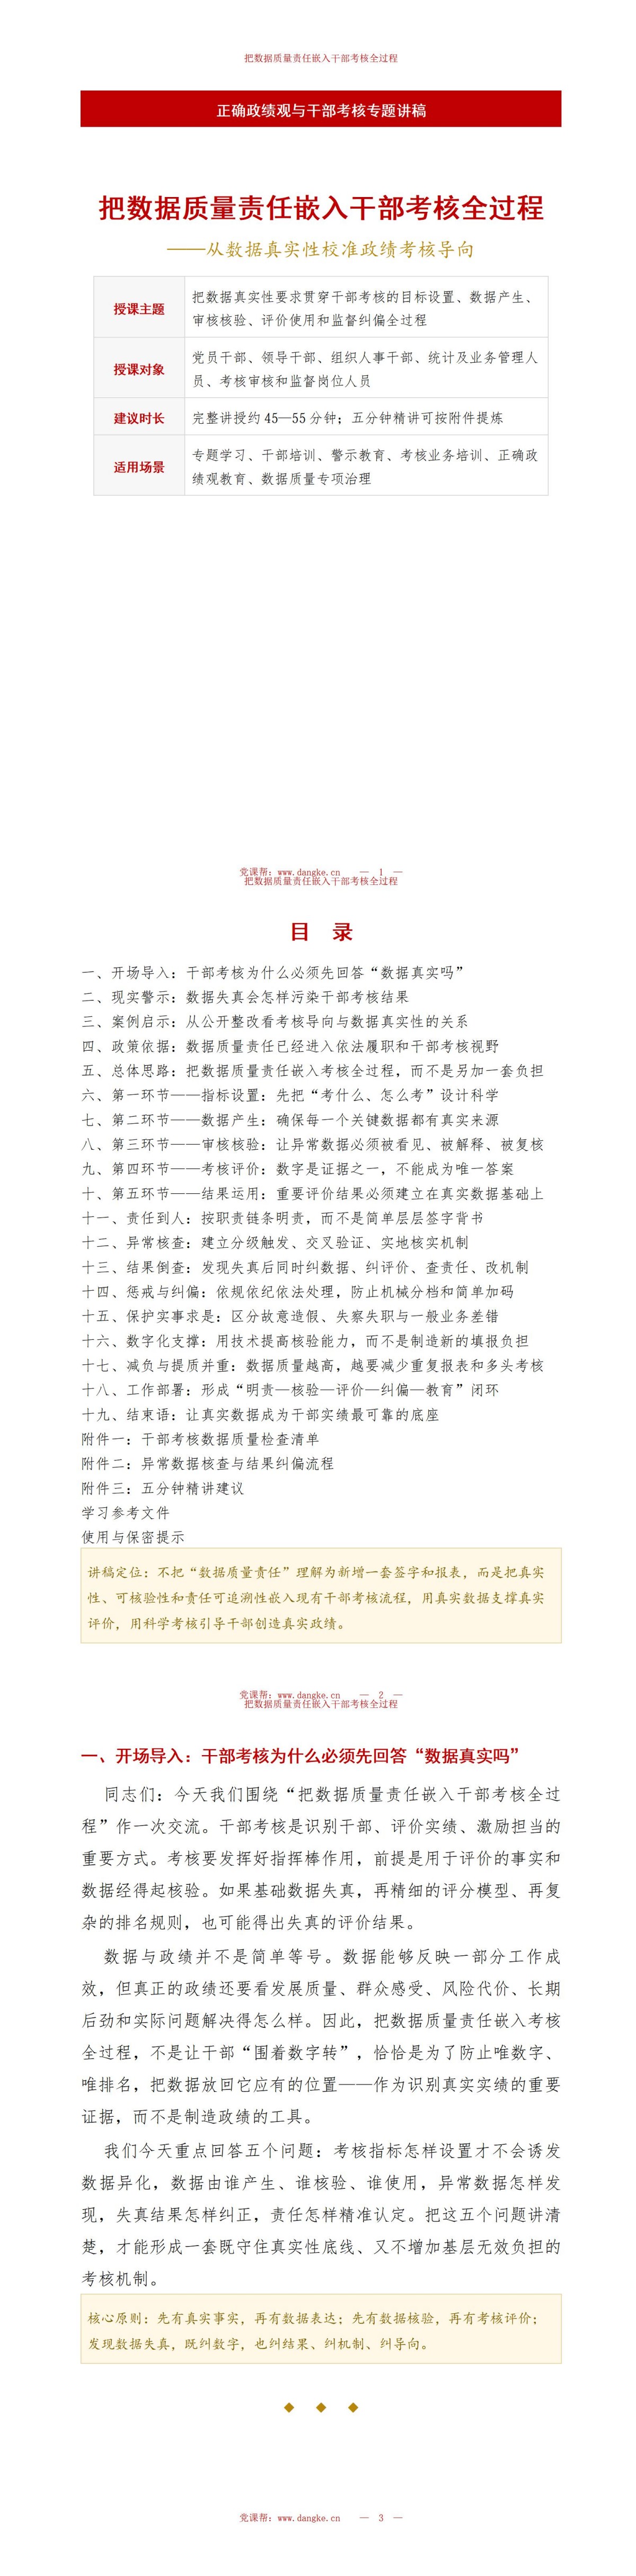
配套讲稿试读
节选一:关键数据从哪里来,审核就应追到哪里
对进入干部考核的重要数据,要明确统计范围、计算方法、时间口径、业务来源和责任岗位。签约、落地、到位、开工、投产等容易混淆的概念必须分别定义,避免用概念替换放大成绩。能够通过业务系统、行政记录依法获取的数据,应减少人工二次填报和多层汇总,降低中间环节修改、复制和口径漂移的风险。数据确需修正时,应记录修改原因、依据、前后数值、操作人员和审核人员。没有合理依据的临时调整、为适配目标值而修改,应当被制度明确禁止。重复报表不仅增加负担,也容易形成多个版本和口径差异。应推动“一次采集、多方共享”,减少多头要数、临时报数和同类数据反复加工。审核不能只问“指标完成了没有”,还要问“数据从哪里来、与业务事实是否一致”。对异常高值、短期突增和明显偏离行业趋势的数据,不能因为“成绩好”就少审。可根据历史趋势、横向同类、业务逻辑和多源数据比对设定异常识别规则。异常只是核查线索,不是直接定性;一旦触发,应要求说明并开展必要复核。对重大项目、资金到位、产业产值、民生成效等关键数据,应根据事项特点,依法依规与项目审批、财政资金、市场主体、现场进度等信息交叉印证。纸面材料可以互相印证,却不一定等于真实。对材料无法解释、群众反映集中、数据与现场感受明显不一致的,应当开展实地核实。审核记录不是为了增加签字,而是证明核验做过什么、依据是什么、疑点怎样处理。做到过程可追溯,既便于发现责任,也便于保护认真履职人员。
节选二:签字不能代替管理,也不能代替具体责任认定
具体经办人员要按规定采集、记录和报送数据,不得编造、篡改、虚报。受到不当干预时,应当依规记录、报告和抵制。业务负责人要建立口径规范和审核机制,关注异常变化,不能以“经办人已经签字”为由放弃应有的管理职责。审核人员的责任不是为数据真实性“兜底承诺”,而是按照职责履行必要核验,记录所依据的材料和判断。发现疑点要继续核查,不能把流程签字当作免责工具。领导干部不得自行修改依法搜集整理的统计资料,不得明示暗示下级或统计调查对象填报虚假数据。责任认定要结合是否干预、授意、包庇、失察等具体事实,不能机械套用“第一责任”“终身负责”等口号。纪检监察、组织、统计、审计等部门按照各自职责开展监督,不宜把所有监督责任简单集中到一个部门。重点是建立信息共享、线索移送和协同核查机制。“责任到人”不是“人人无限负责”。责任边界应与法定职责、实际权限、主观过错和具体行为相匹配。是否为了达到预设目标、掩盖问题、获取利益而主动改变真实数据,是区分性质的重要因素。是否编造项目、伪造材料、篡改原始记录、要求他人按指定数值填报,和单纯理解偏差、计算错误有本质区别。对于审核和管理人员,要判断其依法依规负有什么职责、是否应当发现异常、是否已经采取合理核验措施。不能以结果倒推所有人都有同等责任。制度要让干部知道:发现错误及时报告、主动纠正,比掩盖问题更有利。对如实记录领导干预、抵制虚假填报的人员,应依法依规给予保护。在干部考核和责任认定中,要科学区分改革探索中的失误、正常履职中的无意过失与违纪违法行为,既严肃真实性底线,又保护担当作为。