
银行政绩观整改措施PPT:规模冲动指标依赖与风险管理失衡纠治|课件+讲稿
▣PPTX▧资源编号:DKB-1048发布时间: 2026-10-13更新日期:2026-10-13
资料预览
资源摘要
存贷款增长形成的当期业绩,还要经得起后续资产质量和风险成本的检验。这份《银行政绩观整改措施:规模冲动指标依赖与风险管理失衡纠治》材料从准入标准放松、资源向易放量业务集中、考核节点短期冲刺等现象切入,说明如何审视业务的真实收益、调整考核导向,并补上扩张后的贷后管理。讲稿还区分决策、管理、专业审查和执行责任,便于经营复盘时沿着业务办理过程查找问题,明确各岗位的整改任务。
课件目录与内容框架
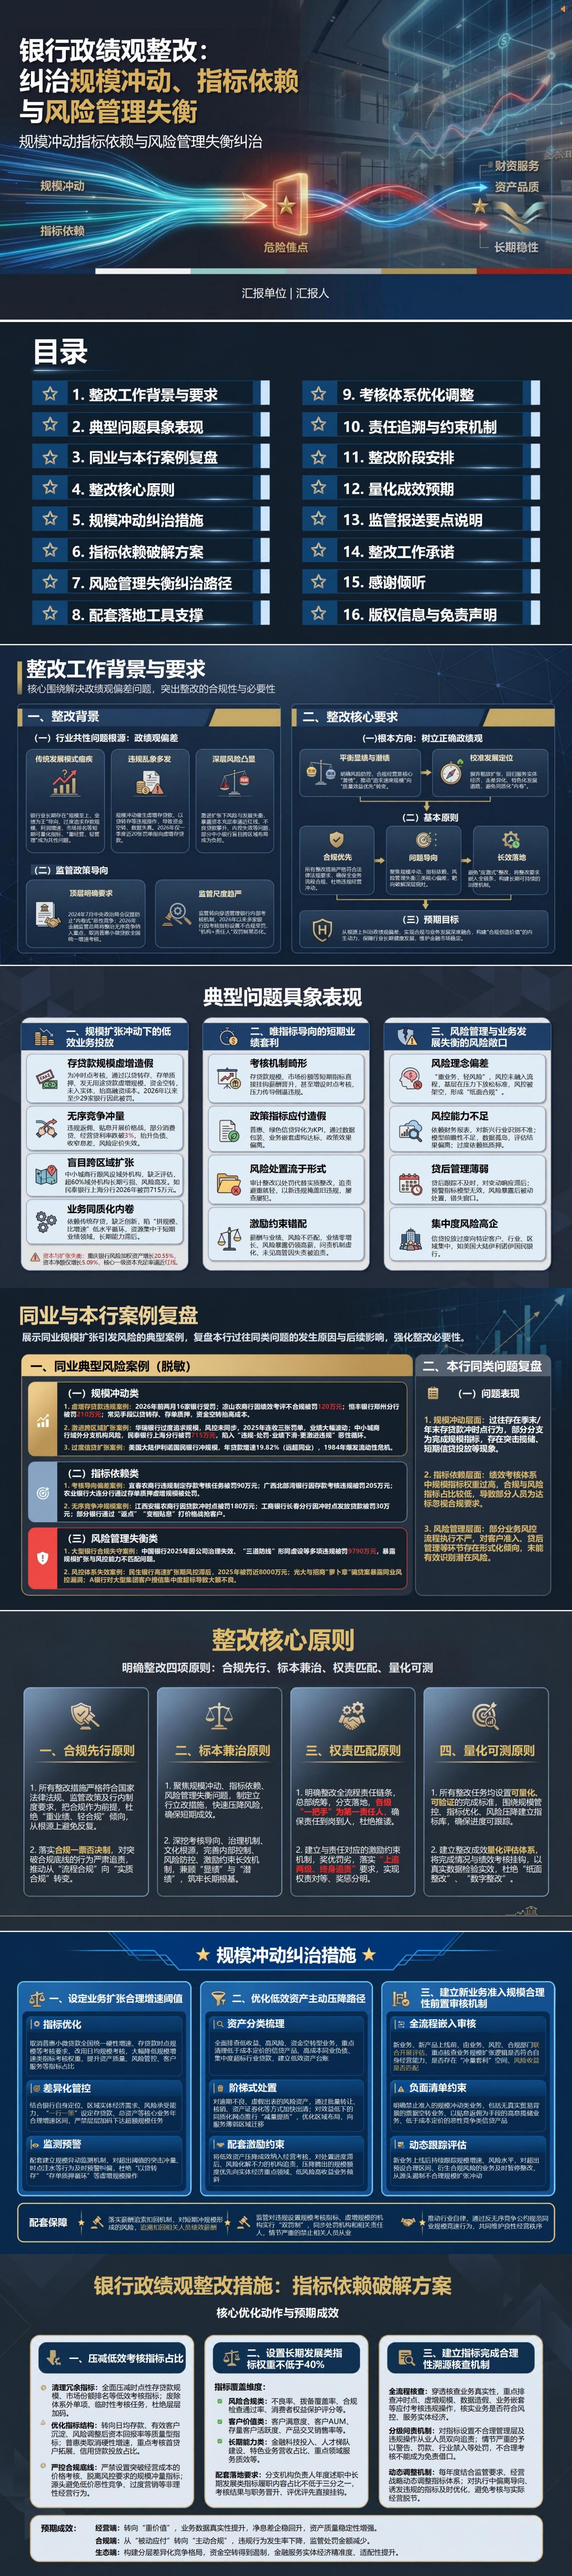
这份《银行政绩观整改措施:规模冲动指标依赖与风险管理失衡纠治》课件共16页,围绕业务扩张、绩效评价和风险约束展开。
PPT目录:
一、整改工作背景与要求
二、典型问题具象表现
三、同业与本行案例复盘
四、整改核心原则
五、规模冲动纠治措施
六、指标依赖破解方案
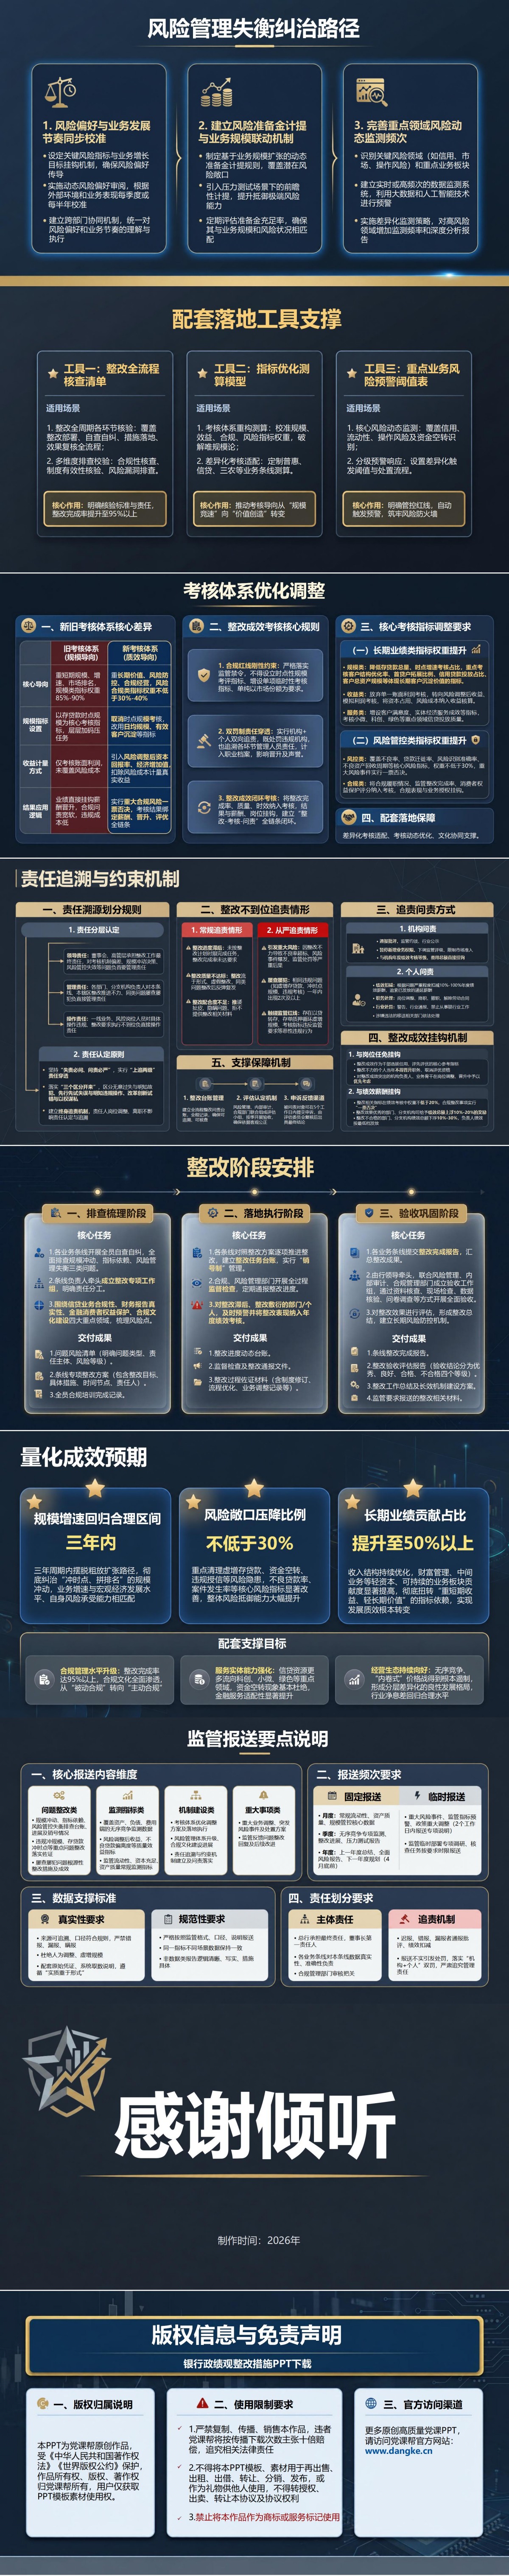
七、风险管理失衡纠治路径
八、配套落地工具支撑
九、考核体系优化调整
十、责任追溯与约束机制
十一、整改阶段安排
十二、量化成效预期
十三、监管报送要点说明
十四、整改工作承诺
十五、感谢倾听
十六、版权信息与免责声明
重点内容解读
第11页的第九章“考核体系优化调整”,把整改落到了银行如何计算业绩、如何评价经营人员这一具体问题上。课件对照规模导向与质效导向两种考核方式,讨论时点存贷款、账面利润和市场排名的局限,并引入日均规模、有效客户沉淀、风险调整后资本回报率及经济增加值等评价内容。讲解重点在于:一笔业务即使带来收入,计入资本占用和风险成本后,其经营贡献仍需重新判断;客户结构、首贷户拓展和持续服务情况,也会影响对业务质量的评价。用于考核方案研讨时,可据此逐项检查现有指标是否诱发短期冲量、是否遗漏后续风险,以及整改结果如何进入岗位评价,为调整指标结构和收益核算口径提供讨论依据。
配套讲稿试读
节选一
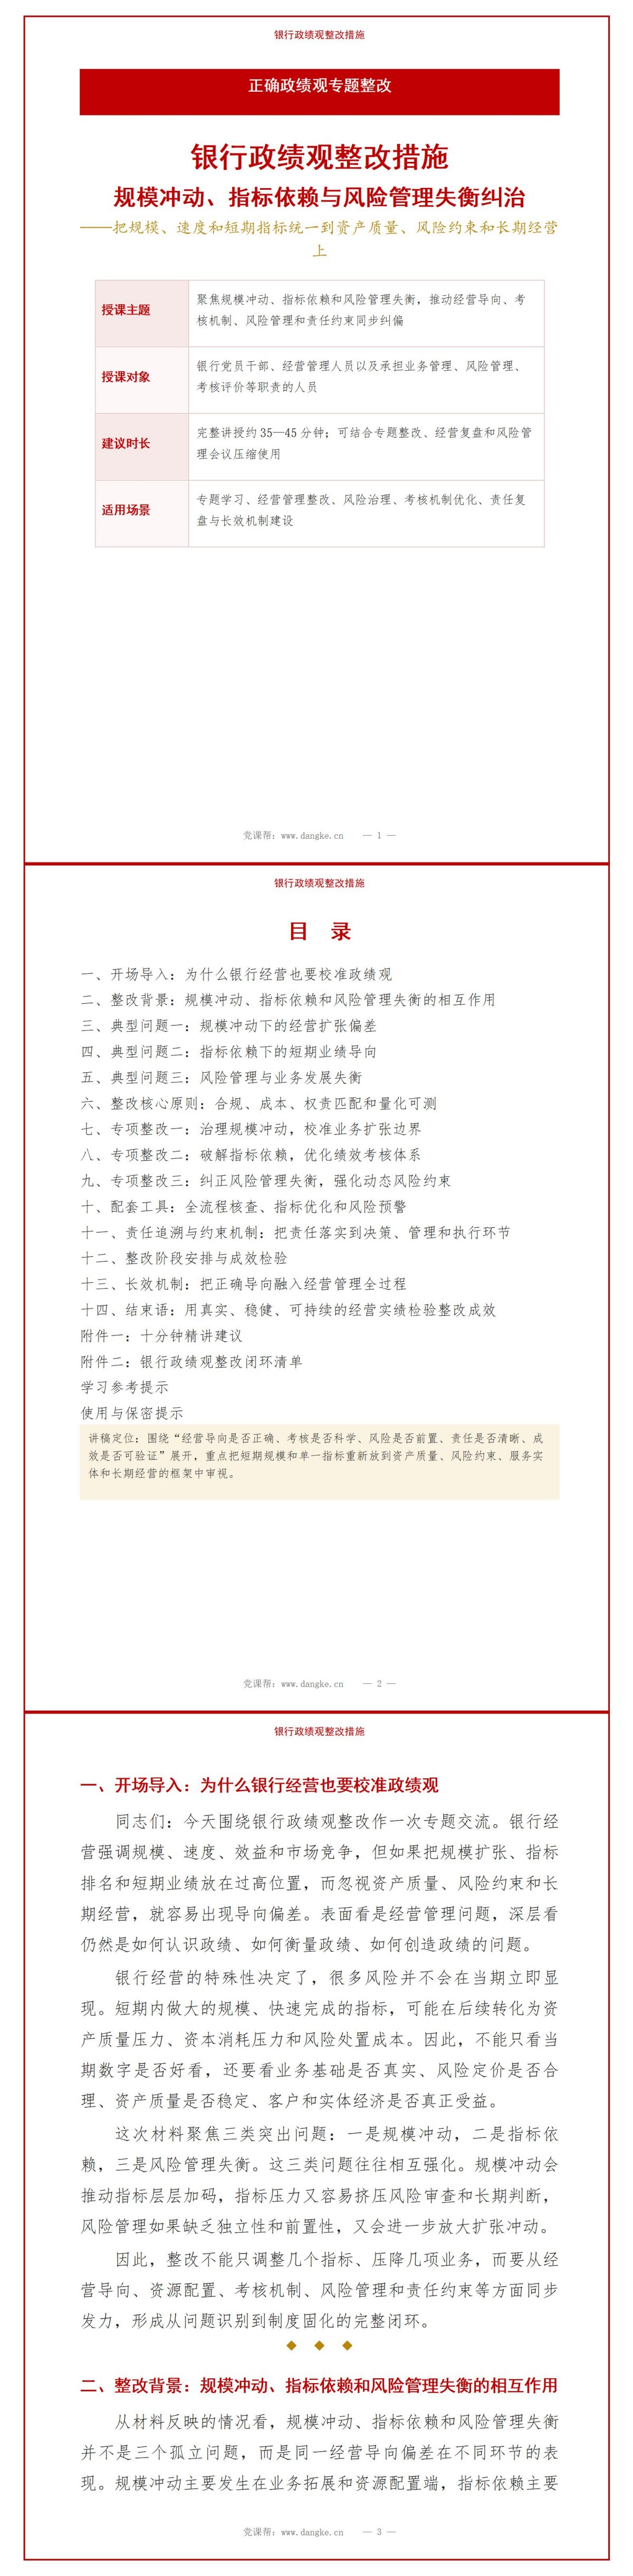
治理规模冲动,重点是把“做大”转变为“做优做稳”。第一,建立业务扩张与资本、资金、风险承受能力相匹配的约束机制。新增业务必须充分考虑资源条件和风险偏好,防止脱离自身能力盲目扩张。第二,优化资源配置导向。资源分配不能只依据增量规模,要综合考虑资产质量、风险调整后收益、客户长期价值和业务协同贡献,引导资源向真实需求和可持续业务倾斜。第三,强化重点业务和重点客户准入。对风险较高、结构复杂、集中度较高的业务,应加强前置审查和集体研判,不能因短期指标压力降低标准。第四,加强存量业务复盘。治理规模冲动不仅是控制新增,还要回看既有业务中是否存在低效、低质或风险偏高的问题,及时调整组合结构。第五,把规模增长与后续管理能力相匹配。新增业务量上升时,贷后管理、监测预警、人员配置和系统支持也要同步增强,避免前端扩张与后端管理脱节。
节选二
破解指标依赖,核心是重构评价体系。第一,减少单一规模和增速指标的过度影响,建立更加平衡的指标组合。规模、收入等结果指标可以保留,但不能成为唯一判断。第二,增加长期价值和风险质量维度。将资产质量、客户持续价值、风险成本、合规情况、协同贡献等纳入评价,使考核能够反映经营质量而不是只有经营数量。第三,增强差异化考核。不同机构、不同区域、不同业务基础不完全相同,应结合客群、市场条件和风险特征设置合理目标,防止“一把尺子量到底”。第四,强化过程评价。除了年末结果,还应关注业务决策是否规范、客户管理是否扎实、风险提示是否及时、协同机制是否有效,减少临近考核节点集中冲刺的空间。第五,建立指标动态评估机制。如果某项指标明显诱发短期行为、资源错配或风险上升,应及时调整,而不是继续以完成既定指标为唯一目标。


