
企业追求潜绩与显绩PPT:统筹当期经营业绩和长期发展能力|课件+讲稿
▣PPTX▧资源编号:DKB-974发布时间: 2026-10-10更新日期:2026-10-10
资料预览
资源摘要
研发预算连续投入,项目是否形成了可验证的技术能力?销售完成年度指标,增长是否伴随回款压力和客户信任损耗?此《企业追求潜绩与显绩:统筹当期经营业绩和长期发展能力》课件把经营结果与取得结果的代价放在一起分析,讨论长期项目的资源边界、阶段成果和调整依据。内容还涉及研发、财务、人力与业务部门怎样共同承担目标,适合用来复盘“指标完成了,组织能力却没有留下来”的管理问题。
课件目录与内容框架
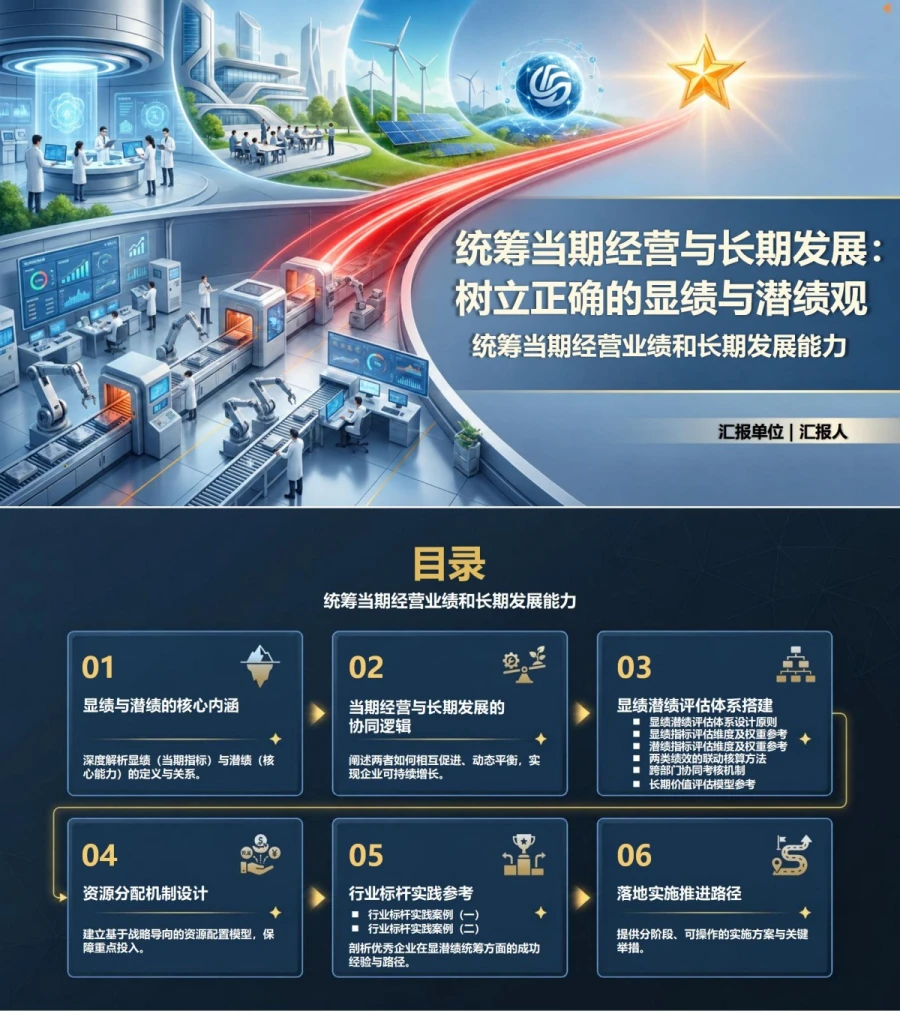
从经营指标延伸到研发、人才与资源安排,《企业追求潜绩与显绩:统筹当期经营业绩和长期发展能力》PPT共17页。
PPT目录:
一、显绩与潜绩的核心内涵
二、当期经营与长期发展的协同逻辑
三、显绩潜绩评估体系搭建
四、资源分配机制设计
五、行业标杆实践参考
六、落地实施推进路径
重点内容解读
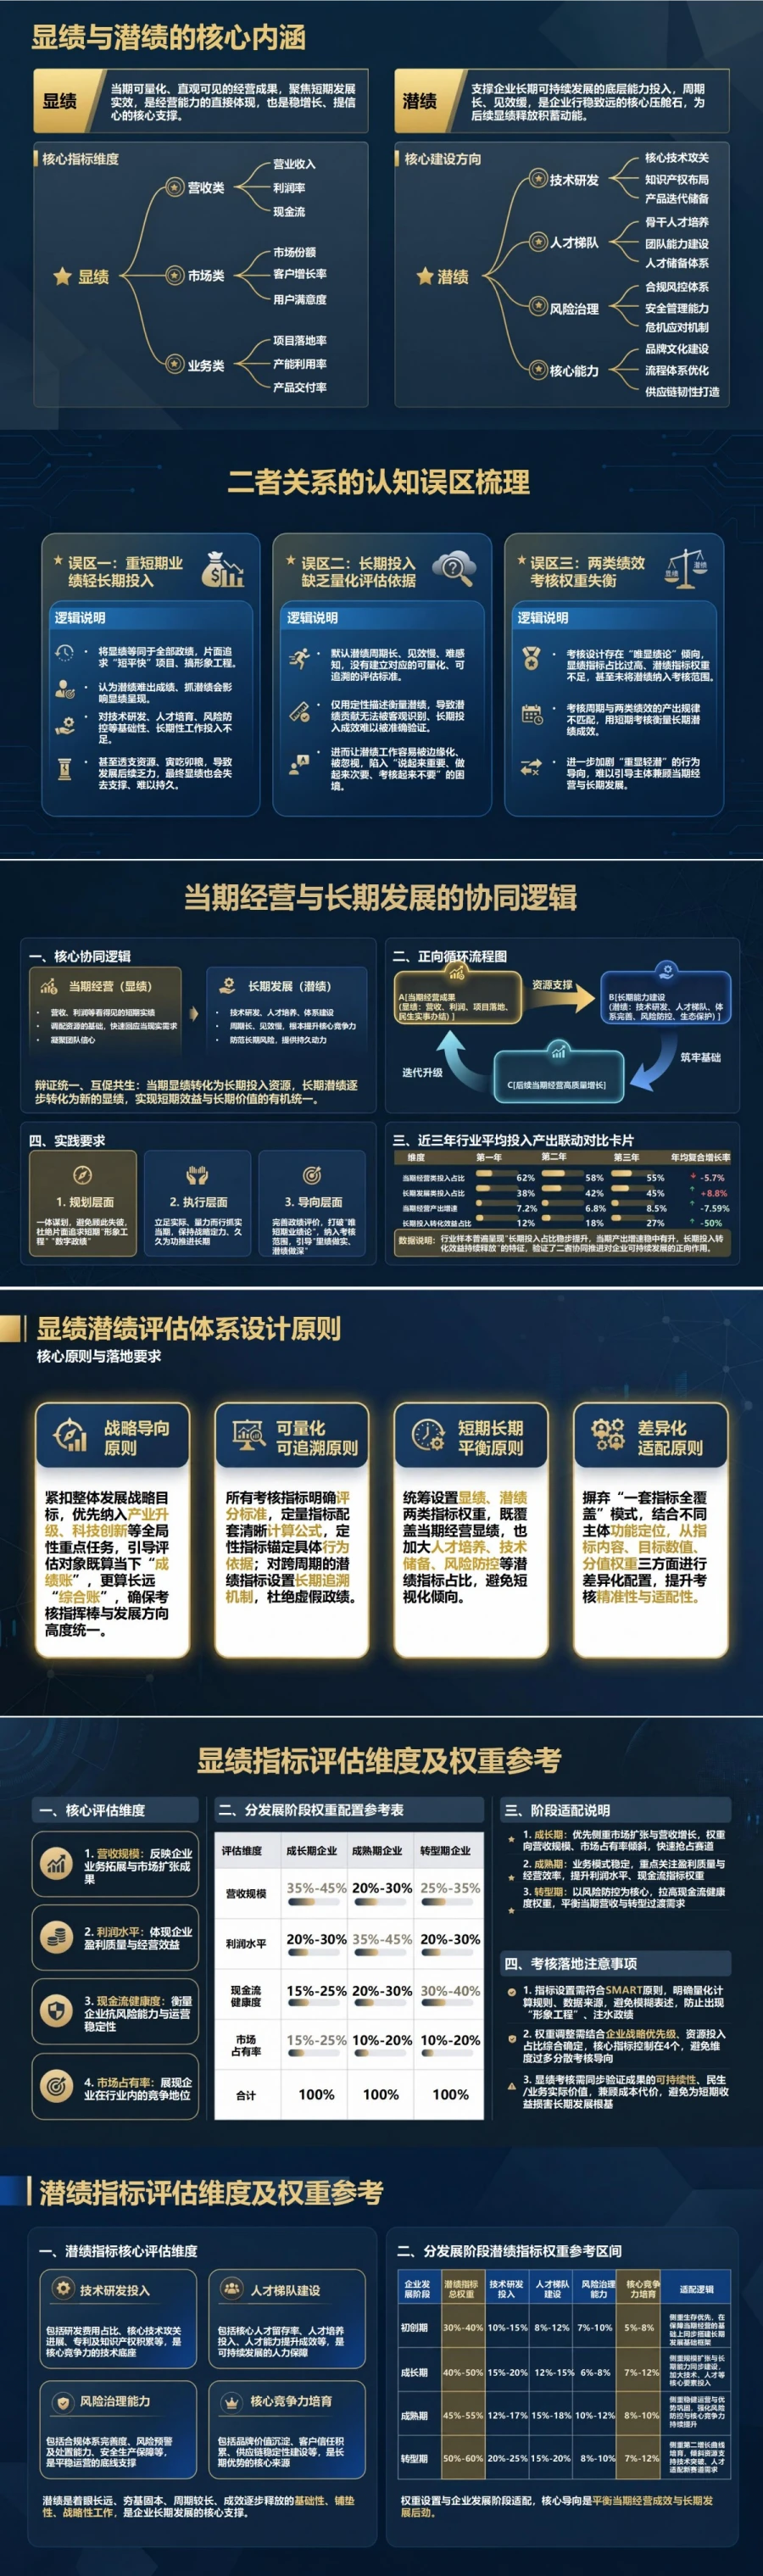
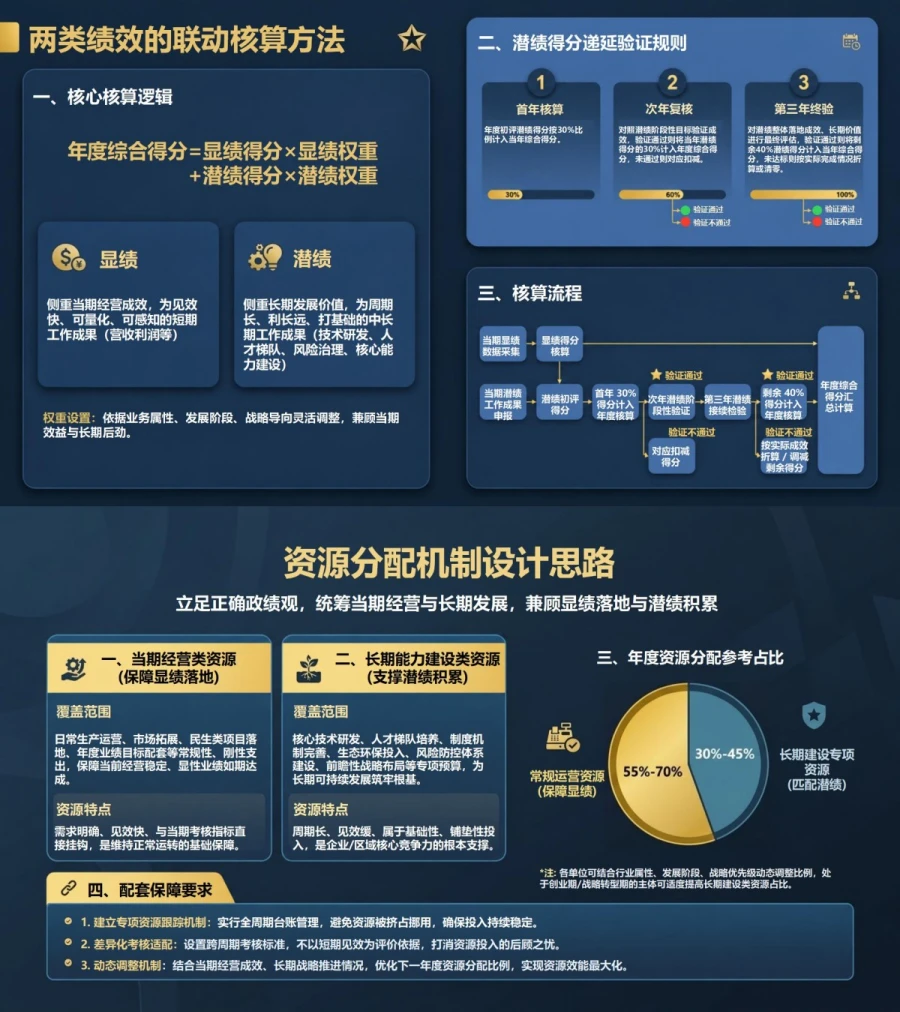
第6—9页讲述第三章“显绩潜绩评估体系搭建”的指标设计与联动核算,其中第9页的递延验证最有辨识度:课件用首年初评、次年复核、第三年终验的示例,说明长期项目的评价不能在立项或投入完成时一次定论。配套讲稿将这一思路解释为先核对关键节点和阶段成果,再观察实际转化效果,使研发、人才培养等跨年度工作既能获得阶段认可,也保留后续检验。用于绩效管理研讨时,可以据此讨论项目何时评价、凭什么认定贡献、成果未达预期时怎样调整,避免仅凭预算执行率或“长期价值”表述给出高评价;具体年限和计分比例则需结合项目周期确定。
配套讲稿试读
节选一
评价机制是管理导向的集中体现。考核什么、怎么考、什么时候考,会直接影响组织把精力放在哪里。要统筹显绩与潜绩,首先要建立一个基本原则:既看当期结果,也看长期能力;既看最终产出,也看形成能力的关键过程;既看完成了多少,也看这些成果是否可持续、是否付出了不可接受的代价。评价显绩时,可以重点关注经营结果、盈利质量、现金流、市场表现、重点任务交付等,但不能只看单一数字。比如收入增长要结合回款和盈利质量看,项目落地要结合实际价值和后续运营看,市场扩张要结合客户质量和资源成本看。只有把“结果”和“质量”结合起来,显绩评价才不会诱导短期行为。评价潜绩时,应围绕企业真正需要的长期能力设置维度。常见方向包括技术研发、人才梯队、风险治理、流程体系、供应链能力、品牌与客户信任等。每个维度都要尽量明确阶段目标、责任主体、验证方式和成果证据,避免只用笼统描述评价长期工作。对于跨周期任务,可以采用分阶段验证思路。年度内先评价投入是否按计划推进、关键节点是否完成、阶段成果是否形成;后续再结合实际转化效果进行复核。这样既承认长期工作需要时间,也保留结果校验,防止把“周期长”变成没有责任边界。评价机制还要体现差异化。不同部门承担的职责不同,不能用一套指标简单覆盖全部岗位。业务部门可以更加关注经营结果,同时承担与自身业务相关的长期能力建设责任;职能部门可以更加关注制度、流程、人才、风险等能力建设,同时评价其对业务目标的支撑效果。这样才能避免各部门只对自己的局部指标负责。在指标数量上,应突出关键少数。指标过多会让组织陷入填表和解释,反而弱化真正重要的管理目标。每个阶段都应围绕战略重点筛选少量关键指标,明确数据来源和评价规则,并定期复盘指标是否仍然有效。评价体系不是越复杂越科学,而是越能准确传递战略导向、越能促进真实改进越有效。此外,要建立纠偏机制。发现某项指标诱导了不合理行为,就要及时调整;发现部门为了完成局部目标损害整体利益,就要进行跨部门校准;发现长期项目偏离战略方向,就要及时止损。好的评价机制不是一套永远不变的表格,而是一套能够根据经营实际持续修正的管理系统。
节选二
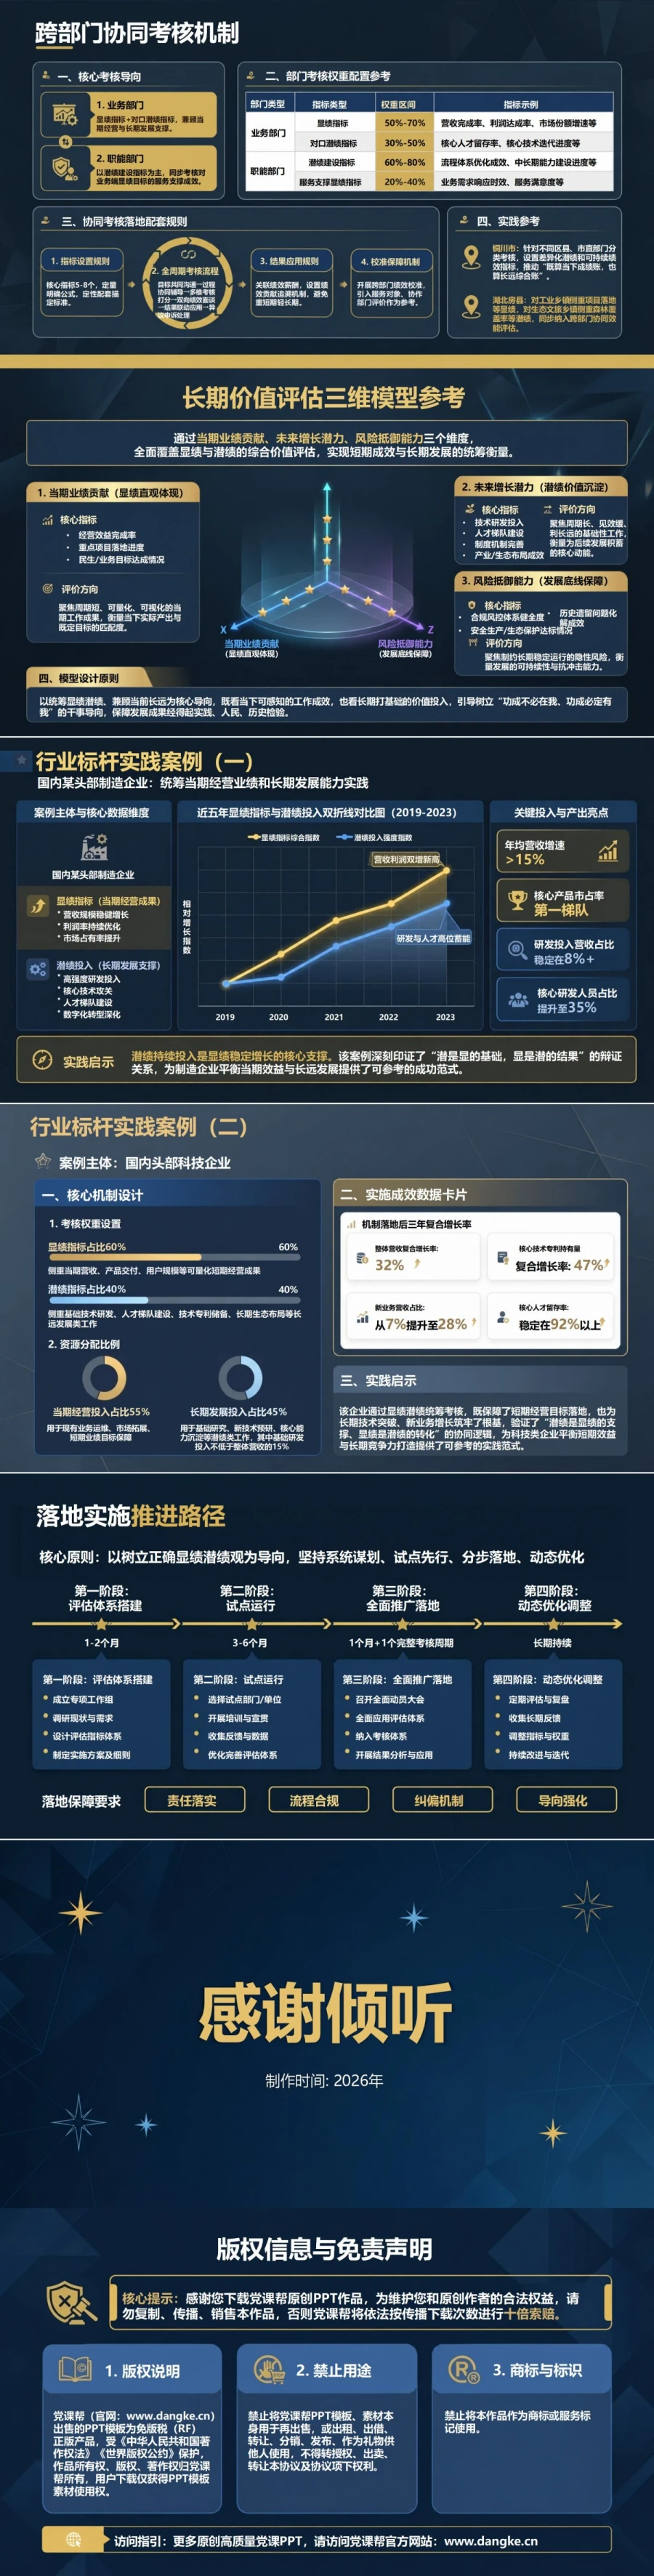
再好的长期目标,如果没有资源保障,也很难真正落地。资源配置的基本思路,是先保障企业正常经营和必要的刚性支出,同时对关系未来竞争力的技术、人才、制度、风险防控等事项建立相对稳定的投入安排。不能把长期建设完全建立在“当年有剩余再投入”的基础上,否则一遇到经营压力,长期项目就会成为最先被压缩的部分。资源安排要与战略优先级一致。企业应先明确哪些能力是未来发展必须具备的,再决定投入重点。对核心技术、关键人才、重要系统、重大风险治理等战略事项,可以建立专项台账,持续跟踪投入、进度和阶段成果,确保资源真正用于能力形成,而不是简单形成预算占用。同时要保留动态调整空间。经营环境变化时,资源配置也要随之调整。短期压力加大时,可以优化节奏、重新排序,但要避免简单“一刀切”削减所有长期投入;长期项目连续达不到阶段目标时,也应重新论证,不因为已经投入较多就继续无效追加。资源配置既需要战略定力,也需要经营纪律。跨部门协同同样重要。显绩往往直接体现在业务端,但背后常常需要研发、财务、人力、供应链、风控等多部门共同支撑。潜绩也不只是职能部门的任务,业务部门同样要承担客户沉淀、人才培养、流程改进和能力建设责任。因此,考核时要增加共同目标和协同评价,减少“业务只看收入、职能只看流程”的割裂。可以通过目标共识、过程协同、阶段复盘和结果校准形成闭环。年初共同明确目标和依赖关系,执行中定期处理跨部门堵点,阶段性复盘资源和进度,年度评价时再结合整体结果进行校准。这样做的目的,不是增加会议和流程,而是让各部门围绕企业整体价值而不是局部指标开展工作。


