如何严守廉洁纪律PPT:日常履职中的行为边界及自我约束|课件+讲稿
▣PPTX▧资源编号:DKB-1225发布时间: 2026-10-23更新日期:2026-10-23
资料预览
资源摘要
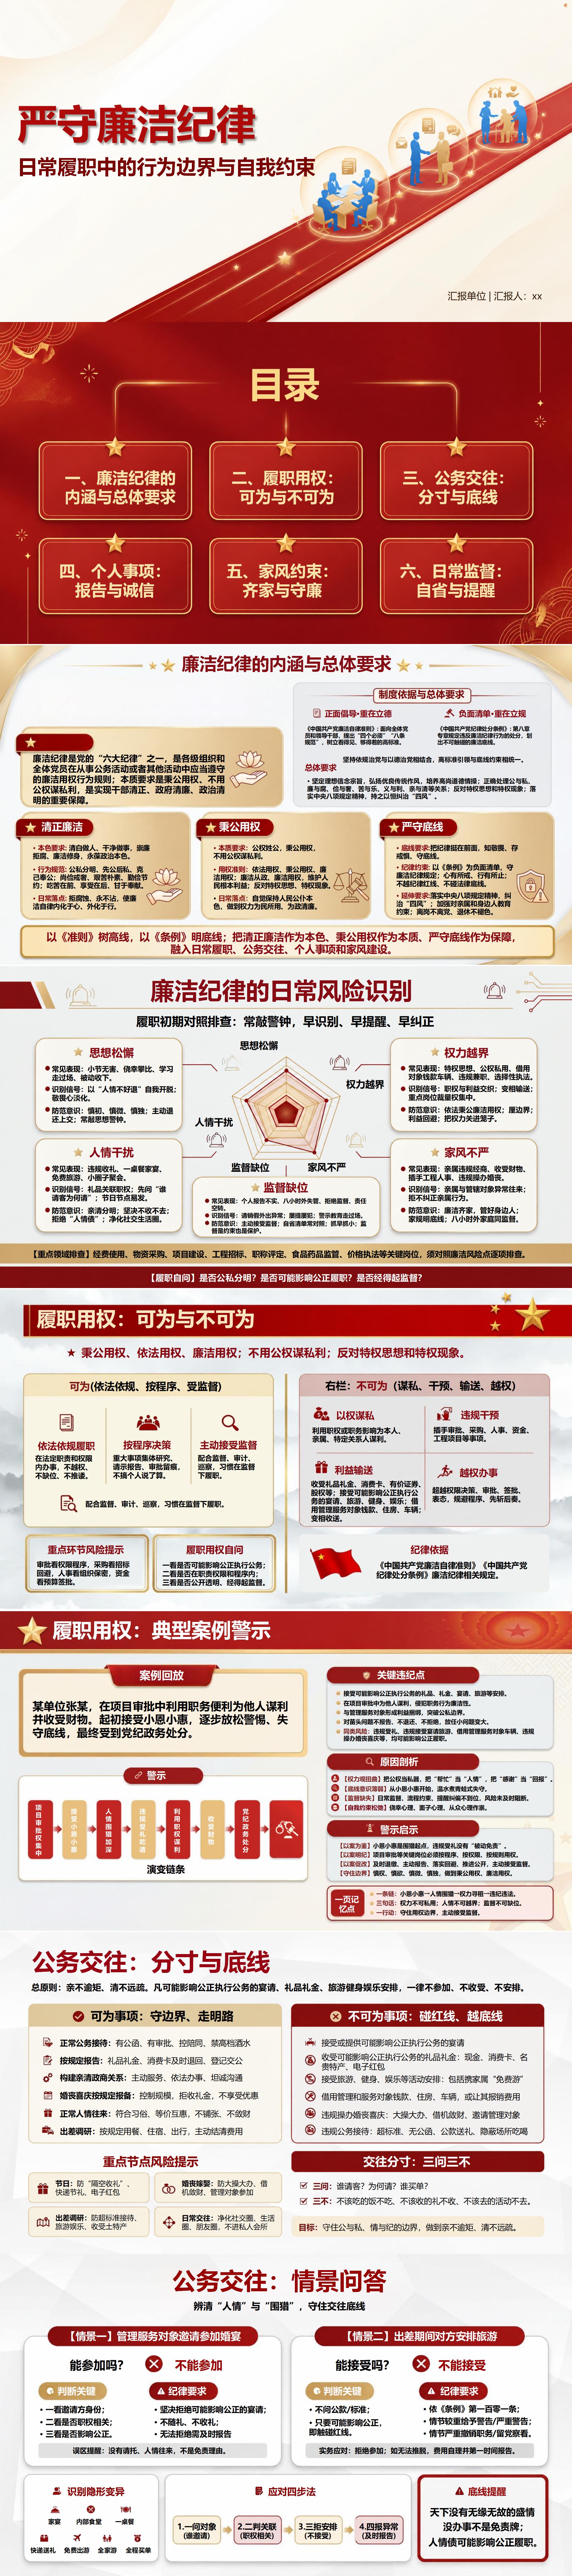
这份《如何严守廉洁纪律:日常履职中的行为边界及自我约束》资料用“同一件审批事项,换成不认识的群众,是否还会按相同标准办理?”这个问题检查熟人请托对履职的影响,并把口头变更、替其他岗位拍板、该报告的事项未更新等情况列入自查。内容同时讲清职责范围内应当主动办理的工作,便于授课时把履职责任与纪律要求放在一起说明,避免学员只记住禁止事项,却不知道日常应当怎样做。
课件目录与内容框架
本页提供《如何严守廉洁纪律:日常履职中的行为边界及自我约束》PPT,共16页。
PPT目录:
一、廉洁纪律的内涵与总体要求
二、履职用权:可为与不可为
三、公务交往:分寸与底线
四、个人事项:报告与诚信
五、家风约束:齐家与守廉
六、日常监督:自省与提醒
重点内容解读
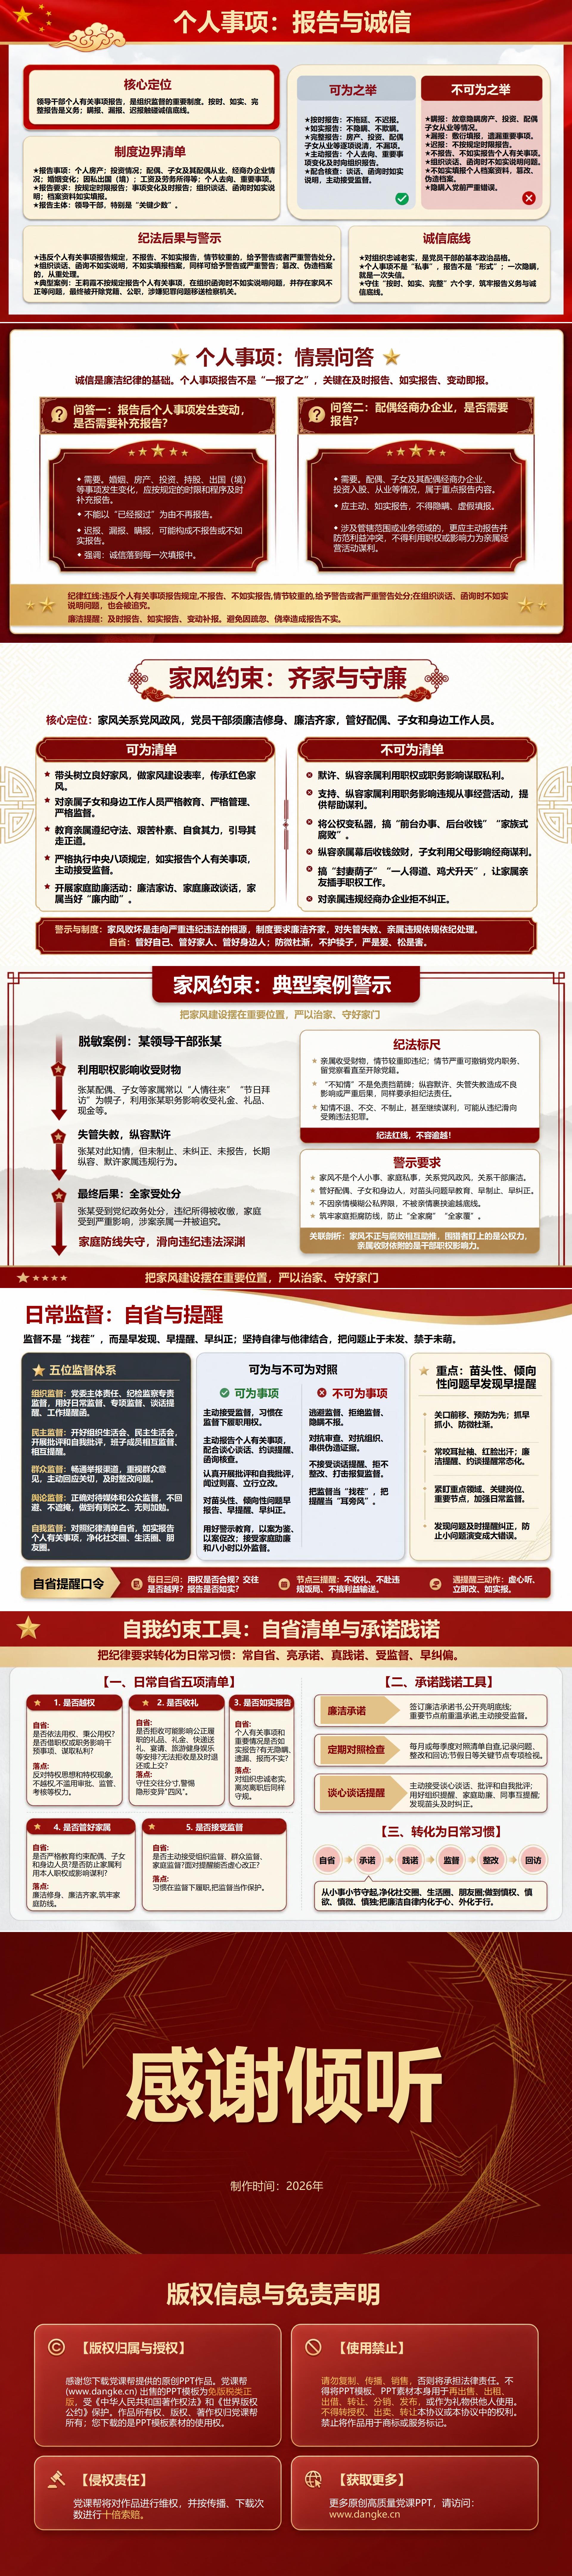
第9—10页围绕第四章“个人事项:报告与诚信”,集中讨论填报是否完整、事项变化后如何处理,以及配偶经商情况怎样与岗位利益冲突一并核对。第9页将按时、如实、完整报告与瞒报、漏报、迟报等情形对照,第10页接着设置“已经报告后又有变化”“配偶经商办企业”两道情景问答。讲稿补充了一个容易被忽略的前提:先确认本人是否属于适用人员,再按对应制度核实报告范围、时限和方式。用于干部日常提醒时,可结合近期发生变化的事项逐项核对,检查是否需要补充说明、是否涉及回避,减少凭印象填报或认为“以前报过就不用再管”的疏漏。
配套讲稿试读
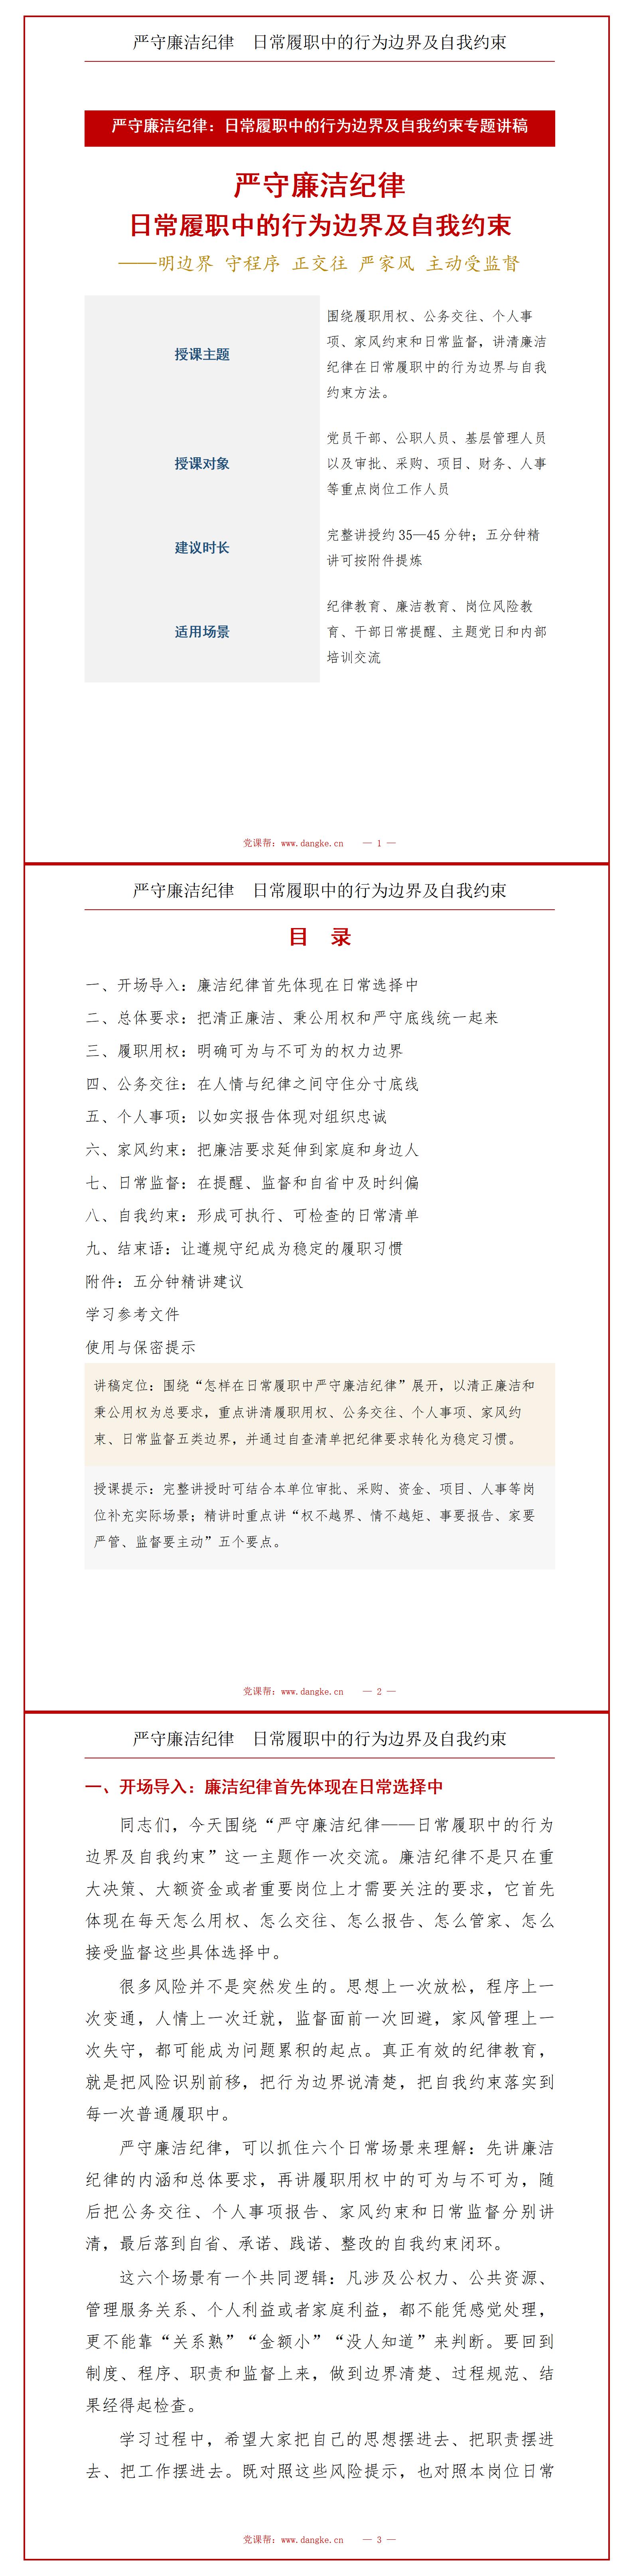
节选一:履职用权——明确可为与不可为的权力边界
履职用权是廉洁纪律最直接的实践场景。核心要求就是秉公用权、依法用权、廉洁用权,不用公权谋私利。对任何岗位来说,最重要的不是手里有多大权,而是能否始终在职责权限、法定程序和制度规则内行使权力。什么是“可为”?第一,职责范围内的事项依法依规办理。该受理的及时受理,该审核的认真审核,该协调的主动协调,不能以“怕担责”为由推诿,也不能把履职边界理解成少干事、不作为。纪律要求的是规范履职,不是消极履职。第二,重要事项按程序决策。涉及重大事项、重要项目、资金使用、关键资源配置等,应当按照规定履行集体研究、审核审批、请示报告等程序。程序不是形式,而是把个人判断转化为组织决策、把单点权力纳入集体监督的重要保障。第三,主动接受监督并留下必要痕迹。审批依据、办理过程、意见建议、结果反馈等关键环节应当可追溯。留痕的目的不是增加基层负担,而是让责任清楚、权力透明、问题可查,防止口头决定、随意变更和事后补手续。什么是“不可为”?首先不能以权谋私,不能利用职务便利为本人、亲属、朋友或者特定关系人谋取不当利益;其次不能越权干预,不属于本人职责和权限范围的事项,不以职务影响打招呼、递条子、施加压力。还要特别防止“利益输送”和“人情审批”。有的事项表面上程序齐全,但如果审核标准因对象不同而改变,或者因为熟人请托降低条件、加快办理、绕过必要环节,本质上仍然破坏了公平公正。判断是否越界,可以问自己:如果对象换成陌生群众,我是否仍会这样办理?如果全过程公开,我是否愿意接受检查?
节选二:个人事项——以如实报告体现对组织忠诚
个人有关事项报告制度,是加强干部管理监督、促进领导干部廉洁自律的重要制度安排。这里首先要明确适用边界:不是所有人员、所有私人事项都采用同一种报告制度,而是对按规定需要报告的领导干部和相关人员,必须严格依照现行制度如实、完整、及时报告。第一,正确理解“报告”不是组织对个人生活的无端干预,而是对权力运行风险的制度性防护。婚姻、房产、投资、经商办企业等事项,之所以在一定范围内需要报告,是因为这些情况可能与岗位权力、利益冲突、廉洁风险发生联系。第二,报告要做到真实、准确、完整。不能因为某项情况已经发生多年就认为“不重要”,不能因为变化幅度不大就自行判断“无需报告”,更不能因为担心影响个人评价而隐瞒、漏报。是否需要报告,应当依据制度规定,而不是依据个人主观判断。第三,发生变化时要按规定处理。个人事项报告不是“一报了之”,对需要按规定补充、集中或者即时报告的事项,要依制度要求办理,不能以“以前已经报过”为由不再更新。第四,对配偶、子女及其配偶经商办企业、投资入股等情况,应当按规定如实报告;对存在任职回避、禁业管理或者利益冲突要求的,还要依规执行。这里的关键是既不泛化成“家属一律不能经商”,也不能忽视权力影响下的利益冲突风险。报告制度最考验的是“忠诚老实”。对组织坦诚、对制度认真、对个人利益保持克制,是廉洁自律的重要表现。真正的安全感不是“没人知道”,而是该报告的都报告、该回避的都回避、该说明的都说明,经得起组织核查和监督。
节选三:自我约束——形成可执行、可检查的日常清单
廉洁纪律最终要转化为稳定习惯。可以通过日常自查清单、廉洁承诺、定期对照检查、谈心谈话提醒,再加上整改和回访,形成从“知道要求”到“做到要求”的行为闭环。第一项自查:今天有没有越权。对自己经手的审批、决策、资金、项目、人事等事项,是否都在职责权限内办理,是否存在先办后补、口头变更、替别人拍板或者干预其他岗位正常履职的情况。只要权限不清,就先核实、再行动。第二项自查:今天有没有收受不当利益。礼品、礼金、电子红包、宴请、娱乐安排、免费服务,看起来形式不同,但判断标准相通:是否来自管理服务对象或利益关联方,是否可能影响公正履职。存在疑问时,宁可主动拒绝、及时报告,也不要给风险留下解释空间。第三项自查:今天有没有应报未报。对本人按规定需要报告的事项,对亲属涉权事项、利益冲突情况、重大变化等,是否做到及时、准确、完整。该报告而未报告,不仅是程序问题,也反映对组织监督的态度。第四项自查:今天有没有管好家属和身边人。是否有人打着自己的旗号请托办事,是否有人利用本人影响收受好处,是否存在与本人职责相关的经营活动和利益安排。发现异常要主动核实,不能以“家里的事我不管”回避责任。第五项自查:今天有没有真正接受监督。别人指出问题时,是第一反应解释辩解,还是先认真核实;监督检查需要材料时,是如实提供,还是选择性说明;发现问题后,是只做表面整改,还是分析原因、完善机制。监督态度本身就是廉洁素养的一部分。