数据造假捞取政绩案件PPT:沿采集审核上报环节还原造假链条|课件+讲稿
▣PPTX▧资源编号:DKB-1141发布时间: 2026-10-19更新日期:2026-10-19
资料预览
资源摘要
这份《数据造假捞取政绩案件:沿采集审核上报环节还原造假链条》资料介绍如何结合版本、账号权限、操作日志和修改依据,还原数据被谁改过、为什么改、后续怎样通过审核。另一处值得讨论的细节是:上级提出疑问后,报送人员究竟回查了原始事实,还是继续补造理由,使异常数据获得认可。课件将这些动作与考核排名、资源配置等使用结果接起来,配套排查清单和整改台账,供业务人员按实际流程查找漏洞。
课件目录与内容框架
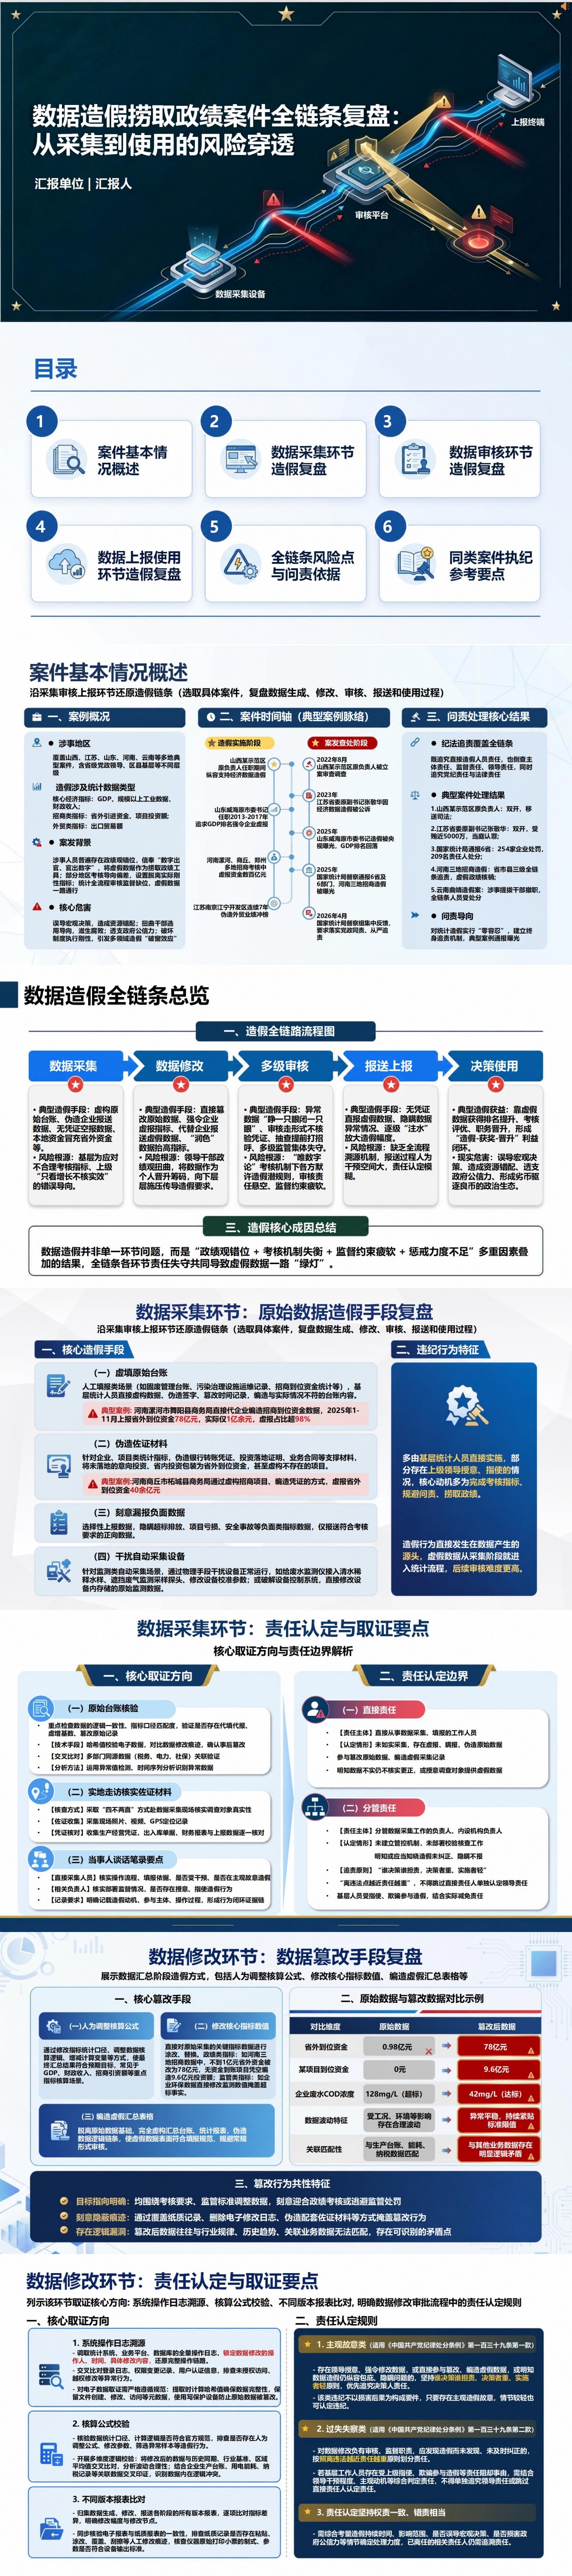
对照数据流转前后的记录,《数据造假捞取政绩案件:沿采集审核上报环节还原造假链条》PPT共16页。
PPT目录:
一、案件基本情况概述
二、数据采集环节造假复盘
三、数据审核环节造假复盘
四、数据上报使用环节造假复盘
五、全链条风险点与问责依据
六、同类案件执纪参考要点
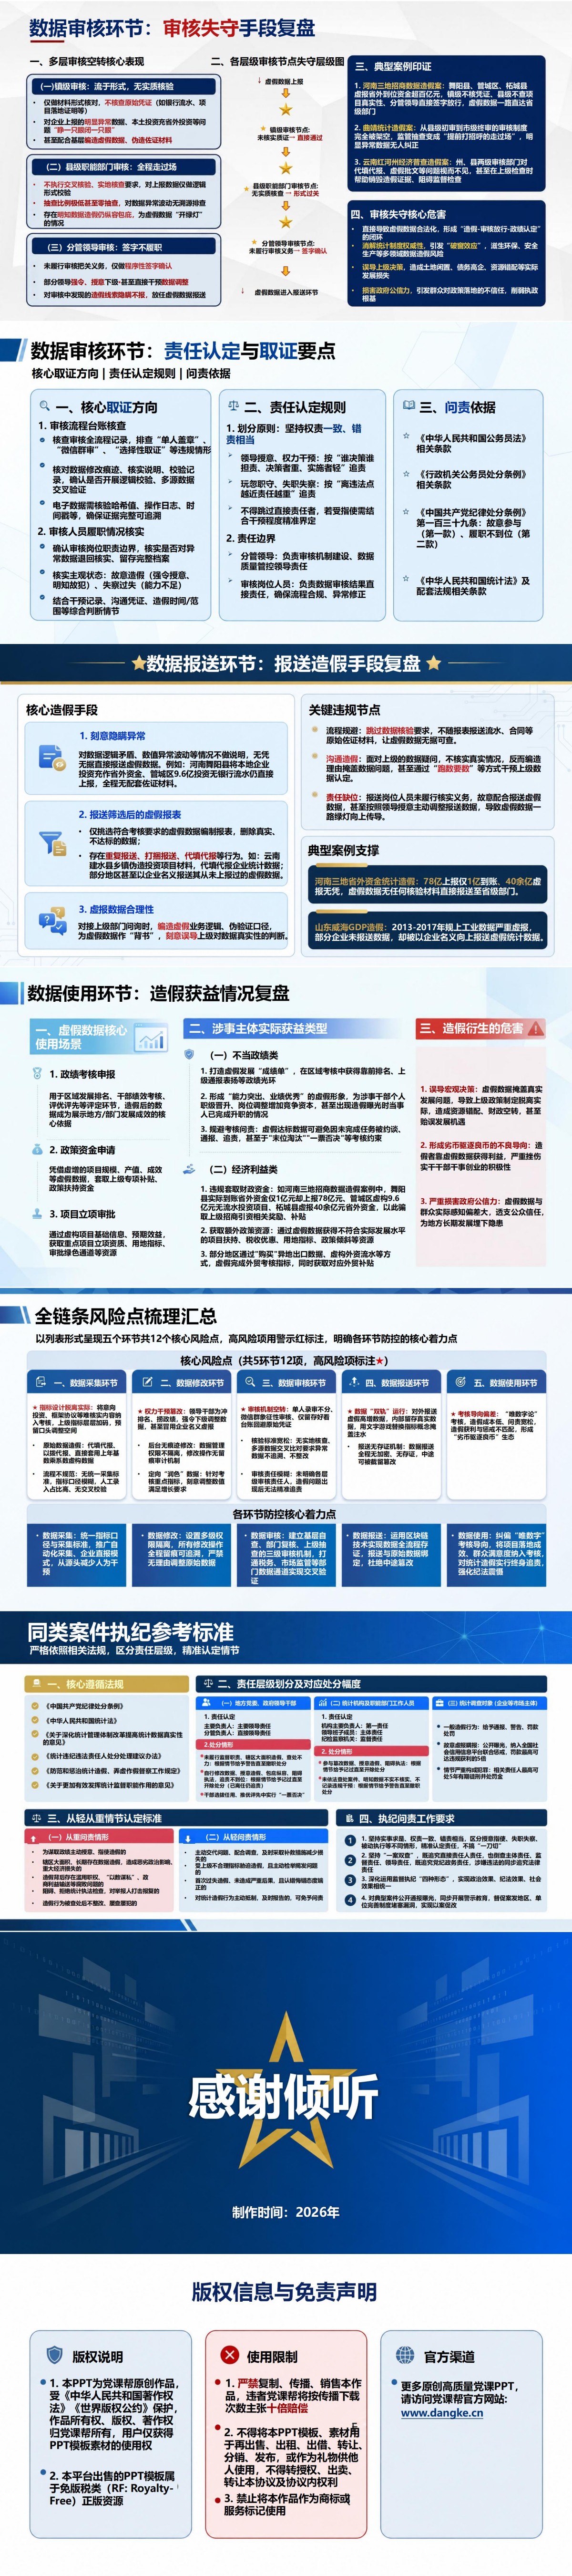
重点内容解读
第11—12页将“怎样回应数据问询”与“数据最终用于什么”接续讲解,构成第四章“数据上报使用环节造假复盘”。第11页细分隐瞒异常、筛选报表和虚报合理性三类动作,尤其关注疑点已经出现之后,报送人员是否查证业务事实,是否用编造的解释或补造的材料让数据继续通过。第12页追踪这些数字进入考核、荣誉和资源配置后的影响,说明复盘还需要查清哪些评价引用了失真数据、哪些结果受到影响。这一章适合用于报送岗位培训:把最终报表、原始依据、上级问询和答复材料放在一起,检查解释是否有证据支撑、核验尚未完成的事项是否如实说明。它提供了一条容易被忽略的核查线索——造假可能持续发生在报表提交后的沟通中,查清首次填报还不足以还原整个过程。
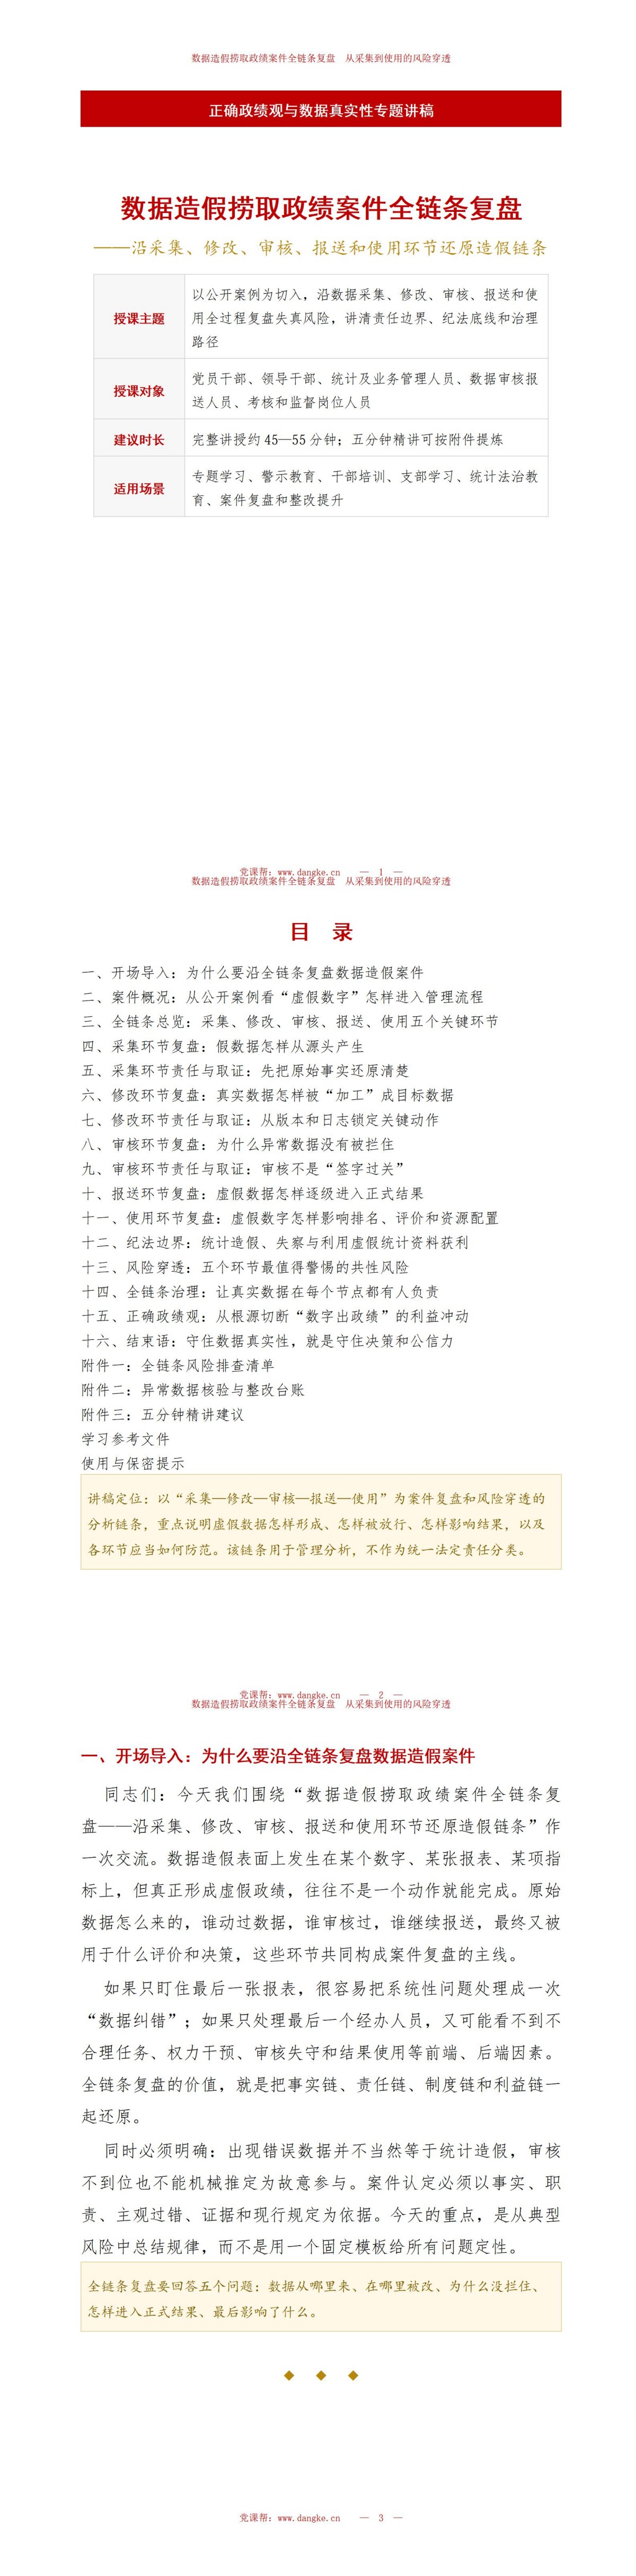
配套讲稿试读
节选一:对照四个版本,查清数据在哪一步发生变化
最直观的风险,是在汇总、核算、录入过程中直接修改关键数值,让结果达到增长目标、考核阈值或者排名要求。正常的数据更正必须有事实依据和规范流程,无依据“调数”则应高度警惕。通过随意扩大统计范围、重复计算、调整分类、改变计算规则,也可能使结果失真。口径调整不是当然违法,关键要看是否符合国家统一统计制度和相关业务规则,是否有合法依据,是否为了迎合预设结果而故意偏离规则。一旦先改数据,后续往往还需要合同、台账、情况说明等材料来支撑。如果材料是事后补造、相互复制、时间逻辑不一致,就可能形成识别造假的重要线索。覆盖原始文件、删除版本、绕过审批权限、共用账号等行为会破坏追溯能力。制度上应当尽可能做到关键数据修改有账号、有理由、有审批、有前后版本。归集原始报表、修改稿、审核稿和最终报送稿,逐项比较指标差异,可以帮助确定修改发生的时间、位置和幅度。对关键变化,要进一步核实修改依据和操作人员。具备系统留痕条件的,应依法依规调取登录、操作、权限变更等记录,确认谁在什么时候进行了什么操作。电子证据的提取、固定和保管应符合有关程序要求,不能为了“技术取证”破坏原始数据。对公式、参数、统计范围和分类发生变化的,要核实是否有正式制度依据、审批依据以及一致适用情况。只对某个地区、某个时期、某项指标“特事特办”,且结果总是向有利方向变化,应当重点复核。数据修改并不当然意味着造假。发现录入错误、口径理解偏差后及时纠正,本身是正常质量控制。判断性质,要看修改是否有真实依据、是否遵循规定、是否如实留痕、是否存在为达到特定结果而故意扭曲数据的目的。
节选二:长期所有数据一次通过,审核过程反而需要复查
一套虚假材料可能在形式上非常完整。如果审核只看合同有没有盖章、表格有没有签字,而不验证资金是否到账、项目是否存在、企业是否实际经营,形式审查就可能变成虚假数据的“通行证”。管理中容易出现一种偏差:低于目标就层层追问,高于目标反而默认“成绩好”。真正的数据审核必须双向敏感,既核为什么下降,也核为什么异常增长。如果审核部门本身也以同一指标完成情况接受考核,就可能缺乏发现问题的动力。制度设计上应通过职责分工、交叉复核、抽查等方式降低利益冲突。审核意见如果只写“同意”“已审”,没有明确核验事项、证据和异常处置,就难以判断审核是否真正履职。审核机制应明确每一级究竟要核什么、发现异常怎么办。责任认定首先要明确审核人员和负责人的法定、制度职责,再核实其是否按要求开展核查。不能因为参与签字就一律作同样处理,也不能因为“制度没写细”就完全不承担应有职责。可以检查退回记录、问题清单、复核材料、抽查记录、现场核验记录等。如果长期所有数据“一次通过”、没有任何疑问和退回,反而需要关注审核是否流于形式。明知数据造假仍隐瞒、包庇、纵容,与因履职不到位未发现问题,性质并不相同。现行《中国共产党纪律处分条例》第一百三十九条分别规定统计造假和统计造假失察,应结合主观状态、职责范围和后果精准适用。对无法解释的数据,应当退回补充核实,必要时开展实地核验。审核不是帮助数据“圆回来”,更不能指导如何补造材料,而是及时阻断失真数据进入下一环节。