山西数据造假捞取政绩PPT:从具体案件看造假责任追究|课件+讲稿
▣PPTX▧资源编号:DKB-1147发布时间: 2026-10-19更新日期:2026-10-19
资料预览
资源摘要
没有亲手改过报表,也可能通过泄露检查安排、提供运维便利帮助造假持续;在报表上签过字,则仍需查清审核范围和当时的发现条件。这份《山西数据造假捞取政绩:从具体案件看造假责任追究》资料从山西三个公开案件切入,将这些容易被忽略的行为纳入复盘,说明责任调查怎样从操作人员追到指令来源、审核过程和检查保障环节。配套事实矩阵逐项列出需要核查的行为、对应证据及不能预设的结论。材料还保留案件公开范围与历史处理时点,避免把未披露的细节补写成事实。
课件目录与内容框架
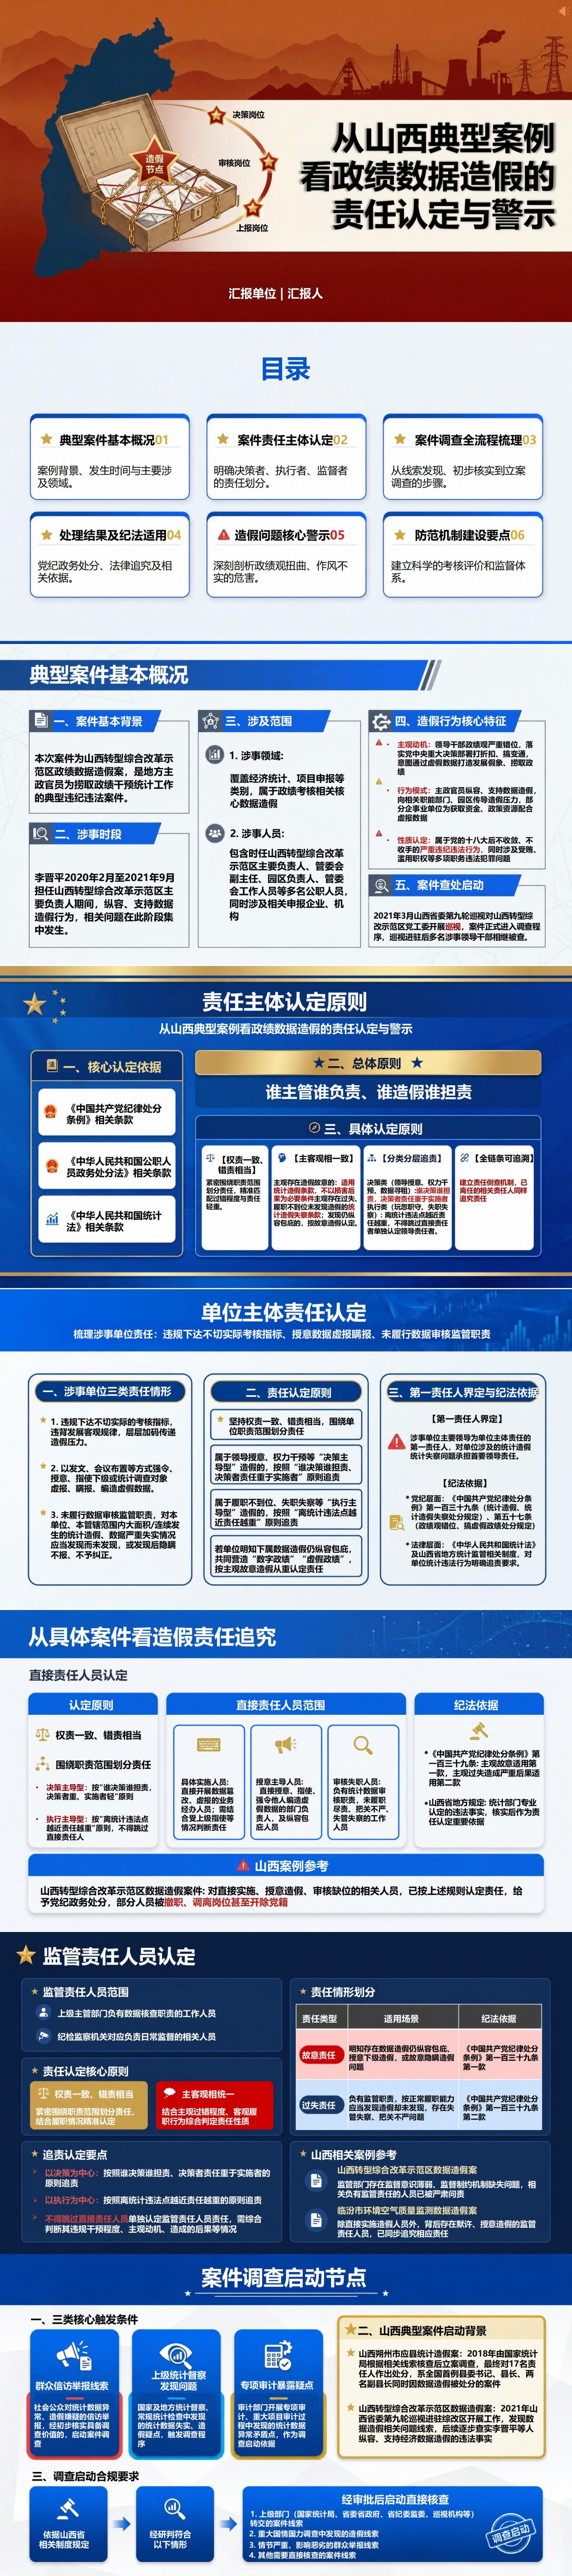
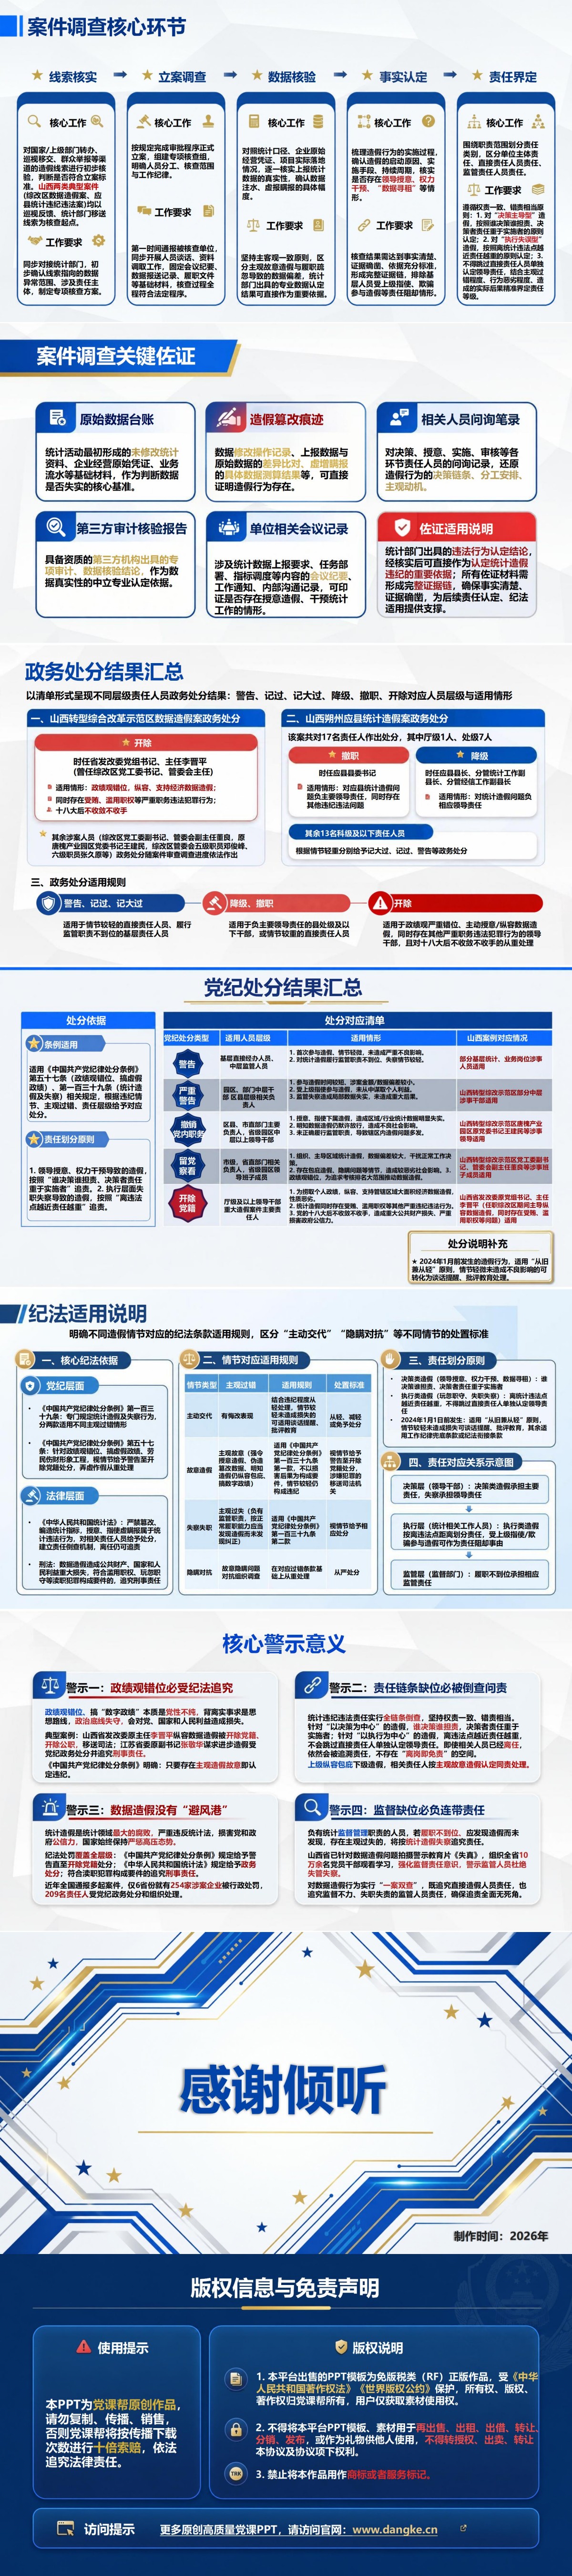
围绕不同岗位在案件中实际做了什么,这份《山西数据造假捞取政绩:从具体案件看造假责任追究》PPT共16页。
PPT目录:
一、典型案件基本概况
二、案件责任主体认定
三、案件调查全流程梳理
四、处理结果及纪法适用
五、造假问题核心警示
六、防范机制建设要点
重点内容解读
第4—7页将责任划分具体到单位、直接经办和监管岗位,组成第二章“案件责任主体认定”。这一章最值得展开的是审核与监督人员的发现条件:岗位是否要求核验真实性,当时有什么异常,是否具备查证条件,发现疑点后又采取了什么行动。配套讲稿用“职责、行为、主观、后果”四问补充判断依据,并提醒不能把签字直接当成明知造假的证明,也不能因经办人员受过指使就跳过其实际参与情况。对没有直接修改数据的人,还要核查是否发出指令、默许放行、通风报信或提供便利。用于案件讨论时,可将每名人员的职责文件、沟通记录、操作痕迹和复核材料对应起来,分别说明哪些事实已经证实、哪些仍需查明。这样既能追查报表之外的权力干预,也能防止把组织层级简单变成责任轻重的排序。
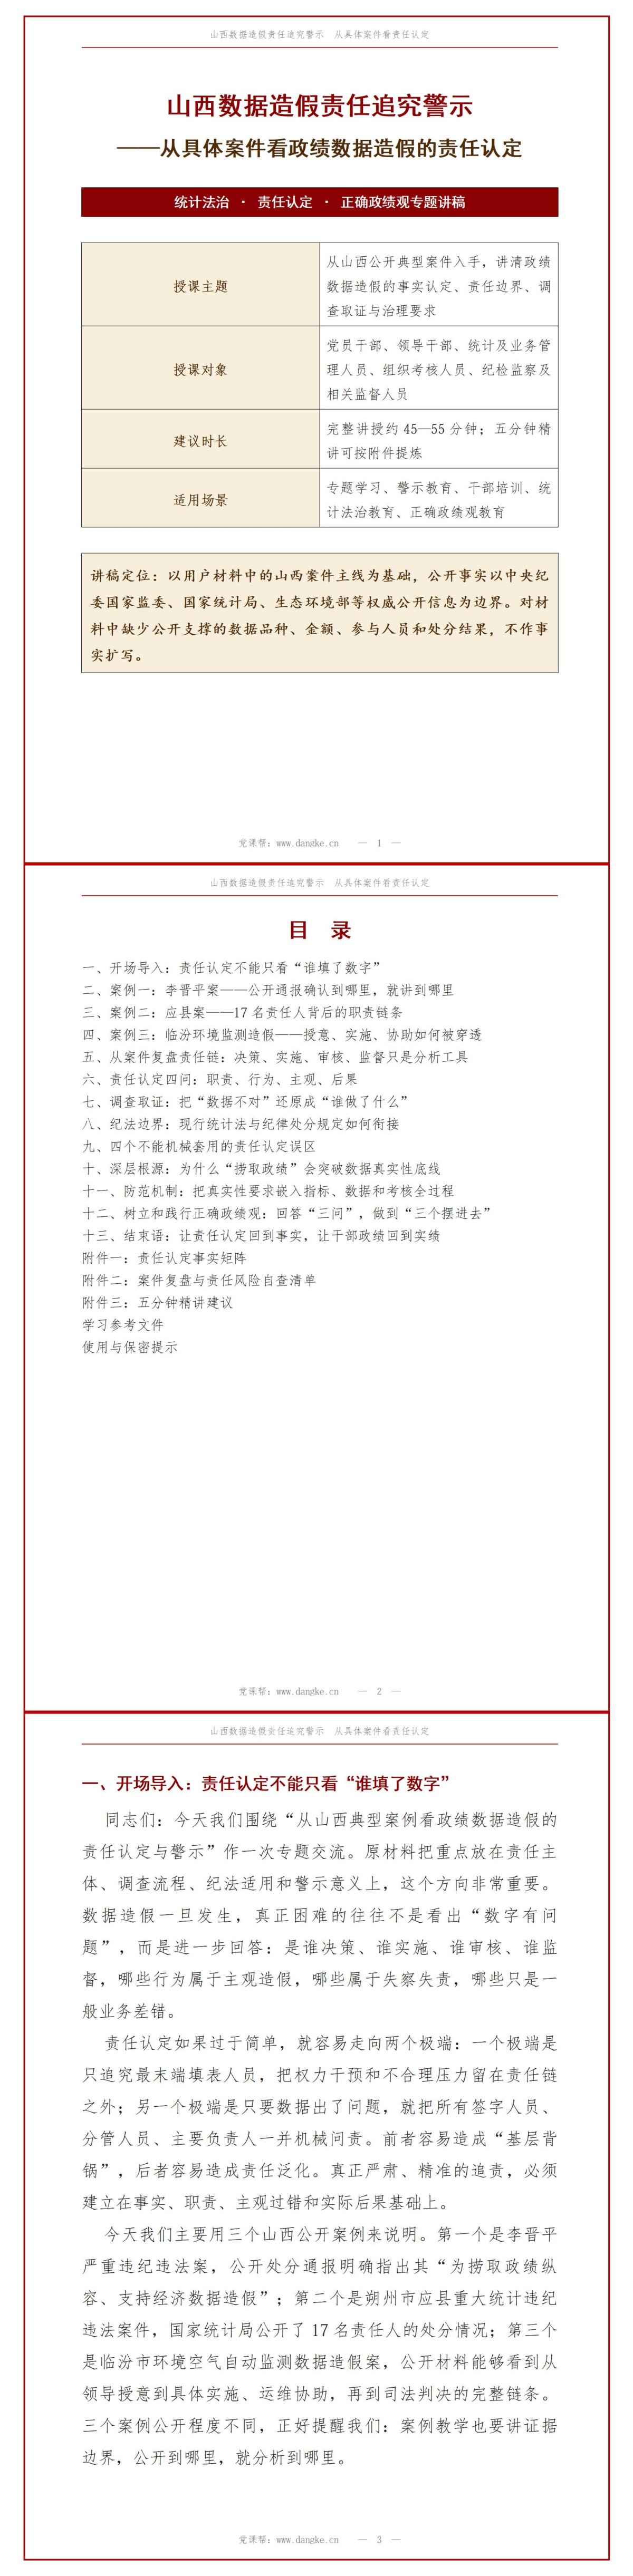
配套讲稿试读
节选一:应县案中的17名责任人,为什么不能按职级排列责任
2018年5月,国家统计局对应县重大统计违纪违法案件立案调查。2019年7月,国家统计局公开通报责任追究情况:山西方面对17名统计违纪违法责任人进行了处分处理,其中厅级干部1人、处级干部7人。时任应县县委书记受到撤销党内职务、政务撤职处分;时任应县县长受到党内严重警告、政务降级处分;分管统计工作的副县长和分管经信工作的副县长受到党内严重警告、政务降级处分。通报还列出了统计局、经信局等相关负责人和工作人员的处分情况,并披露山西省统计局有关人员因泄露国家秘密、向检查对象通风报信造成严重后果受到处分。这个案例的价值就在于,它让我们看到统计违纪违法并不是只有“填表的人”一个责任点,而是可能涉及地方领导、行业主管部门、统计机构、业务岗位以及执法检查保障等多个环节。但即便公开了17名责任人,也不能把处分结果简单概括成“级别越高责任越重”或者“离数据越近责任越重”。不同人员承担的职责不同,行为性质不同,主观状态也不同。有的可能直接干预统计,有的可能组织实施,有的可能审核失守,有的可能泄露检查信息。责任轻重必须结合具体违纪违法事实,而不是单纯看行政层级。因此,应县案给责任认定的真正启示是:要把组织结构图转换成职责事实图。谁负责指标管理,谁负责调查对象管理,谁负责采集审核,谁负责执法检查,谁有权作出决策,谁实际发出指令,都要一项一项查清。只有职责与行为对应起来,追责才可能准确。应县案警示:多层级被处分不等于可以预设“全链条人人有责”。正确做法是根据每名人员的法定职责、实际行为、主观过错和后果分别认定。
节选二:审核签字、上级指令和监督失守,需要分别查明什么
为了便于教学,我们可以把风险链条概括为四个环节:决策、实施、审核、监督。这里必须强调,这四个环节只是复盘案件的分析工具,不是法定责任类型,更不是预先分配责任轻重的公式。要查清是否存在明确指令、暗示要求、指定数值、限定增速、违规分解数据任务,以及是否以考核、资金、排名、干部评价等方式变相施压。如果只是提出合法合理的工作目标,不能因为后来数据出现问题就反推“目标就是造假指令”。关键是目标是否要求改变真实数据,是否对如实报送形成不当干预。实施环节要还原数据从真实状态变成失真状态的具体动作,包括伪造、篡改、代填代报、虚构项目、删改原始记录等。对直接经办人员还要查明其是否明知不实、是否受指使、是否提出异议、是否获得利益,以及是否具有拒绝或者报告的现实条件。审核人员不是对所有后续问题当然负责。认定审核责任,需要明确岗位是否负有真实性审核义务、应当审核到什么程度、当时是否存在足以引起合理怀疑的异常、是否具备核实条件、是否履行了规定程序。把“签过字”直接等同于“知道造假”,并不符合主客观相一致要求。监督责任既包括依法开展检查、核查、纠偏,也包括保障调查独立进行。应县案中向检查对象通风报信,临汾案中运维人员提供便利,都说明监督链条一旦被人为突破,问题就可能长期存在。对监督人员的责任认定,应当区分一般履职不足、严重失察和故意包庇纵容。把这四问真正做实以后,责任划分才能避免“先定结论、再找材料”。尤其是领导干部责任,要查清其是否直接干预、是否组织推动、是否明知问题仍放任;直接经办人员责任,要查清其是否主动实施、是否受指使、是否采取抵制或报告措施;审核监督责任,要查清其职责边界和发现条件。