政绩数据造假PPT:指标设定采集审核上报的风险节点|课件+讲稿
▣PPTX▧资源编号:DKB-1148发布时间: 2026-10-19更新日期:2026-10-19
资料预览
资源摘要
异常数据被退回,重新填成一个更“合理”的数字,原来的疑点却可能仍未查清。《政绩数据造假:指标设定采集审核上报的风险节点》资料从这一审核漏洞展开,把核验重点放在数字形成的依据上:修改前后发生了什么,谁有修改权限,补交材料能否对应实际业务。前端还区分招商意向、项目过程与真实落地成果,后端追查失真数据是否进入考核、宣传和资源配置。适合填报、审核与考核岗位共同学习,借助配套矩阵和自查清单,找出本单位流程中哪些地方只留下了签字,哪些地方完成了事实核验。
课件目录与内容框架
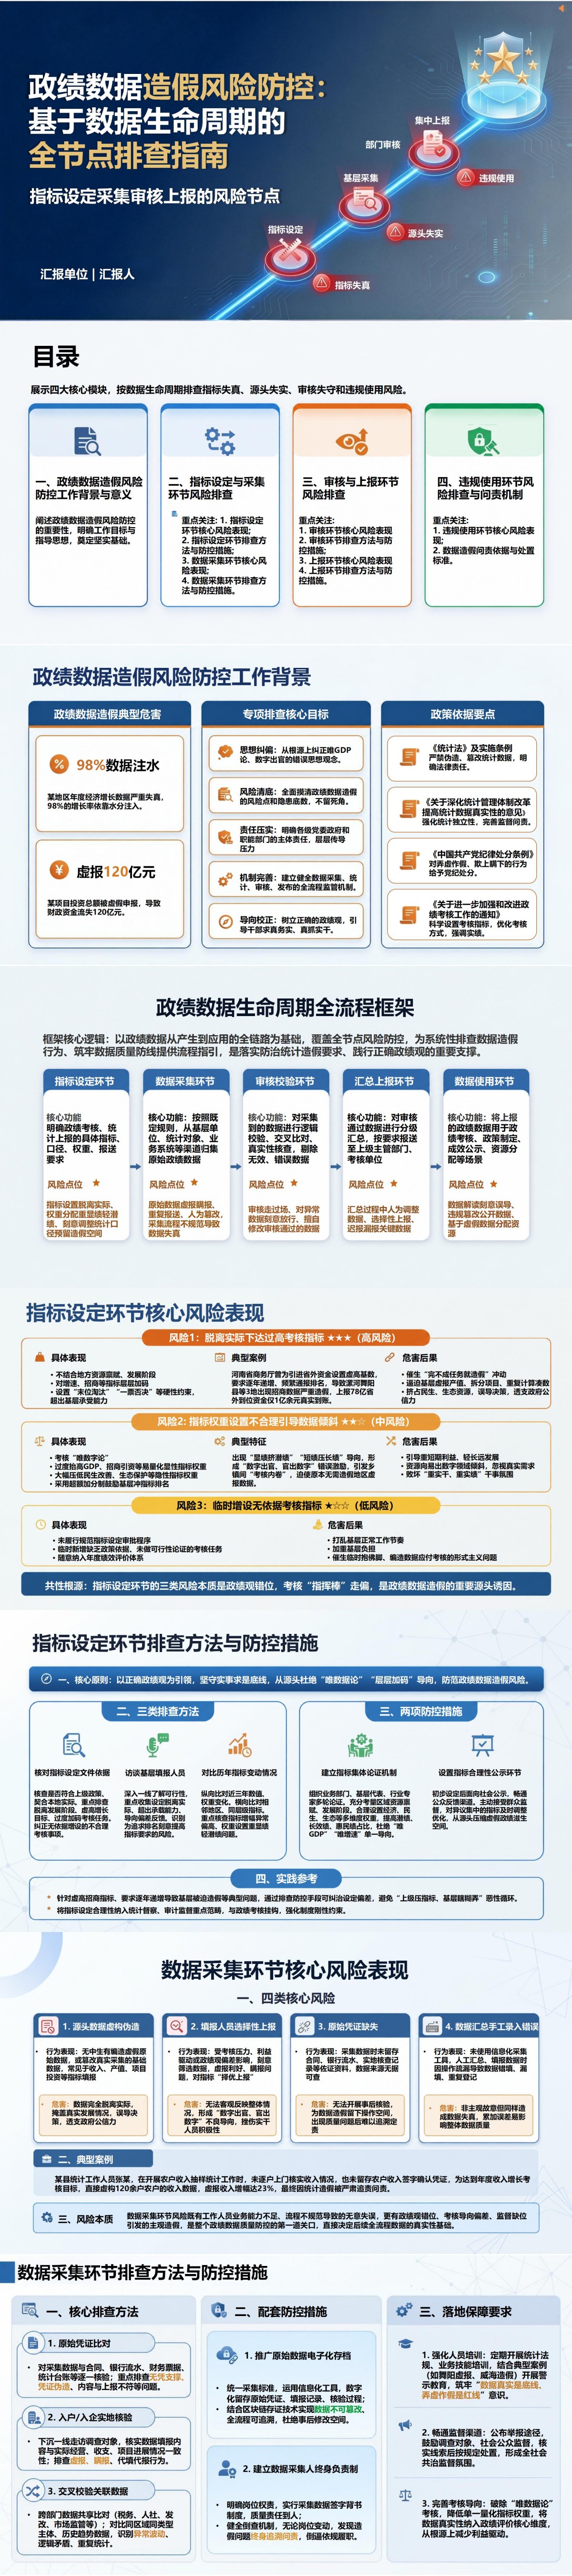
按数据形成、流转和使用的顺序,此《政绩数据造假:指标设定采集审核上报的风险节点》PPT共16页。
PPT目录:
一、政绩数据造假风险防控工作背景与意义
二、指标设定与采集环节风险排查
三、审核与上报环节风险排查
四、违规使用环节风险排查与问责机制
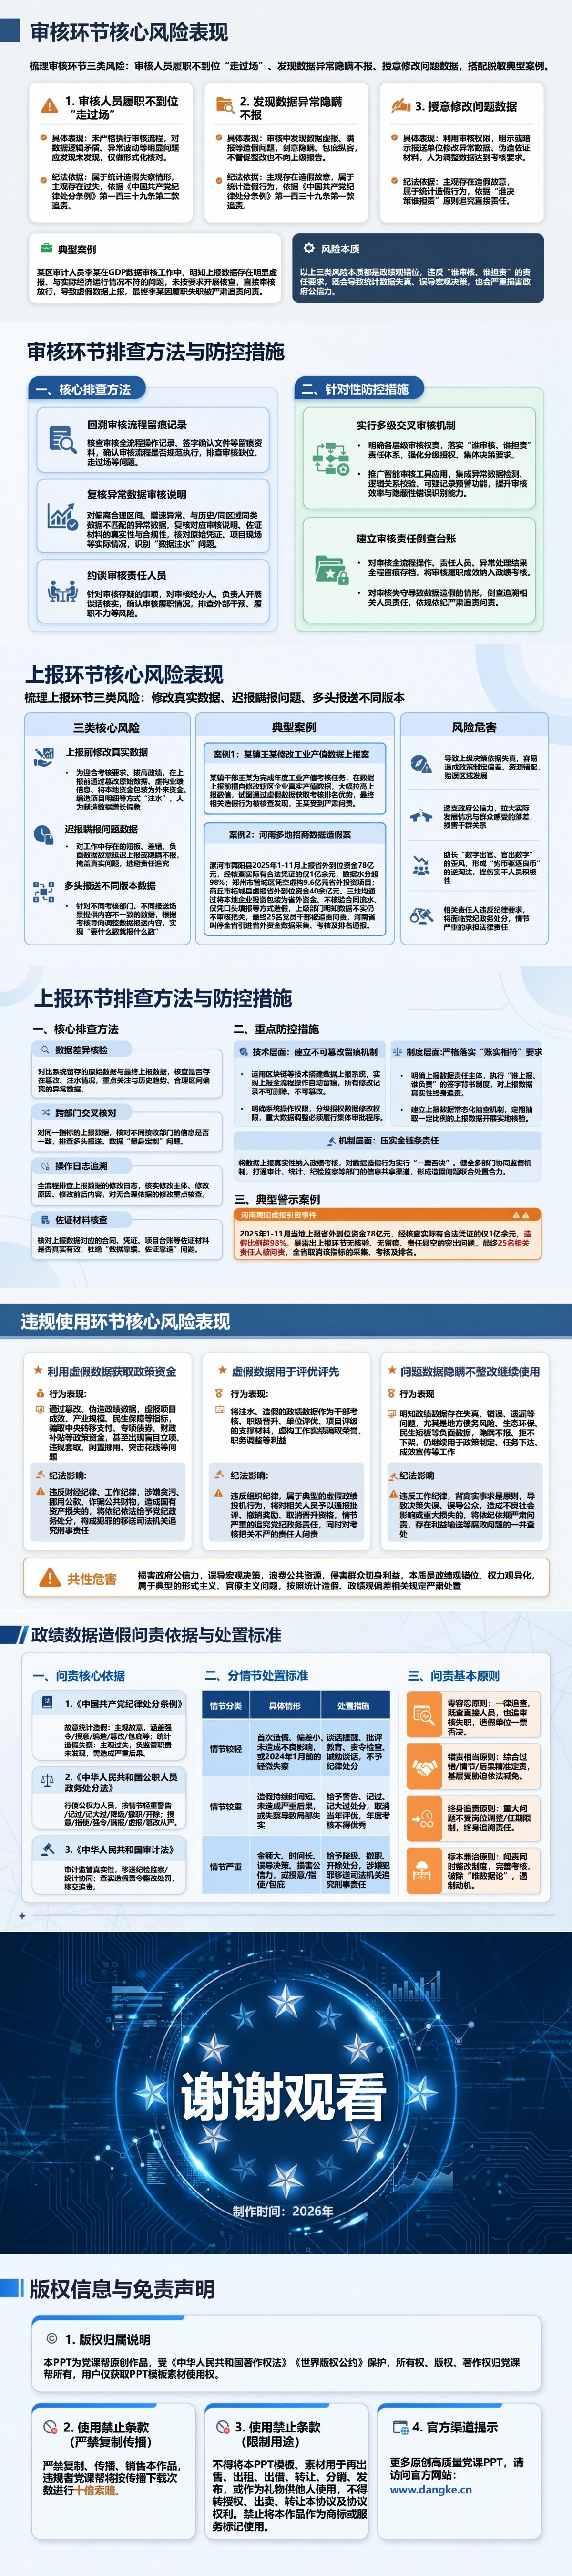
重点内容解读
第9—12页对应第三章“审核与上报环节风险排查”,值得细讲的是审核退回之后究竟发生了什么:填报单位拿出了真实依据,还是仅把异常数字调整到能够通过校验的区间?课件列出审核走过场、隐瞒异常、授意修改,以及上报前改数、多版本报送等风险,再以审核记录、异常说明、操作日志和原始凭证作为排查入口。配套讲稿进一步说明,复核应当解释数据为何形成;审核人员兼有原始数据修改权限时,需要关注职责分离与修改依据;跨部门比对则要先核清口径、时间和主体范围,避免强求不同系统数字完全相同。用于岗位培训时,可以选取一条曾经退回修改的数据,对照原始记录、退回理由、修改依据和最终报送版本逐项讨论,检验疑点是否真正解决。这一章可帮助审核人员区分“报表通过了”和“事实核清了”,也为正常纠错保留有据可查的说明。
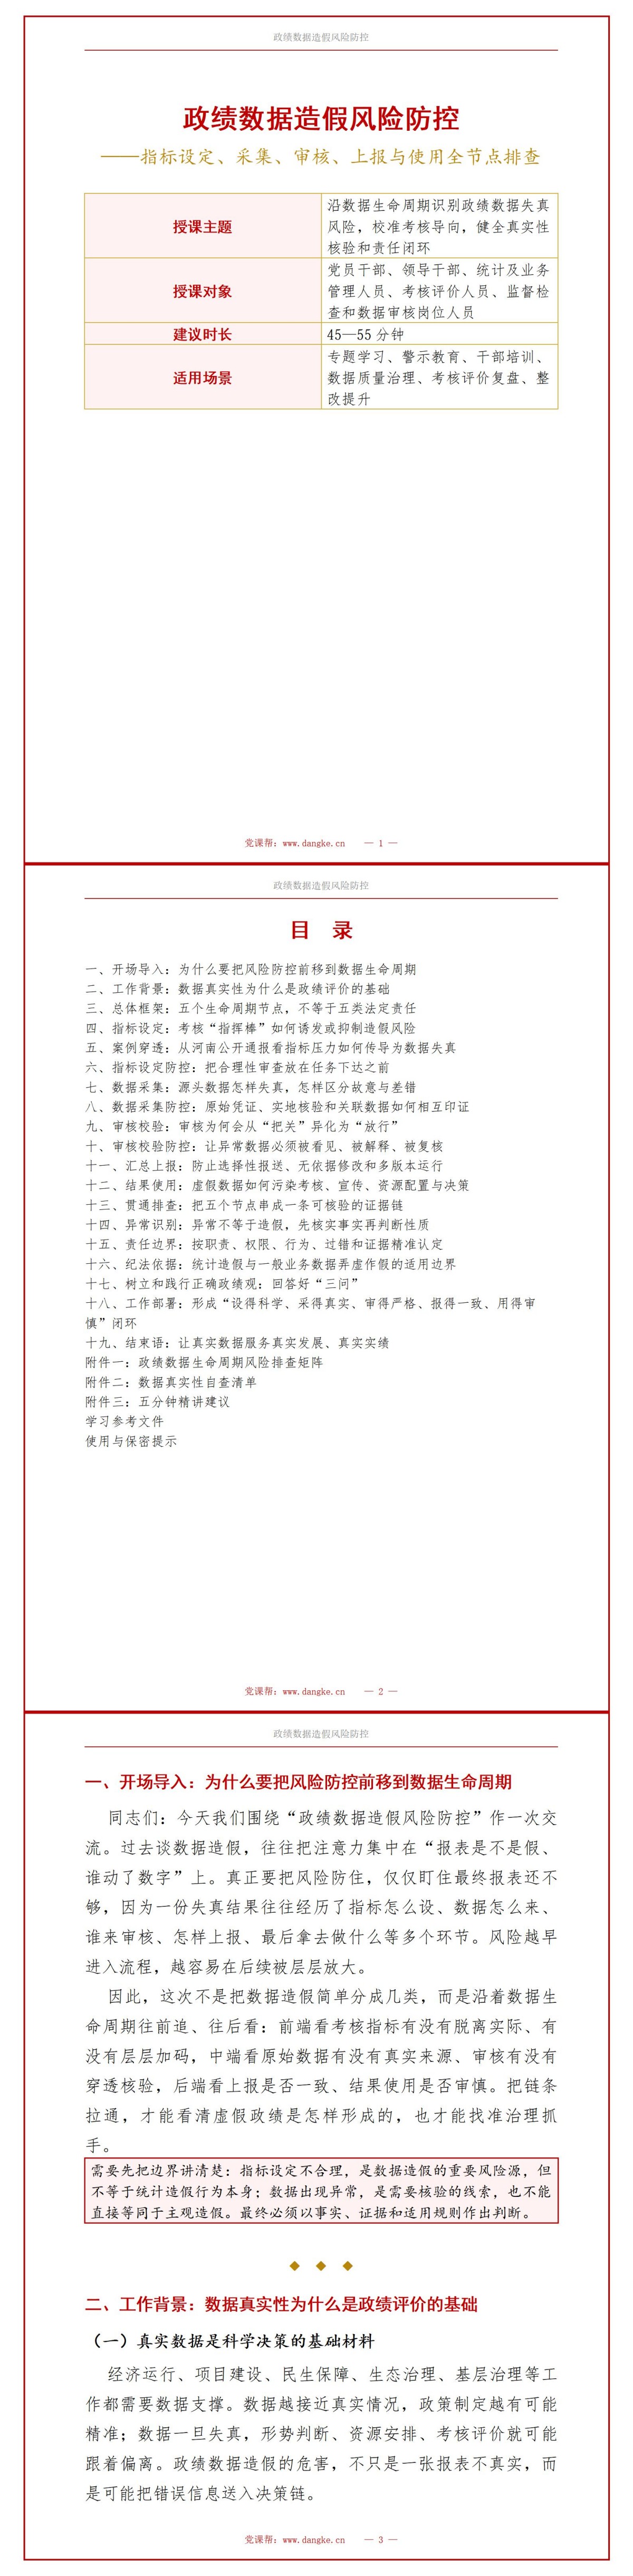
配套讲稿试读
节选一:指标下达之前,先分清意向、过程与落地成果
指标设置必须尊重客观规律、发展阶段和资源禀赋。若在基数已经虚高的情况下仍要求连续高增长,或者把难以核验的意向性数据、签约数据直接当作硬性实绩,基层为了完成任务就可能把工作重心从解决实际问题转向“凑数字、做材料”。这种情况下,指标本身虽然不是造假行为,但已经成为重要风险源。排名本身不是问题,合理比较也有管理价值。风险在于把排名绝对化、频繁化,并与评优、问责、晋升简单绑定。特别是当指标可核验性较弱、基层又缺乏纠偏渠道时,容易出现“谁的数字更好看,谁就更有成绩”的错误激励。临时新增任务、随意扩大统计口径、重复要求基层提供相同数据,既增加工作负担,也会破坏数据的一致性和可比性。风险防控首先要治理源头:考核事项有没有政策依据,指标有没有真实业务基础,是否存在“一层压一层、一级加一级”的情况。对拟纳入考核、排名、通报的重要指标,应当核清政策依据、统计口径和业务含义。特别是招商、投资、项目进度、群众满意度等容易被包装的指标,要明确哪些是意向、哪些是过程、哪些是真实落地结果,防止把不同概念混为一谈。指标制定不能只在办公室里完成。基层填报人员、行业主管人员最清楚数据从哪里来、哪些指标能够客观采集、哪些指标容易被人为干预。通过调研、论证、试运行发现问题,比指标下达后再反复修正成本更低。风险防控与基层减负并不矛盾。能通过现有系统、法定统计、业务数据获得的信息,不再要求基层重复填报;能够通过趋势分析掌握情况的,不机械要求逐月排名。把有限的核验资源集中到真正重要、容易失真的关键指标上。
节选二:退回重填之后,不能只看数字是否变得合理
表格填得完整、材料装订齐全,不代表数据真实。审核如果只看有没有盖章、有没有附件,而不看业务事实和数据逻辑,就容易让一套“看起来完整”的虚假材料顺利通过。真正的审核不是发现异常就“打回重填”,而是要解释异常为什么出现、依据是什么、是否需要实地核实。如果退回后只是把数字改得“更合理”,没有查清真实情况,审核就会异化为帮助失真数据规避识别。审核人员既负责发现问题,又可以直接修改原始数据,风险就会增大。重要数据应当尽量做到职责分离,修改要有依据、有权限、有记录,避免出现“为了通过审核直接把数据改顺”的情况。审核机制可以概括为“三个必须”:异常必须被系统或人工识别,异常必须有合理解释和支撑材料,仍不能排除疑点的必须进入复核。复核可以采取原始凭证核对、关联数据比对、实地核验、再次询问等方式,直到能够说明数据为何形成。合同、票据、银行流水、项目进度记录、业务系统日志、企业原始台账等,都可以成为核验数据来源的依据。关键不是材料越多越好,而是材料能够与业务事实相互印证,且形成时间、形成主体和数据内容可追溯。对项目落地、生产经营、公共服务等无法仅靠纸面判断的数据,必要时应当到现场核实。实地核验不是为了“多检查”,而是针对高风险、异常明显、群众反映集中的事项开展精准核查。用电量、纳税、就业、资金流水、项目审批等关联数据可以帮助发现异常,但不同指标之间并非机械对应。关联数据的作用是提出疑问、缩小核查范围,不能因为两个指标走势不一致,就直接认定造假。数据突然增长、长期异常平稳、与关联指标明显背离,都可以作为核查线索。但行业周期、政策调整、统计口径变化、基数效应等,也可能造成合理异常。因此,异常检测的作用是帮助我们找到需要进一步核实的对象。