廉洁护航实干担当PPT:用风险防控保障重点任务落地|课件+讲稿
▣PPTX▧资源编号:DKB-1215发布时间: 2026-10-22更新日期:2026-10-22
资料预览
资源摘要
这份《廉洁护航实干担当:用风险防控保障重点任务落地》资料把“合同签了、验收材料也齐了,购买的运维或咨询服务究竟交付了什么?”这种难以仅凭票据判断的采购场景单独展开,要求在采购前说清服务内容,签约时约定交付成果,执行中记录质量,验收时核对实际效果。资金管理部分还提醒检查“材料齐全但业务不真实”的可能,说明业务审核、财务复核和权限审批各自要核查什么。适合负责项目、资金和采购的人员对照现有流程寻找漏检环节。
课件目录与内容框架
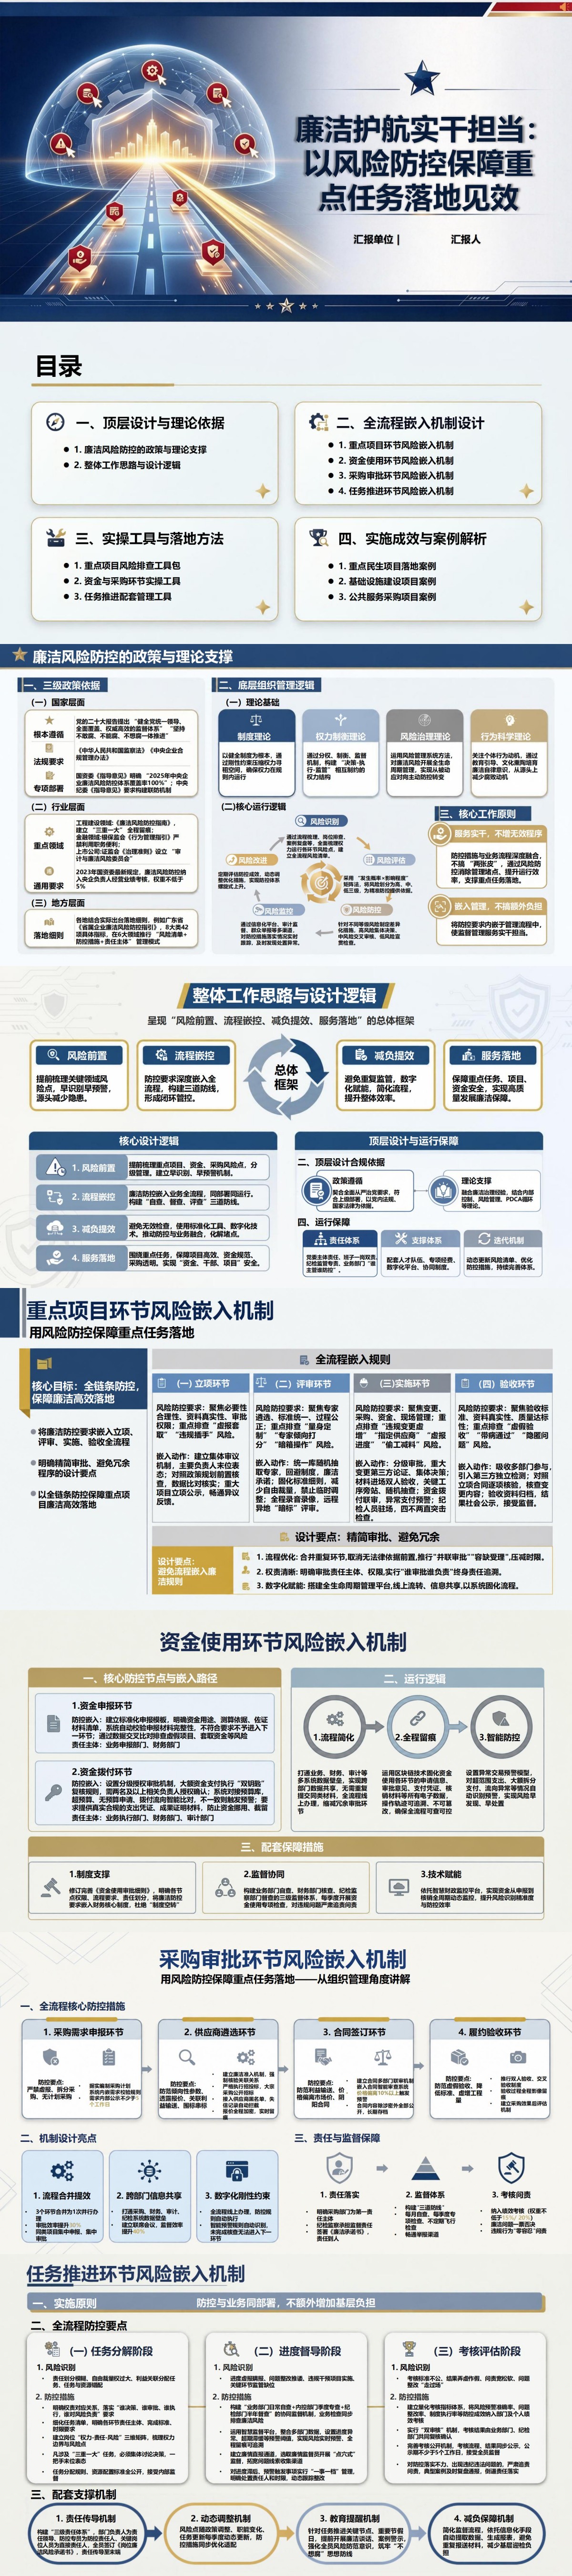
按制度设计、流程嵌入、工具使用和案例应用编排的此《廉洁护航实干担当:用风险防控保障重点任务落地》PPT,共16页。
PPT目录:
一、顶层设计与理论依据
二、全流程嵌入机制设计
三、实操工具与落地方法
四、实施成效与案例解析
重点内容解读
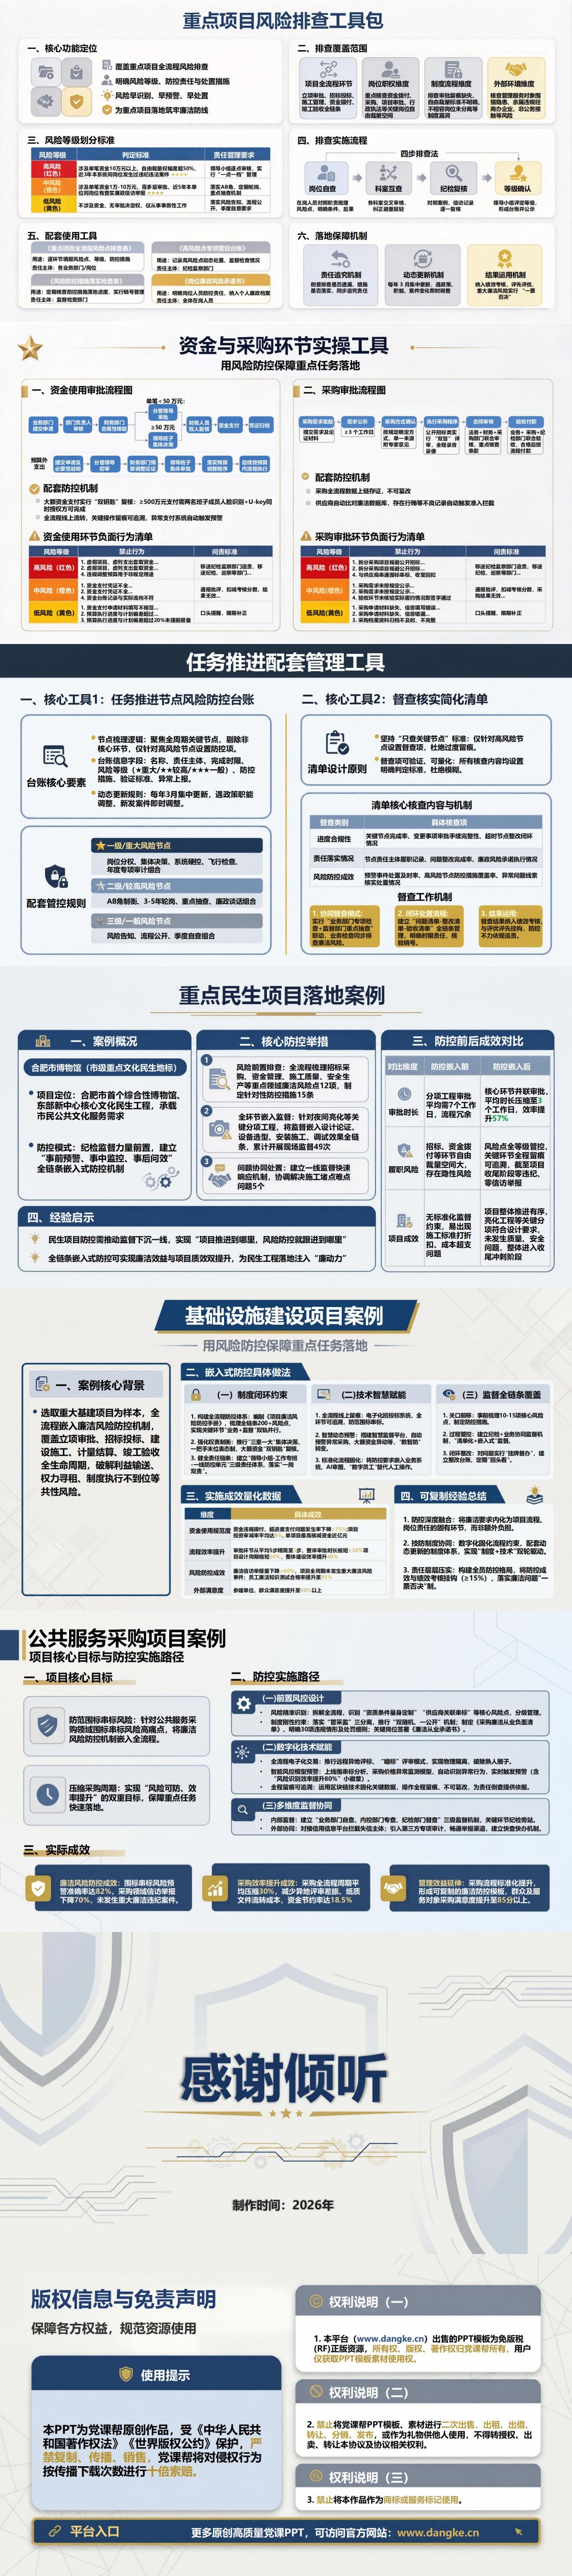
第12—14页进入第四章“实施成效与案例解析”,依次呈现民生项目、基础设施建设和公共服务采购场景,其中第14页的公共服务采购最具讨论价值。PPT从采购风险识别、交易过程留痕和监督协同切入,配套讲稿则深入到服务外包、系统运维、咨询服务的履约判断:成果不够直观时,采购需求必须写清服务内容,合同必须明确交付成果及验收方式,执行记录和最终评价还要能够相互印证。读者可据此检查本单位采购文件,判断“提供了哪些服务、达到什么要求、凭什么支付”是否都有可核验的依据。这一章也能用于跨岗位讨论,让需求提出部门、采购人员、验收人员和财务岗位围绕同一项交付成果核对责任,减少手续齐全却难以证明服务到位的情况。
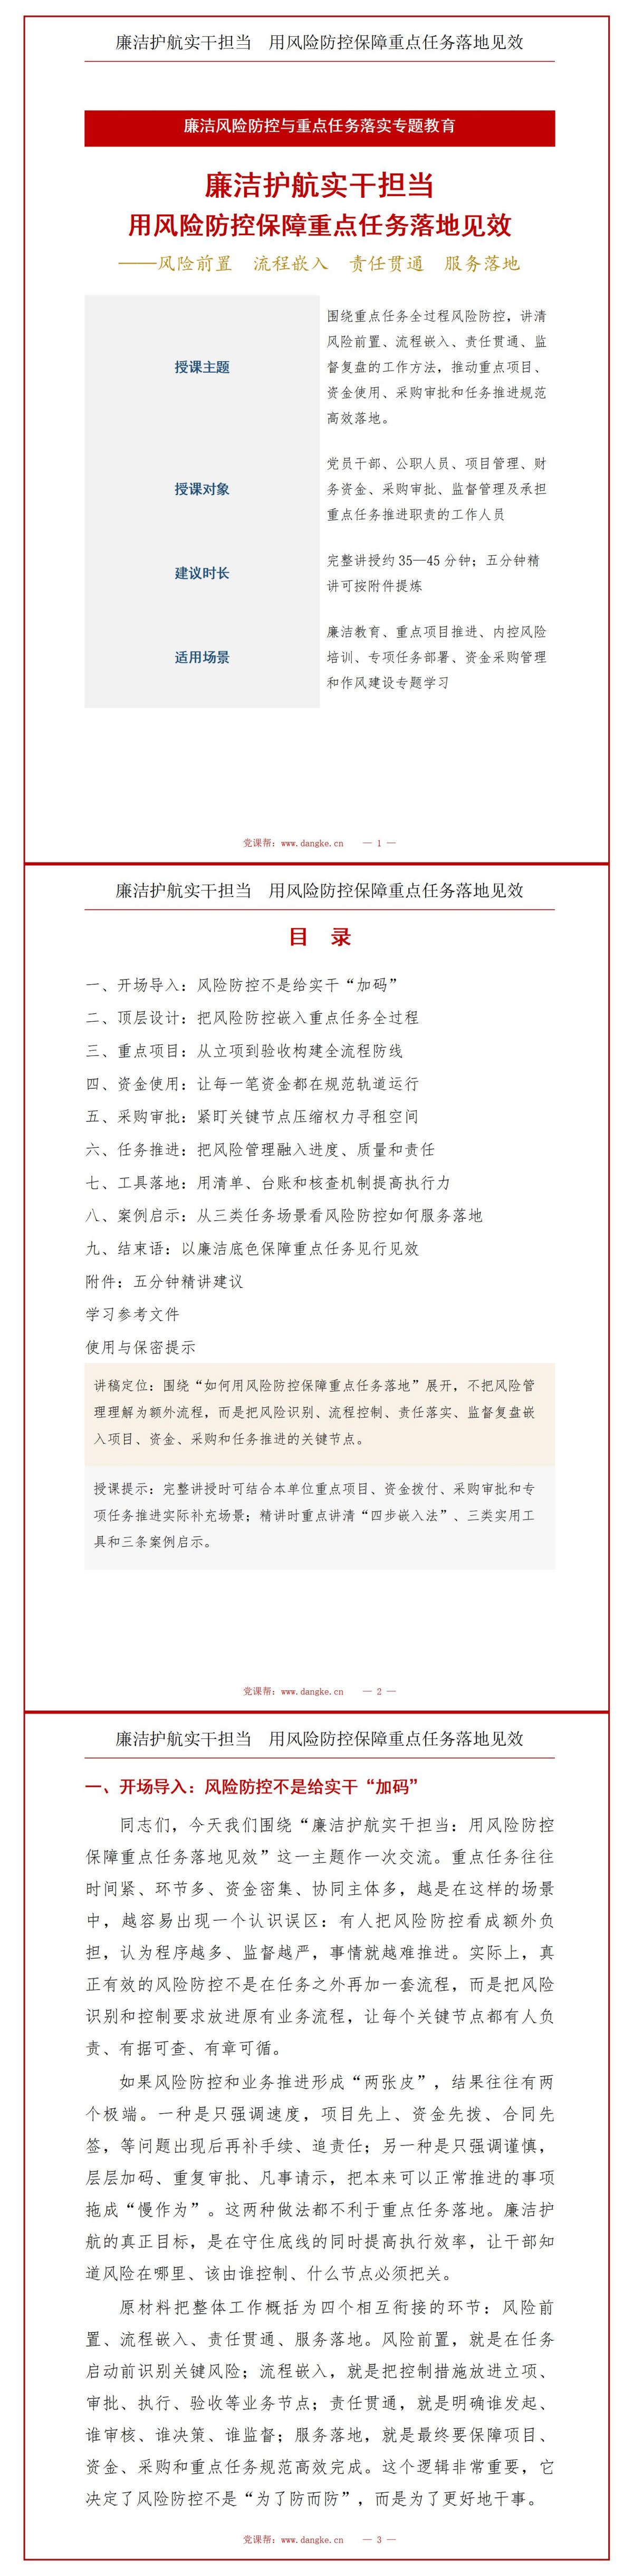
配套讲稿试读
节选一:资金审核不能只看票据,还要对照任务与真实业务
资金使用是重点任务中最直观、也最敏感的风险领域。资金风险防控的核心,不只是“钱不能乱花”,而是从预算安排、审批拨付、执行使用到核销归档形成完整链条,确保资金用途清楚、权限清楚、依据清楚、责任清楚。第一,要把预算和任务目标对应起来。重点任务需要什么资金、为什么需要、测算依据是什么,应当在前端尽量说明清楚。预算编制过于粗放,后续就容易频繁调整;预算与实际任务脱节,就容易出现资金沉淀、用途变更甚至违规支出。因此,资金安排要尽量与项目清单、任务节点和绩效目标相匹配。第二,要把审批权限控制住。不同金额、不同性质、不同用途的支出,应按照单位现行制度和权限办理,防止一个岗位从申请、审核到支付全程包办。对于重要支出,可以通过业务审核、财务复核、权限审批等相互制衡,确保既看业务真实性,也看财务合规性。第三,要把资金流向看得清。资金拨付要有合同、协议、进度确认或其他真实依据,支付对象、支付金额和支付条件应与审批内容一致。发现收款主体异常、支付节奏异常、频繁拆分、用途变化等情况,应及时核实原因。通过台账、系统记录和凭证链条,使资金流向能够追溯。第四,要把核销和归档做扎实。报销核销不能只看票据形式齐不齐,还要关注业务是否真实发生、支出是否与任务相关、金额是否合理。对重点资金,必要时将财务凭证与项目进度、验收记录、合同履行情况交叉核对,避免“材料齐全但业务不真实”。资金风险防控还要避免一个误区,就是为了安全层层增加签字。签字多并不等于责任清楚。真正有效的控制,是让每个签字人知道自己审核什么、承担什么责任。业务部门对真实性负责,财务岗位对财务规则和凭证要件负责,审批人员按照权限对决策承担责任,监督岗位对异常情况进行检查。责任清晰,流程才能既稳又快。对于重点资金,还可以建立异常提醒和定期复盘机制。比如对预算执行偏差较大、频繁调整、长期未使用、集中突击支付等情况进行关注,及时分析是任务变化、管理问题还是风险信号。通过动态监测把监督从“事后查错”前移到“过程预警”。
节选二:排查清单和整改台账,怎样变成实际检查动作
第一类工具是风险点排查清单。清单至少应包含风险点名称、所在环节或岗位、主要表现、风险等级、责任主体和防控措施。风险等级可以结合发生可能性、影响程度、权力集中度等因素综合判断。高风险点重点监督,中风险点常态检查,低风险点保持基础控制。分级的目的,是把有限监督力量用在关键处。第二类工具是节点核查清单。资金和采购流程可以根据关键节点设置核查项目,例如资金拨付前核对审批依据、支付对象、合同或任务进度;采购需求阶段核对预算、参数和审批权限;验收阶段核对合同要求、实际交付和责任签字。清单要短而精,不能把所有制度条文都搬进去。第三类工具是风险防控台账。台账不是简单记录“发现了什么问题”,还要记录责任人、整改措施、完成时限和复核结果。对已经整改的问题,要看制度上是否补了漏洞;对反复出现的问题,要分析是不是流程设计本身存在缺陷。这样,台账才能从问题记录表变成改进工具。第四类工具是任务推进清单和核查清单。重点任务可以按照节点记录进度、风险状态、需要协调事项和下一步措施。对高风险或关键节点,设置阶段性核查;对一般节点,采用抽查或自查。通过“任务清单+风险清单”同步管理,让业务推进和风险防控使用同一套节奏。工具运行还要建立更新机制。清单一旦定下来,并不是长期不变。项目出现新风险、监督发现新问题、政策制度调整、业务流程优化,都要推动工具同步更新。过时的清单会给人一种“做了检查就安全”的错觉,反而可能掩盖真实风险。同时要避免工具主义。表格填写完整不代表风险真正受控,台账数量多也不代表监督有效。评价工具有没有用,最终要看三个结果:风险是否更早被发现,问题是否更快被纠正,任务是否因此推进得更加规范顺畅。