落实党风廉政建设主体责任PPT:从年度部署到督促整改的履责过程|课件+讲稿
▣PPTX▧资源编号:DKB-1241发布时间: 2026-10-23更新日期:2026-10-23
资料预览
资源摘要
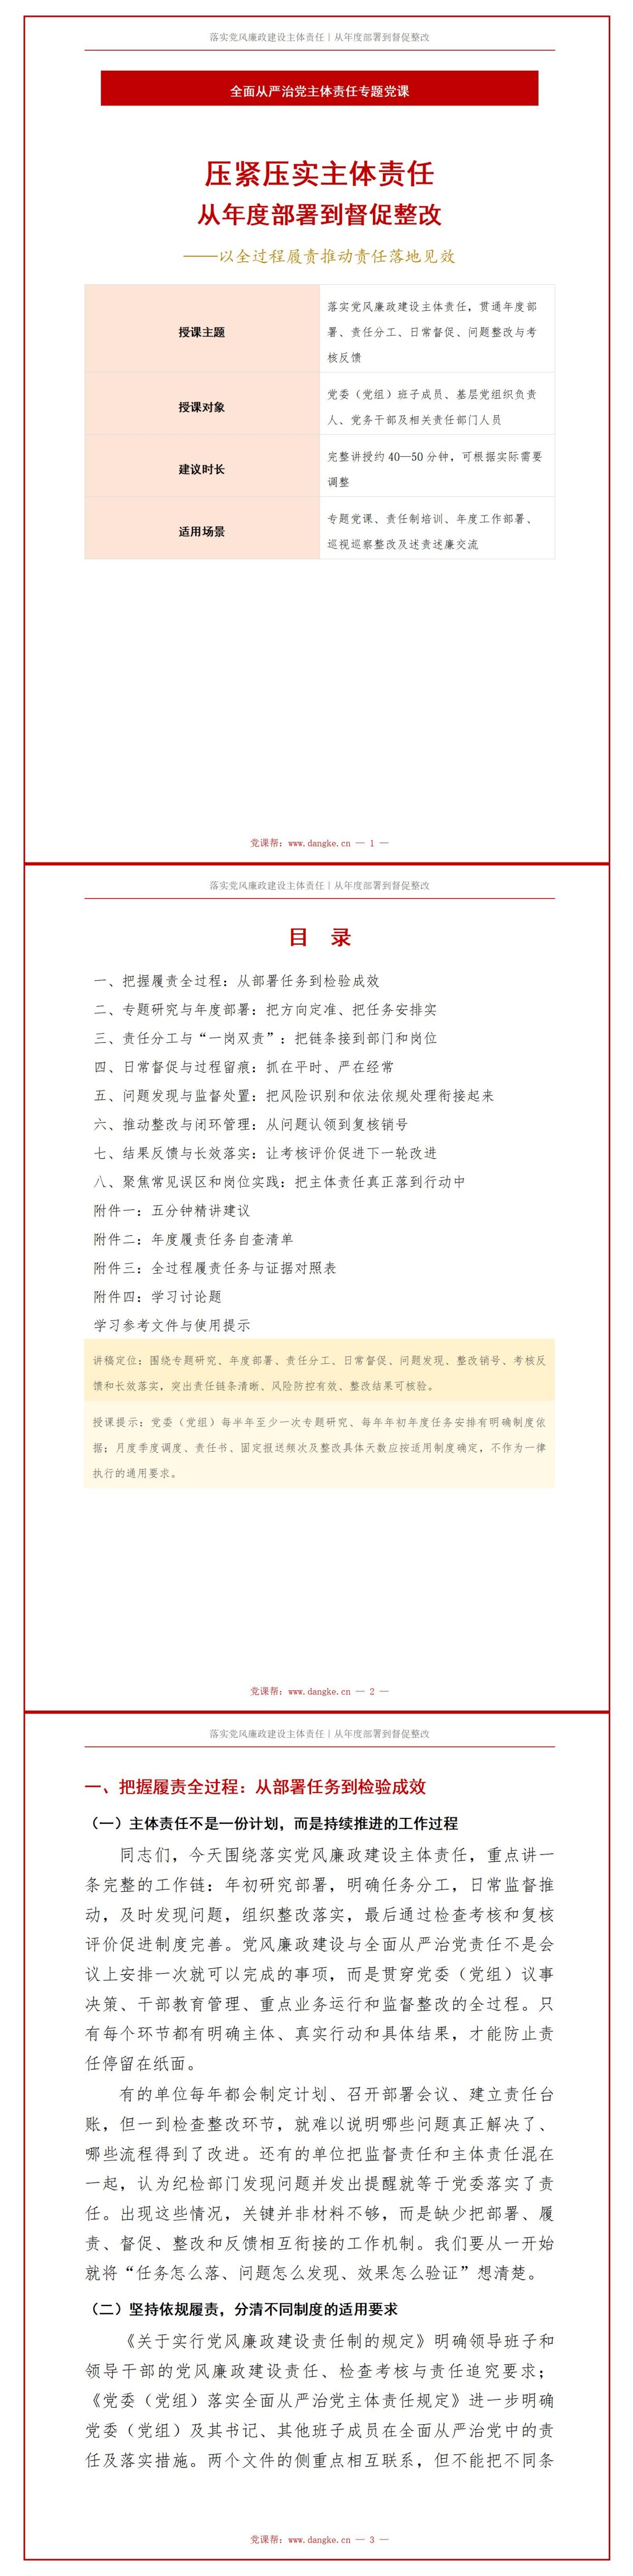
整改事项销号之后,处理结论、核验依据和后续安排仍需保留。此《落实党风廉政建设主体责任:从年度部署到督促整改的履责过程》课件从这一细节讲清年度履责如何延续:长期问题设置阶段目标,进度滞后先查权限与协同障碍,考核反馈再转入下一年度任务。验收记录不完整、窗口投诉持续出现两种教学情境,可用于讨论为什么“已经提醒”“已经报送”还不能证明问题解决。
课件目录与内容框架
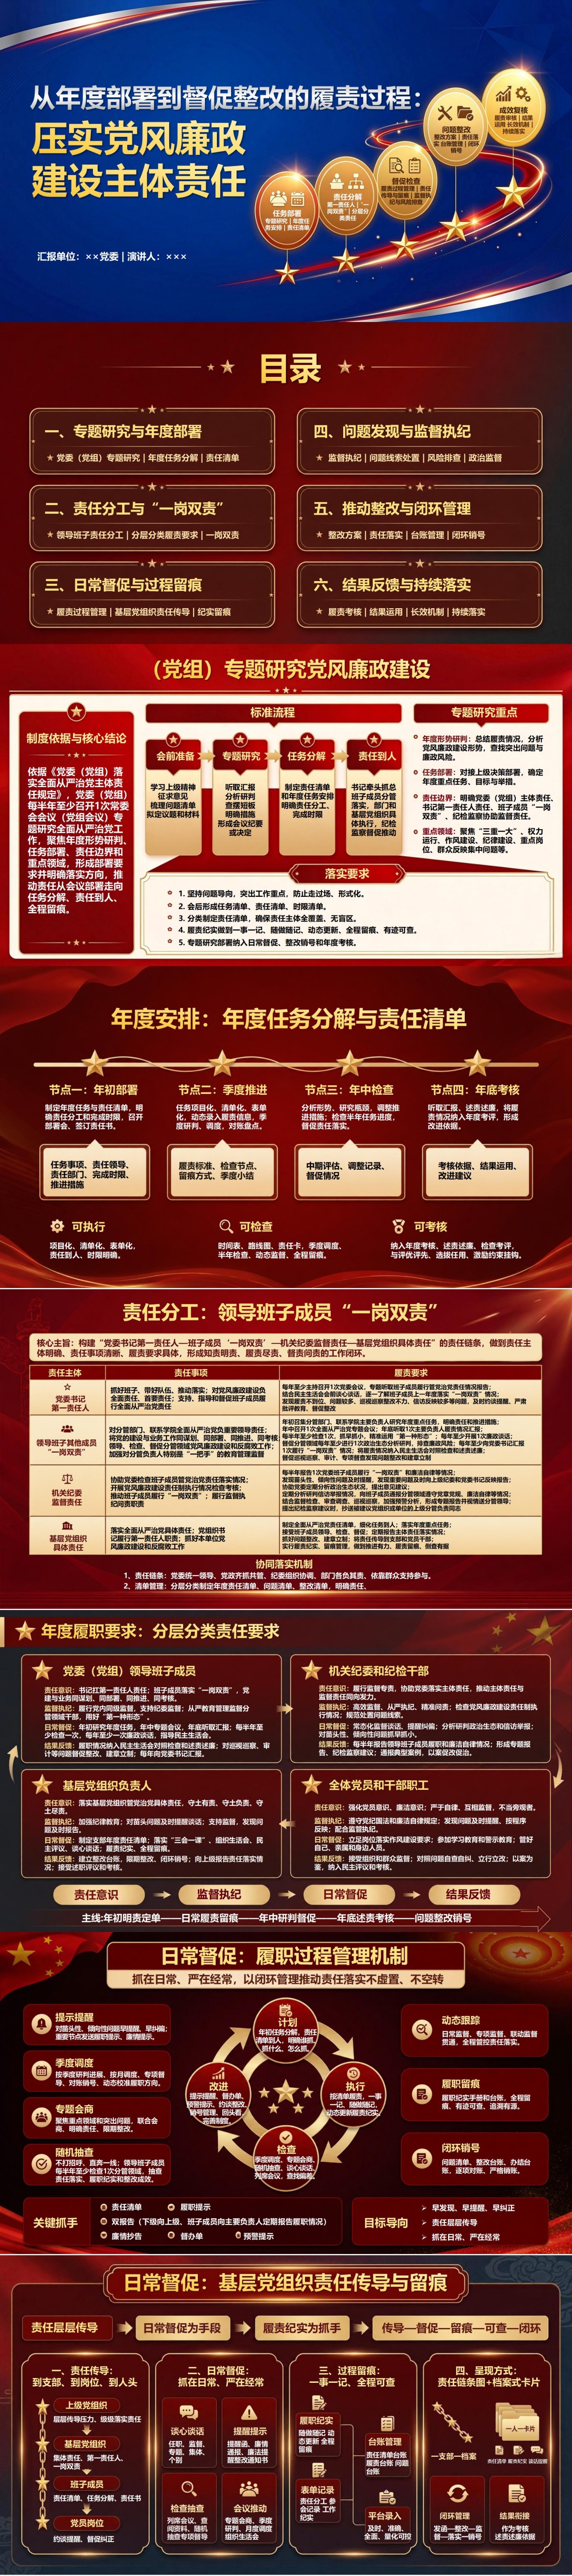
贯穿年度工作各环节的《落实党风廉政建设主体责任:从年度部署到督促整改的履责过程》PPT共16页。
PPT目录:
一、专题研究与年度部署
二、责任分工与“一岗双责”
三、日常督促与过程留痕
四、问题发现与监督执纪
五、推动整改与闭环管理
六、结果反馈与持续落实
重点内容解读
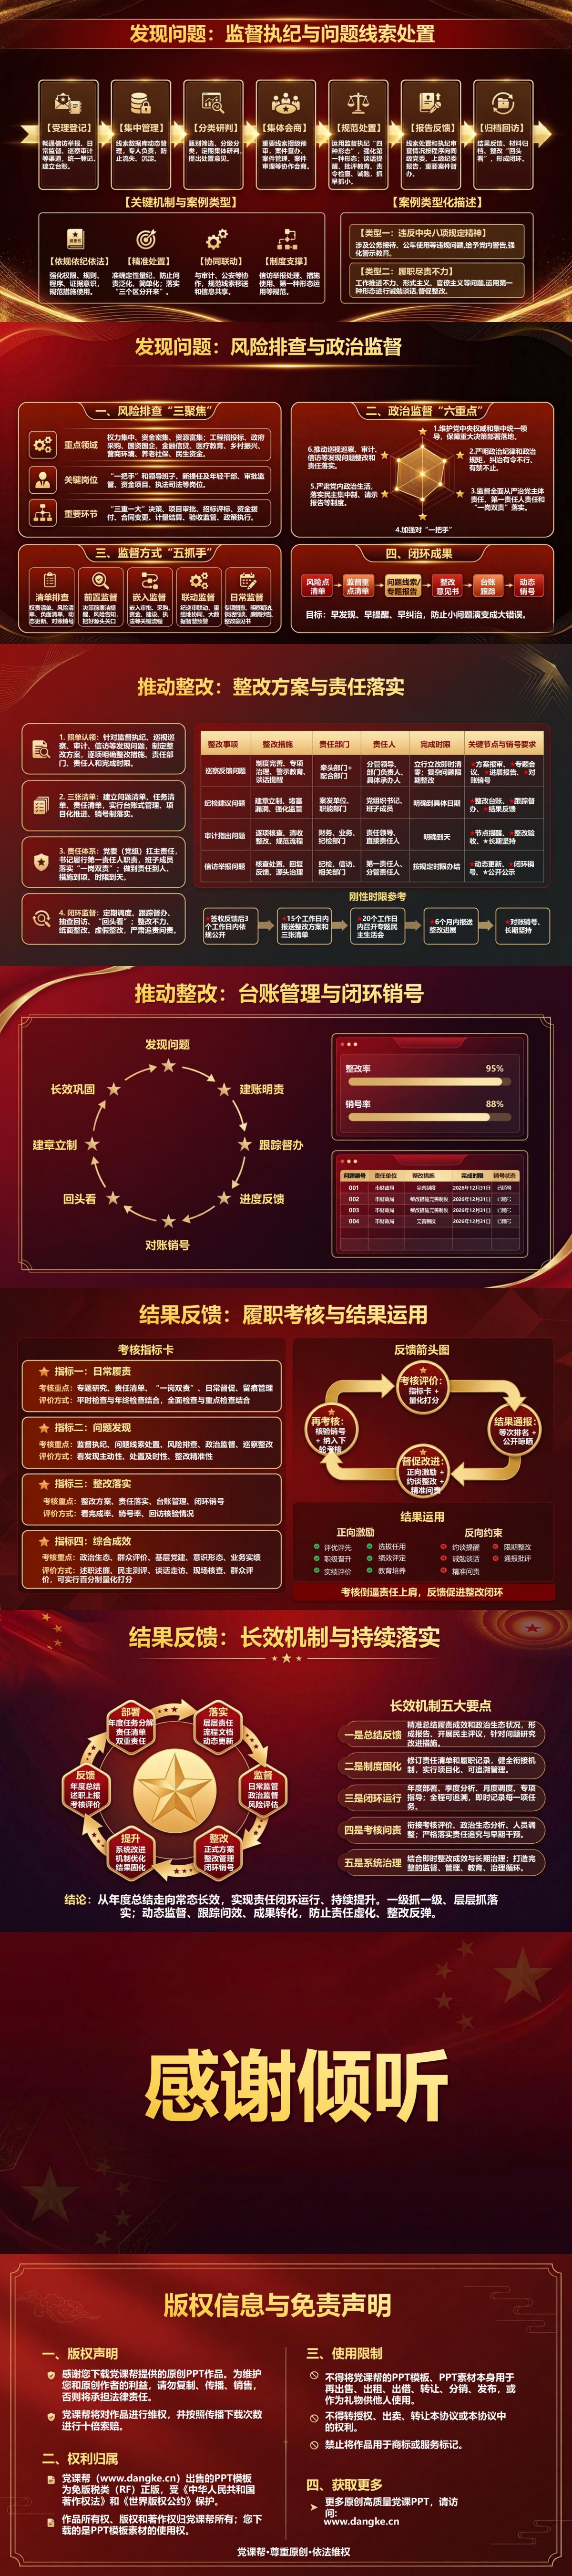
第11—12页将第五章“推动整改与闭环管理”落到整改方案和销号台账的具体填写与核验。第11页区分问题、任务、责任三张清单,列出整改措施、牵头配合部门、责任人和完成时限;第12页展示从发现问题、建账明责到跟踪督办、反馈销号及后续检查的流程。讲稿对使用方法作了进一步限定:三张清单可以合并,复杂问题可以设置阶段目标,完成率不能代替逐项核验,销号后也应保留处理结论与后续安排。用于整改推进会时,可选一项尚未完成的任务,依次核对问题是否查清、措施是否对应、协同障碍是否解决、验收依据是否充分。课件中的固定时限和比例仅作情境参考,具体要求需结合适用制度确定。
配套讲稿试读
节选一:专题研究与年度部署,把任务安排到可以核验的程度
党委(党组)专题研究全面从严治党工作,要把本单位政治生态、权力运行、纪律作风和群众反映作为重要信息来源。可以听取职责范围内的工作汇报,结合巡视巡察、审计监督、日常检查发现的问题,分析哪些领域问题集中、哪些制度尚有漏洞、哪些关键岗位需要重点关注。不是单纯听取成绩汇报,更不是照着上一年度的议题重复一遍,而要说明今年面临什么新情况、还有什么旧问题没有解决。专题研究前应当做好准备,梳理上级部署、查阅问题整改情况,征求相关职能部门意见,形成真实、聚焦的议题材料。会议讨论时要讲清风险判断、任务取舍和改进措施,对分歧或事实不足的问题按规定进一步研究。会后形成的决定应落实到责任主体与行动安排,相关记录准确反映讨论过程和结论。尤其要防止会议纪要写得完整,具体业务却不知道下一步应当怎么做。年初制定年度任务安排,是连接政治要求和实际履责的重要环节。任务应结合单位性质和重点业务,明确纪律教育、干部管理、作风建设、廉洁风险防控、制度落实、监督检查及整改巩固等重点事项。对需要长期坚持的工作,明确阶段目标和检查方法;对巡视巡察反馈等突出问题,列出优先整改的任务;对涉及多个部门的工作,确定牵头和配合关系,防止大家都说负责却无人真正承接。一项可执行的任务,至少要回答五个问题:做什么,为什么做,由谁牵头,何时完成,如何核验。比如,对某项采购廉洁风险的年度任务,不能只写“加强采购监督”,而应明确需要核实的流程、负责修订制度的部门、完成节点和检查对象。任务清单不是越长越好,也不是把全部日常工作逐条复写;应当突出重点,能够实际推进,必要时结合业务变化作动态调整。
节选二:推动整改与闭环管理,从问题认领到复核销号
整改工作首先要把问题说清楚。对监督检查、巡视巡察、审计和内部管理发现的问题,应区分事实已明确的缺陷、需要进一步核实的疑点,以及需要长期治理的制度性问题。能立行立改的及时纠正,需要多部门协同的明确牵头单位,需要经法定程序处理的严格按程序办理。不能因为材料中写着“立即清零”,就要求客观上无法在短期内完成的事项作虚假销号。整改方案应明确问题事项、整改目标、具体措施、责任领导或责任部门、完成期限与核验办法。对需要持续推进的任务,可以设置阶段节点和阶段结果,明确长期坚持的控制措施。责任到人并不意味着所有问题只由个人解决,制度漏洞往往需要业务、管理和监督多个主体分工处理。整改要做到措施对应问题,而不是一概以“加强学习、强化管理”作答案。问题清单用于说明“发现了什么”,任务清单用于明确“准备怎么改”,责任清单用于说明“由谁负责”。三者可以根据本单位制度合并设计,避免重复填写。台账应记录发现时间、问题来源、整改措施、责任主体、目标期限、进展情况、证明材料和最终核验结论。不同问题的整改期限应根据适用规定、问题性质和实际条件确定,不能机械套用材料中某一工作场景的固定天数。整改推进中可以采取节点提醒、专题会商、进度反馈、重点抽查和必要的回访复核。发现整改滞后,应首先分析是否存在权限障碍、资料不足、协同不畅或责任落实不到位,再提出针对性措施。对能够依法纠正的即时处理,对涉及政策调整或重大制度变更的按权限研究,不能只为满足时间要求而跳过必要程序。对账销号应有明确标准:原问题是否解决,整改措施是否真正实施,关键证据是否可靠,相关人员和部门是否履行规定程序。对整改不彻底的事项应继续跟踪,对需要长期坚持的制度措施保留后续检查安排。销号不是“从台账中删除”,而是形成能够说明处理结论与后续安排的完整记录。