
统计政绩观偏差PPT:指标失真数据注水与统计监督的治理重点|课件+讲稿
▣PPTX▧资源编号:DKB-1008发布时间: 2026-10-10更新日期:2026-10-10
资料预览
资源摘要
产值增长与经营记录不相符、投资报数找不到对应工程进度,差异需要追溯,也需要解释。《统计政绩观偏差:指标失真数据注水与统计监督的治理重点》课件特别区分口径变化、正常业务波动和人为造假,说明审核怎样从发现异常继续走到凭证、现场和部门记录,避免把“数字不一致”直接当成结论。
课件目录与内容框架
从原始凭证查到整改复核,《统计政绩观偏差:指标失真数据注水与统计监督的治理重点》PPT共16页。
PPT目录:
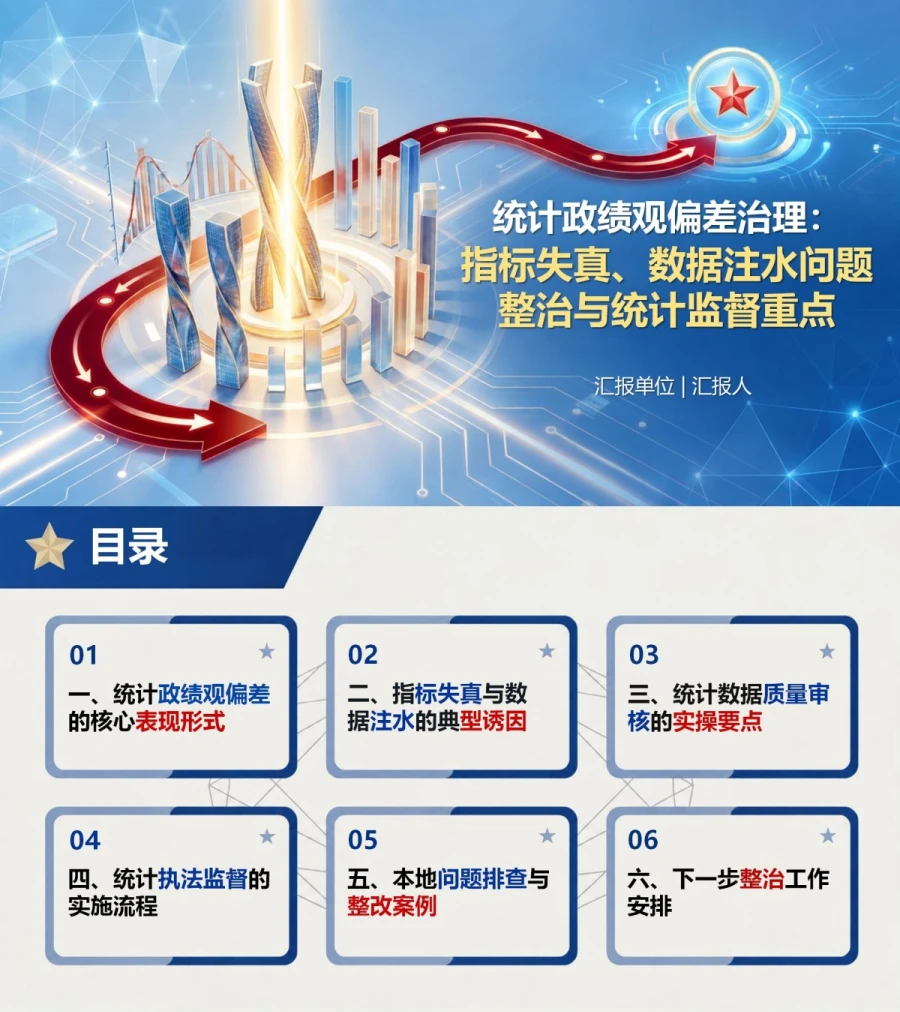
一、统计政绩观偏差的核心表现形式
二、指标失真与数据注水的典型诱因
三、统计数据质量审核的实操要点
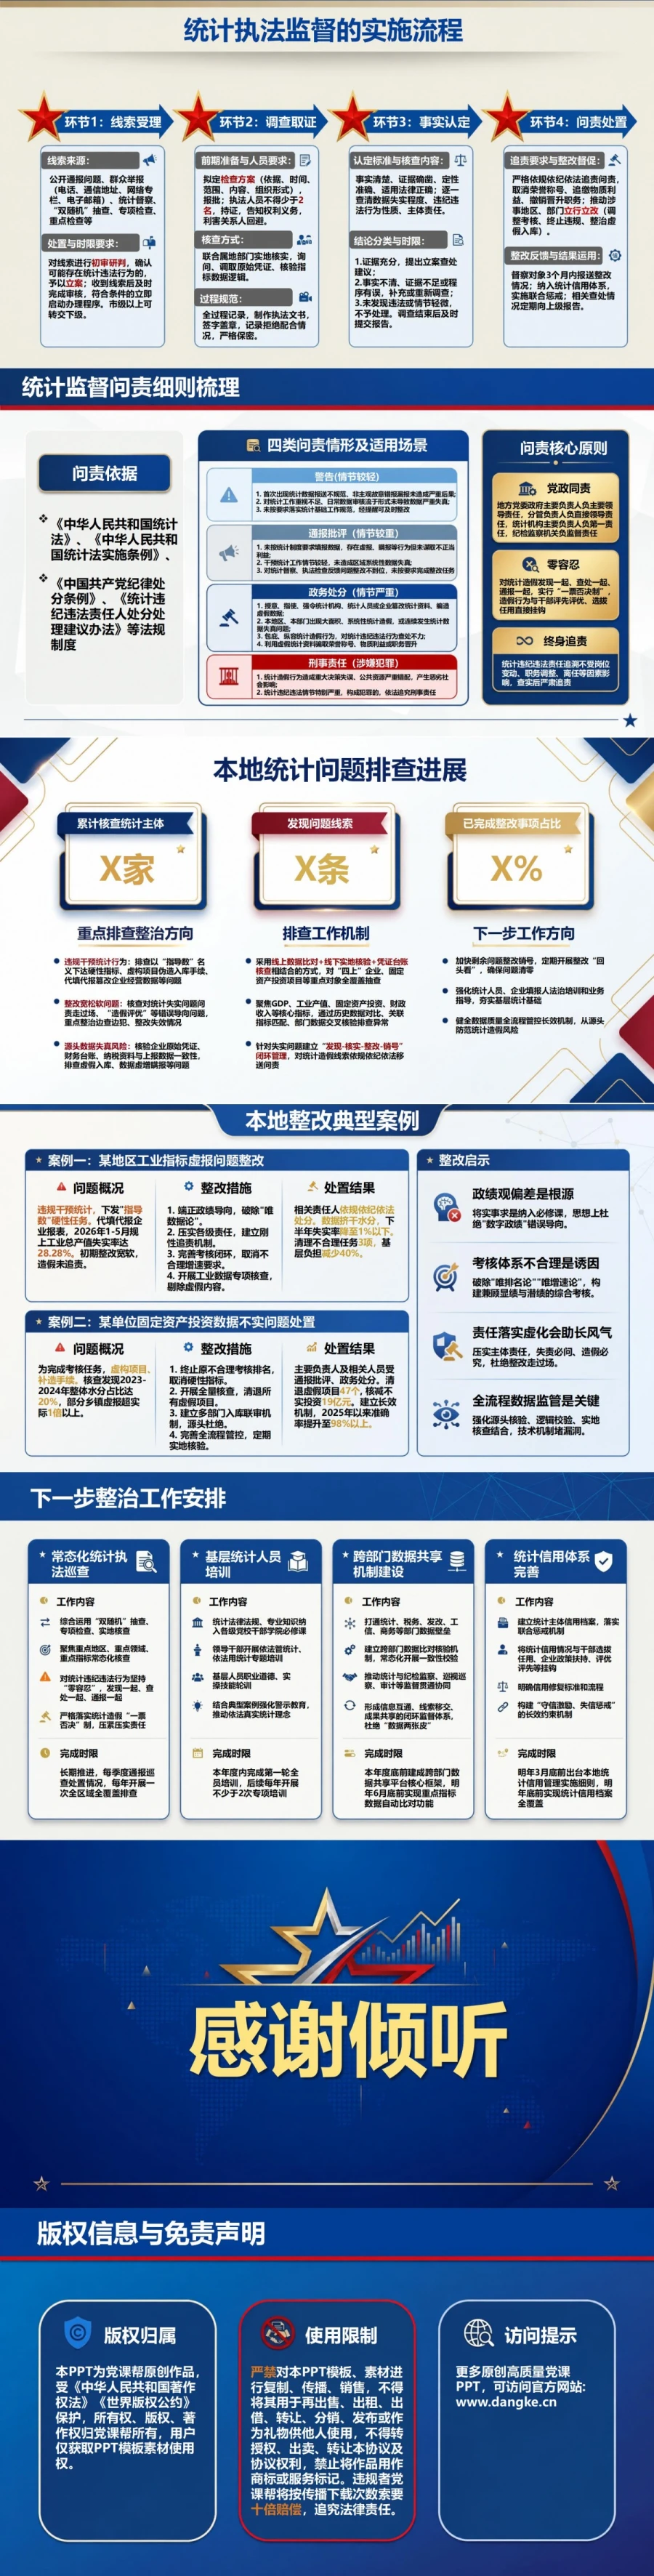
四、统计执法监督的实施流程
五、本地问题排查与整改案例
六、下一步整治工作安排
重点内容解读
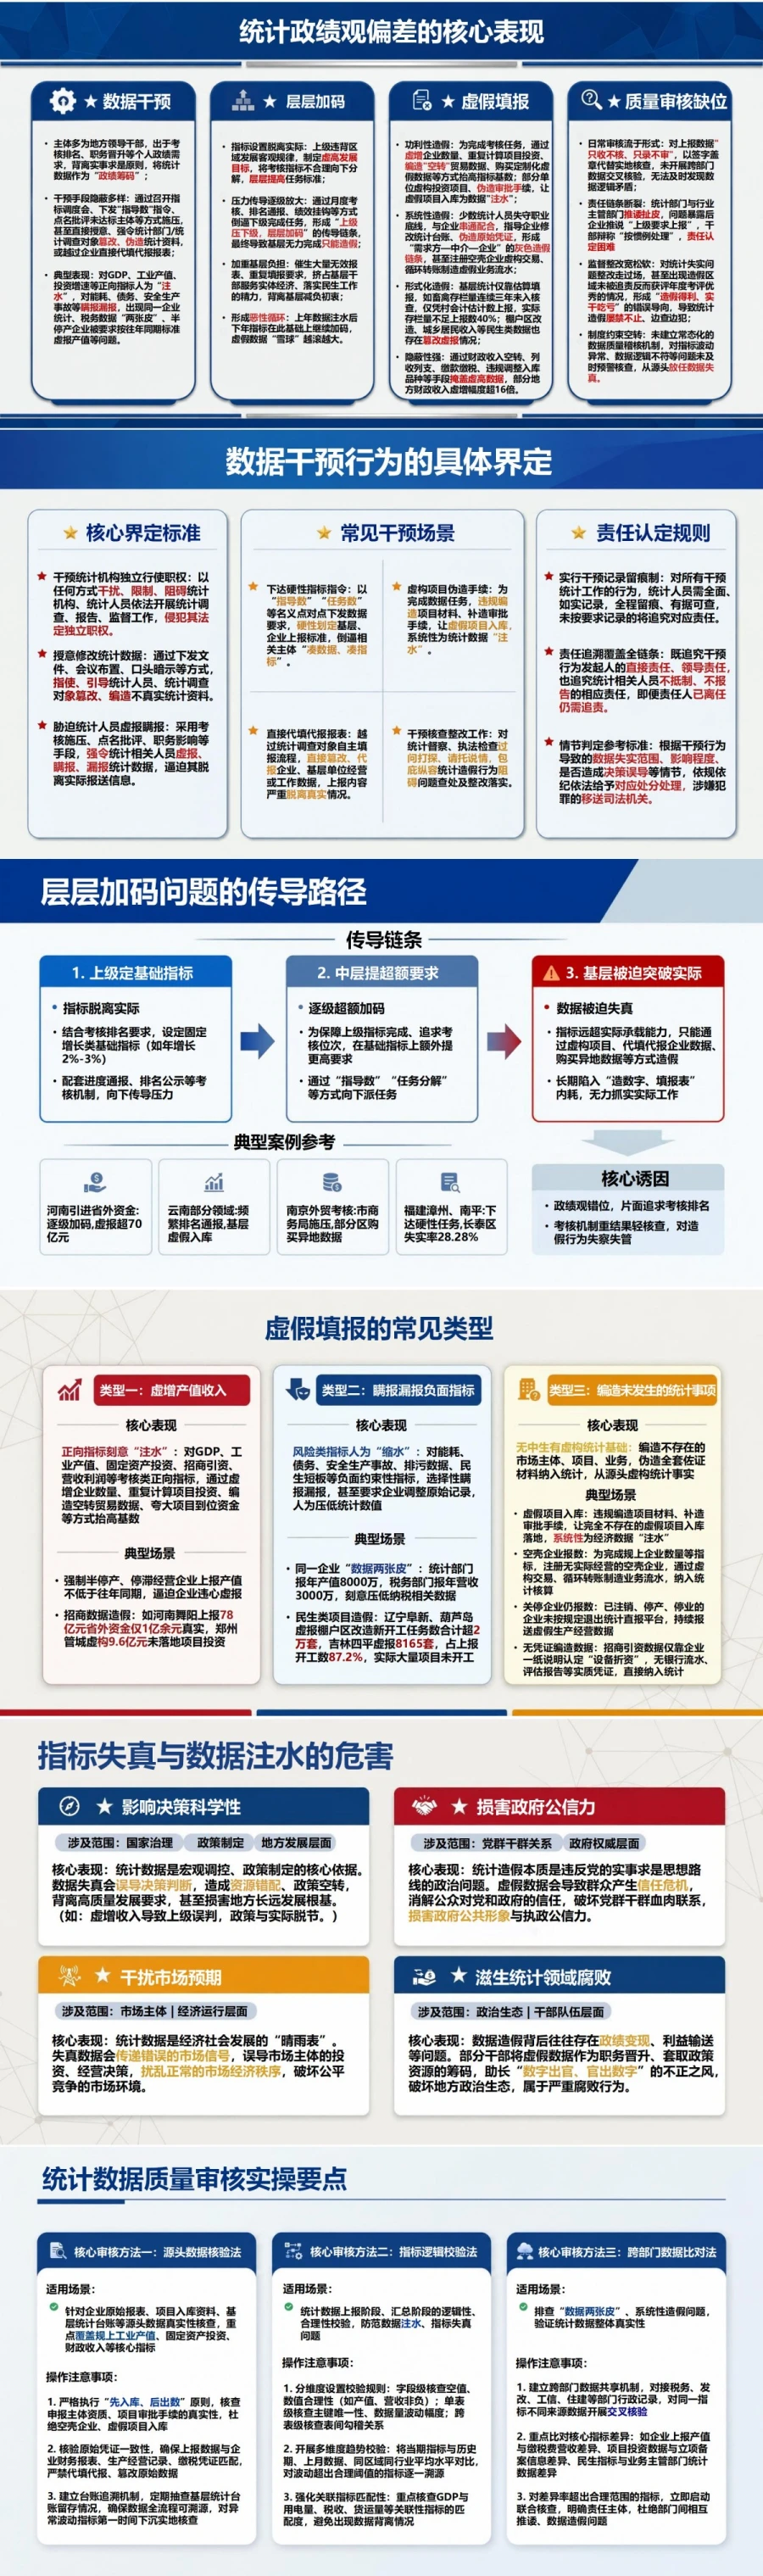
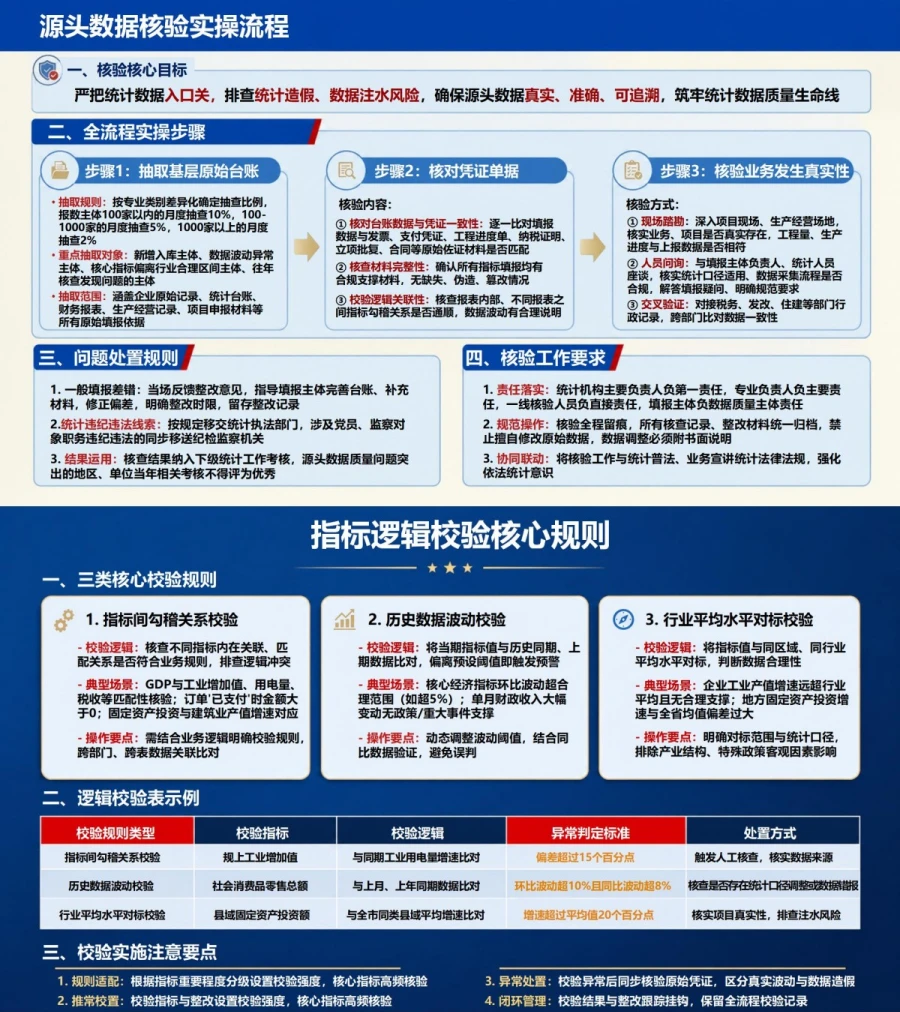
第8—10页对应第三章“统计数据质量审核的实操要点”,把审核分成三个互相补充的角度:源头核验查数字能否对应原始凭证和实际业务;逻辑校验查指标关系、历史变化及同行业差异;跨部门比对查不同记录之间需要解释的出入。其使用价值在于讲稿没有把异常等同于造假,而是要求继续核对统计口径、产业结构、业务变化和原始依据。授课时可选一项波动指标,依次讨论为什么触发核查、需要哪些材料、怎样解释合理差异、何时进入整改复核,让审核人员理解预警之后还要完成哪些工作。
配套讲稿试读
节选一
源头核验的关键,是让每一个数字都能回到真实业务场景中去。工业产值要能对应生产经营记录和销售凭证,固定资产投资要能对应项目审批、合同、支付凭证和工程进度,财政收入要能对应真实税源和缴款记录,招商引资要能对应资金到位和项目落地。只有把数据与业务、凭证、现场相互印证,才能避免数字在流转中失真。指标逻辑校验法,重点看数据之间是否合乎业务规律。既要核查不同指标之间的勾稽关系,也要把当期指标与历史同期、上期数据进行对比,还要与同区域、同行业平均水平进行对标。对波动超过合理范围、指标之间明显背离、缺少政策或重大事件支撑的数据,要及时触发预警并追溯原因。逻辑校验不能机械化。不同地区产业结构不同,不同行业运行规律不同,同一指标在不同阶段也可能有合理波动。因此,校验既要设定阈值,也要允许解释;既要发现异常,也要区分真实变化和人为造假。关键在于异常出现后不能简单放过,要同步核验原始凭证和业务事实,形成从预警、核查、说明、整改到复核的闭环。跨部门数据比对法,重点排查数据两张皮和系统性造假。统计数据要与税务、发展改革、工业和信息化、住房城乡建设、商务等部门行政记录进行交叉核验。比如企业上报产值与缴税营收差异过大,项目投资数据与立项备案信息不匹配,民生指标与业务主管部门数据不一致,都应当启动联合核查。比对不是为了简单否定某个数据,而是为了发现口径差异、业务异常和造假风险。
节选二
第二,造假方式隐蔽多样。虚增产值收入,常见于GDP、工业产值、固定资产投资、招商引资、营收利润等正向指标。瞒报漏报负面指标,常见于能耗、债务、安全生产事故、排污数据、民生短板等约束性指标。编造未发生事项,则表现为空壳企业报数、虚假项目入库、关停企业仍报数、无凭证编造数据。有的同一企业统计数据和税务数据出现“两张皮”,有的半停产、停滞经营企业仍被要求按往年同期报产值,有的招商引资数据仅靠企业说明就认定设备折资,缺少银行流水、评估报告等实质凭证。这些情况共同指向一个问题:数据看似有来源,实际上缺少真实业务支撑。第三,责任链条容易断裂。问题暴露后,有的企业推说上级要求上报,有的干部辩称按惯例处理,有的部门之间相互推诿。统计部门、行业主管部门、属地单位和填报主体如果责任不清,就会出现问题没人认、整改没人抓、追责难落地的情况。统计治理既要查数据,也要查数据背后的责任链条:谁提出了不合理目标,谁下达了硬性任务,谁组织了代填代报,谁放松了审核把关,谁对整改敷衍塞责,都要逐一厘清。第四,监督整改宽松软会形成错误导向。对统计失实问题如果整改走过场,甚至造假区域没有被追责反而获得考评优秀,就会形成造假得利、实干吃亏的错误导向。虚假数据一旦成为考核和资源分配依据,下一轮指标又会在虚高基数上继续加码,数据失真就会越滚越大。统计造假还有一个严重后果,就是挤压老实干事者的空间。谁真实报数,谁反而显得落后;谁虚报注水,谁可能取得漂亮排名。这种导向如果不纠正,就会破坏干部队伍作风和地方政治生态。


