统计数据造假政绩观PPT:权力干预如何突破统计工作底线|课件+讲稿
▣PPTX▧资源编号:DKB-1142发布时间: 2026-10-19更新日期:2026-10-19
资料预览
资源摘要
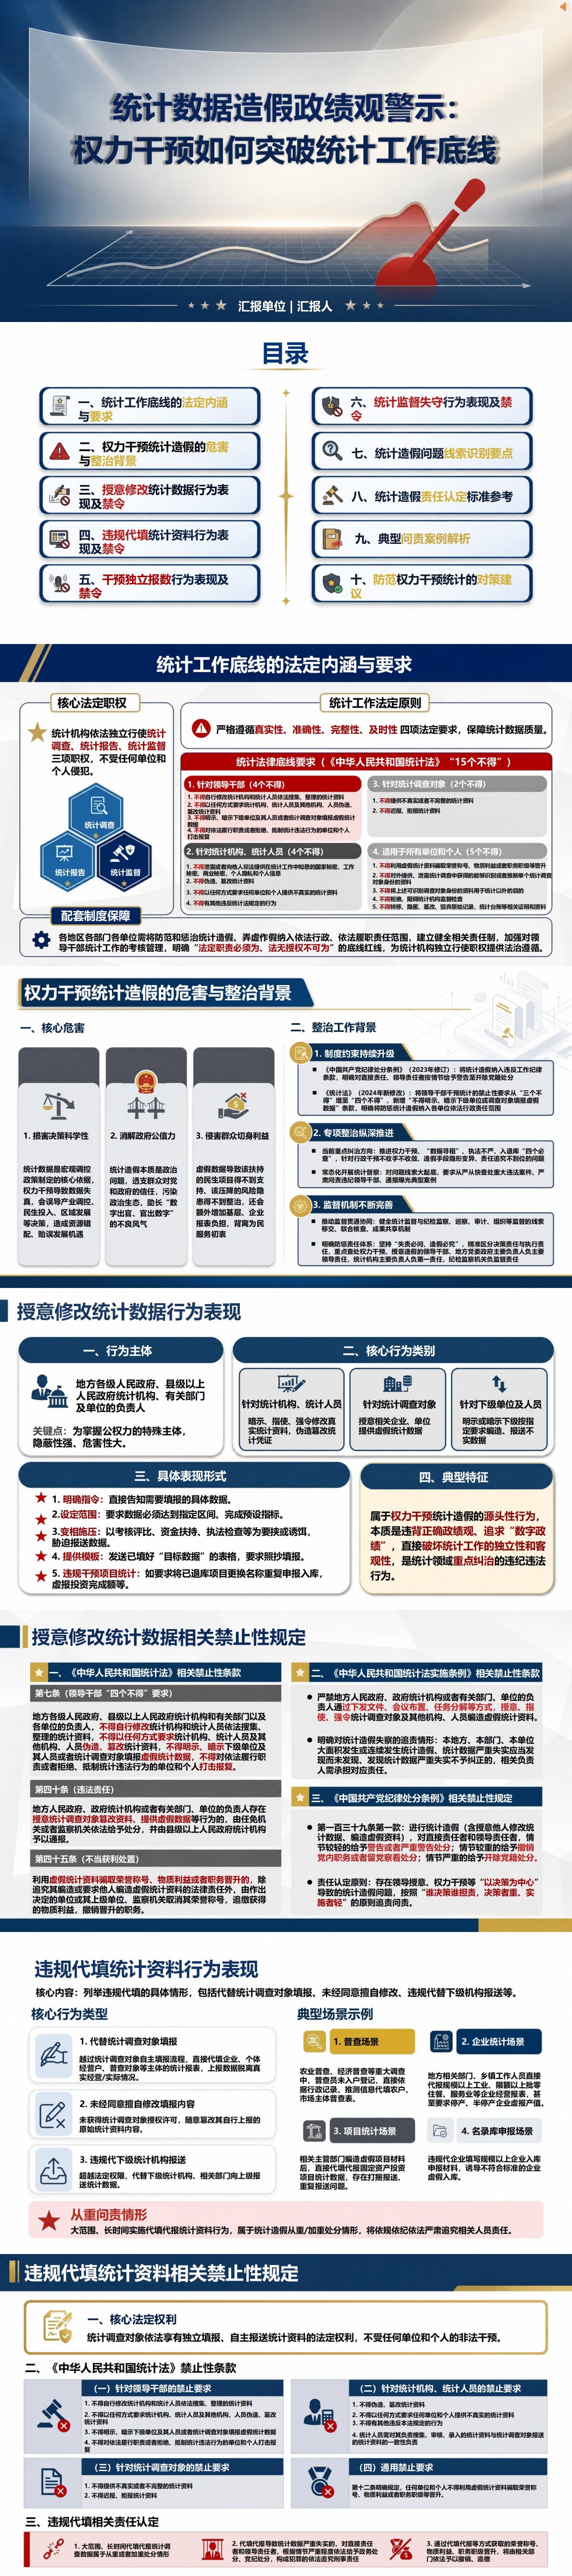
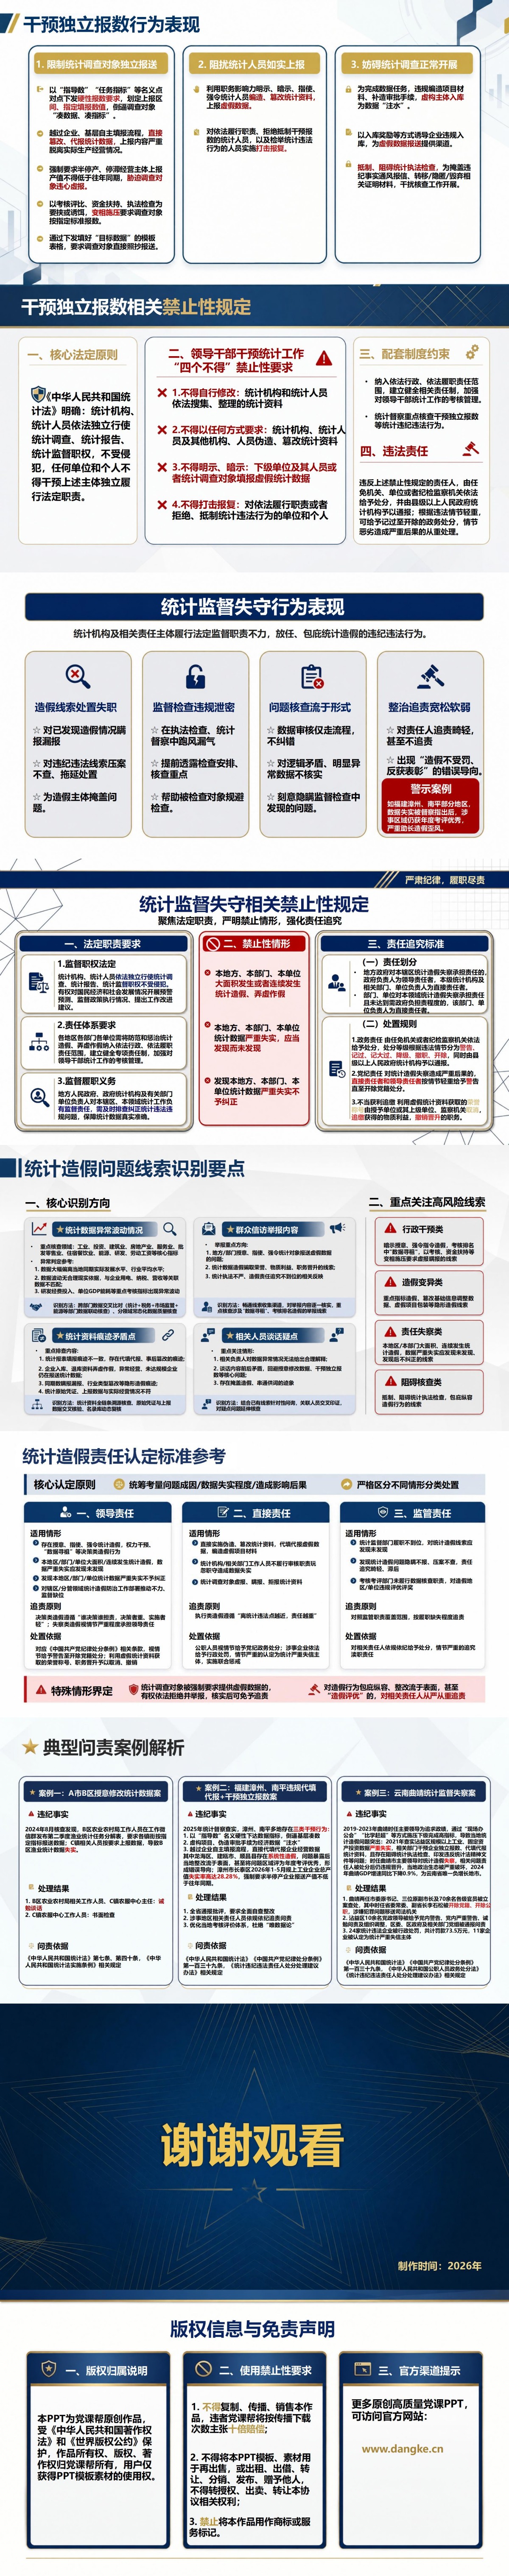
此《统计数据造假政绩观:权力干预如何突破统计工作底线》资料用数据来源、填报主体确认和操作程序三个条件辨析技术协助,进一步追查资金扶持、项目审批、检查考核是否被用来换取“配合报数”。课件分别呈现授意修改、违规代填、干预独立报数与监督失守的具体表现,便于对照日常通知、任务表和填报流程查找问题。配套材料还说明如何记录口头要求、保留修改依据、保护如实报告者,将权力边界落实到可核查的工作动作。
课件目录与内容框架
从报数指令背后的权力作用讲起,《统计数据造假政绩观:权力干预如何突破统计工作底线》PPT共17页。
PPT目录:
一、统计工作底线的法定内涵与要求
二、权力干预统计造假的危害与整治背景
三、授意修改统计数据行为表现及禁令
四、违规代填统计资料行为表现及禁令
五、干预独立报数行为表现及禁令
六、统计监督失守行为表现及禁令
七、统计造假问题线索识别要点
八、统计造假责任认定标准参考
九、典型问责案例解析
十、防范权力干预统计的对策建议
重点内容解读
第7—8页围绕第四章“违规代填统计资料行为表现及禁令”,把“谁操作填报”与“谁决定数据”之间的区别具体展开。第7页列举普查登记、企业经营报表、项目统计和名录库申报等场景,呈现越过调查对象直接填报、擅自修改原始内容、编造项目材料后代报等风险;第8页衔接资料真实性及录入一致性要求。配套讲稿补充了实际工作中容易混淆的边界:解释指标口径、辅导系统操作,需要以真实来源、主体确认和符合制度的程序为前提;替企业编数字、为达标改动其真实填报内容,则改变了数据形成过程。培训时可据此核对原始报表、账号记录和确认材料,分别查清数据由谁提供、修改由谁提出、报送前是否确认。这一章尤其适合承担企业填报指导的人员,帮助他们说明哪些协助有必要、哪些操作已经替代了调查对象的真实表达。
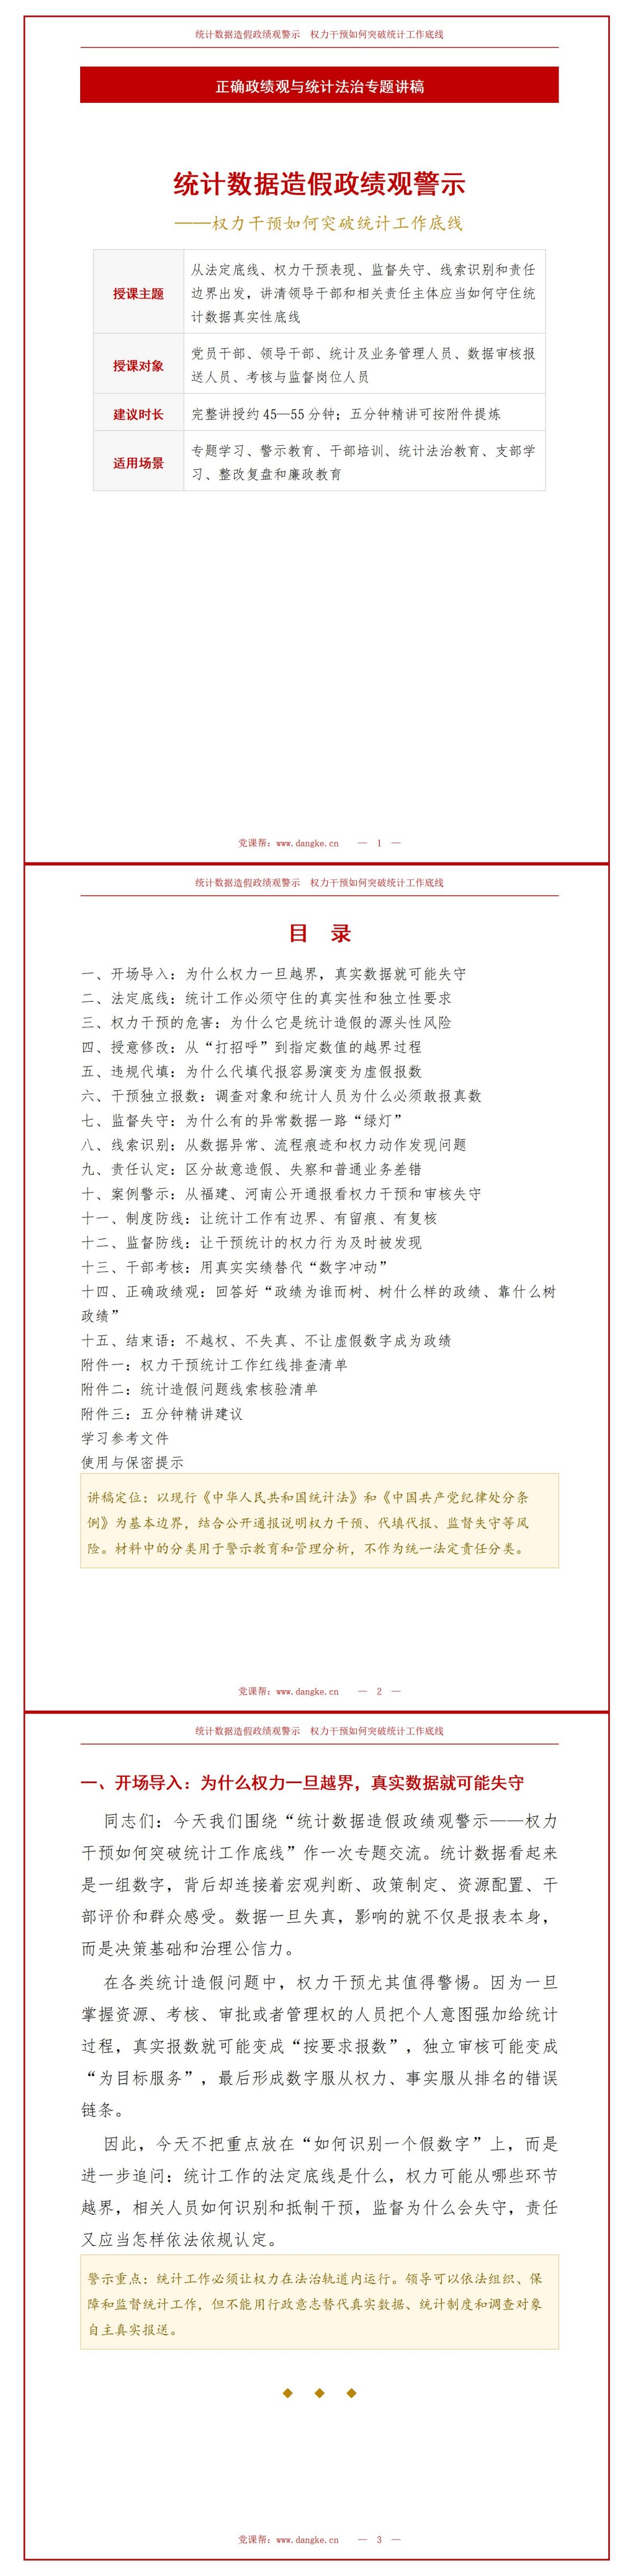
配套讲稿试读
节选一:“指导数”和“帮忙填”,怎样变成替别人决定报什么
直接要求“这个数据不能低于多少”“这个增速必须达到多少”,或者把已经填好的目标数发给基层照抄,是最典型的权力干预风险。无论用“指导数”“参考数”还是其他名称包装,都不能改变是否违反真实报数原则这一实质判断。有时没有直接修改数字,而是要求扩大统计范围、重复计算、调整分类、把不符合条件的主体纳入统计范围。是否构成违法,要看是否违反国家统一统计制度和相关规定,是否具有迎合目标、扭曲真实情况的主观目的。如果把评优、排名、资金、项目、检查等与报数结果不当绑定,使基层或调查对象因担心受损而被迫虚报,就可能突破正常管理边界。特别是对企业等调查对象,不能用行政管理权换取“配合报数”。领导干部和有关负责人负有依法履职义务。是否构成统计造假、是否承担纪律或法律责任,最终应由有权机关依据事实、职责、主观状态和证据认定,但任何管理要求都不能突破真实、准确、完整、及时的法定底线。统计调查对象应当依法真实提供统计资料。相关部门可以依法指导其理解指标口径、规范填报,但不能为了完成指标直接替调查对象编数字,更不能在调查对象不知情的情况下冒用其名义上报虚假数据。实际工作中,有些场景需要技术指导、系统操作辅导。只要数据来源真实、填报主体确认、过程符合制度,这与编造数据不是一回事。真正的风险在于越过事实依据和主体意愿,替调查对象决定数据,或者为达到目标擅自修改其真实填报内容。当真实经营、项目进度无法支撑目标数据时,为了让代填数据“看起来合理”,还可能继续补造合同、审批材料、项目台账和情况说明。问题由一个虚假数字扩展成完整虚假链条,后续查证和纠偏成本更高。
节选二:允许正常管理,也要给如实报数留下制度保障
企业经营有涨有落,项目推进有快有慢,统计数据本来就应反映真实变化。如果停产、半停产企业仍被要求保持与往年同期相同甚至更高的产值,说明管理目标已经压过真实经营事实。现行统计法第七条明确,不得对依法履行职责或者拒绝、抵制统计违法行为的单位和个人打击报复。保护敢于报真数、敢于拒绝造假的人员,是维护统计独立性的重要制度条件。在制度允许和职责范围内,应对指定数值、要求改数、要求虚假入库、代填代报等不当干预进行必要记录,并按规定向有关方面报告。留痕既保护真实数据,也有助于后续厘清责任。统计工作的独立性不是“统计部门不受任何管理”。依法组织领导、督促数据质量、提供保障、开展监督都属于正常履职。要抵制的是违反统计制度、以权力强迫数据迎合目标的行为。围绕统计法第七条明确可以做什么、不能做什么。可以依法加强组织领导、提供保障、督促提升质量;不能指定虚假数字、要求改数、暗示虚报、打击报复抵制造假的人员。对要求调整数据、指定数值、代填代报、异常入库等重要干预行为,按照有关制度要求做好记录和报告。通过留痕,把“口头要求”“临时指示”纳入可追溯范围,减少无痕干预空间。正常纠错必须允许,但要有原始依据和规范流程。关键数据修改应尽可能保留修改前后版本、修改原因、审批人和操作人信息,使正常更正可说明、违规改数可追溯。对增速异常、行业背离、关联数据矛盾等情形建立复核机制。复核既要看统计口径,也要看业务事实;必要时开展现场核验和跨部门数据比对。制度设计要让真实报数者有安全感。对拒绝虚假报数、抵制非法干预的人员,不得打击报复;对发现问题并按规定报告的,应依法依规保护其履职行为。