
审计干部发展观政绩观PPT:用真实数据问题整改和长远效益检验实绩|课件+讲稿
▣PPTX▧资源编号:DKB-925发布时间: 2026-10-08更新日期:2026-10-08
资料预览
资源摘要
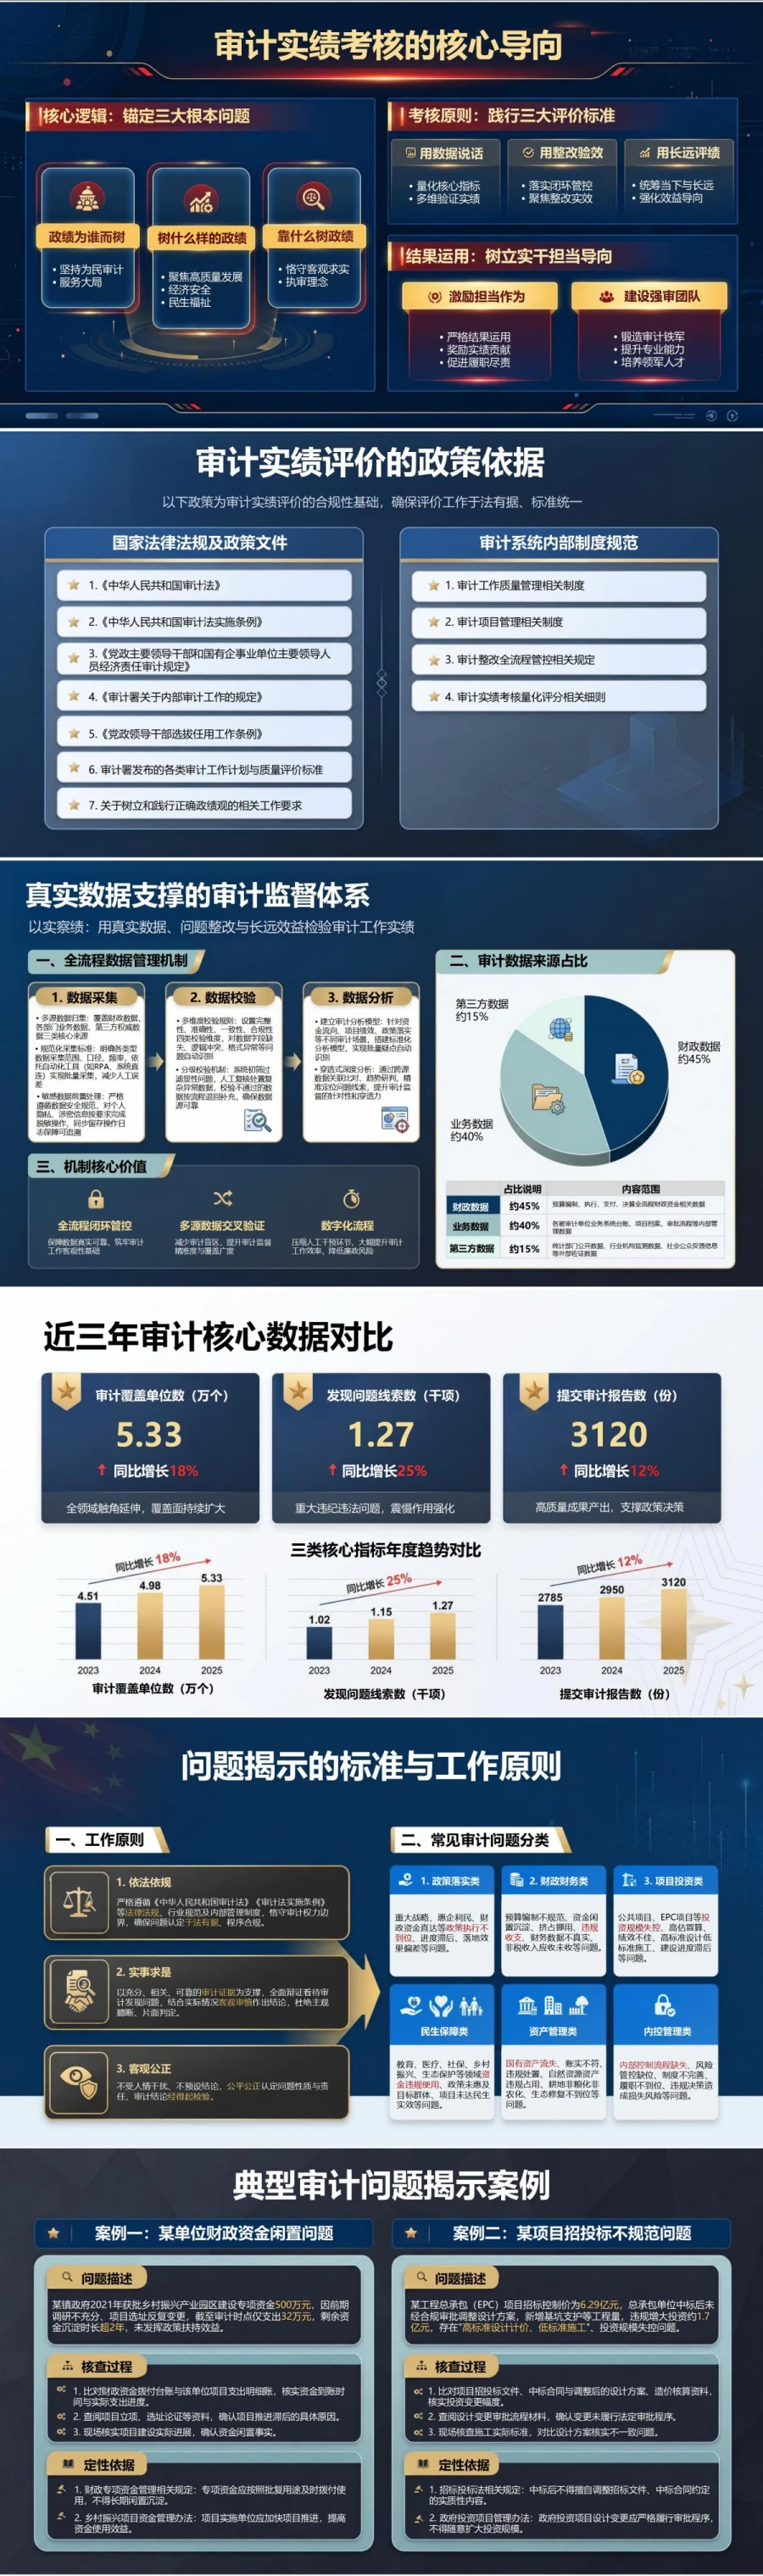
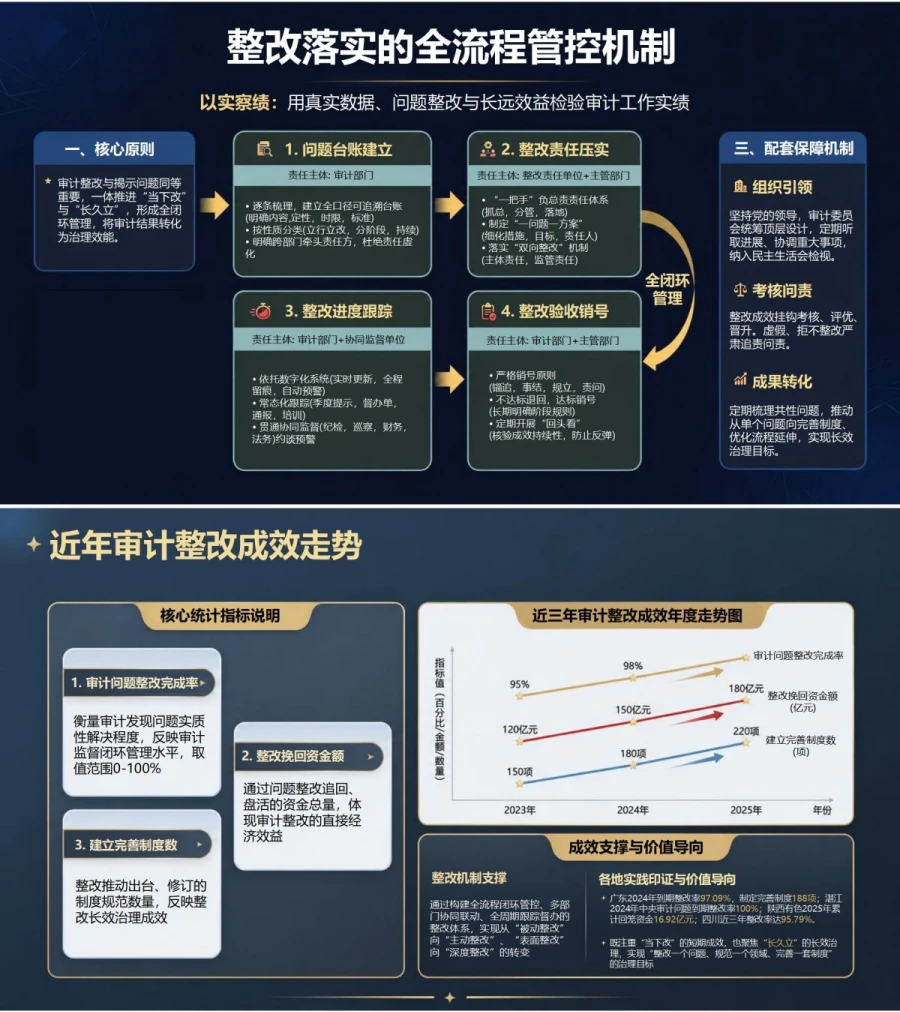
《审计干部发展观政绩观:用真实数据问题整改和长远效益检验实绩》资料把“审计实绩”落到两张可直接对照的表里:评价维度表从真实数据、问题揭示、整改落实、长远效益、队伍建设五个方面检查审计成果,其中数据要看来源、采集口径、校验规则和分析模型,整改要看台账、责任、督办和验收销号;问题整改闭环管控表继续追踪建立台账、压实责任、跟踪督办、验收销号和回头看,明确“问题可追溯、责任可核验”“不达标退回整改”“检查同类问题是否复发”等要求。
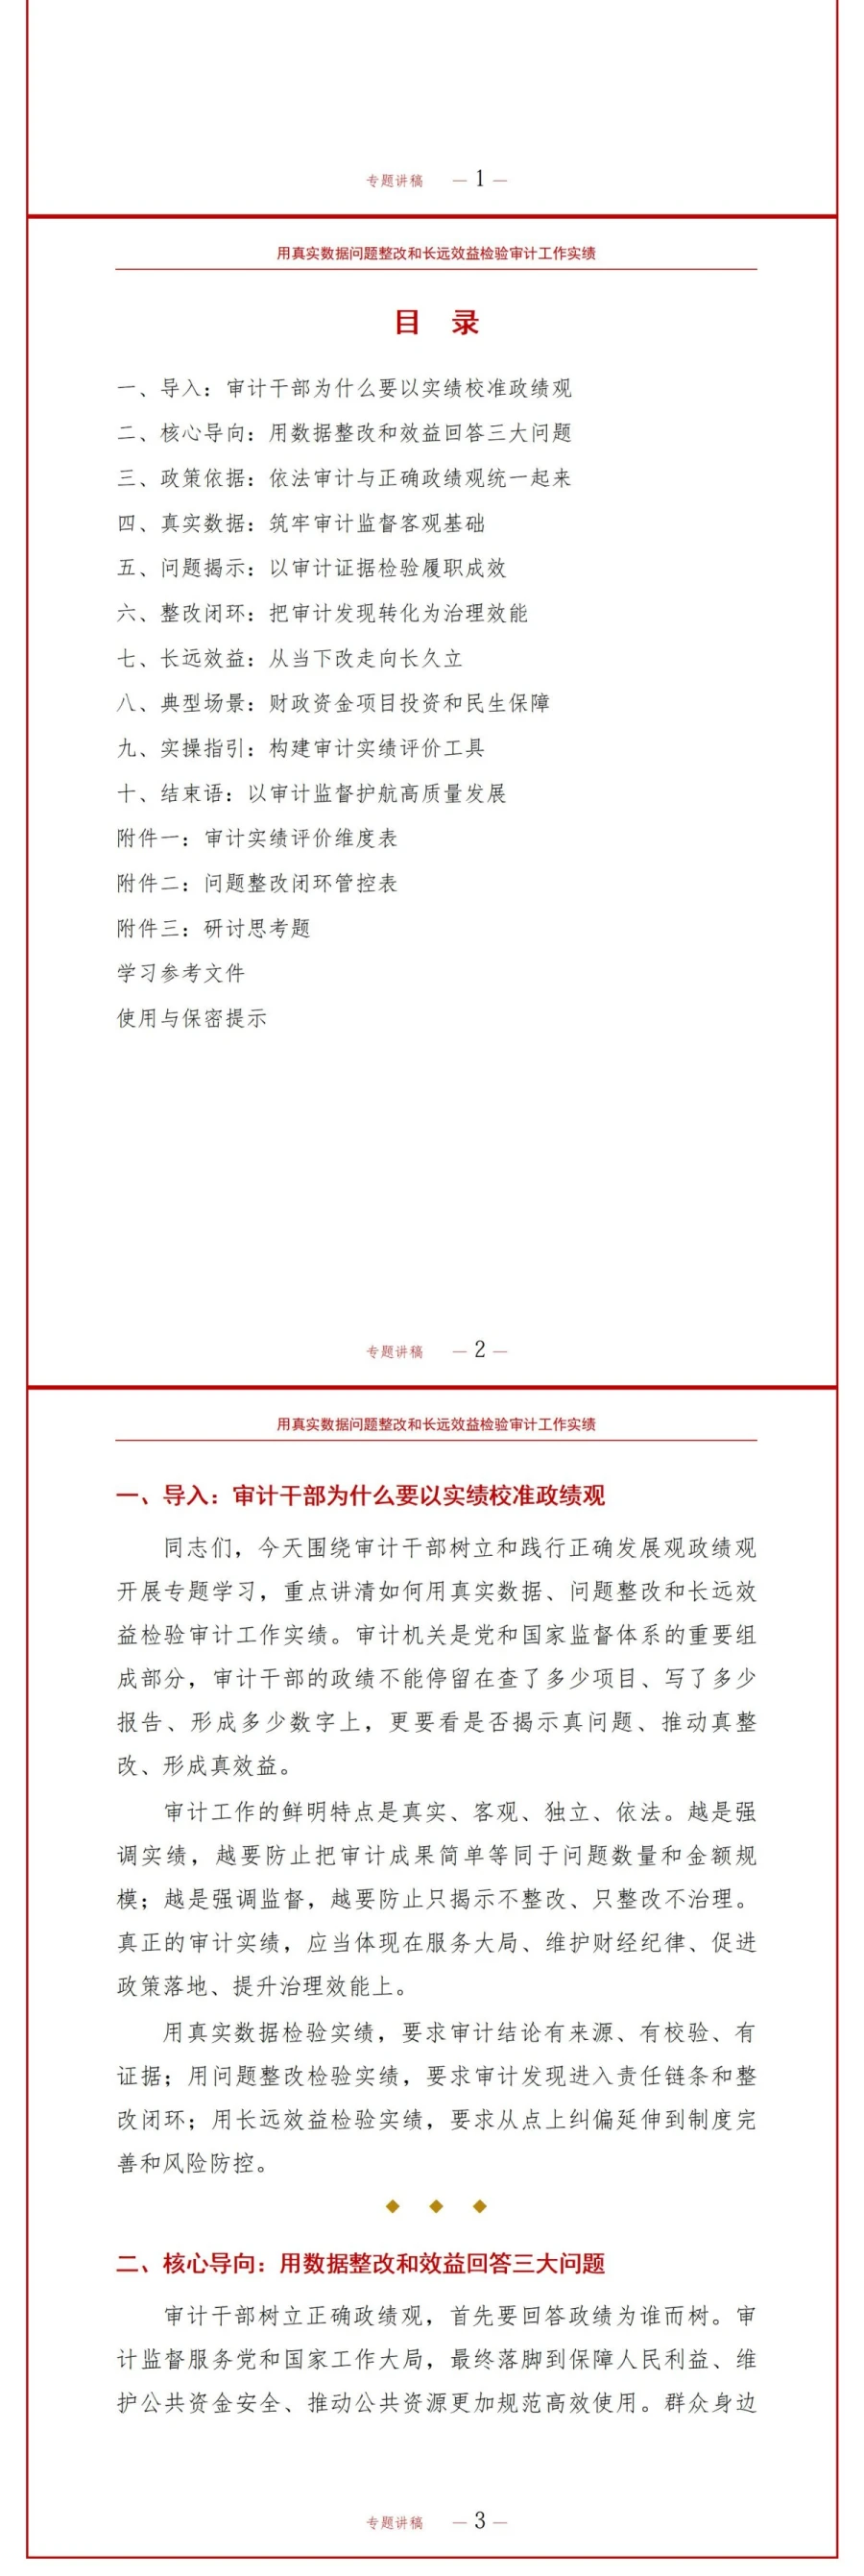
课件目录与内容框架
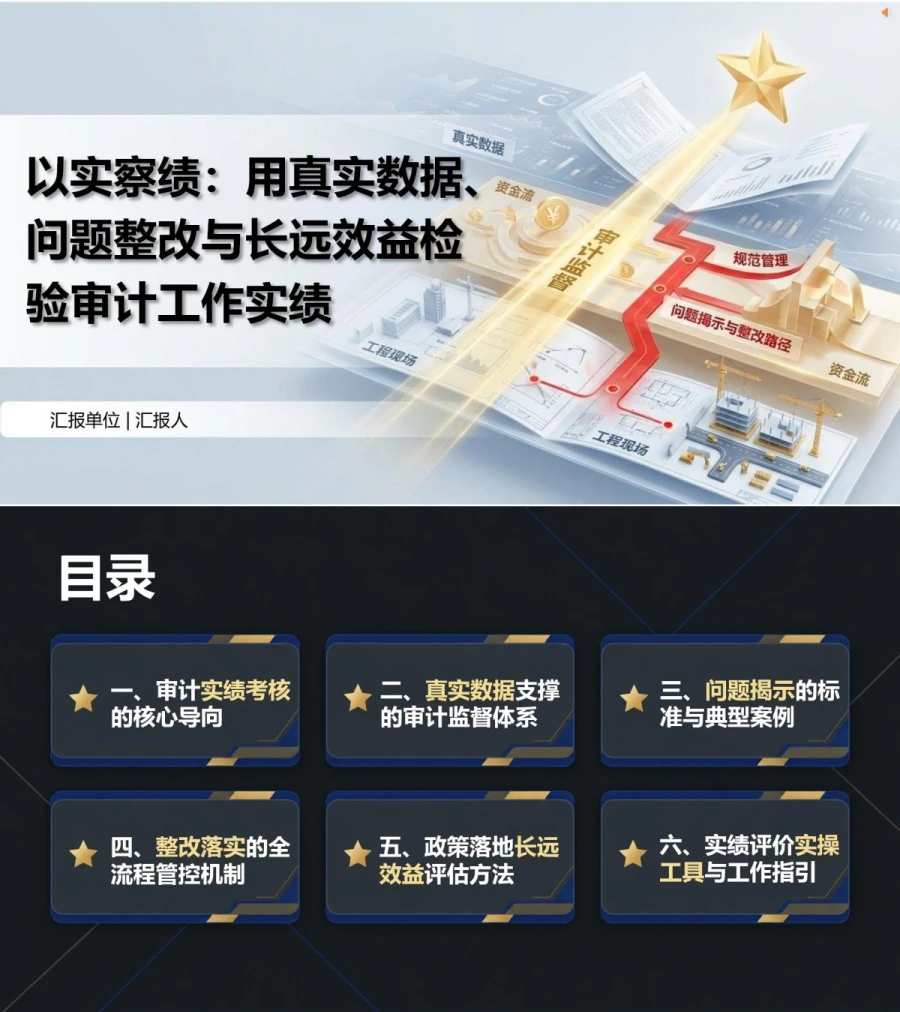
沿着“怎么评价实绩、数据怎么核、问题怎么改、长期效果怎么看”的顺序,《审计干部发展观政绩观:用真实数据问题整改和长远效益检验实绩》PPT共16页。
PPT目录:
一、审计实绩考核的核心导向
二、真实数据支撑的审计监督体系
三、问题揭示的标准与典型案例
四、整改落实的全流程管控机制
五、政策落地长远效益评估方法
六、实绩评价实操工具与工作指引
重点内容解读
第五章 政策落地长远效益评估方法
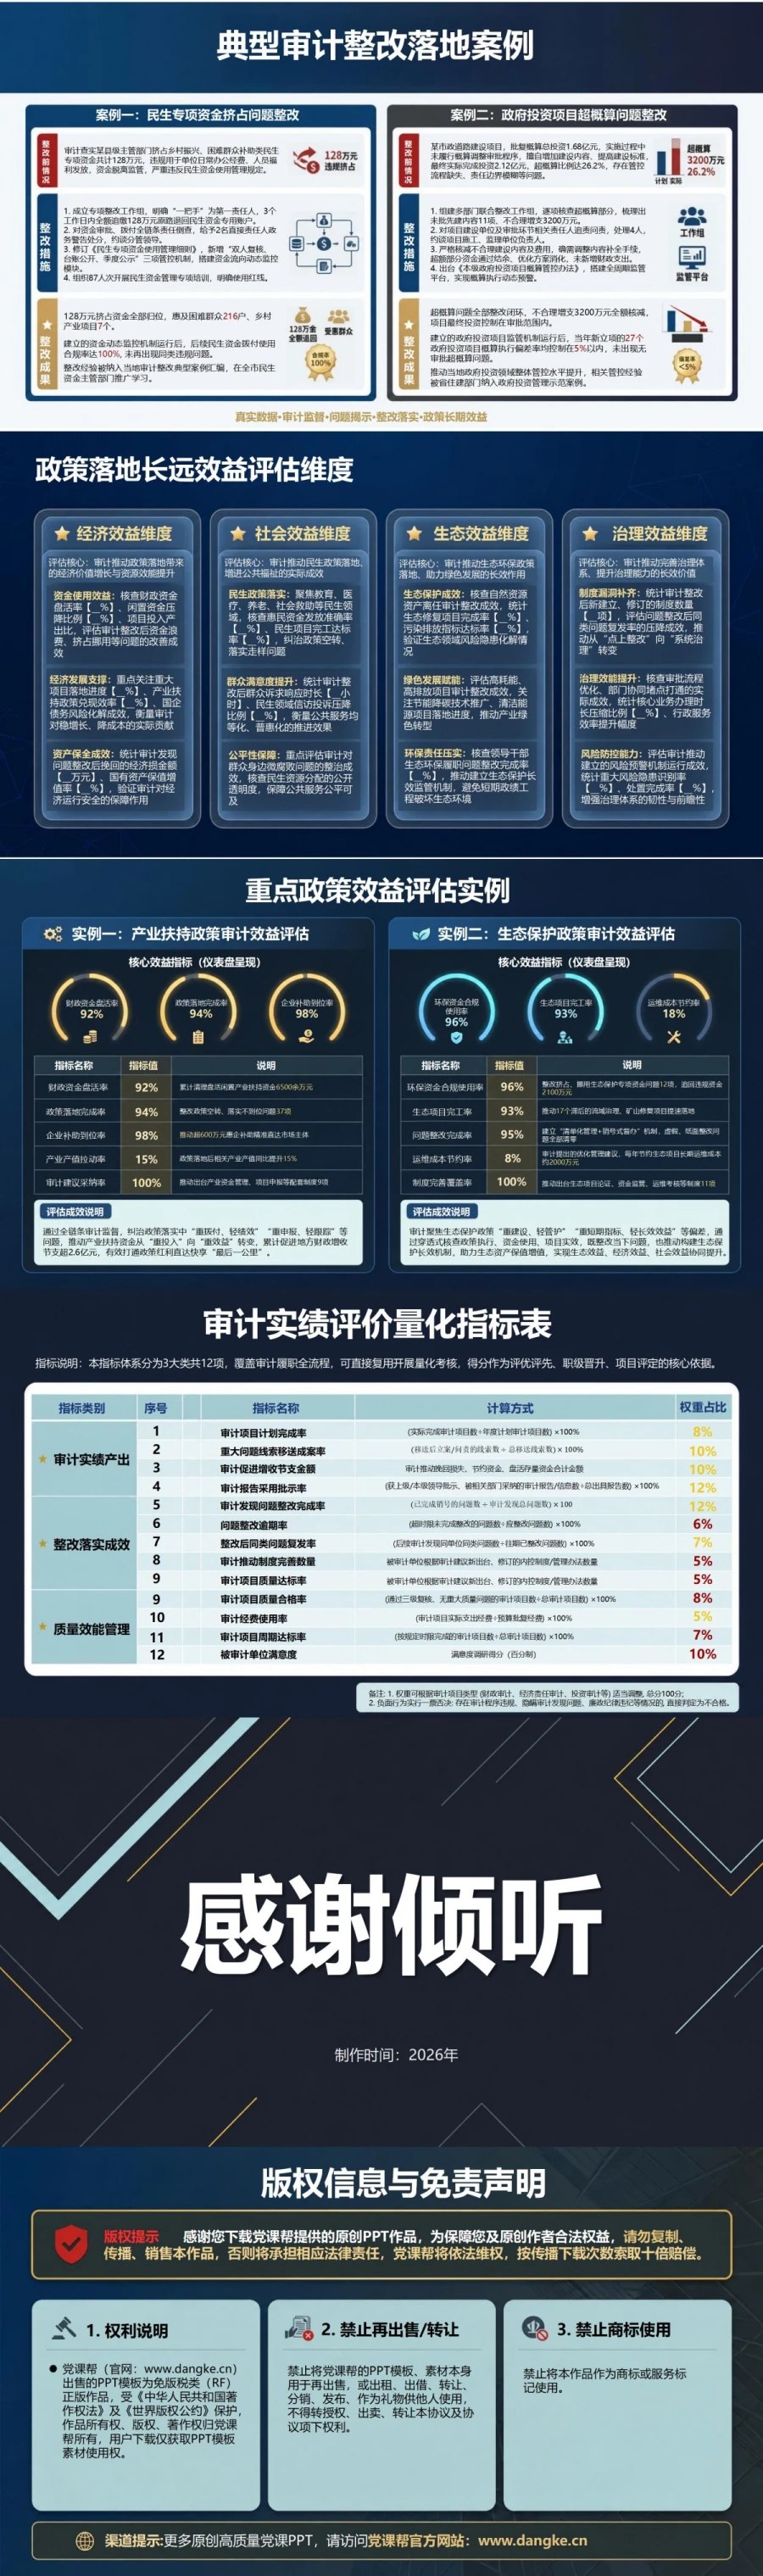
第12—13页把审计成果从“追回多少资金、发现多少问题”继续往后延伸,分别从经济效益、社会效益、生态效益、治理效益四个维度设置可核验内容,包括财政资金盘活率、惠民资金发放准确率、生态修复项目完成率、同类问题复发率、业务办理时长和重大风险隐患处置率等;随后用产业扶持政策和生态保护政策两个实例演示如何落地,其中产业扶持政策评估同时观察资金盘活、政策落实、企业补助、产业产值和审计建议采纳情况,生态保护政策则把环保资金合规使用、生态项目完工、问题整改、运维成本和制度完善放在一起评价。这样的设计特别适合审计干部做整改后评估,因为它能继续追问“钱追回以后有没有盘活、制度建立以后问题有没有再发生、项目完成以后效益能不能持续”,可用于政策跟踪审计、整改回头看、审计成果评价和年度实绩总结。
配套讲稿试读
节选一、
真实数据是审计结论能够站得住的第一道基础。实际工作中,不能只依赖单一报表或被审计单位提供的一套数据,而要把财政资金数据、部门业务数据、项目管理资料、第三方权威数据以及必要的社会反馈放在一起核对。采集之后还要继续检查完整性、一致性和逻辑关系,字段缺失、统计口径变化、前后数据冲突等异常,可以先通过系统筛查,涉及关键疑点和重要结论的内容再由人工复核。数据进入分析环节后,重点也不是做出多少图表,而是围绕资金流向、项目绩效、政策落实、资产管理和风险隐患进行关联比对、趋势研判和穿透核查。审计结论最终要能够回答数据从哪里来、采用什么口径、经过哪些校验、证据能否相互印证,只有这些环节经得起复核,发现的问题和作出的评价才有可靠基础。
节选二、
审计发现问题以后,真正考验监督成效的是问题有没有进入整改链条。每一个问题都应当进入全口径台账,把问题内容、定性依据、整改要求、责任主体、完成时限和验收标准逐项写清楚,再根据实际情况区分立行立改、分阶段整改和长期治理。责任也不能笼统写成“相关单位负责”,被审计单位承担整改主体责任,主管部门承担监管责任,审计机关负责跟踪督促,跨部门事项还要确定牵头单位和协同单位。整改过程中可以通过数字化系统、季度提示、督办通报、约谈预警和协同监督掌握真实进度,防止用会议记录、情况说明或补充材料代替实际整改。到了验收环节,达到标准才能销号,没有达到要求就退回继续整改;涉及制度建设和长期运行的问题还应安排回头看,检查制度是不是真正执行、同类问题有没有再次出现。这样才能把“发现一个问题”继续推进到“解决一个问题、堵住一个漏洞、规范一个领域”。


